



















25
16
六大行集齐重启大额存单,多家售罄:放三十万前,我先算了三笔账
2026-11-09 18:24:01
0点赞
0收藏
0评论
我家一笔三十万的定期,这个月到期。这两周我每天早上都要刷一遍手机银行里的“大额存单”栏目——这个品类消失又回来,前后正好一年。
时间线我按媒体披露理了一遍:2025年11月,六大行集体下架五年期大额存单;2026年7月1日,中国银行率先重启,一口气发行1个月到5年共七个期限的2026年第一期,5年期年化1.60%,二十万起存;8月初工行跟进,8月5日交行上新;到10月29日,邮储上架三个月期0.85%、六个月期1.05%两款期次,11月2日媒体确认六大行集齐。
回来快,售罄更快。工行2026年第一期5年期1.60%显示售罄,1.55%的3年期次发行后两个月内卖完;中行一年期、五年期标注“额度不足”;有财经媒体走访发现,一家股份制银行每天早上八点半放1亿到2亿额度,2亿元40秒抢完。


第一笔账:你看到的利率,是挂牌价、期次价,还是宣传价
我做的第一版对比表就栽在口径上。我把存单的1.60%和我印象里的“银行五年期定存1.55%”放在一起比,得出“没高多少”的结论。后来翻出六大行的挂牌利率表才发现问题:挂牌口径下,活期0.05%,三年期整存整取1.25%,五年期1.30%——我记的那个“1.55%”,本身就已经是网点执行价,不是挂牌价。挂牌三年1.25%与存单期次三年1.55%差了三十个基点,三十万本金一年利息差900元。


所以动笔算账前,我把三种数字分开列了一张表:
口径 | 是什么 | 去哪核 |
|---|---|---|
挂牌利率 | 银行官网公示的整存整取目录价 | 该行官网“存款利率”页 |
期次执行价 | 大额存单每期发行公告里的票面年化 | 手机银行该期产品说明 |
宣传数字 | 海报、短视频里的“最高可达” | 先查发行机构和发布日期 |
最后一行是这次学到的:朋友圈流传的“年底揽储2.1%”,我顺藤摸过去,出处一家是某民营银行的五年期期次,一家是2025年开门红时期的旧闻——都不是六大行今年的执行利率。宣传数字不是不能看,是要先知道它是谁、哪一年发的。
第二笔账:应急阀门值多少钱——我家在这里算错过一次
真正让我改变方案的,是装修那笔钱。12万要留给两年后付装修尾款,我最初的打算是:三十万全存一个5年期存单,要用钱时“取出12万、剩的不动”。
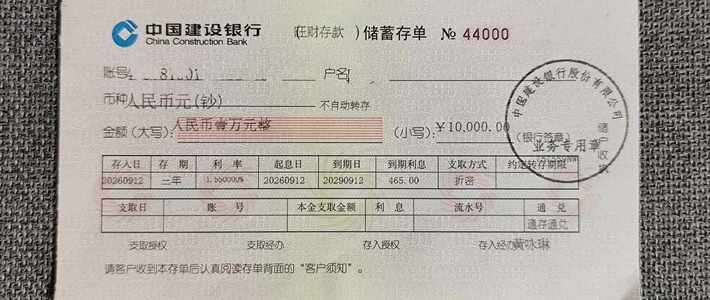
到柜台问完才知道规则不是这样。第一,大额存单提前支取部分,按支取日挂牌活期利率计息,靠档计息早在2021年初就被六大行取消了;第二,多数产品允许部分提前支取,但支取后剩余金额不得低于起存金额——剩余18万,够不上20万,等于全笔作废只能整单支取。
我把这笔账算出来:三十万存5年期1.60%档,若持有2年全部支取,利息是300,000×0.05%×2=300元;而按原票面利率这两年本该拿到300,000×1.60%×2=9,600元。一来一回,差9,300元。
这就是我说的:20万门槛是个“全有或全无”的门槛,能锁死的钱才能进去。至于“20万”这个数本身,出自人民银行公告〔2016〕第13号;央行2026年6月发布的《大额存单管理办法(征求意见稿)》第七条也写明个人认购起点不低于20万元——注意,这份办法目前还停在征求意见,没有正式落地,所以门槛按现行20万看。
逃生口有两个:质押和转让。但转让这个口子,我在转让区截图里看明白了一件事:挂牌的老期次高票面存单,都是溢价卖的——票面2.90%、剩余期限3年11个月的20万存单,标价206,025.56元。你多付的6,025元,会把名义票面利率往下压。而且转让目前大多只在本行内成交,跨行通道没打通,这家银行10月12日还收紧了转让规则。邮储10月29日上新的两款里,三个月期0.85%那款直接写明“不可转让”——同样是存单,能不能转让要逐期次看条款。

第三笔账:同一笔五年期,三种票面摆在一起
三十万,五年期,三个选项直接算:
选项 | 票面 | 年利息 | 主要约束 |
|---|---|---|---|
大行挂牌定存 | 1.30% | 3,900元 | 无门槛 |
大行5年期存单期次 | 1.60%档 | 4,800元 | 20万起存、售罄要抢 |
储蓄国债第十期(5年) | 1.70% | 5,100元 | 100元起、单账户每期50万上限 |
财政部《国债业务公告2026年第191号》写明:第九期3年期票面1.63%、第十期5年期1.70%,发行期11月10日到19日,10日起息、按年付息;提前兑取按持有时间分档扣息,不满6个月不计息。

看到这儿你会发现:国债票面反而比存单高。我纠结了一晚才想明白,这0.1个百分点买的是“应急方式”的差别——存单能质押、能本行转让,国债提前兑取走的是扣息档位;反过来,国债100元起购、每人50万上限,钱不到20万的家庭根本不用纠结存单门槛。两个都是合规的“存款类”去处,按自己的锁死能力选,不是按票面高低选。
外资行和股份行的高息存单我也查了:民生五年期1.79%、永丰银行三年期1.92%(单期规模5,000万)、东亚银行1.90%。但我在我家那款1.60%旁边还是排不进它们——高票面附的是硬条款:我翻到某家中小行的期次页面,票面2.10%,写着不支持提前支取、单账户限购,产品页还挂着售罄章。看利率之前,先看交易规则。

我家的结论
三十万拆两笔:20万买带“可转让”条款的五年期存单期次(1.60%档),10万等11月10-19日发行期买五年期储蓄国债(1.70%),装修尾款另留活期。一年利息200,000×1.60%+100,000×1.70%=4,900元,比三十万全走挂牌定存每年多出1,000元,五年就是5,000元。
我顺手对了第五条线:《存款保险条例》(国务院令第660号)第五条,同一存款人在同一家银行的存款本金和利息合并计算,最高偿付限额50万元。我家在这家银行的本息合计还在线内,所以这次没有换银行的动作——线以上的钱,才需要操心“分不分家”。
带走三笔账(照做就行)
口径账:把你看到的每个利率标上是挂牌、期次还是宣传,宣传数字先查机构和日期;
应急账:提前支取损失=本金×(期次年利率−0.05%)×已持有年数,再核对部分支取后剩余是否够20万起存——算出来能锁多少就锁多少;
对比账:同期限的存单期次、当期储蓄国债、挂牌定存三个数字并排列表,连同门槛一起比。
最后一步的决策树:钱不到20万,直接看国债和定存,不折腾存单;三年内可能动用的钱,别进五年期;五年以上确定不动的钱,优先在“可转让/可质押”条款的期次里挑;单家银行本息合计逼近50万,先按存款保险划线再说。
大额存单返场不算新闻,抢得到抢不到也不算。真正要在家里的钱到期前算完的,是口径、条款、锁死期这三笔——这三笔算清了,再谈去抢哪一期。
作者声明:本文是老周替自己家算的账,我的选择不构成普遍建议;文中利率、额度、期次与条款均以您实际认购时的发行公告页面为准,下单前请再核对“提前支取/转让”条款原文。
内容由AI生成










