










16
19
保证终身续保的防癌险来了,百万医疗险还会远么?
2020-05-19 23:00:34
23点赞
160收藏
21评论
首发 | 「 吐逗保 」
大家好,我是一本正经的吐槽君。
早在四月初的时候,在《监管发文,可以终身续保的医疗险要来了?》中我就提到,银保监悄悄咪咪挂起的那条通知,可能会改变整个医疗险的格局。
原以为以保险公司开发产品的效率,能在年底前见到一个水花就不错了。
没想到仅仅过了一个多月,第一个吃螃蟹的人就出来了。
支付宝上周上线了第一款“保证终身续保”的医疗险——好医保终身防癌医疗险。
一、基本产品形态
产品形态看起来和其他防癌医疗险没有什么太大的不同:
 (制图By吐逗保,未经授权禁止转载)
报销因癌症所产生的,住院医疗、特殊门诊、门诊手术、质子重离子疗法费用。
外购药、重疾绿通和住院垫付这些该有的保障也是中规中矩。
牛逼就牛逼在它名字里带的那两个字“终身”。
并且还将保证终身续保写到了条款里,安全感爆棚:

也就是说在投保之后,产品下线、理赔、健康情况发生改变,这些情况统统都不会影响之后的续保。
只要没有隐瞒告知,按时缴费续保,那么就可以安安稳稳的保障一辈子!
二、小瑕疵还是有的
1、价格稍微有点点高
 (制图By吐逗保,未经授权禁止转载)
从表格可以看出来,好医保终身防癌医疗险的价格,和同期热销的其他防癌医疗险比起来,溢价还是有的。
考虑到和一年期产品的稳定性的差距,好医保终身防癌医疗险的价格也并非不能接受。
但产品本身就保留了之后涨价的权利,而且短期内的保障和一年期产品并没有什么差距,这个价格就姑且算是一个小瑕疵了。
2、几乎必然的涨价风险
好医保终身防癌医疗险诞生的基础,就是《关于长期医疗保险产品费率调整有关问题的通知》。
再加上目前的通货膨胀和医疗膨胀,后期的价格调整几乎是板上钉钉的。
不过好在按照规定,保险公司是不能随意调价的。
只有当产品赔钱,或者赔付率过高时,才有权利对产品价格进行调整。
每次涨幅不能超过30%,也不会针对个人进行单独调价。
怎么说呢,世上没有免费的午餐吧。
3、必须去指定医院治疗
和其他医疗险的医院限制有所不同,好医保终身防癌医疗险只有在指定的医院进行治疗,才可以100%赔付。
否则只能赔付90%!
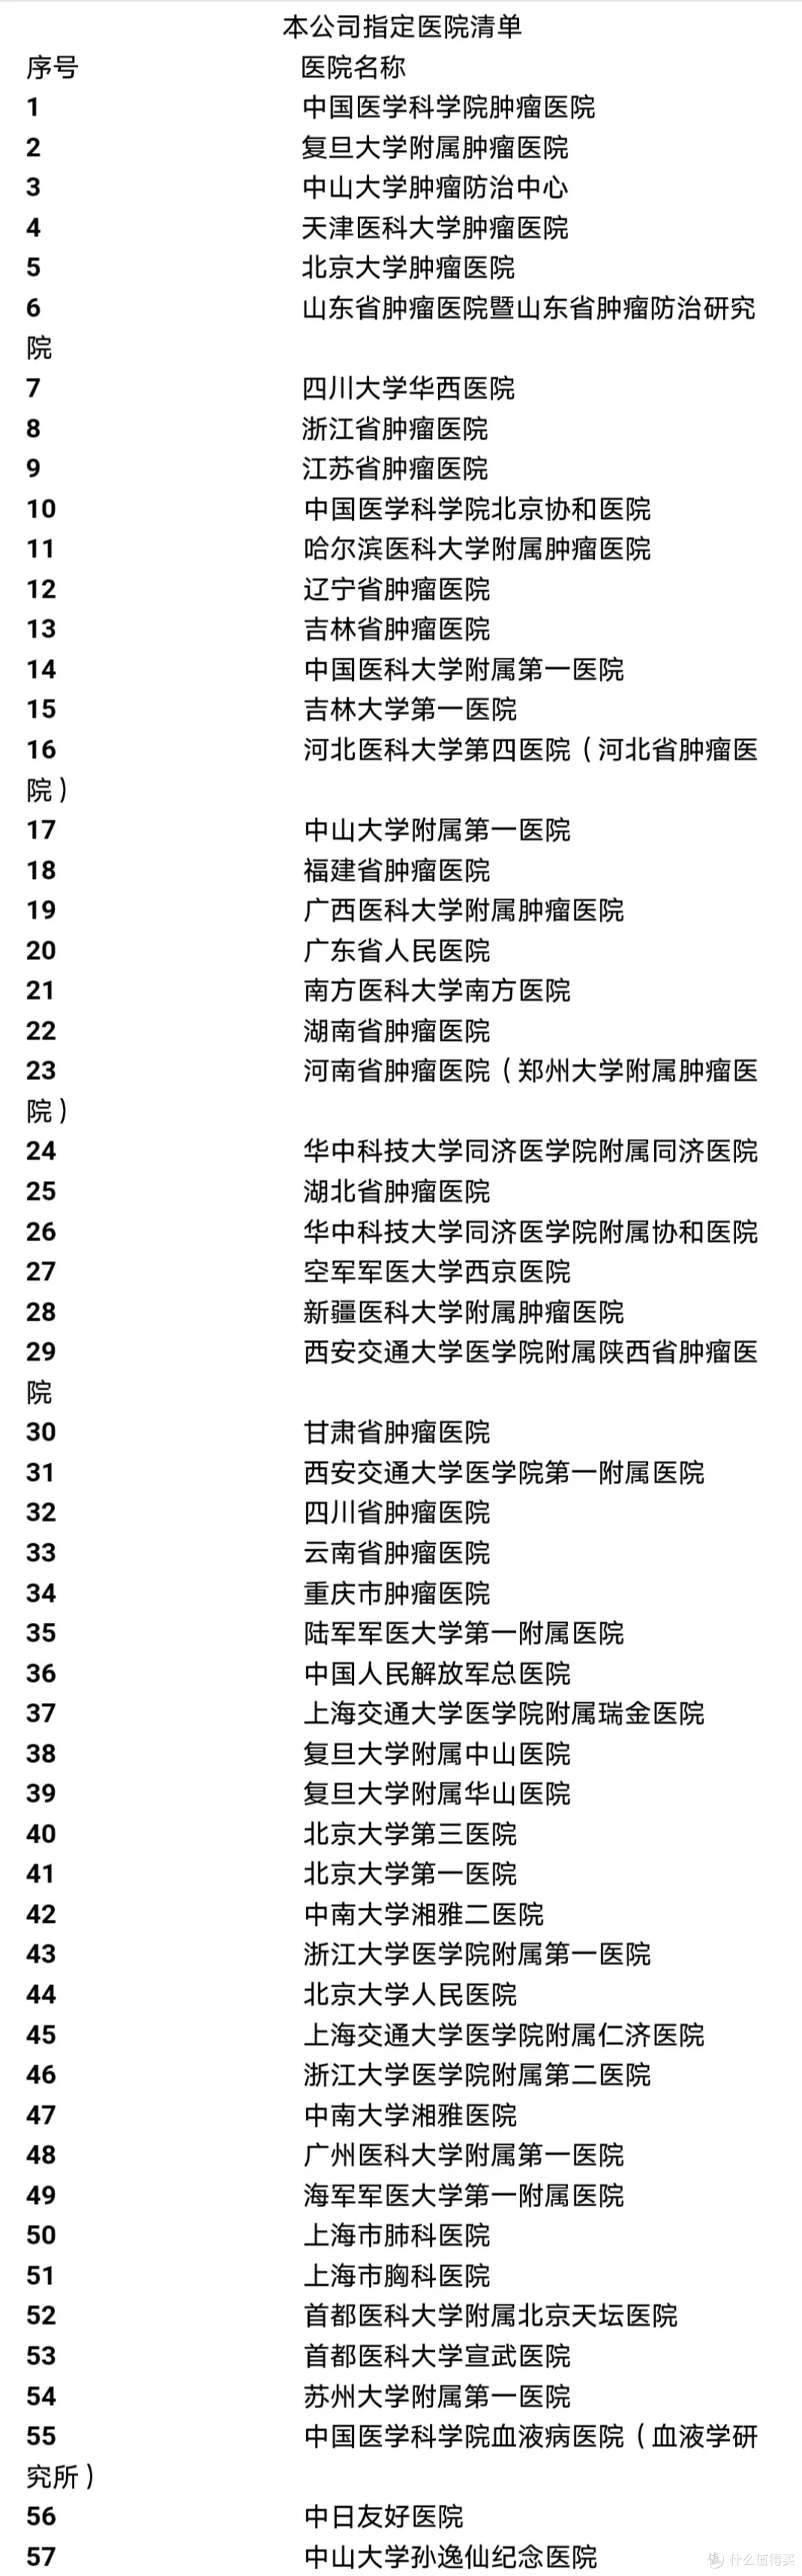
虽然都是国内治疗肿瘤比较好的医院,但除了北京和上海以外,其他地方大多数都需要去省会进行治疗。
所以对于大多数人来说,通勤就医时在所难免的了……
而且要注意的是,在异地就医时,社保的转诊手续是一定要去操作的。
否则在报销的时候,没有经过社保报销,而我们买的又是“有医保”版本的话,最后是只能报销60%的!
话说受医疗资源所限,往某些大城市办理转诊,还真的不是一件容易的事情……
4、院外购药必须遵守规则
好医保终身防癌医疗险的院外靶向药报销,必须符合特定的规则。
简单的说,就是在指定的药房,购买指定的药品,拿着指定的处方报销;
并且如果已经产生耐药性的话就不能买,买了也不报销。
药品虽然只有84种,不过好在很多数热门靶向药都在名单中。
每季度监管部门批准的特效药也会更新到清单中,不用担心之后药品清单和现实医疗环境脱节的问题。
整体来说,虽然流程不算过分,但是需要注意的点还是有不少的,购药的时候一定要严格按照流程来走。
否则操作不当不符合流程,而导致不能理赔的话,昂贵的靶向药绝对够大多数家庭喝一壶的。
三、我知道你想问什么
1、什么人适合这款产品?
身体健康的群体就不用考虑了,安心的续保现在有的百万医疗险就可以了。
好医保终身防癌医疗险再好,那也只是防癌医疗险,只能报销罹患癌症所产生的费用。
而百万医疗险不限制疾病种类,只要花费超过免赔额,就会100%报销。
所以即使癌症能占据所有大病的6~7成,即使续保条件再好,健康群体也完全没有必要舍弃百万医疗险去选择防癌医疗险!
只有在身体不满足百万医疗险健康告知的时候,比如罹患高血压、糖尿病、心脏病等疾病。
才会去舍弃一定的保障,选择防癌医疗险。
切记!
2、之后会有终身的百万医疗险么?
几乎是必然的。
之前没有保证终身续保的医疗险,主要就是政策的限制。
而如今政策的放开,又有了防癌医疗险试水的情况下,百万医疗险的登场基本只是时间问题而已。
另外有个小道消息:
在这周稍晚一些,爱心人寿即将上线一款保证续保20年期的百万医疗险。
品!
你品!
你细品!
3、有了终身的医疗险还需要重疾险么?
当然需要!
之前购买百万医疗险之后,还需要重疾险的原因主要有两点:
百万医疗险续保不稳定,下线了重疾险还能顶上,帮忙解决医疗费用;
百万医疗险是报销型,只能报销医疗费用,而误工费、营养费、护工费等这些费用,只能通过给付型的重疾险来解决。
所以就算终身续保的百万医疗险上线了,也仅仅是解决了第一个问题而已……
话说Dr.Barnard在发明重疾险时的本意,其实就是为了解决第二个问题的!
想想疫情时收入断了两三个月的窘境,而罹患重疾会把这个时间拉长到3~5年,这绝不是勒紧裤腰带就能解决的问题。
所以就算百万医疗险可以续保终身,也丝毫不影响重疾险的必要性。
四、写在最后
总的来说,好医保终身防癌医疗险的象征意义,其实大于实际意义。
作为市面上第一款保证续保终身的医疗险,主要目的还是保险公司借用大流量平台,来试验一下终身医疗险的可行性。
随之而来的创新型医疗险绝对不会在少数,大家静观其变就好。
PS:终身百万医疗险诞生之日,估计就是医患关系缓和之时,因为做检查再也不用心疼了~
——————————
了解更多保险知识,解答更多保险疑问,欢迎关注:吐逗保,让保险不那么枯燥!
声明:
本文著作权归作者所有,复制转载请联系作者获得授权,商业转载请注明出处。













caracj
校验提示文案
霖度
校验提示文案
神秘赵大妈
校验提示文案
蚂蚁跳高
校验提示文案
naehana
校验提示文案
蚂蚁跳高
校验提示文案
神秘赵大妈
校验提示文案
霖度
校验提示文案
naehana
校验提示文案
caracj
校验提示文案