前阵子知乎冒出个热帖:一位家长为了接送孩子方便,买了辆雅迪电动车,准备顺手上个保险,结果咨询了一圈发现——只给新国标车型承保。知乎
车主懵了:车是正规门店买的,怎么就上不了保险?
评论区更热闹。有人说自己这边保险公司压根没有承保电动自行车的意思,连电摩都只卖交强险,商业险一律拒保。知乎
也有人反过来羡慕别人那儿还能给新国标车落保险。同一个话题,各地温差大到离谱。知乎
保险公司为啥只认新国标?
逻辑不复杂。新国标车有3C认证、能上牌、防篡改,风险看得见、算得清。老国标车和超标车呢?车况参差不齐,改装、解限速根本查不出来。更要命的是,超标车一旦出事故,可能被鉴定为机动车——车辆性质说变就变,保险公司的定价模型直接失灵。第一财经
风险算不清,干脆不承保。这是保险公司的账,不是针对谁。
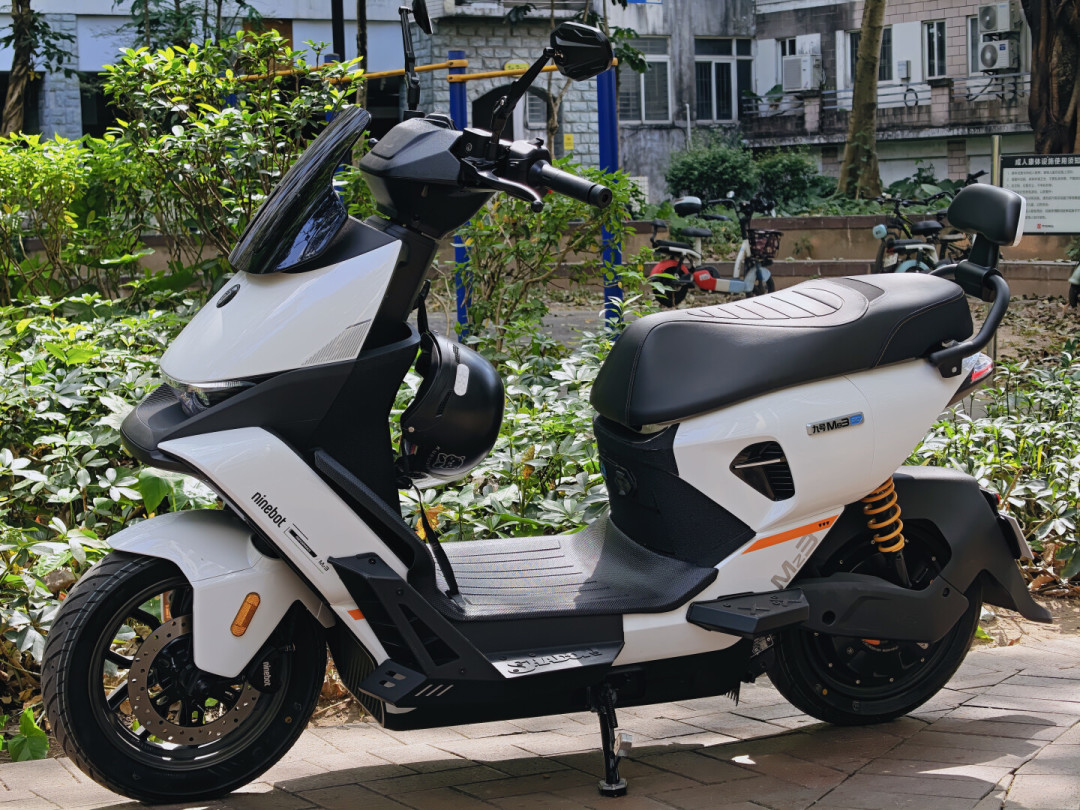
骑老车的,保障怎么办?
先说清楚一个前提:电动自行车属于非机动车,国家从来没强制它买保险,也没有交强险这一说。知乎知乎
但"不强制"不等于"不需要"——撞伤行人,赔偿几万到几十万都常见,这不是吓唬人。知乎
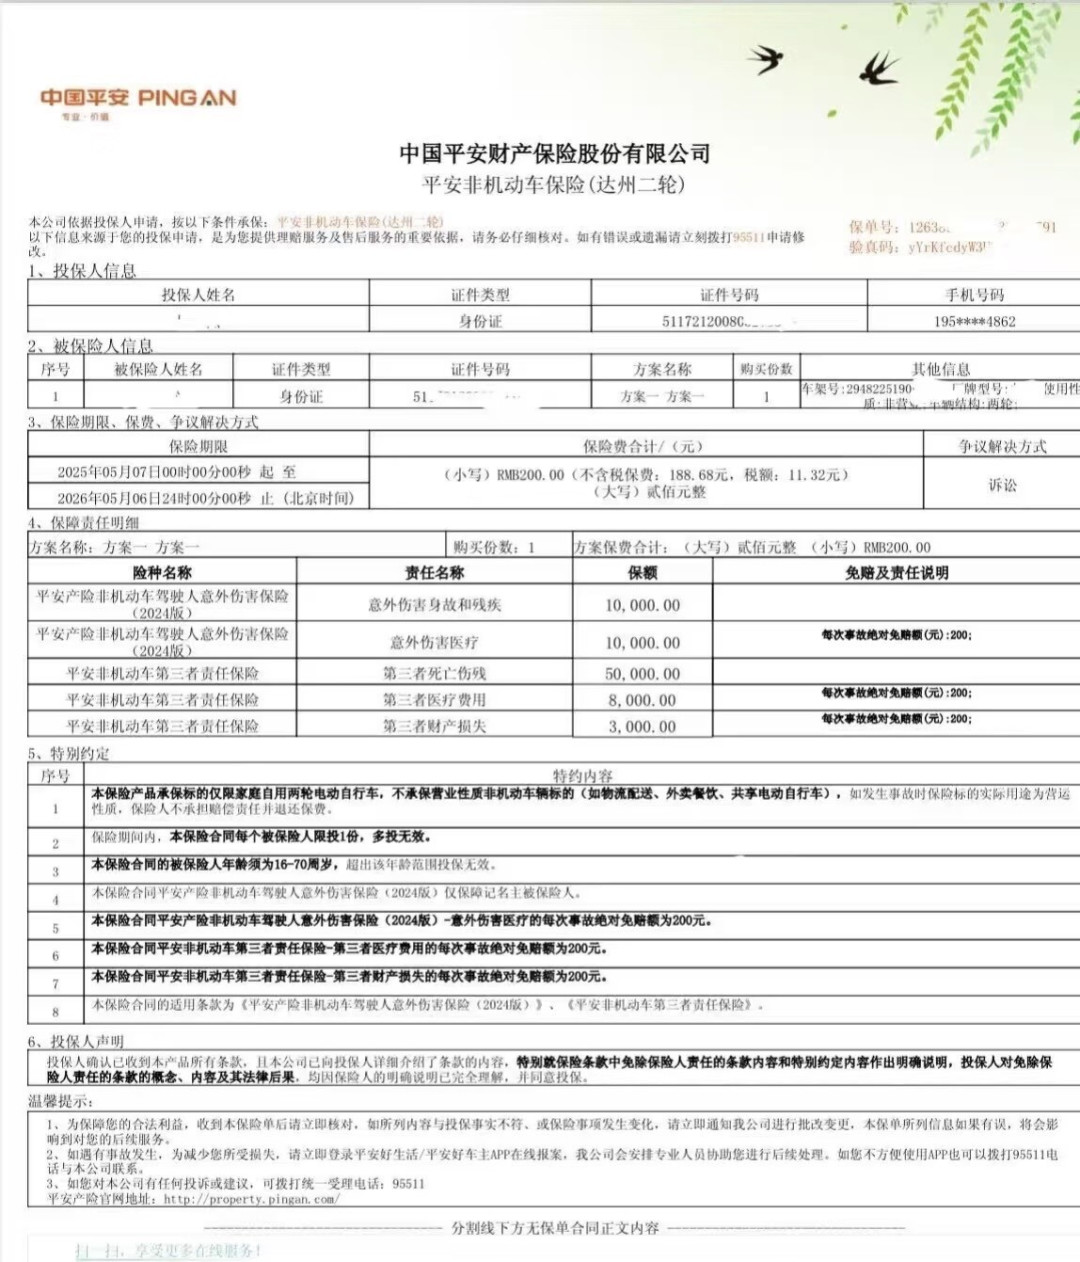
市面上专门保非机动车的产品,其实便宜得让人意外。拿平安的一款骑行险举例:保自己意外+赔第三者,10万保额一年45元,25万的114元,50万的204元,而且不用绑定具体车辆,家里谁骑都算。一两百块钱兜住"撞人赔不起"的大风险,这笔账怎么算都值。知乎
但下单前,几条免责必须看清:
改装车不赔。私自改装导致车辆被认定为机动车的,一分不赔。
外卖、快递工作期间不赔。跑单的骑手得另找营运性质的保险。知乎
这类产品多数只赔人身伤害,不赔对方财产损失,医疗也限社保范围内,还有100元免赔额。
最大的坑不是保费,是车的"身份"
江苏有个案子值得所有骑电动车的人看一眼。朱某推着一辆带脚踏的台铃电动车,带孩子过斑马线,和直行的电动车没有任何物理接触,对方摔倒骨折。事后车辆一鉴定:列入工信部机动车公告目录,属于轻便二轮摩托车——法律意义上就是机动车。知乎
因为朱某没买交强险,法院判:本应由保险公司在交强险限额内赔的钱,全部由车主本人先行承担,限额内不分主次责任;超出部分才按责任比例分摊。最终连赔偿带诉讼费,朱某掏了五万四千多。知乎
当然,司法口径也有地区差异。河南高院民一庭就明确解答过:电动车被鉴定为机动车、但客观上无法投保交强险的,不宜让车主在交强险限额内担责。可真出了事,你赌不起自己遇到哪种口径。知乎
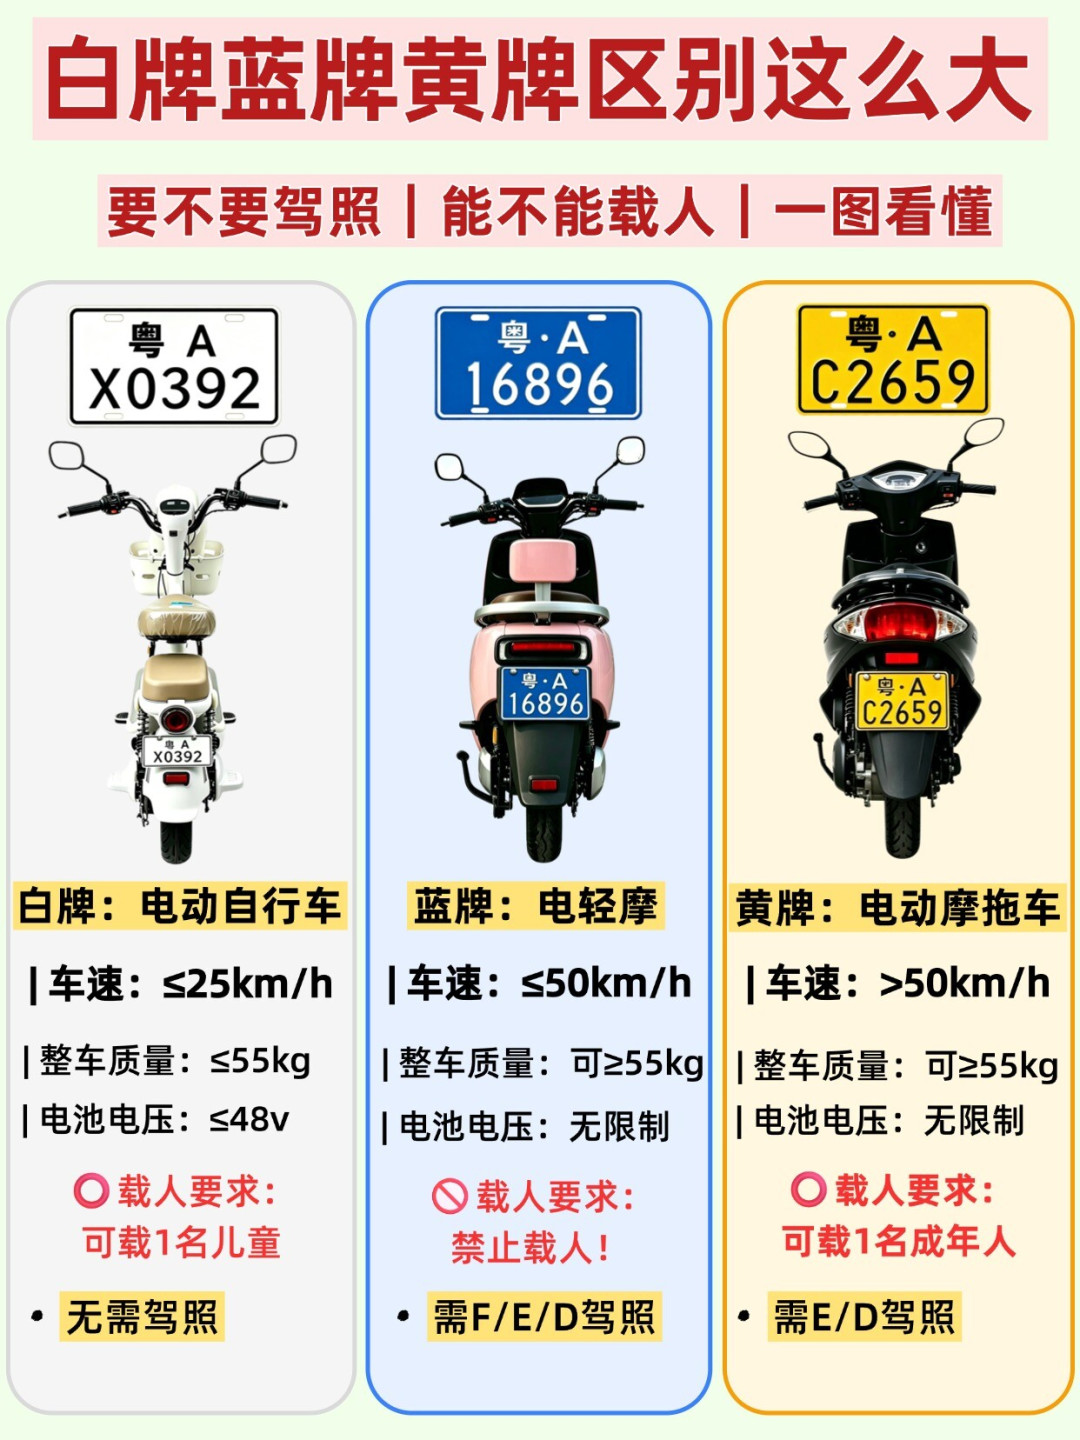
最稳的做法是买车前问清楚:这是"电动自行车",还是"电动轻便摩托车"?后者就是机动车,要上机动车牌、要有F证、必须买交强险,一样都不能少。
买了保险,出险后别干等
理赔速度分几档:小额剐蹭、责任清晰的,一般1到3个工作日到账;涉及人伤、要做伤残鉴定的复杂案件,15到30个工作日也正常。法律底线是《保险法》第二十三条:达成赔偿协议后,保险公司必须10日内支付赔款。真被拖了,先向保险公司正式反馈,不行就拨12378金融监管投诉热线。知乎
顺带说一句:非机动车的三者险、驾乘险是支持退保的,买错了还能退,别嫌麻烦将就一整年。知乎
保险挡不住事故,但能让一次意外不至于压垮一个家。骑小电驴的你,这笔账值得花五分钟算清楚。