十月底,正是一年里最尴尬的查账窗口:10月的账单刚出,11月还赶着双十一的账单高峰。就在这个节骨眼上,不少浦发持卡人在小红书、微博上发帖发现自己用了好些年的还款日"变了":有人从15号变成13号,有人22号变20号,有人26号变24号,甚至有位广西的卡友发现自己从19号直接挪到了13号——一下子少了6天。
第一反应基本都是同一个:银行是不是背着我改了合同?
先说结论:这不是个案,也不是账单出错,而是浦发信用卡中心今年7月公告、9月正式生效的一次规则调整——到期还款日从"跟着月份浮动"改为"按账单日固定"。公告是真公告,但你感觉到的"日子提前"也是真的。这篇要替中度以上浦发卡友把这轮调整对清楚:你的日子会变成哪天、哪几类人这期就要改设置、双十一之前有哪些坑。
一、先把事实链摆出来:7月公告,9月生效,10月集中"撞见"
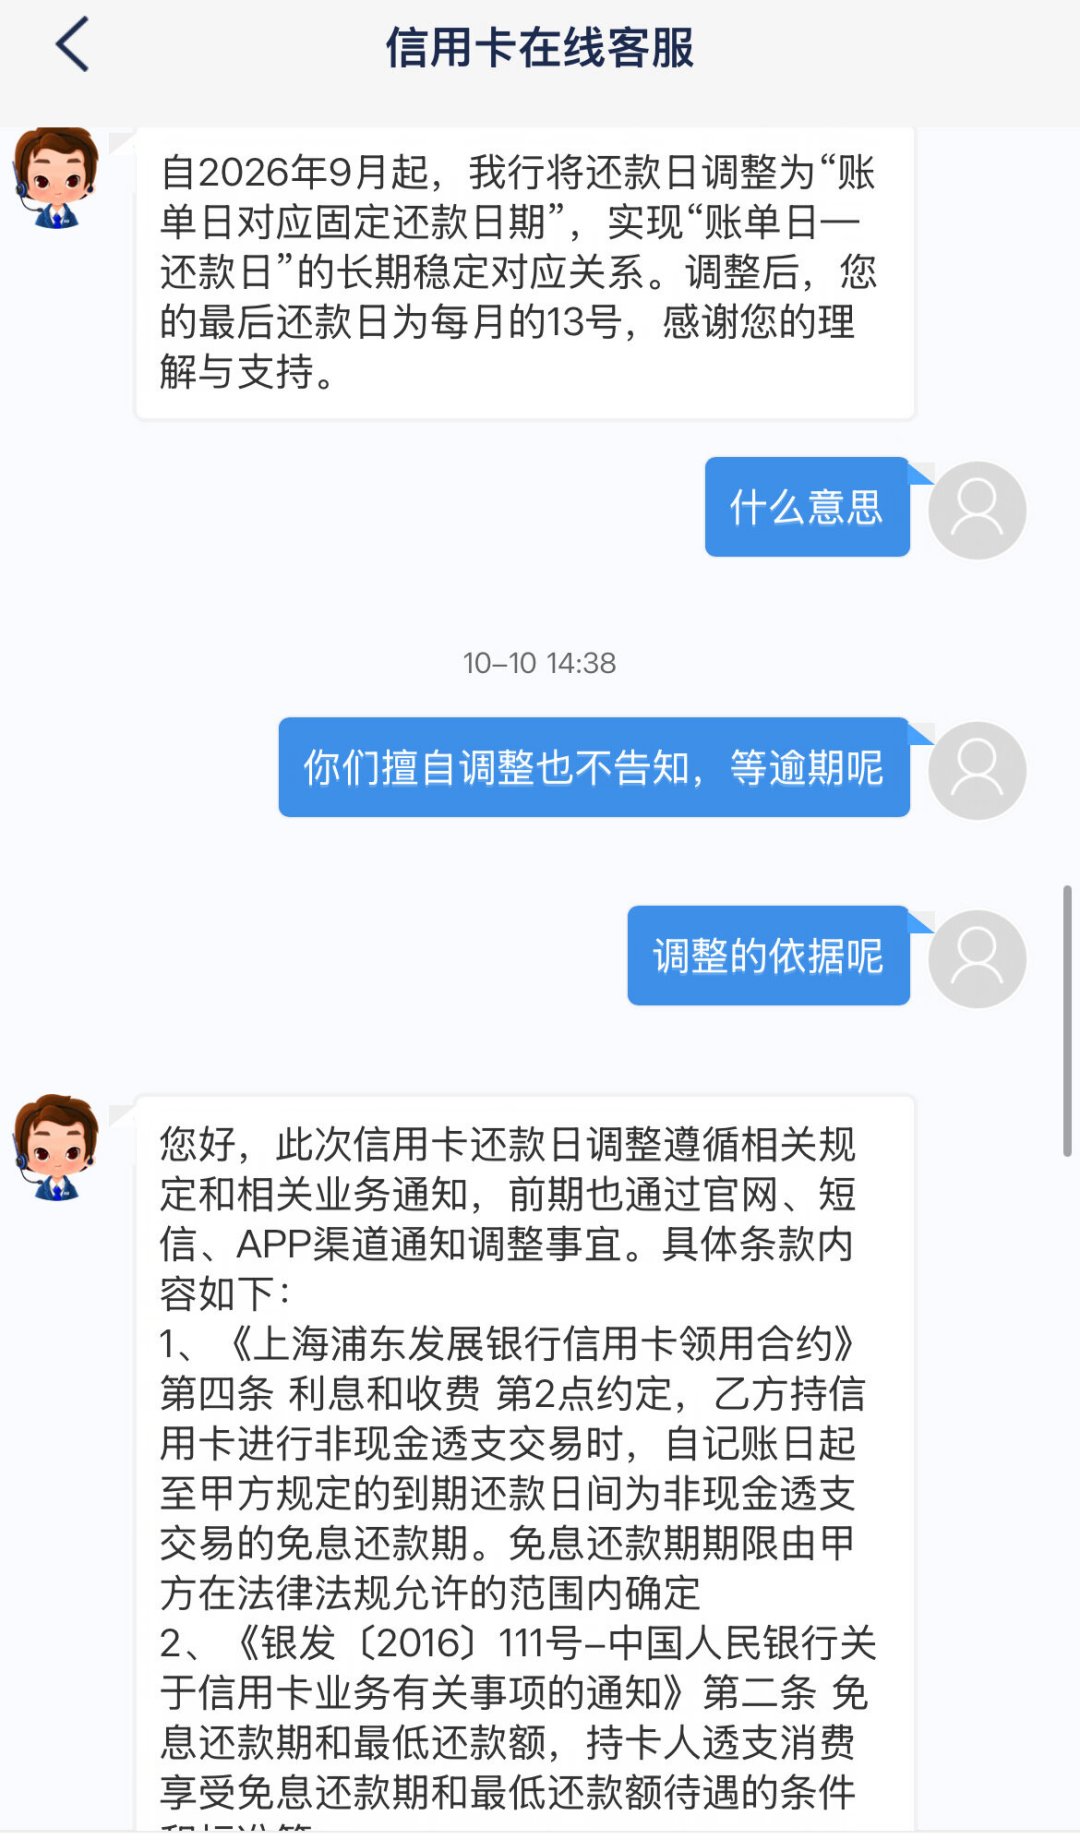
根据浦发信用卡中心的公告,2026年9月起调整个人信用卡到期还款日规则:按照账单日分别设定固定到期还款日,实现"账单日—还款日"的固定对应,之后每月到期还款日不再随月份变化。过渡期间,持卡人可以通过短信、浦大喜奔APP、微信服务号等渠道查看账单,按账单上显示的实际到期还款日安排还款。微博
为什么大家10月才集中炸锅?因为规则9月才生效,而大多数账单周期要跑完整一轮,你才会在新账单上"第一次亲眼看到"新日期。知乎上8月就有人专门提问这次调整会带来哪些变化,问题描述里写得很直白:新规则按账单日分别设定固定的到期还款日,实现“账单日—还款日”的长期稳定对应,并于2026年9月正式生效。但真正形成情绪高峰,是10月中下旬这波出账单。时间卡得很巧:再过半个月就是双十一,很多人11月的消费压力本来就大,这时候还款日往前挪,影响会被放大。知乎
二、社区样本对照:挪了多少天,是不是所有人都被提前
目前浦发没有公开一张"账单日对应还款日"的全量对照表,但把小红书、微博上的真实反馈拼起来,能看到一个大致分布:
持卡人所见变化 | 来源与时间 |
|---|---|
还款日15号→13号 | 小红书"避雷浦发信用卡",10月10日 |
还款日26号→24号 | 小红书"浦发超6积分"帖,10月29日 |
还款日22号→20号 | 小红书帖评论区用户反馈,10月10日 |
还款日15号→14号 | 小红书帖评论区用户反馈,10月15日 |
还款日19号→13号 | 小红书帖评论区用户反馈,10月26日 |
样本量不大,但方向一致:全部是往前挪,幅度从1天到6天不等。评论区高赞的那句"免息期变短了,郁闷",基本代表了这波用户的核心情绪。浦发信用卡中心的官方账号10月10日也出现在了评论区,留言请用户私信联系电话跟进处理——说明官方侧已经感知到集中咨询,但公开渠道能查到的仍然只是"看账单"三个字,没有自助对照工具。小红书
需要说清楚的一点:从老规则切到新规则,每个账单日的落点不同。老规则下"账单日后固定间隔"会因月份长短在日历上左右漂移1-2天;新规则把这个漂移"钉死"成一个日期,钉在哪个位置,取决于你账单日对应的那组设定。所以有人挪2天,有人挪6天,也有人可能正好钉在原来浮动范围的中位、几乎无感。证据只能覆盖到这里:哪些账单日组合会提前、哪些不受影响,以你自己账单上显示的实际日期为准,不要替别人推算。
三、先纠正两个误读
误读一:“银行擅自动了我的合同。”
这次调整有公开公告、有生效时间表,性质是格式条款项下的服务规则统一调整,和"偷偷改账单扣28元"那种没公告、没通知的扣费不是一回事。判断依据很简单:打开近期任意一期账单,到期还款日、账单日、最低还款额三项如果彼此一致、且和短信提醒对得上,那就是规则切换,不是记账异常。真觉得没收到任何提示、且账单内部对不上的,走10月10日官方账号留的那条路:95528客服→书面核实调整依据。
误读二:“固定还款日 = 银行纯占便宜。”
固定日子对守时的用户其实是省事的:以前2月账单的还款日和3月账单可能差一两天,日历提醒每月都要改一次;现在设一次提醒用到天荒地老。真正被压缩的是另一群人——原来靠着浮动多出来的那1-2天缓冲、习惯把资金顶到最后一天才还的人。免息期没有"被修改",但浮动月份里白捡的那1-2天没了,这对月末永远"刚刚好"的人来说,就是实打实的现金流动缺口。
四、四类人这期必须动手,一步都别拖
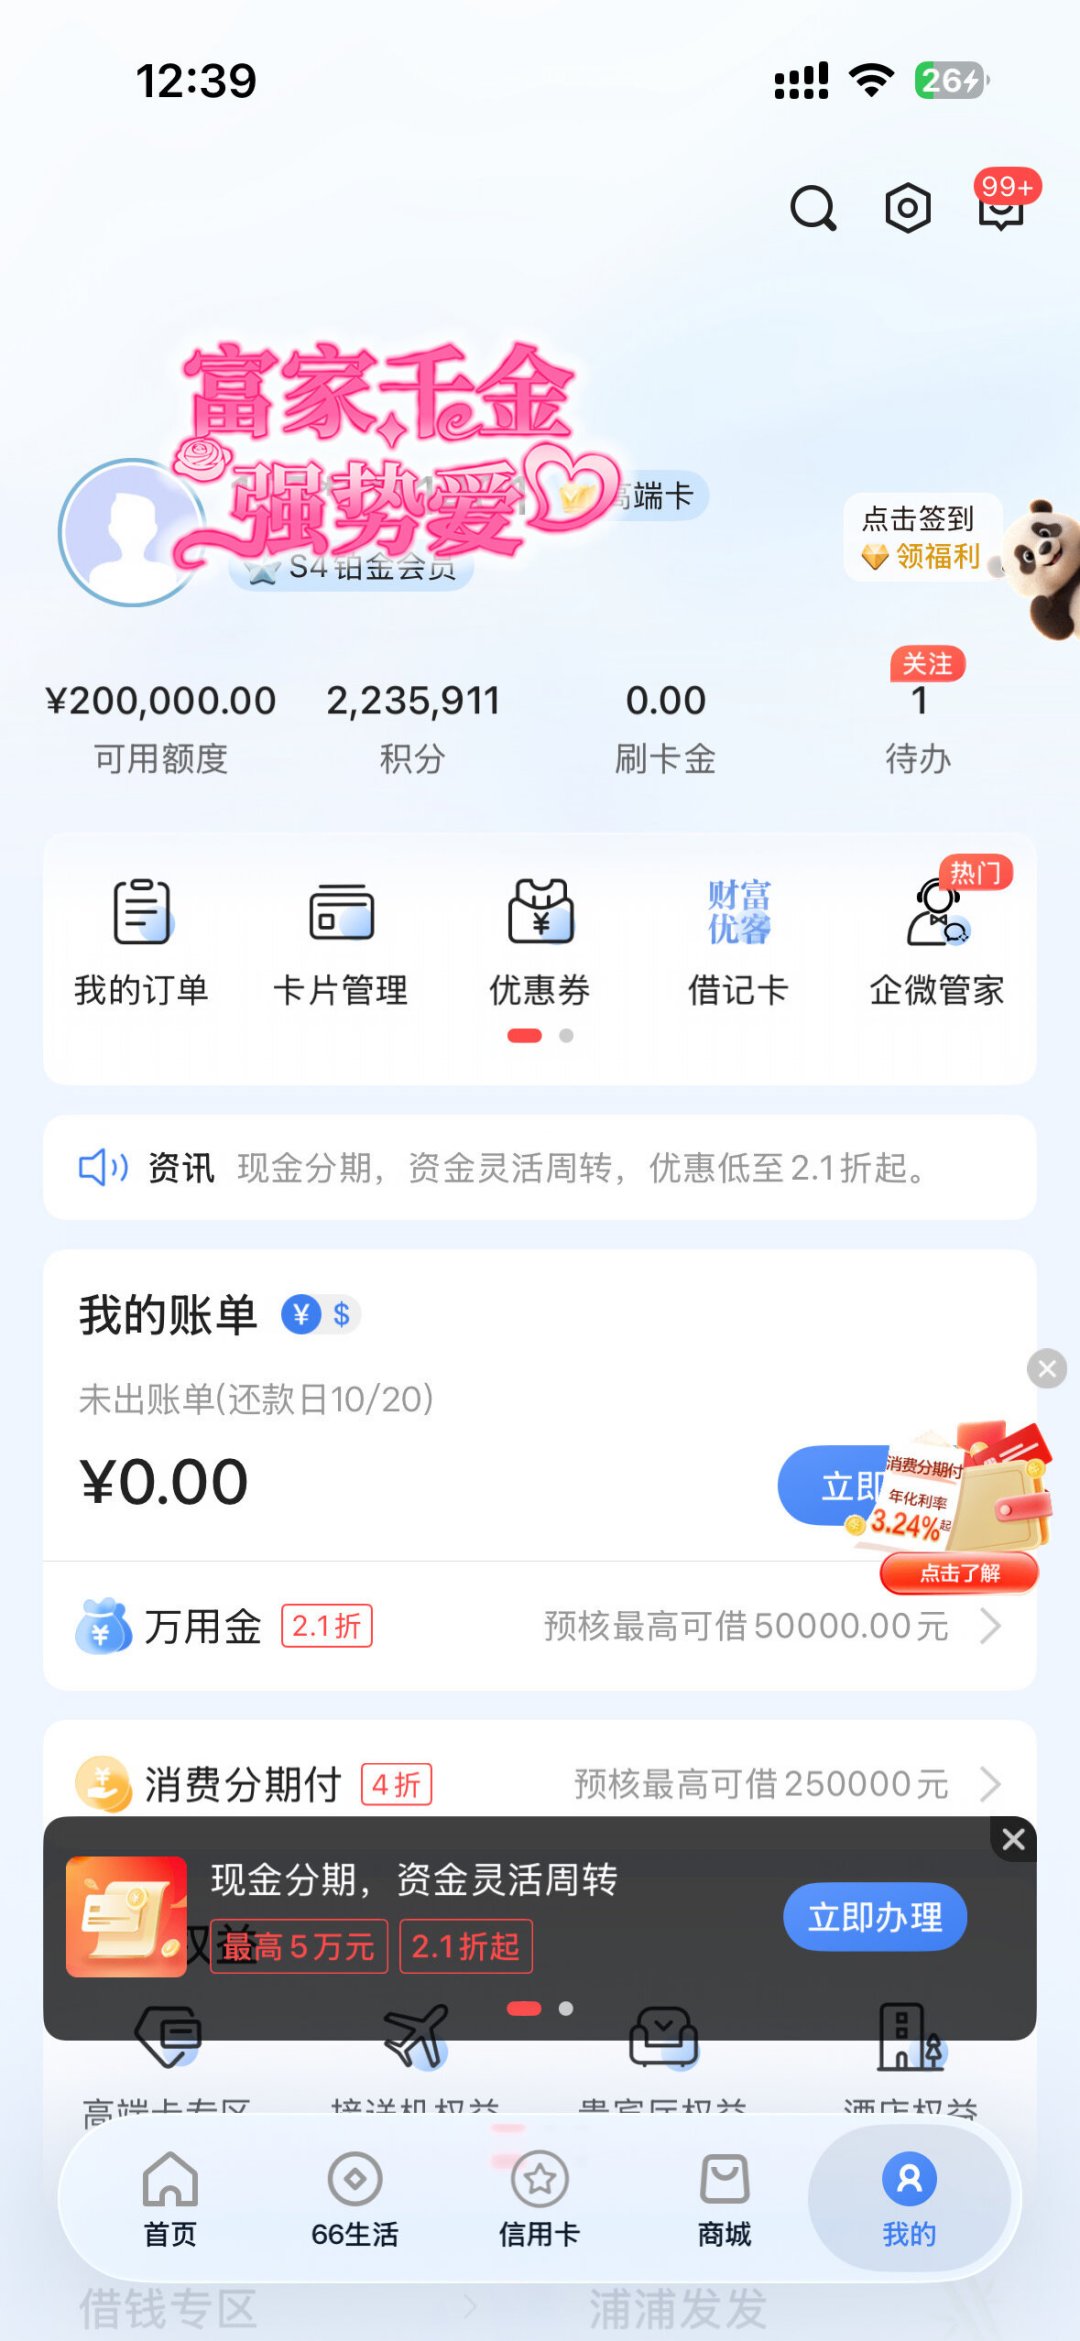
1. 设了自动还款的。 绑卡自动扣款的时间跟着到期还款日走,但你的工资到账日不跟。原来26号扣款刚好发完工资,现在24号就扣,中间差的那两天就是逾期风险。去浦大喜奔APP核一遍自动还款协议状态和扣款日,必要时把还款日调整(浦发支持更改账单日,间接影响还款日落点)或改手动还款。
2. 月末发工资、靠免息期周转的。 把11月的资金计划按"新还款日"重排一遍:双十一的尾款、10月账单、11月账单三条线的日期现在是否互相打架,别等逾期短信才知道冲突。
3. 多张浦发卡、或者浦发+其他行卡错峰还款的。 固定日之后,你手里几张卡的还款日可能第一次撞进同一天。杭州就有卡友今年8月公开发帖,认为这次调整是“未经客户同意擅自更改”,甚至说银行不及时改正就要去法院起诉。错峰布局要趁这轮重排。微博
4. 已经逾期或在协商分期中的。 协商方案里写的分期还款日和账单到期还款日是两套时间,规则切换时务必打电话确认方案不受影响,别默认"银行知道我的情况"。
五、容时是最后的保险丝,但它不是万能药
社区反馈里,浦发客服口径存在还款容时服务,有持卡人记录到自己逾期后致电客服,得到“会有三天的一个宽限期”的答复。但请把这句话听完整:容时不是法定义务,具体天数以你的领用合约和客服确认为准,而且容时通常只兜"忘还",不兜"少还"和大额分期未到账。真正安全的心态是:固定日之前一天把钱还掉,把容时当成保险丝,而不是当成第二还款日。万一新日期让你踩了线、产生了逾期记录,第一时间打95528说明规则切换导致的混淆,争取非恶意逾期处理;协商不成的,走12378这条监管投诉渠道,全程留通话记录。知乎
六、继续观察什么
两个信号值得盯着:一是其他银行会不会跟进——信用卡行业里固定还款日早就不是新鲜事,建行早在2016年就公告过龙卡到期还款日调整为固定还款日。卡友们的用卡记录里,招行等行也长期采用固定还款窗口,浦发属于较晚完成切换的一批。跟进本身不是风险,"跟进时给不给自助对照查询"才是用户该争取的东西。二是浦发会不会把"账单日—还款日"对应表做成公开查询——按社区目前的咨询热度,这一步早晚要有,有了才算把这次切换的服务成本真正抹平。微博
一句话收尾:这次调整本身不新,但10-11月这个生效后的第一个账单季,是踩坑高峰。今晚就花五分钟,把你每张浦发卡的账单日、还款日、自动还款扣款日记进同一个日历——双十一前,这一步比任何羊毛都值钱。