等等党等了大半年,终于等来固态开始降价——但等来的不是抄底信号,是厂商提前发的预告片:跌价马上暂停。
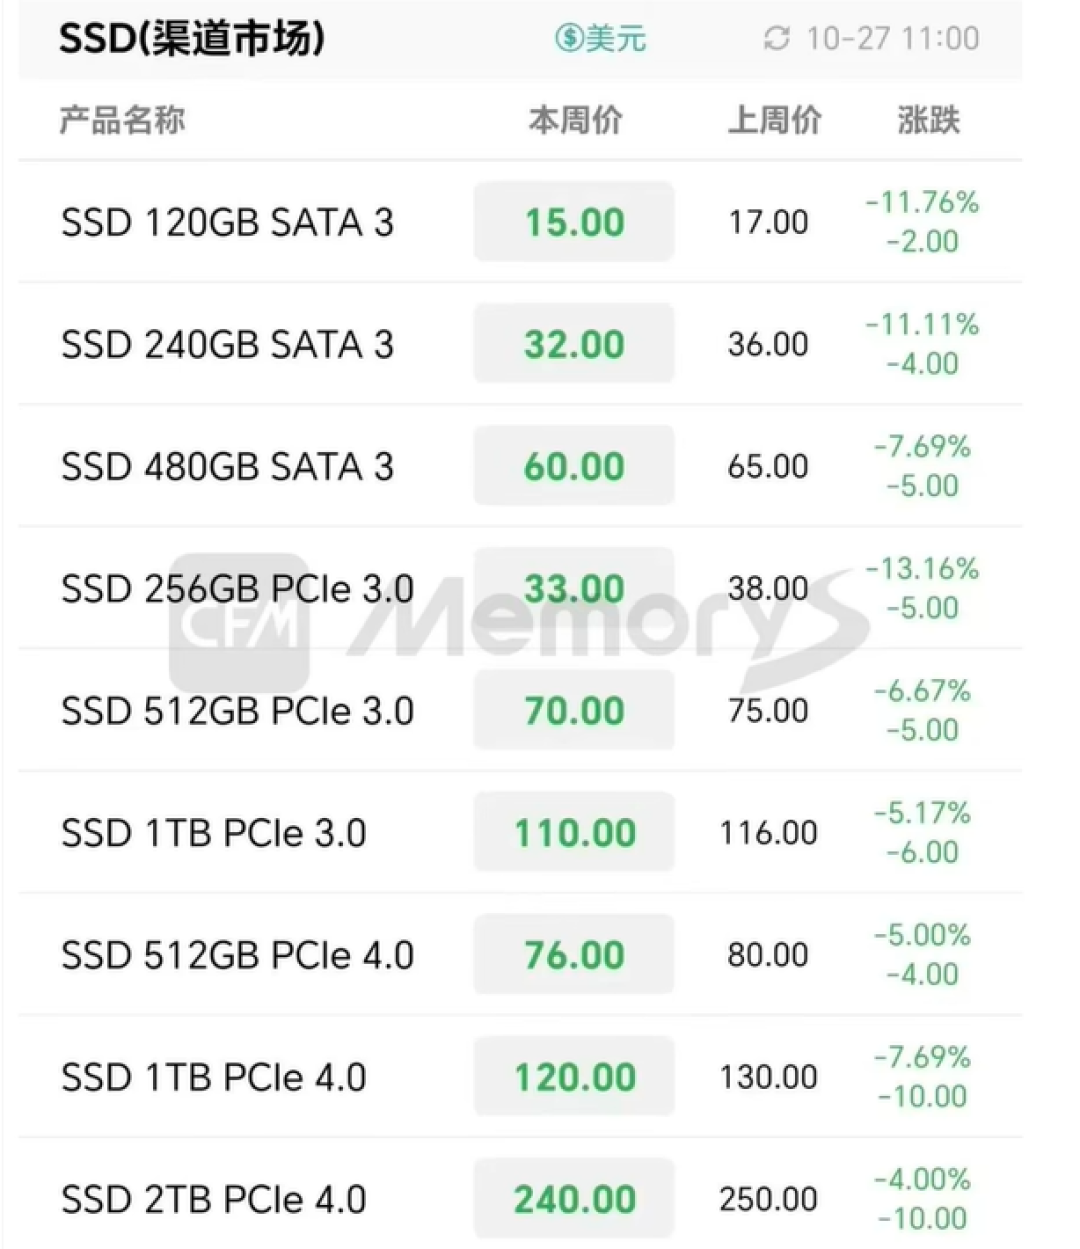
这两天硬件圈的消息是拧着的。CFM闪存市场10月27日当周的渠道报价显示,SSD价格全面下调。铠侠则在同一周发布财报,警告闪存价格即将停滞。一边是真降,一边是"别指望更多了"。知乎知乎知乎
先看固态这本降价账。120GB SATA单周跌11.76%,256GB PCIe 3.0跌13.16%,1TB档位录得5.17%的下调,连最不愿意动的2TB PCIe 4.0也跌了4%。现货市场同样对得上账,TrendForce数据显示TLC闪存芯片单周下跌9.19%。这不是平台补贴撑出来的营销降,是渠道先扛不住了——而内存条那边的渠道报价,涨跌两栏都是0。知乎知乎知乎
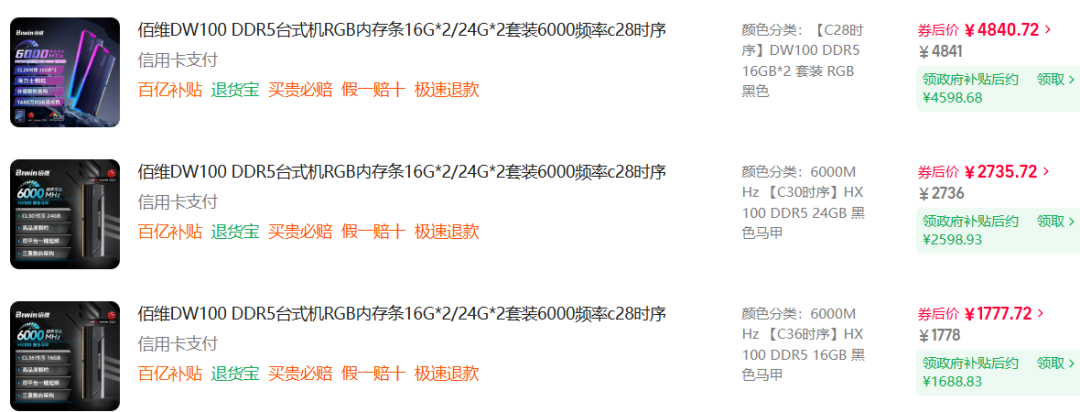
那为什么内存敢扛?供应链结构不一样。NAND产品同质化严重、玩家多,年底KPI压力之下谁先扛不住谁先降价;DRAM则是三星、SK海力士、美光三家握着绝大部分产能,控货稳价的意愿和能力都强,海力士三季度营业利润率做到80%,这种利润水平下没有主动让价的理由。海力士甚至放话:未来三年DRAM和HBM产能几乎售罄,供不应求可能持续到2030年。三星的判断更直接:短缺持续到2028年。等内存回到白菜价,这轮大概率是等不到了。知乎知乎
但别急着抄底,这波固态降价有三个冷细节:
降幅最大的是老和小。SATA、PCIe 3.0、256GB档跌得漂亮,但1TB、2TB这些真要买的型号,恰恰是跌幅垫底的。
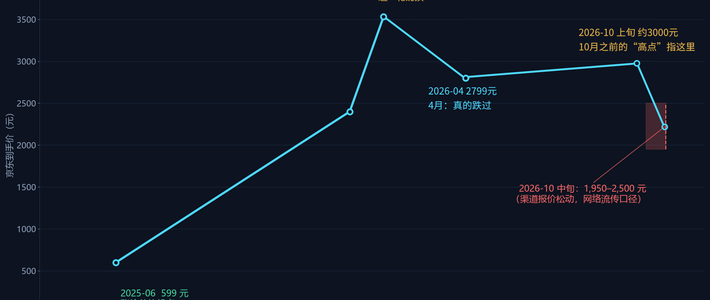
渠道降价≠零售降价。渠道报价是出厂到渠道的一手价,零售端反应有滞后:1T固态零售还在800到1000多元区间,相比前期高点的调整幅度只有20到50元。对比涨价前200多一块的1T,价差仍有好几倍。知乎知乎
窗口可能比想象中短。铠侠说的不是"不涨",是"下季度涨幅只有个位数",而且明年的全部产能已被订完,签的是超大规模数据中心的长约。长江存储扩产是唯一看远的压价变量。知乎
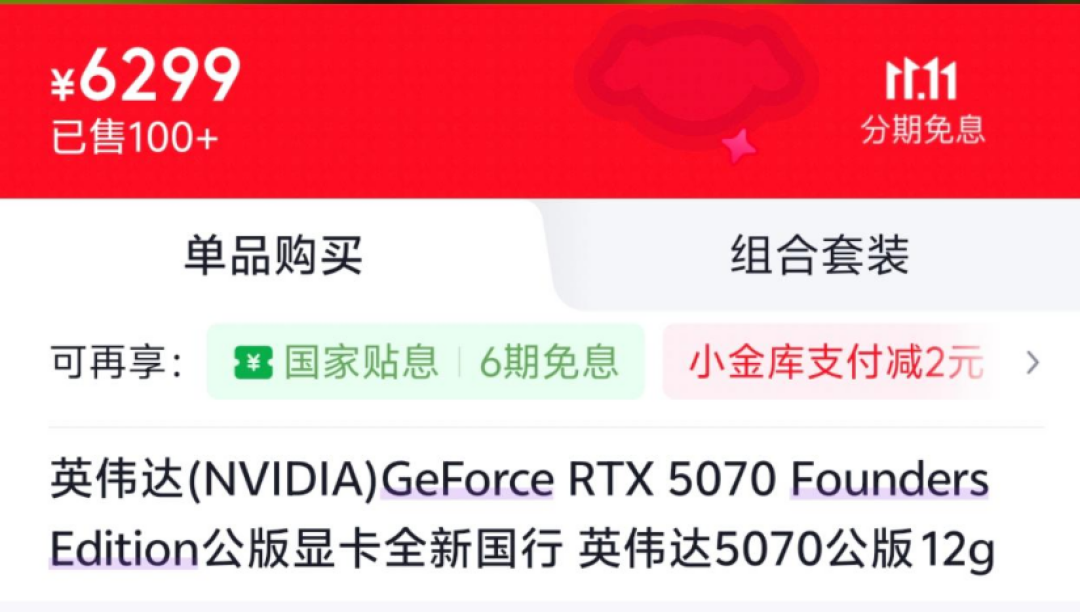
评论区问得最多的一句是:“是不是配合双十一才降的?过了双十一又涨上去?”。看走势,这次降价是需求端逼出来的:10月以来装机硬件销量普遍下滑两到三成,库存压着渠道,不得不抛货。能涨回去的是节日营销,涨不回去的是压在仓库里的库存。但也别把这句话读成大跌的开始——铠侠财报已经把预期摆在那了,厂商自己对涨价都没把握了。知乎知乎
所以行动清单就三句话:这个月刚需装机的,固态现在就可以动手,优先盯实际降价的在售型号;内存该买就买,别指望等到涨价前的价格;想双11和明年618接着等的,固态和内存你只会等来其中一个。