













5
7
房贷能延到40年,我算完自家3道线,只剩3年
2026-10-24 12:12:07
0点赞
0收藏
0评论
发薪日后,家庭群里转起"个人住房贷款最长期限从30年延长到40年"的消息。我也有点心痒:我家2021年买房,30年商贷还剩25年,剩余本金按100万元示例口径算、年利率3.2%,如果能延10年,月供可以少886元。
我把条件翻完、账算完:这40年不是人人有份,得先过三道线。我家把三道线过完,只多出3年。
一、先查规则:40年是"谈出来的选项",不是发下来的福利
8月28日,央行和金融监管总局联合发文,把个人住房贷款的最长期限从30年提高到40年;公开报道提到,这是1999年上限从20年调到30年之后,27年来的第一次调整。配套的《个人住房贷款管理办法(试行)》把存量贷款展期的口径写得很紧:展期期限累计不得超过原贷款期限的一半;原期限加展期期限合计不得超过40年;40年是上限,具体年限由借贷双方协商。
9月4日澎湃新闻报道,工行、建行、农行、中行、邮储、交行六家国有大行的客服口径均已确认可受理延长贷款期限的申请,但没有任何一家会自动生效:要联系贷款经办行提出申请,银行重新评估还款能力和征信,审核通过后重新签订变更协议。管理办法还要求,同意展期的银行要"按照实质风险状况进行风险分类"。就为这句话,我差点把账算成一半就收工——后面会讲,这句话才是最容易被忽略的成本。
二、第一笔账:我家能延到哪一年——"一半"我先看岔过
我第一笔就算错。看到"不得超过原贷款期限的一半",我以为30年的合同能延15年。再对第二道线:30+15=45,超过40年总期限线,所以年限上限只有+10年。这一步的错,是只盯住一条线造成的,三道线得一起看。
第二盆冷水来自年龄线。公开报道里多数银行执行"借款人年龄+贷款期限不超过75"(有报道提到部分网点按80、85的口径,最终以经办行审批为准)。我今年47岁,剩余25年加10年是35年,47+35=82,直接超线。倒过来算:75-47=28,我家剩余期限最多只能延到28年。
别人家的"40年房贷",我家过完三道线,只剩多出来的3年。
更意外的在后面。我致电经办行才问清:展期在银行内部属于贷后调整业务,会重新走一次审批,这笔贷款会按实质风险重新分类。我问到征信报送环节怎么体现,银行答复以网点口径为准。也就是说,申请延期这件事本身有审核成本,还要占用一次审批记录。给盘算延期的朋友提个醒:算账之前,先向经办行问三句——是不是按展期业务办、会不会触发重新审核、征信上如何体现。
三、第二笔账:多延3年,值不值
口径先摆明:假设剩余本金100万元、年利率3.2%(存量房贷利率调整后的常见口径)、等额本息、还剩25年。
不延:月供4847元,25年合计还息45.4万元。
延到剩28年:月供4510元,每月少还337元;合计还息51.5万元,多付6.1万元利息。
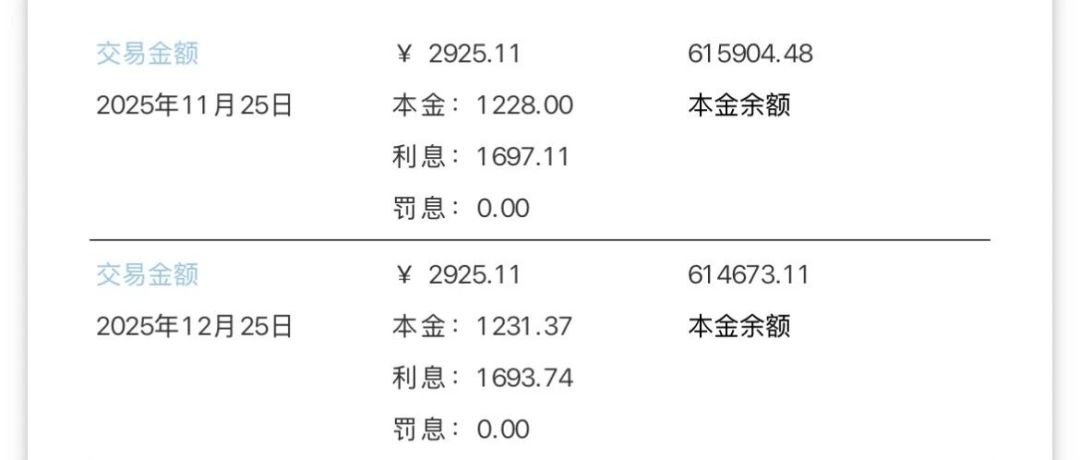
用每月337元的腾挪,换6.1万元的总利息,再加一次重新审核。我家的决定:不延。这个年纪,我更看重早点把债还完,而不是月供好看不好看。这是我家自己的选择——现金流情况不同,结论未必相同,别直接抄我的。
四、第三笔账:真正拿得满40年的外甥
卡住我的线,卡不住所有人:年龄线35+40=75,1991年及以后出生的人(今年35岁及以内)才可能拿满40年;出生年份早一年,就少一年。我外甥今年33岁,刚交完首套首付,这项选择真的落在他头上。
我们拿报道里的测算口径算:本金100万元、利率3.05%、等额本息。
贷30年:月供4243元,总利息52.75万元。
贷40年:月供3609元,每月少还634元;总利息73.22万元,多付20.47万元。
公开报道里还有个真实案例:上海一位1997年出生的购房者,条件完全够贷40年,自己最终选了30年——他嫌多出的20.47万元利息,比每月634元的腾挪更难受。我外甥算完,决定去申请试一轮,看银行批到40年还是37年。批几年是银行的事,谈判之前,他要把自己的账本先拿稳。
五、可带走的工具:三道线公式、对照表和决策树
三道线公式(存量展期自查,把自己的数字代进去):
半线:可展年限 ≤ 原贷款期限 ÷ 2;
总期限线:可展年限 ≤ 40 − 原贷款期限;
年龄线:展期后的剩余期限 ≤ 75 − 借款人年龄(多数银行口径,个别网点按80、85的,以经办行答复为准)。
可展年限的上限 = 三条线算完取最小值。
对照表(示例口径):
场景 | 月供变化 | 总利息变化 |
|---|---|---|
我家:存量100万元、3.2%,多延3年(25→28年) | 4847 → 4510,每月少337元 | 45.4万 → 51.5万,多付6.1万 |
外甥:新贷100万元、3.05%,40年 vs 30年 | 4243 → 3609,每月少634元 | 52.75万 → 73.22万,多付20.47万 |
快算口径:按3.5%利率测算,每贷10万元,从30年拉到40年,月供少62元、总利息多2.4万元。先乘上自己的贷款额,再谈减负。
决策树三步:
三道线过完只能延1—2年的:别折腾,多付的利息加一次审批记录,换不来每月几十块钱;
现金流紧(教育、医疗开支大或收入发放延后)、收入还有增长空间的:这笔钱买的是喘息空间,值得去谈;
计划5年内提前结清的:不延。期限拉长等于多付利息的日子变长,反正你要提前还。
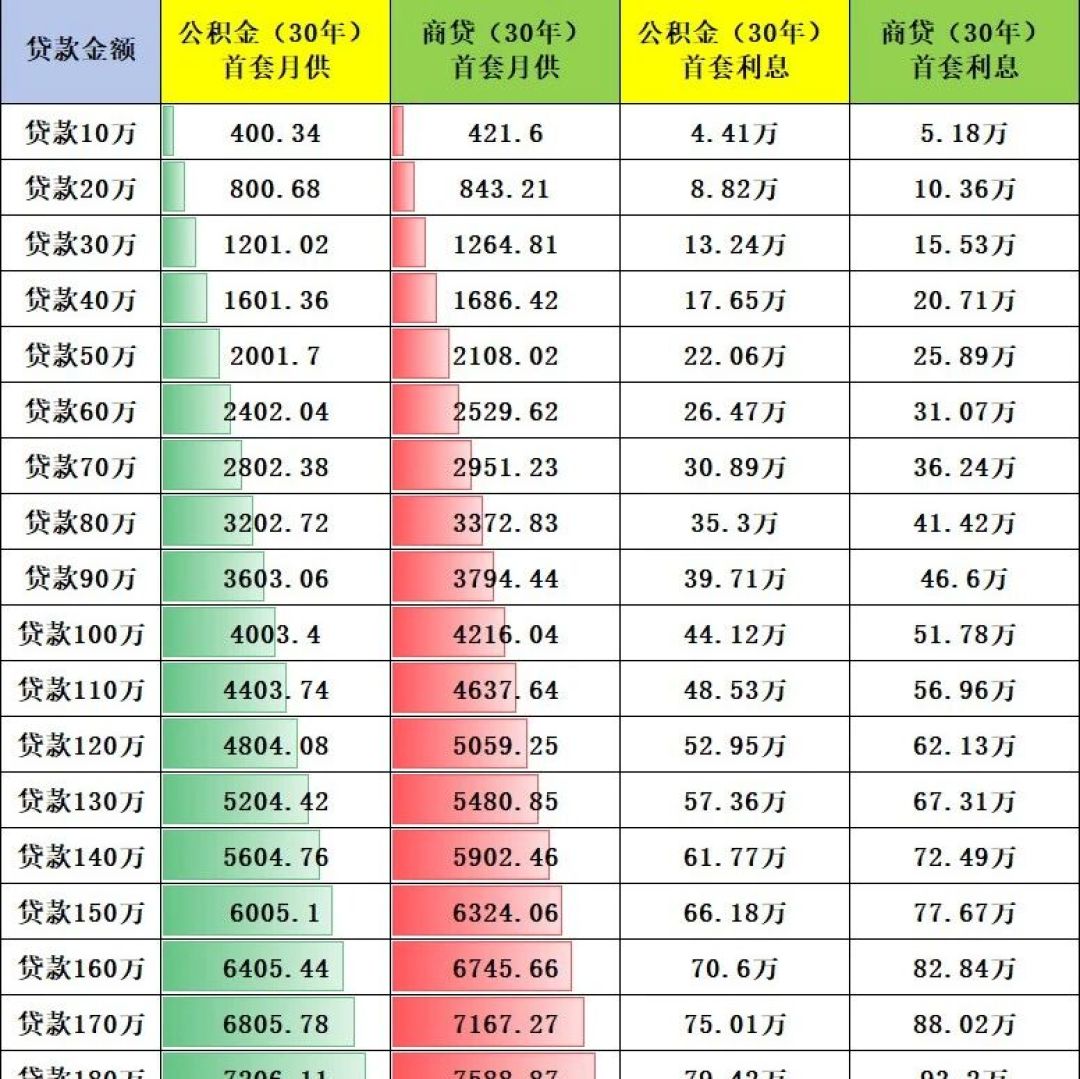
另外三个提醒:展期不会自动生效,必须向经办行申请、重签协议;40年走的是商贷这条线,公积金贷款多数城市期限上限仍是30年,两条账别混着算;公寓、商铺这类房产不适用这个选项。
下次家庭群再转"40年房贷",别先看"月供少600"。先问经办行三句话,把三道线公式代进去算一遍,取最小值——那才是你家真正能拿到的窗口。
【老周声明】这篇是老周替自家算的一笔账:数字均有官媒报道或测算口径挂靠,贷款本金与利率已标为示例口径。我的选择≠普遍建议,请把你家的数字代进三道线再决定。
内容由AI生成