10月19日盘后,科大讯飞披露2026年三季报。三天后,北京国家会议中心二期,董事长刘庆峰在1024开发者节上发布端云一体的星火X2.6。
一份财报,一场发布会,说的是同一件事:技术还在往前跑,钱还没跟上来。
先看财报最上面的两个数。
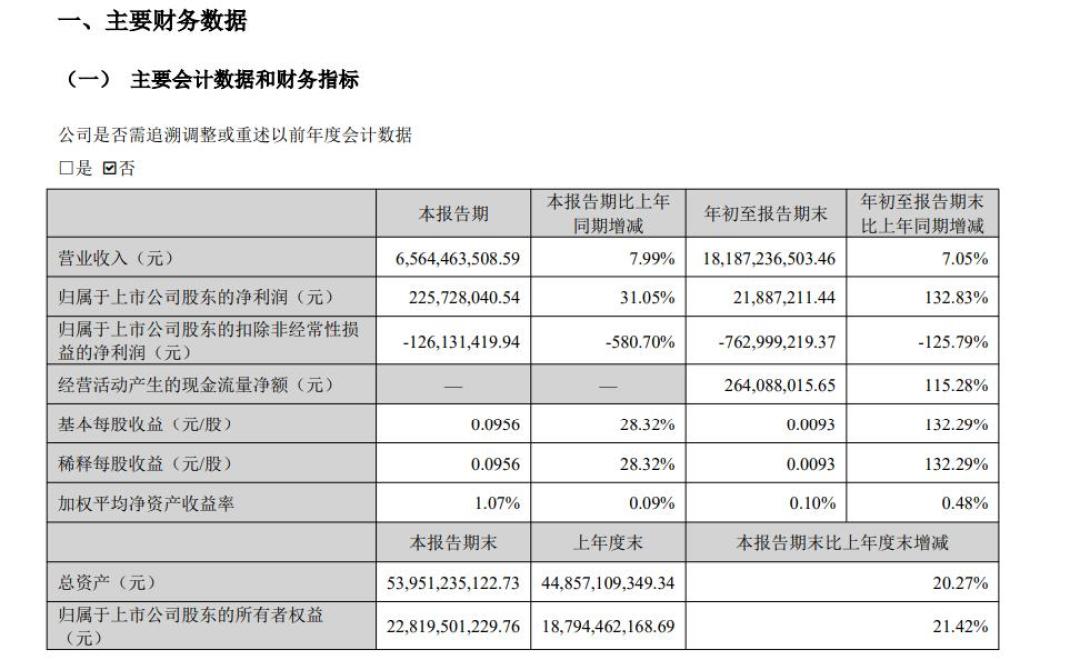
前三季度营收181.87亿元,同比增长7.05%。归母净利润2188.72万元,去年同期亏损,同比增132.83%。第一财经
单看这两行,"AI龙头扭亏"的说法成立。
再往下翻一行:扣非净利润-7.63亿元,去年同期-3.38亿元,亏损扩大125.79%。
归母和扣非之间,差了7.85亿元。这笔钱不在主营业务里。
三季报写得很清楚。政府补助4.71亿元;投资收益2.08亿元,同比增长816.17%,联营企业贡献1.27亿元;公允价值变动收益2.58亿元,同比增长6446.91%。
最后一项来自被投的国仪量子、优地机器人,两家上市后股权升值。36氪
第三季度单季更直观。归母净利2.26亿元,扣非-1.26亿元,中间差3.52亿元。
当季政府补助1.65亿元,金融资产公允价值变动收益2.48亿元,两项就把差额填得差不多。
把非经常性收益拿掉,当季主业还是亏的。
钱花在哪了?研发。
Q3研发投入超过17亿元,同比多出近4亿元,占当季营收25%以上。前三季度研发费用38.50亿元,同比增长20.77%。第一财经
同期营收增速是7.05%。研发增速接近它的三倍。
公司给的解释是"坚持自主可控技术路线"“战略性投入有所增长”。这话不假。
星火从训练端就用国产芯片。长上下文、智能体这些能力,要在显存和带宽受限的平台上一点一点抠出来。
但投入和产出之间,还隔着一道坎。
财报里也有向好的部分。Q3销售回款77.94亿元,同比多7亿多;前三季度经营现金流净额2.64亿元,同比增长115.28%。AIX财经
应收账款从年初163亿元微增到178亿元,至少没有继续恶化。2025年末已计提坏账准备43.42亿元。
回款在加快,但应收账款仍相当于一年营收的六成左右。这是做G端、B端项目留下的老问题。
三天后的发布会上,刘庆峰给出的解法是"端云一体"。
星火X2.6分两档:云端293B-A30B,端侧4B和1.7B。端侧4B支持100万Token上下文,公司称是业界首个。
逻辑不复杂:简单任务本地跑,复杂任务再上云。
现场给了一组数字。国产芯片推理效率提升4.5倍,KVCache命中率从63%提高到95.7%;端侧能完成的智能体任务比例,从行业常见的12.8%提到41.9%。界面新闻
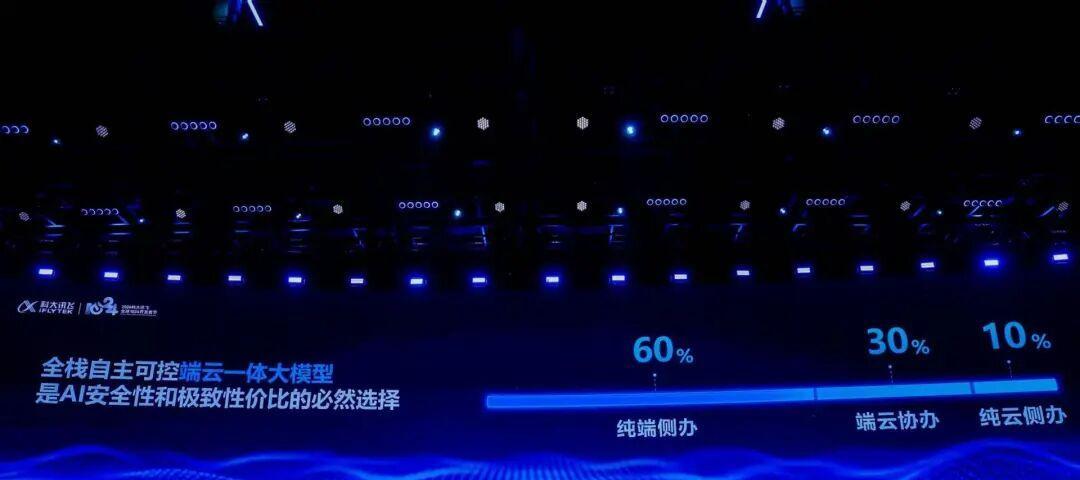
配套的WinWork数字员工平台,官方称能省44%的Token。新华网
这套东西卖的是"省钱"。企业最怕Token账单失控,端侧分担一部分,云端只处理难任务。
问题是,省下来的钱,有多少会变成讯飞的收入。
上半年,开放平台收入37.05亿元,第一次超过教育板块。但毛利率只有20.21%。
大模型API和MaaS收入同比增长约70%,2025年全年MaaS收入3.85亿元。增速不低,绝对数还小。
所以发布会上的另一个词是"物理世界"。
汽车、眼镜、机器人,都是端侧模型的落点。上半年智能汽车前装出货超过450万套,机器人超脑平台服务超过500家厂商。第四波
这些是现成的入口,但入口不等于订单。
机器人厂商自己在做交互模型。智元已经发布面向具身交互的WITA-Omni。讯飞能卖多少,要看客户算完自研和外购的账之后怎么选。第四波
回到那张三季报。判断这家公司,别只看"扭亏"两个字。
先看扣非,再看第四季度。讯飞的利润一向集中在下半年,尤其Q4兑现。
然后盯两个数:开放平台毛利率能不能往上走,MaaS收入能不能从几亿元长到几十亿元。
这两个数动了,"AI预期"才算真正落地。
在那之前,2188万元的归母净利,和7.63亿元的扣非亏损,会一直同时挂在一张表上。