

















5
1
老车刚过完年检,续保电话就追来了:业务员说买全险,自媒体说全砍,车损险我只看三个数
2026-10-15 12:41:56
0点赞
0收藏
0评论
上周把家里那台2016年的车开去年检,一趟过,流程和上线前的自查之前都写过了,这里不啰嗦。年检标还没捂热,续保电话就追过来了,三天来了四个,渠道各不相同,说法能差出十万八千里。头一个开口就是全险,说这个钱不能省;第二个听说车十年了,直接说交强加三者就够;晚上刷短视频更极端,老车买车损险纯属智商税,谁买谁冤大头。
一边让我买全,一边让我全砍。这车陪我们家跑了十年,什么状况我心里有数:市区代步为主,一年八九千公里,停楼下固定车位,不泡水。今年车损险到底留不留,我不想听任何一边站队,先把账算完。
两笔不能省的钱
先说底线部分。交强险必须买,不买过不了年检也上不了路。它保的是对方的损失,自己车的维修归车损险管,两边别混。有责任的情况下,交强险死亡伤残最高赔18万、医疗1.8万、财产损失只有2000块。路上豪车越来越多,人伤赔偿标准也水涨船高,真撞一下,这个额度眨眼就见底。
所以三者险是交强险的接力棒,保额200万和300万的保费差距,一年通常就一两百块。想想一次严重人伤事故的赔付量级,这个钱别省。再顺手加一个医保外用药责任险,一年几十块,人伤事故里对方用到的自费药、进口耗材,交强险和三者险的医保目录内责任不碰,它能兜住,便宜又实在。
这三样是地板,缺一样车都别出门。
十年老车的车损险,看三个数
车损险赔自己车的维修费,上限是出险时车的实际价值。2020年车险综合改革之后,这块的规则其实很清楚,值不值得买,就看三个数。
第一个数,车的残值。打开二手车平台搜自己的车型年款,看商家挂牌价,再往下砍一成左右成交,心里就有谱了。当年十五万落地的车,十年后车况正常的大概剩两三万到四万,车况差的一两万也有。
第二个数,车损险保费。保费按车的实际价值定,十年老车一年普遍在500到1500这个区间,拿到报价单先看这一项。
第三个数,修车费你自己能掏多少不心疼。几百块的剐蹭,你是随手修了,还是要纠结大半年。
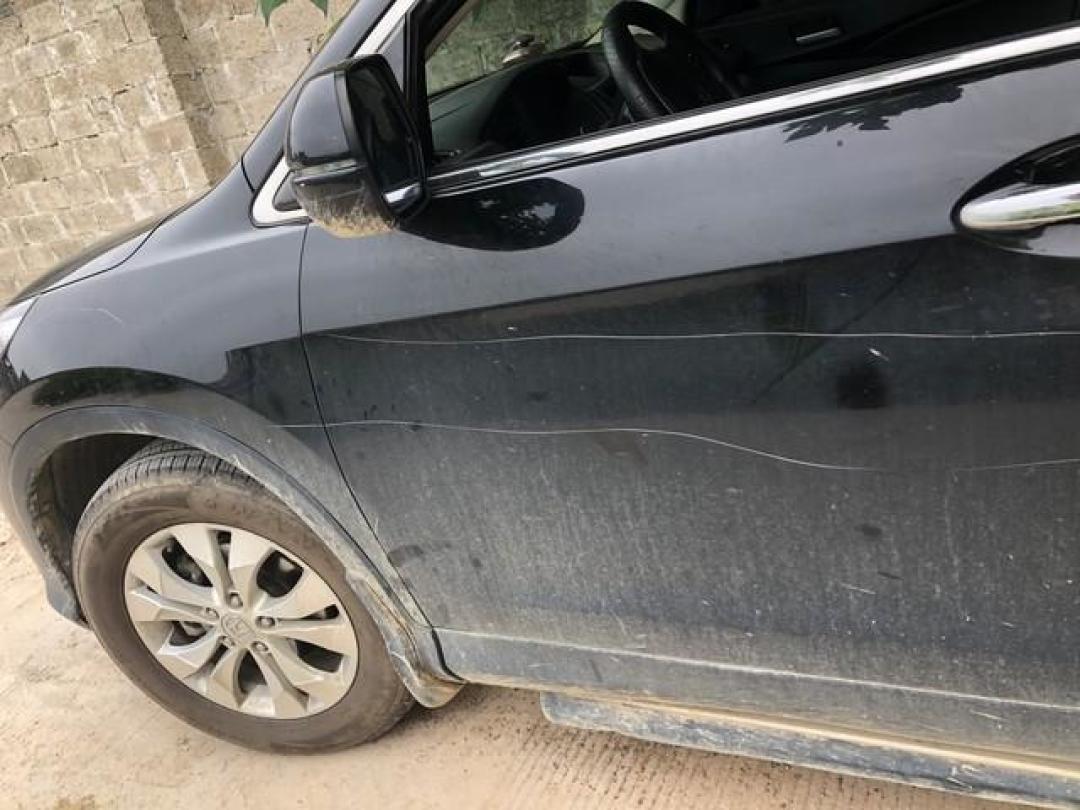
三个数摆一起,账就出来了:残值3万的车,车损险一年一千上下,三年保费就是车价的十分之一往上;真出大事故全损,赔付上限也就是残值本身;小剐蹭走一次险,来年保费折扣受影响,涨的钱可能比修车还贵。大风险赔不高,小风险不敢报,这就是「老车车损险鸡肋」说法的根源。
所以我的倾向很明确:残值3万以内、市区代步为主、车位不泡水、小剐蹭能自费,车损险可以砍。但几种情况老老实实留着:常跑高速长途;停车的地方低洼易涝或者所在地夏天爱下冰雹;车还值八九万;平时是新手或者家里老人开。车损险留不留,由这些用车场景决定,车龄只是个参考数。
哪些「单独险种」是在重复花钱
2020年综合改革之后,玻璃、涉水、自燃、盗抢、不计免赔这些,全都并进了车损险主险责任里。电话里再有人单独推销「玻璃险」「涉水险」,要么拿的是五年前的旧话术,要么在凑单。
划痕险也基本不用碰:只赔没有碰撞痕迹的单独划痕,门槛高、额度低,出一次险还影响来年折扣,几百块的喷漆自费更划算。
座位险每座保额一两万到五万,家里常坐后排的话,很多人会换成保额更高的驾乘意外险,上下车、乘坐过程都覆盖,一年一两百。两种思路各有拥趸,按自己家的乘坐情况算就行。
对了,家里那台电车是另一本账:新能源车走专属条款,电池、电机、电控都在车损责任里,逻辑跟老油车差得远,等它续保的时候我单独写。
三句流传很广的话,别照单全收
「行内统一标准:车龄8年以上、残值5万以内必须砍车损。」没有什么行内统一标准,我翻了一圈,这纯粹是自媒体造出来的斩钉截铁。买不买是自己的账,谁的结论都别直接吞。
「连续三年不出险,交强险半价只要475。」交强险的无出险优惠按地区分档,下浮空间从30%到50%不等,车牌所在地不同,结果差出一截。别人晒的截图,未必是你的报价。
还有每年准时冒出来的「车险新规」。绝大多数是把2020年综合改革的旧条款翻出来重新包装,真正的新变化没那么多,看到「新规」俩字先查发布单位。
续保前的几个实操
翻出去年保单,对着险种一项项过,把捆绑的、一次没用过的附加险先删掉。
报价多走几家:保险公司官方APP、电话、代理人各问一遍,同样的保障,不同渠道报价差出一成很正常,比完再付钱。
脱保别超过3个月,不然攒了几年的无出险折扣要重新算。
出险原则也提前想好:几百块的小剐蹭,先估一下来年涨幅,自费划算就自费;涉及人伤或者大额损失,别犹豫直接走保险,保险就是为这种时刻存在的。部分地区商业险费率还和交通违法记录挂钩,酒驾、多次超速这类,来年续保大概率体现在价格上。
续保日在月底,等报价单出来,我对着三个数做决定就行。老车开了十年没出过大事故,砍掉车损真不是心疼这一千块钱:真正扛不住的风险全在三者那头,钱要花在能兜底的地方。省下来的几百块,打算给老车把到期该换的刹车油换了,那个东西比一个险种更直接地管着安全。
内容由AI生成