全网一半夸它防盗刷神器,一半发帖避雷:你手里这张Visa借记卡境外能不能刷,取决于5个条件
10月23日凌晨3点,一篇《狠狠避雷中行的莫奈万事达借记卡》发出来,半天评论区盖到116条,点赞最高的一条评论只有17个赞,但扎心:莫奈卡拒付率很高,还是招行万事达好点。帖主的经历更扎心:卡里存了300欧,在意大利超市买15欧的东西刷不出来,纪念品店36欧也刷不出来,ATM插进去输完密码没反应,最后靠出国前兜里的40多欧现金续命——而同桌吃饭的大哥,用工商银行的借记卡,超市纪念品店一路畅通。小红书
把时间拨回三个月前,另一篇同样是"中行Visa借记卡"的帖子完全是另一个画风:872赞、860藏、202转发,博主和朋友两人各持一张,在法国、意大利十几天自由行,地铁买票、高铁、Lime共享助力车,只要刷卡都是可以成功的。小红书
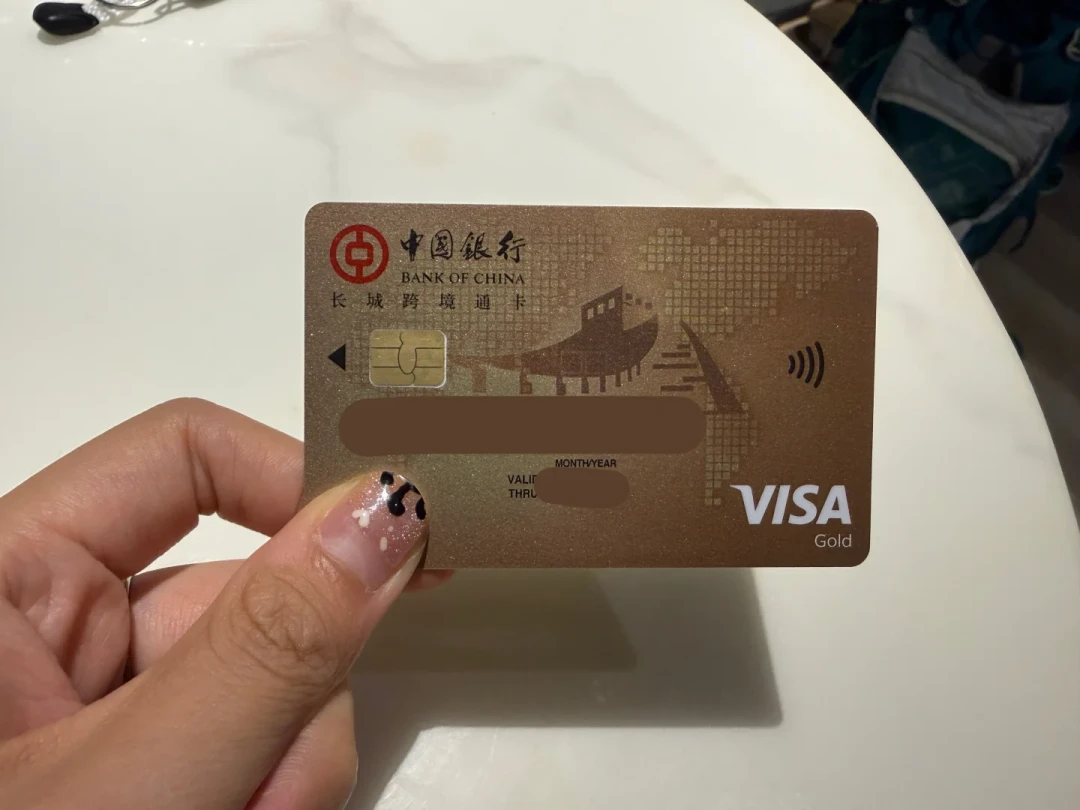
同一类产品,一半人封神一半人避雷。中间这个物种,就是中行"跨境通VISA无信用额度卡"、建行CSC Visa国际借记卡这一类先购汇充值、没有透支额度的国际借记卡,圈里叫"卡在手、债没有"。这篇文章翻了小红书、微博、知乎十几个实测帖和它们的评论区,把"同一张卡为什么两种命运"拆开:答案不在"办哪家银行",在下面这5个条件。
先说为什么这么多人想要一张"0额度"
因为境外盗刷的恐慌是按月刷屏的:9月底一个爱丁堡留学生发帖,人安稳待在宿舍,半夜却突然收到卡被巴西圣保罗商户扣走的账单,640镑,原帖标题就是"境外银盗刷640镑",908赞571藏。 信用卡盗刷你还要走挂失、申诉、还款那一套,而0额度借记卡的理论损失上限就是你充进去的余额——这也是"跨境通使用指南"帖(161赞192藏)敢管它叫境外支付神器的底气:乱扣费扣不动,透支透不了。小红书小红书
但注意,这个"安全"是有代价的,代价不在宣传页上,全写在实测帖的坑里。
条件一:卡里的钱要多到你自己都觉得多余
无额度卡不能透支,走的是预冻结逻辑。跨境通帖博主实测出的第一条铁律:境外交易按订单金额预冻结约102%的资金,卡内余额低于订单金额的102%就是支付失败,而且她建议不管刷什么币种,卡里常年垫着至少5美元——因为存在一笔你无法预知的校验金额。小红书
招行万事达借记卡那篇791赞510藏的避雷帖(2025年10月)骂的就是这一点:借记卡先按比例冻结资金、入账时再结算,到账时间可能拖很久,实际占用比你以为的多。小红书
购汇还有两条规则坑:跨境通卡按币种扣款,每个币种"先钞后汇",现钞和现汇不能合并用,博主建议只买现汇。另外是一个纯物理的坑:购汇入口只在北京时间7点到23点开放,欧洲tips帖的博主最后一天在罗马现金不够想补购汇,一算时差是北京时间凌晨1点多,入口关着,非常尴尬。小红书
条件二:出国前没把开关开全,卡就是砖
跨境通帖里写得很直白:开完卡必须按说明把线上支付、小额免密等权限逐个设置好,手机盾必开,不然用不了。小红书
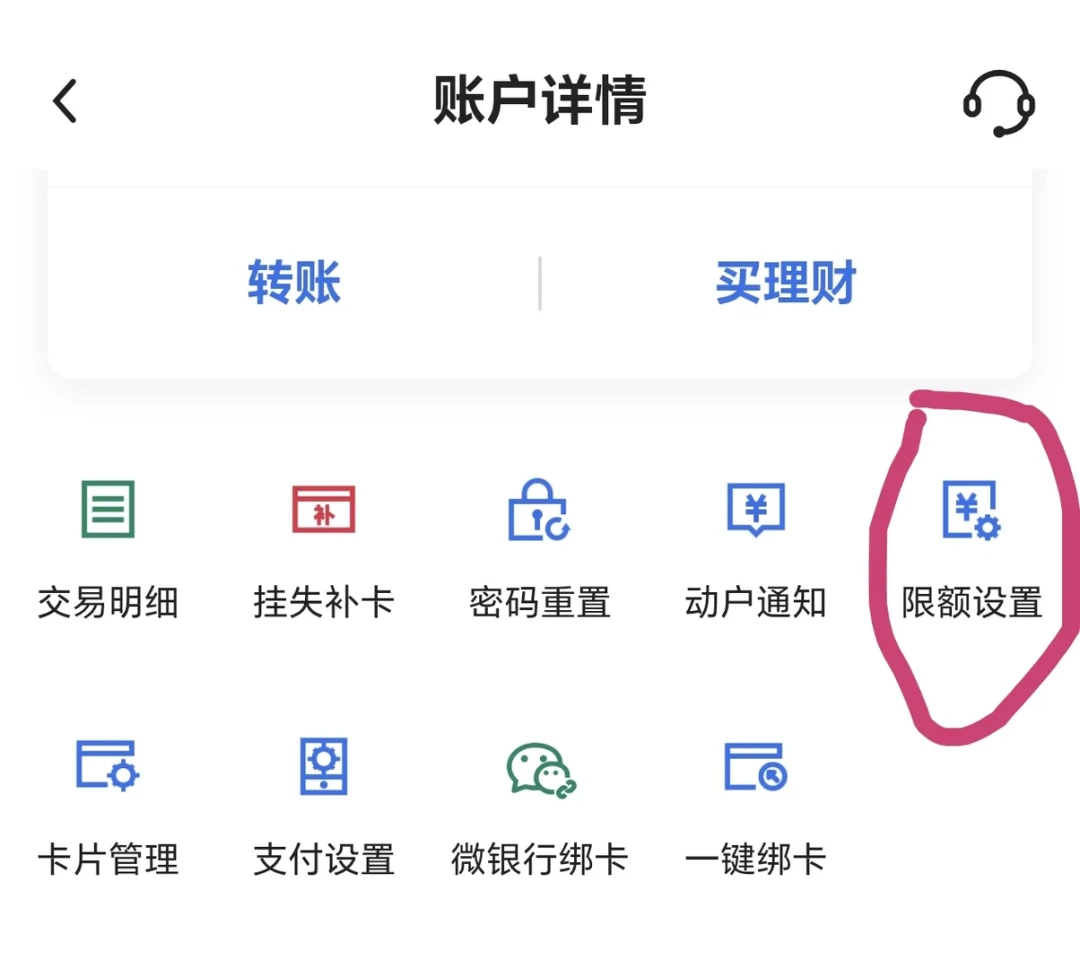
更重要的是境外网站的支付逻辑——绝大多数国外网站只认免密代扣,支付页面一旦弹出要你输密码或短信验证码,基本就过不去,因为国外系统不支持国内的密码+验证逻辑。 所以免密开关不是可选项,是这张卡能不能上线的前提;同时免密额度按日常消费设就好,别开大,安全本来就是这张卡的全部意义。小红书
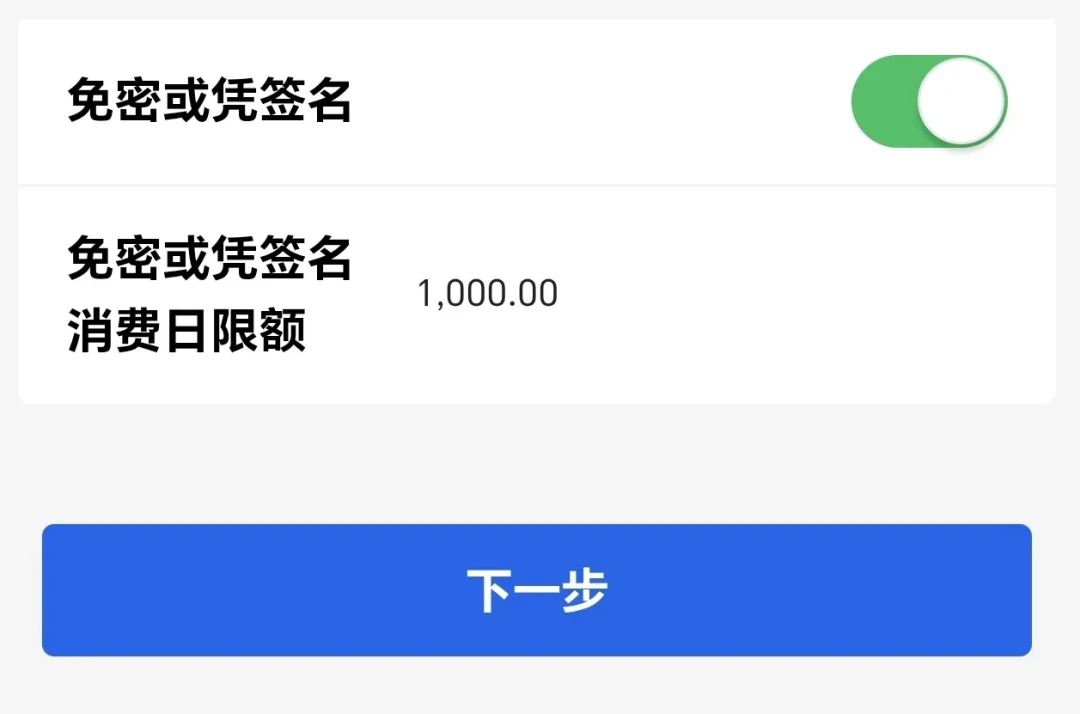
还有一个隐形开关问题:这类卡长时间不动可能被静默冻结,在手机app上完全看不出来,只能联系开户支行去解。 回国之后反过来——把免密、跨境限额这些开关都关掉,别留给下一波盗刷。小红书
条件三:激活不等于开通,人在国外、卡在国内是两套世界
建行CSC Visa国际借记卡(公派留学党专用,119赞112藏)博主的完整踩坑记录:家人在国内收到卡、她本人在国外按官方流程线上激活,短信显示"激活成功",然后发现不能App转账、不能线上支付、不能结售汇、外币转不进自己的建行储蓄卡——哪怕她本人已有一类户也不行。这些功能必须本人带身份证和卡,回国到建行柜台刷脸签约才开通,她的结论是所有CSC党离境前就该把手续全部做完。小红书
中行那边对应的坑是短信验证:买法国交通票需要收验证码,帖博主的电信老4G卡境外服务已停、开不了漫游,出国前2小时才发现,全靠同行闺蜜的手机号救场,她自己的原话是如果是solo就完蛋了。 出境前先确认你的卡能收行方短信,这不是建议,是及格线。小红书
条件四:受理看"银行×卡产品×国家×商户",没人给你公布地图
这是两极分化的最深处。同一张中行Visa借记卡:法国意大利十几天全成功,新加坡帖(32赞但73条评论,全是来对答案的)里宜家、KFC、汉堡王甚至不显示Visa标识的终端都能刷。而莫奈万事达卡在意大利第一天超市就拒付,评论区坐标日本的说在哪里都用不了、只能ATM取钱还收不菲手续费,坐标韩国的被拒绝无数次,坐标香港的只能在ATM取钱。 但也有人对线说"可以用啊,取钱也可以,每月第一笔还没手续费",中行的Visa(信用卡)持有人在评论区反问"在欧洲很好用没手续费,你这个是不是因为是借记卡的关系",新加坡帖里宜家、KFC、汉堡王这些终端也是刷得动的。小红书小红书
同一个场景两种样本也齐全:越南,Grab打车的App绑不上这张卡,大巴订票站vexere却全程丝滑。小红书
把这些帖子叠在一起看,能得出一个单篇UGC给不了的结论:受理不取决于"Visa"这个标,取决于发卡行这套借记卡产品在各国商户通道里的开通情况+终端是否支持国际借记卡+你的设置对不对,三个因子相乘。任何一篇"我用着行/不行"都只是其中一组因子的样本。银行不公布受理分布,所以正确姿势不是赌,是备份。
条件五:算钱这本账,跟全币种信用卡不是一回事
有用户在欧洲tips帖评论区直接提到,这个卡要1.5的转换费,具体费率以银行条款为准;ATM取现另算手续费。 而另一边,招行万事达"免换汇费+返0.5%"的规则整理帖拿了378赞352藏。 各家Q4境外返现活动基本都是围绕信用卡设计的,工行那张星座卡的宣传就写着即日起至2026年10月31日境外消费笔笔返1%返现无上限。 也就是说:0额度借记卡买的是"损失封顶"这份保险,代价是转换费、取现费和参与不了大部分返现局。小红书小红书微博
谁该买这份保险、谁不该,下一节说。
到底适合谁:三档人群对号入座
适合当主刷:留学家庭给孩子的第一张境外卡(CSC那条线本来就是为公派设计)、以及行程以交通App、票务网站、连锁商户为主的短期自由行——跨境通帖主列出的稳定成功清单就是这几类:EVUS缴费、Flixbus、Omio、巴黎比利时地铁App、首尔AREX和便利店、Trip.com,用她的话说全部亲测有效、不会卡单、不会拒付。 外加所有"不防盗刷睡不着"的人:损失上限自己定,可控度确实是信用卡给不了的。小红书
别单靠它:需要酒店押金、租车、加油预授权的人——借记卡冻的是真金白银,一压几百欧;想绑Apple Pay刷出去的人——欧洲tips帖评论区点名的唯一坏处,34赞顶贴就是绑定不了apple pay。 以及行程里本地小店、跳蚤市场占比高的人——意大利15欧超市都过不去的样本就在眼前。小红书
无论属于哪档,出发前的最低组合配置:一张0额度借记卡(按上面5条件做完设置)+ 一张全币种信用卡(免转换费、能进返现局)做备份 + 少量现金。避雷帖博主活下来的原因不是卡,是40欧现金。再加两个动作:存好开户支行的电话(静默冻结只有支行能解),确认手机号境外能收验证码。
最后,一个值得继续盯的背景
10月13日,央行公示向威士信息技术(北京)有限公司下发行政许可,批准其筹备银行卡清算机构——维萨和之前的万事达、运通一样,拿到了"在国内发人民币卡"的筹备入场券。 但那是未来卡的事:在你手里这张Visa借记卡变成"境内境外都能刷"之前,它今天吃的每一个拒付、每一笔冻结、每一道开关,都还是现行规则。评论区已经有人在问"人民币万事达卡为什么不办"——等维萨的人民币卡真出来,这类"卡头户口"带来的受理差异会不会消失,才是这张支付地图真正被重画的时候。眼下,你的地图还是要自己备份。央视网第一财经
对了,年底出境窗口前还有一件事顺手记着:工行那张"1%笔笔返无上限"的活动10月31日就到期,各家12月版权益修订也快了——不管主刷换成哪张卡,权益公告出来先读三行:适用卡范围、报名入口、到账显示,缺一项都可能白刷。