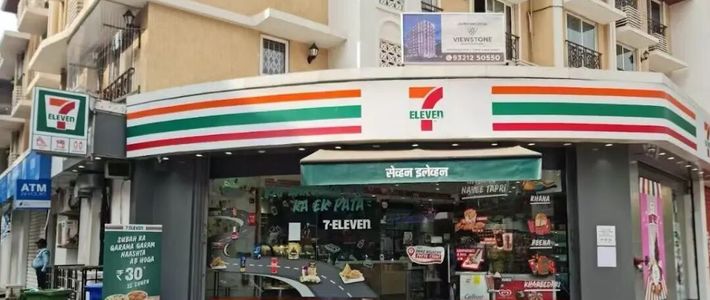
10月6日,7&I控股的声明确认了这场印度收官战的终局:印度企业信实零售已于9月30日关闭孟买、浦那的全部31家7-Eleven门店,这个全球便利店巨头的五年印度之旅正式清零。让7-Eleven在全世界赚钱的鲜食引擎,在这里转不动了:日本本土门店里,鲜食及快餐类商品贡献约一半销售额、毛利率约36%—40%。而在截至2026年3月的财年,印度7-Eleven营收约9.2亿卢比(100印度卢比约合7元人民币,下同)、净亏损逼近9亿卢比,几乎赚1卢比就赔1卢比,退出成为现实选择。新浪微博36氪新浪微博
五年只开到60家店,账面从未接近盈亏平衡
这场联姻的起点不低。2021年10月,获得特许经营权的信实零售在孟买开出印度首家7-Eleven,巅峰时期在全国开出约60家门店。但扩张随即失速:2023年门店约40家,管理层当时公开表示要先在孟买形成足够密集的门店网络、再向全国复制,这个计划卡在了半途,始终没能进入德里首都圈,关店时仅剩31家。双方的五年合作至此结束,7-Eleven的首个印度实验清零。新浪微博36氪知乎
亏损的速度比开店快得多:印度《经济时报》援引运营主体财报,上一个财年每创造100卢比营收,几乎要承受98卢比净损失。7&I控股在声明中没有说明退出原因,《读卖新闻》等日本媒体则把它指向本土零售商的激烈竞争。账跑不平的原因是前端没转起来:9.2亿卢比年营收平摊到31家店,单店日均销售仅约8.1万卢比、折合人民币不到6000元,不足日本门店平均水平(约67万日元、折合人民币约3.2万元)的五分之一——这点流水,撑不起一整套现代便利店的后台体系。36氪新浪微博
鲜食不是输在口味,是输在飞轮转不起来
日式便利店的本质是一张协同网络:门店密度决定冷链配送的单趟成本,配送频次决定短保鲜食能否源源不断补进货架,鲜食再驱动顾客一天进店两三次、把坪效抬到足以覆盖核心商圈租金的水平。飞轮每一环都要靠密度点火,而印度恰恰卡死在第一环:31家店散落在两座城市,冷链没有规模,仓储配送成了纯成本,前端微弱的采购量也给不了后端任何议价优势。36氪
价格的反差更直接。环球时报驻印度记者在当地看到,孟买7-Eleven的包装商品普遍比街边店贵5%—10%,热鲜食这类核心产品的定价普遍高出一倍。印度消费者不会为一盒便当付双倍的钱——本土化并非没试过,首店起了极其本土化的名字,卖现调咖啡、茶饮和印度街头小吃vada pav,但五年下来没有跑出能带动复购的爆款,门店里卖得最多的仍是进口包装食品和日用杂货。在当地人眼中,它更像一家定位偏高、卖进口货的精致杂货铺,而不是顺路解决一顿饭的社区门店。进店理由没了,飞轮彻底断电。新浪微博36氪
还有一层很少被提及的结构性起点。印度对外资直接做多品牌零售设置了严苛门槛:须经政府审批、持股受限,并附带大额后端投资和本土采购比例的硬性要求,而便利店的多品牌货架恰好落在监管范围内;7&I因此只能采用总特许授权模式,输出商标和管理系统,不持有印度门店和供应链资产。问题是,7-Eleven的全球优势恰恰建立在鲜食加工和冷链干线这些后端环节上——品牌方不掌握供应链,鲜食这块短板从进入方式上就已经写定。36氪
夹击它的不是同行,而是整个零售生态
日媒口中的"不敌本土竞争对手",对手几乎不是便利店同行。第一层是叫Kirana的传统夫妻小店,研究机构Redseer的数据显示,印度拥有1300万至1400万家这样的杂货店,2025年仍占据食品杂货市场约91%的份额。它们开在自家住宅里、全家经营,客单价只有100—200卢比照样盈利,还能电话订货、送货上门、给熟客赊账——这些人情生意,标准化连锁门店学不来。第二层是快速崛起的即时零售,日经亚洲10月15日直接指出,7-Eleven的退出正是受这一业务快速发展的冲击。Blinkit、Zepto、Swiggy Instamart把零食日用品送到印度主要城市家门口的时间压进十几分钟,摩根士丹利测算其市场规模已从2022财年的5亿美元增至2024财年的33亿美元,预计2030年可达570亿美元,而当前渗透率还不到一成——退出之际,这波分流仍在上升期。第三层是吃饭本身:街头小吃摊覆盖一日三餐,价格通常只有便利店便当的三分之一到二分之一,中产则交给餐厅和外卖。再叠加印度约35%的城市化率、偏低的稳定白领就业,7-Eleven赖以成立的地铁口、写字楼选址逻辑找不到落点,24小时营业换来的只有人力和电费。知乎新浪微博36氪
退场的和进场的,都在等同一个答案
同一套系统在中国大陆开到截至2025年底的5565家门店、一年净增926家,靠的正是成熟的冷链配送、密集的写字楼客流和即食消费习惯。7-Eleven败走印度,输的不是开店能力,而是这套系统赖以运转的基础条件。新浪微博
值得玩味的是,7&I在声明里留了后半句:长期内仍计划探索进入印度市场的其他可能性。而罗森反向进场,2026年2月官宣进军印度、计划2027年先在孟买落地5家直营试验店,并把长期目标指向万店级别。一边是五年苦熬止损离场,一边是从5家店重新拓荒,这未必说明谁对谁错——印度有组织零售仍以约10%的年增速扩容,问题从来不是市场有没有,而是鲜食、冷链这套后端会不会先于规模立起来。7-Eleven交掉的卷子,只是给后来者多划了一道必答题。新浪微博36氪