不懂茶的人买茶,最常用的捷径是"认牌子":怕农残、怕碎渣、怕被茶老板忽悠,那就选一家全国到处都是门店、上过央视、请了宋佳和姚安娜代言的品牌——八马茶业。这是无数入门和轻度茶用户的真实决策路径。
2026年8月,这只"高端中国茶第一股"刚交出一份好看的中报:上半年营收14.02亿元、同比增长31.8%,净利润1.98亿元、同比增长64.8%。 战略发布会上,灼识咨询给八马颁了两张"中国第一"认证:全国品牌专卖店超3800家规模第一;铁观音连续15年、岩茶连续6年、红茶连续5年,三大核心品类全国销量第一。界面新闻知乎专栏
但在小红书和知乎的茶友版块,另一边是截然不同的画面:"八马金骏眉品鉴装全是碎渣渣"的吐槽帖下面有98条评论。 “茉莉花茶怎么这么多碎的”“正山小种一股焦糊味”"特级龙井一言难尽"每隔一段时间就冒出来一条。小红书
这两幅画面同属一家公司,恰好撞在本轮内容最核心的问题上:"大牌=稳"这块牌子,在八马身上到底是全保,还是只保一部分? 我们把小红书、知乎、B站近期关于八马的二十多条真实讨论帖(避雷向与口碑向都算)交叉对了一遍,结论先说:八马的品牌护盾不是均匀的,它在"基本盘品类"高度有效,在"长尾品类"上明显失灵。
一、把避雷帖摆成一排:翻车高度集中在三类茶,高频词是"碎"
我们把采集到的负面向帖按品类摆开(均为普通用户实拍实评,标注发帖时间和互动量):
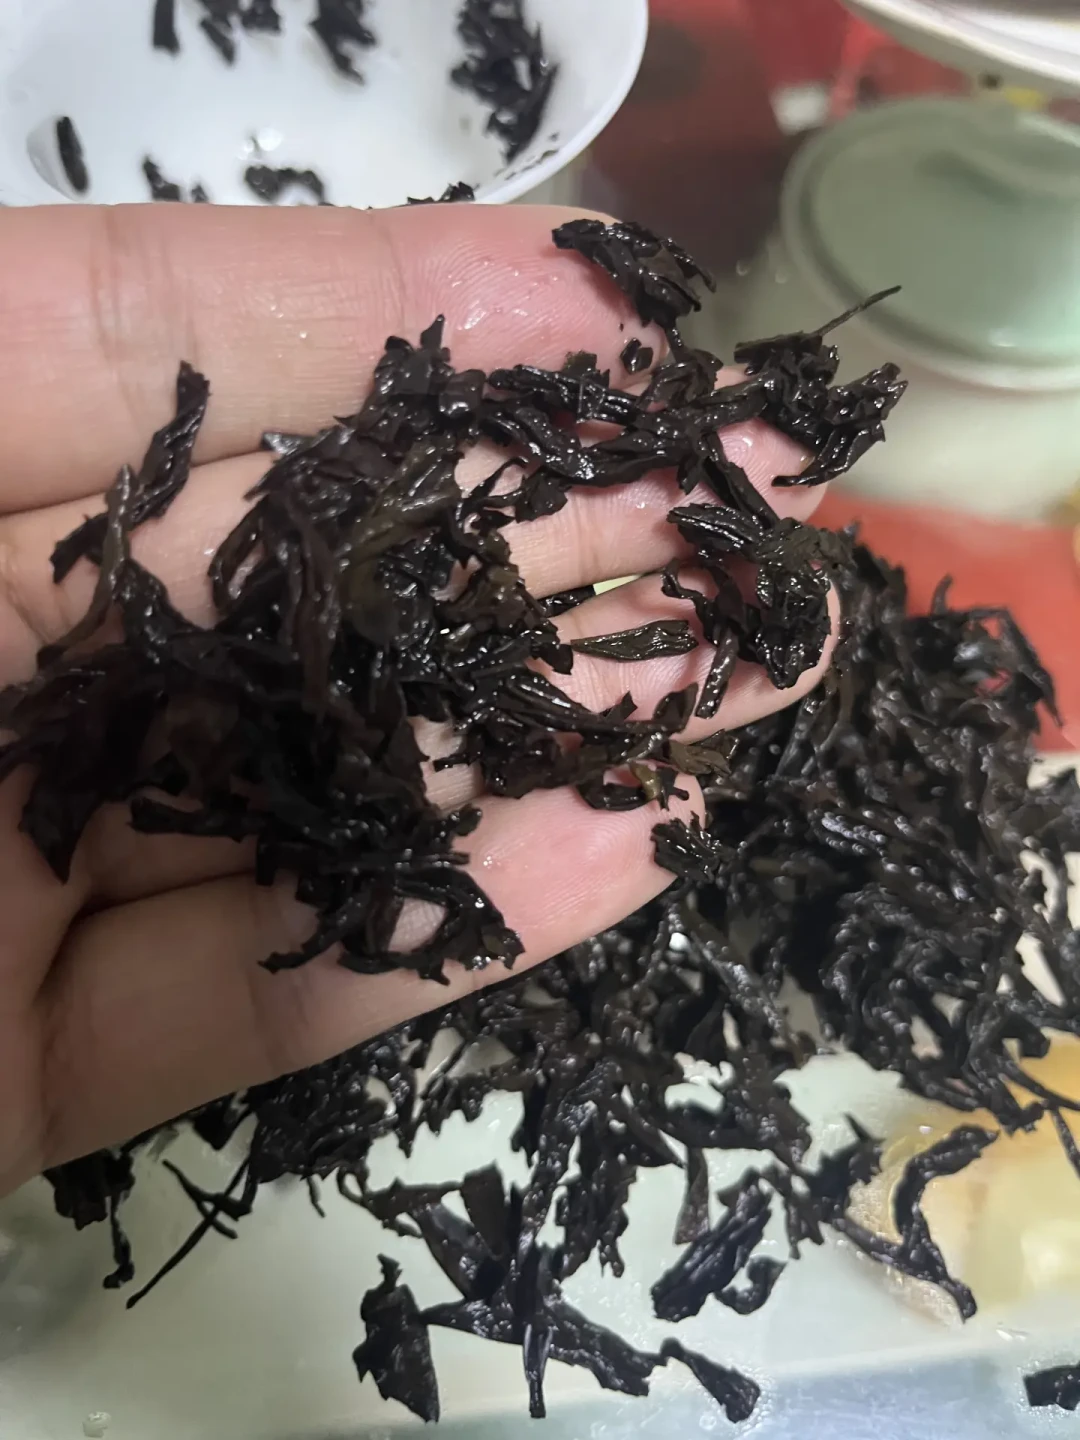
红茶/金骏眉线:2024年12月"八马茶叶,你别太离谱"(57赞/98评)——金骏眉品鉴装"全是碎渣渣",同帖还点名白牡丹"碎到令人心碎"、万山红金骏眉"比较碎";2025年2月"八马正山小种试茶避雷"(31赞/45评)——焦糊味、大失所望;2025年10月"八马茶业避坑"(40赞/169评)——金骏眉"茶底碎碎的,口感酸";2026年9月又有"八马金骏眉喝出活人微死感"的吐槽。
茉莉花茶/再加工茶线:2025年11月"茉莉龙珠泡完里面黑黑的"(17赞/24评);2026年8月"茉莉花茶这么多碎的,好歹是大品牌"(16条评论)。小红书
绿茶线:2025年6月"八马特级龙井一言难尽"(8赞/18评)。
贴牌质疑向:2025年5月"替各位踩雷,警惕贴牌厂商"(72赞/33评),把八马和大益并列,抱怨线上渠道货不对板。
门店服务向:2026年5月"八马加盟店的茶艺师素质真差,喝茶还是去正规直营店"(19条评论)。小红书
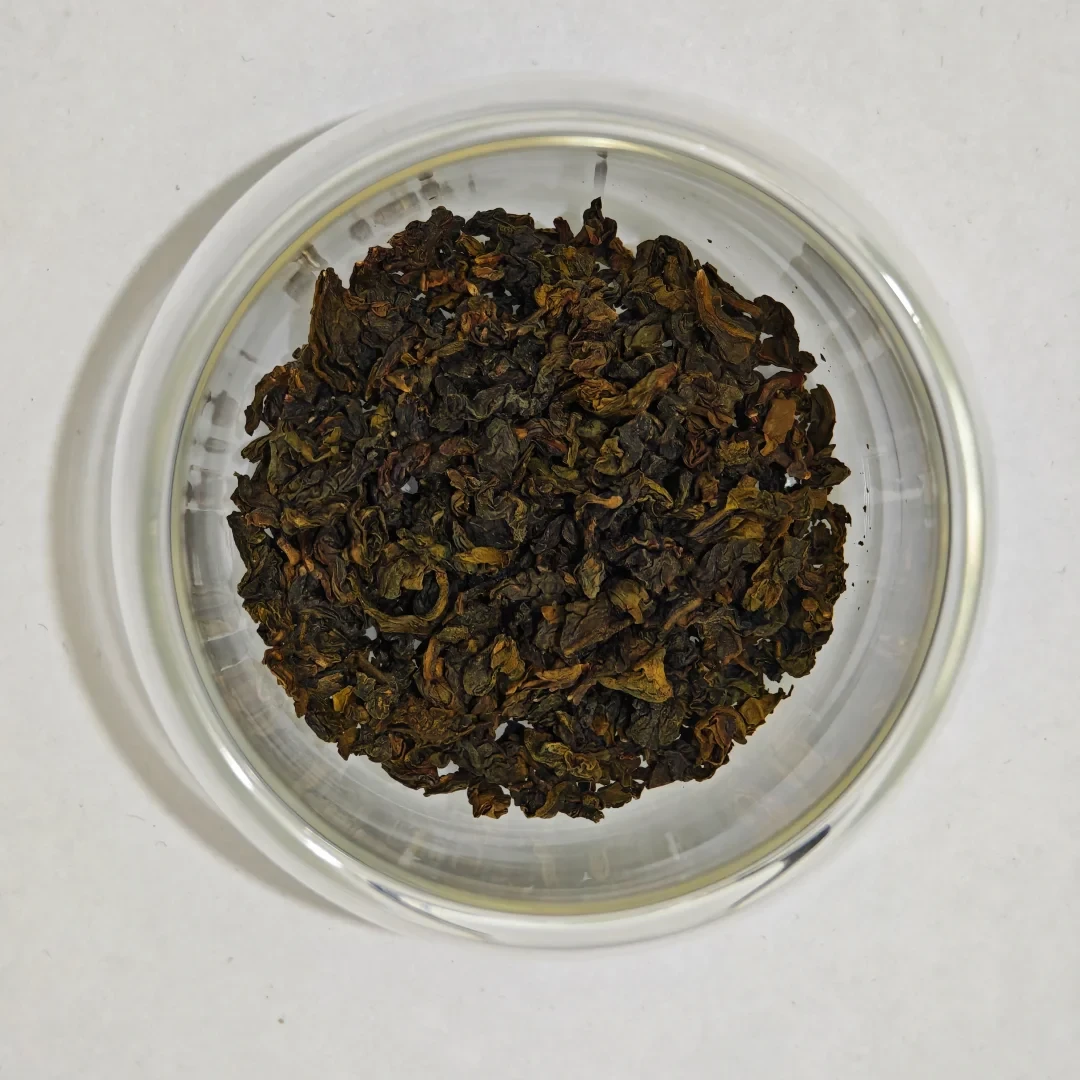
再看口碑帖,位置几乎全在同一处:赛珍珠系列(浓香型铁观音)。小红书上"喝茶笔记"式的长期复评帖成系列(赛珍珠1000单帖126赞、2000单帖74赞),"浓香铁观音标杆"是反复出现的说法;"八马能信任的只有赛珍珠"这句话,本身就出自一位茶友帖的评论区。
两个模式并排,规律就出来了:避雷样本几乎全部落在金骏眉/正山小种、茉莉花茶、龙井这些"非起家品类"上,且"碎"字反复出现(5帖里有4帖提到碎渣/碎底);口碑样本几乎全部集中在铁观音基本盘。 岩茶带出现个别争议(300元/斤的肉桂被质疑"岩茶入门都入不了",评论区97人吵了半宿),但吵的是价格带认知,不是品质线翻车。
必须先划清证据边界:以上是社区帖,不是质检数据。样本只能支持"投诉集中带",不能写成"品类缺陷"——红茶线里同样有干茶乌润、汤色金黄的正面测评帖;赛珍珠口碑区里也有一位茶友记录"第三泡开始发涩"(大概率是坐杯和冲泡问题)。证据覆盖到哪里,结论就说到哪里:八马的口碑分布是不均匀的,这是社区信号层面站得住的判断。
二、为什么光环保不住长尾:三个藏在财报和招股书里的结构性原因
社区帖只能告诉你"哪里翻车",告诉不了"为什么"。把公开财务数据摆出来,因果链其实很完整:
1. 自产只覆盖六成收入,“高端中国茶第一股"不等于"每个品类都自己造”。 2026年中报显示,八马销售自产产品的收入为8.5亿元,销售占比提升至60.8%——也就是说仍有近四成收入来自外采或代工。 2025年报口径下第三方代工收入近9亿元,全年研发投入仅1402万元、占营收0.64%。 财报没有披露贴牌对应到哪些具体SKU,我们不能逐帖连线,但八马的"重资产区"官方自己讲得很清楚:安溪铁观音(当地连续13年茶企纳税第一)、武夷山岩茶与红茶(连续6年纳税第一、投了2.7亿元的生态产业园)。基本盘品类有自建产线和产区背书,长尾品类走的是商品化采购——投诉分布和资产分布对得很齐。界面新闻小红书
2. "金骏眉"是一个工艺风格名,不是产地担保。 知乎茶人博主分析八马金骏眉时给了行业通行说法:生产厂家在武夷山,包装就可以写"武夷山金骏眉",但原料可能是江西的金观音、建阳建瓯的梅占;“看这个价格,大概率是江西的原料”,“这个价位里不可能有一片武夷山的红茶根本——菜茶原料的存在”。 换句话说,你买的是"金骏眉"这个名字,未必是武夷山的那座山。茉莉花茶、龙井同理——这些品类八马既没有产区故事,也没有自产叙事,买大牌图的是标准化底线,不是山头个性。知乎
3. 加盟体系里,店员的嘴是库存的一部分。 到2026年上半年,八马加盟店增至3619家,但加盟商数量从1250家降到1213家;单店年均收入从2022年的44.8万元降到2025年的39.25万元,会员平均年度购买金额从2860元降到2469元。 上游是"一次买断、不退不换"的供货模式,八马向加盟商一次性交付产品且不接受退换货,门店的进货压力只能靠终端消化——这解释了为什么高互动吐槽里有一大类根本不是茶:强推话术、服务态度,"喝茶去直营店"成了茶友间的自保经验。界面新闻
还有一个反证检查要做:股价呢?截至2026年8月20日收盘,八马茶业股价报收27.88港元/股,较去年刚上市时的最高点115港元/股跌去近76%——增收又增利的中报也没能救回资本市场信心。 这至少说明"品牌势头"和"产品口碑"是两条曲线,用户把"公司很火"当成"茶很稳"来买,逻辑链本来就接不上。界面新闻
三、给"认牌子"选手的决策地图:五步,把八马喝明白再掏钱
基本盘优先。 买八马,钱先花在它有产区+有自产+有口碑三重叠合的线上:铁观音(赛珍珠浓香、清香口粮系列)、武夷岩茶/大红袍、以及红茶里叙事最重的旗舰线(鼎红)。这三条线,官方认证、财报资产和社区口碑方向一致。
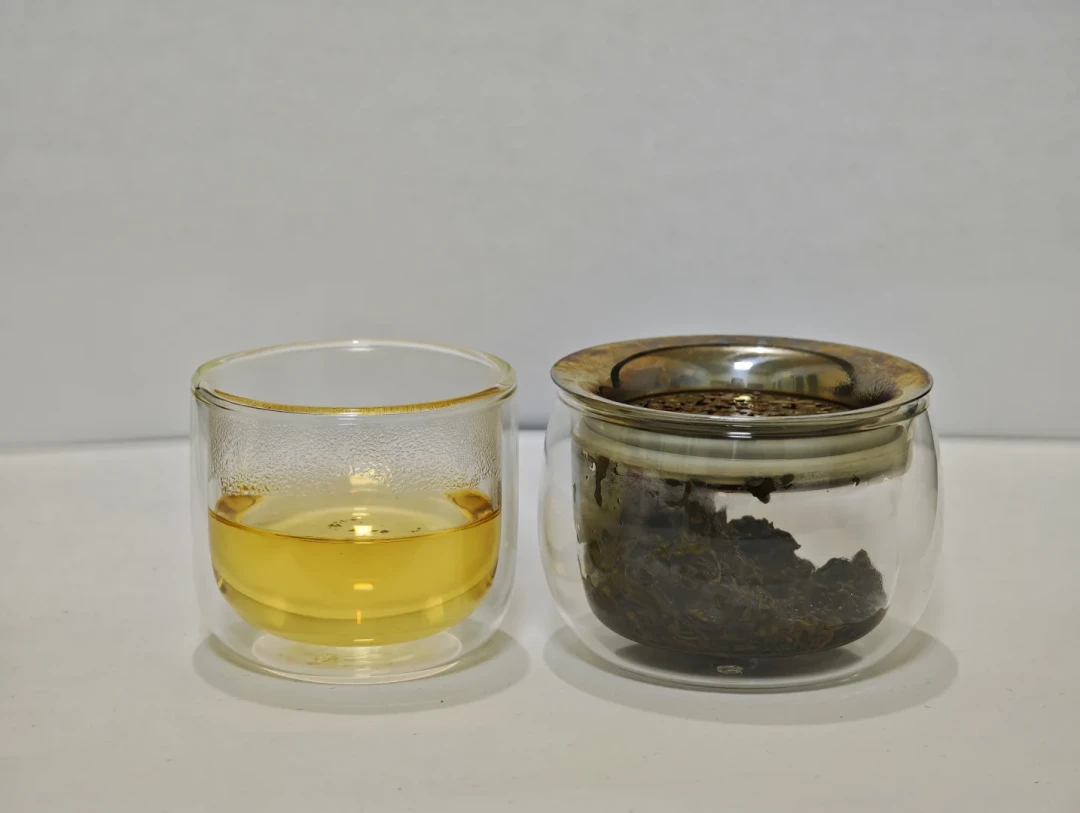
长尾先试,别直接上礼盒。 想喝金骏眉、茉莉花茶、龙井,先买单泡/品鉴装,几块钱一泡验证口味再决定整箱——小红书上"11.5元一泡买到赛珍珠品鉴装"的帖子已经给全网打了个样。试错成本差一个数量级。
看标签上的两行字:原料产地和等级/执行标准。 "金骏眉"三个字印在盒上不稀奇,稀奇的是原料一栏写没写武夷山核心产区;没写,就按"武夷风格红茶"的预算和预期去喝。
渠道选直营或官方旗舰店,店员的推荐话术当参考不当依据。 碎渣批次、态度问题、高价强推这三类高频投诉,几乎都绑在非直营场景上。
把预期调对:大牌保的是安全与标准化的下限,不是茶个性的上限。 追求岩骨花香、观音韵的山头派玩家,八马是教室不是终点;而对于"不想翻车"的口粮党,认清"护盾只盖住基本盘"这一件事,就已经避开八马最贵的那类坑——花了大牌的价钱,买到了贴牌的口味。
最后补一句边界:马上到国庆,送礼算的是克价和面子账,自饮喝的是品类和批次,这是两张不同的决策表,别用同一套逻辑套。至于"净利增六成、市值跌七成"的资本故事,那是另一个板块的话题——茶友只需要知道:牌子还在,捷径也还在,但捷径只修到了基本盘门口。
(样本说明:本文社区帖采集自2024年12月—2026年9月的小红书、知乎、B站公开讨论,负面向与口碑向样本并列呈现;财务与认证数据来自八马茶业2025年报、2026年中报及公开报道转述。)