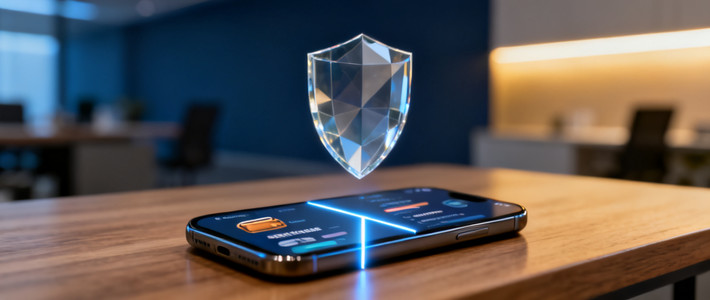
9月30日起付款页借贷必须硬隔离,花呗白条禁止默认勾选
09:02
精选参考来源


精选参考来源
1. 为什么所有 App 都能借钱给你?网贷如何变得无孔不入?【柴知道】

哔哩哔哩 2026-09-17 00:00:00
2. 网购结账时弹出的\

今日头条 2026-09-13 00:00:00
3. 您被贷款了吗? 近期有朋友反映,经常在不知不觉中,向平台悄悄‘贷了款’? 比如京东的‘白条’ /支付宝的‘花呗/ 美团的‘月付’ /抖音的‘月付’ /滴滴的‘信用购’,等等...... 它们在您支付的时候,打着‘立减优惠’的幌子,悄悄的诱导你开通啦。 怎么防范?记住两招: 第一,付款前一定要多看一眼,坚决取消那些默认勾选的信贷服务; 第二,千万别为了几毛钱的优惠去贪小便宜,老老实实选银行卡或余额支付。 守护好你的征信,就从看清每一笔账单开始!觉得有用,赶紧转发给身边的家人朋友看看!”

抖音 2026-09-13 00:00:00
4. 网贷完整闭环:平台揽客银行放贷,普通人要看懂风险
今日头条 2026-09-12 00:00:00
5. 9月15日,话题“平台月付将退出支付选项”冲上热搜,引起热议。 据21世纪经济报道,支付场景的金融诱导在从借贷向保险蔓延。北京的张先生日前首次在小区外电瓶车充电桩充电,微信扫码付费5元后,页面弹窗要求授权某银行卡第三方平台快捷支付。“我以为是充电桩需要,就授权了。” 没想到几天后,张先生却连续收到短信,显示被某保险公司扣款4笔,每笔近300元,并收到客服短信称“成功办理保险业务”。张先生对记者回忆道,整个过程中完全没意识到购买了保险,更不知何时授权了扣款协议。 这一乱象即将迎来改观。2026年4月,中国人民银行会同工业和信息化部、市场监管总局等八部门联合发布《金融产品网络营销管理办法》将于9月30日起正式实施,其核心逻辑包括:支付工具与金融产品将迎来强制区隔。 《金融产品网络营销管理办法》第十二条明确规定,非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,也不得为上述产品提供营销服务。 新规中所提及的贷款产品主要涉及两大类,其一是信用付或“先买后付”类产品,比如花呗、白条、月付等;其二是现金贷及导流平台,比如借呗、各类借钱产品入口等。 这意味着,收银页面需将银行卡、账户余额等支付工具与贷款、理财等金融产品分专区独立展示,禁止默认勾选或诱导用户购买金融产品,用户需主动点击才能了解相关信息。过去那种将信贷产品与支付方式并列展示、利用用户支付惯性模糊“花自己的钱”和“借钱花”界限的做法,将被禁止。
今日头条 2026-09-15 00:00:00
6. 北京金融监管局发布风险提示 警惕非法互联网贷款陷阱
今日头条 2026-09-14 00:00:00
7. 重磅新规9月30日落地:支付页面“藏贷”乱象迎终局
百度 2026-09-15 00:00:00
8. 9月30日起实施!网购结账界面大改,花呗白条不再混在支付选项里
今日头条 2026-09-11 00:00:00
9. 平安人寿山东分公司:互联网贷款乱象专项风险提示
今日头条 2026-09-12 00:00:00
10. 借钱务必留心 这些网贷套路容易让人多头负债

央广网 2026-09-12 00:00:00
11. 我的征信真的好差呀!网络借钱通道基本给关闭了,以后我连钱都借不了了,原因只有一个。 我得谢谢我孩子爸爸。 虽然自从离婚我们就没了联系,可他从来没从我生活里消失。 无时无刻不影响着我,藕断丝连。 隔三差五我会看看花呗,借呗,微粒贷那些平台。我不借钱,就看看。 主要是想看看我的额度, 顺便试试我的征信。 因为只有征信好的人才能借钱,要是征信不好,哪个平台愿意借钱给你呀? 我昨天试了一下,不能在微粒贷里借钱,平台说我征信不通过。 花呗的额度还不到100,我也不知道为什么。 美团和京东的平台我也试了一下,评估不过,也是征信问题。 现在能借钱的平台就只剩借呗了,不过利息很高。 不到特殊情况,我也不会借钱周转。 其实说一千道一万,我的征信问题只有一个原因:我婚内买的那套房子的房贷。 主贷人是我,还款人现在是我前夫。 只要他哪个月不按时还房贷,我的征信就会受牵连。 不到2000块钱的房贷,我已经记不清他有多少次逾期了。 以前还能收到银行短信通知,自从换了手机号码,再也收不到短信了。 以前绑的银行微信APP看着烦,我也取消了。 有没有还房贷我也不太清楚。 我自己从来没有还款逾期的记录,如果出现征信不良,只可能是因为我们婚内那套房贷的问题。 现在也猜不出来前夫究竟是故意的还是真没钱。反正总是让我不痛快。 我还在想诶。 以后要是给儿子买房,我在银行借钱是不可能的了。 要么全款,要么以儿子的名义贷款。我是没办法了。 还能怎么着呢? 我现在都懒得,懒得去计较了。 大不了我就多挣钱,别借钱。 有些人是惹不起的,那就躲呗。 #作者加速成长计划#
今日头条 2026-09-12 00:00:00
12. 为什么平台敢借钱给还不起的人,背后是一套精算过的收割逻辑
今日头条 2026-09-11 00:00:00
13. 江西警方打掉一贷款诈骗团伙:拆解虚假贷款骗局套路
今日头条 2026-09-15 00:00:00
14. 前段时间度小满把我的额度清零了,我就把这个APP冷冻了,很久没有打开过了,今天没有事,就点开看看,提示我申请额度,很久没有在这里借过钱了,打开看一看,又是人脸识别认证,又是查征信,等了很久,给我跳出来1200元额度,我看了一下,感觉现在的套路更深了,更隐蔽了,国家不是明文要求把利率要明显的公示出来吗?但是现在平台我找了很久,只是看到1200元额度,利率是多少,就是找不到,其实也不是要借钱,就是想看看利率是多少,现在利率都不显示了吗?最后在借款里面,每个月还款详情最下面,才找到,很小的字,写的年化利率是22.3%,藏得好深呀,就是挖坑让人往里面跳,我坚决不借了,看了之后,就把APP卸载了,总是坑人,经常有额度借不到,或者还了就抽贷,今后不再太贪心了,量入为出,有多大的脚穿多大的鞋吧,不再借钱投资了。承担巨大的风险和压力替他们赚利息,还经常被坑,替他们挣了那么多利息,从来没有违约,还坑人,不再安装这个APP了,放慢期望吧,用自己的钱去冒险吧。#度小满骗局# #度小满收益# #小满币# #度小满面试# #小满车下单# #小满套餐# #智小满广告投放# #烫小满#
今日头条 2026-09-14 00:00:00
15. 十类新型黑恶违法犯罪线索第八类:网络套路贷
百度 2026-09-12 00:00:00
16. 微信借1000-9000元|这几个借钱入口可以尝试

微信公众号 2026-09-16 00:00:00
17. 看似雪中送炭的便捷借贷服务,实则是环环相扣的“上车”套路,警惕!
今日头条 2026-09-14 00:00:00
18. 金融扫黑新启示:比高利贷更隐蔽的,是披着合规外衣的陷阱
今日头条 2026-09-14 00:00:00
19. 近日,宁波鄞州的邱先生在外吃饭时接到陌生来电,对方声称他名下一笔1500元的网贷已经到期,要求立刻还款。 邱先生一头雾水,马上查自己的银行卡,账户里确实多出来一笔1500元的不明转账。他想起前段时间刷短视频,随手点过一条低息贷款广告、填过信息测额度,并没有真正申请借款。 害怕逾期留下不良征信记录,邱先生按照对方指引,点开链接下载了来路不明的APP。紧接着,一分钟之内几十条催款短信疯狂轰炸手机,不断威胁“不还钱就上征信、后果严重”。 对方发来私人收款码,要求偿还本金加高额利息加违约金一共3000元。被密集催债施压后,邱先生慌了,转出了3000元。 本以为就此了结,他提出要注销账号、删除个人信息。没想到骗子又索要1000元“注销费”,扬言不交钱就爆通讯录、骚扰他的亲友。邱先生这才惊醒,立刻赶到东柳派出所报警求助。 这是典型的“强制下款、套路贷”黑灰产,又叫“714高炮”变种。 四层法律要点拆解 第一层:强制下款,不受法律保护 骗子单方面强行打钱,不等于合法借贷。依据《民法典》第六百七十九条,自然人之间的借款合同,自贷款人提供借款时成立。但合同成立的前提是双方自愿、意思表示真实。邱先生没有真实、自愿的借款合意,借贷关系不成立。 依据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》,出借人请求借款人按照合同约定利率支付利息的,人民法院应予支持,但是双方约定的利率超过合同成立时一年期贷款市场报价利率四倍的除外。这种凭空滚出来的天价违约金、注销费,全是敲诈勒索,不受法律保护。 征信不会被这些非法平台上报! 非法网贷没有接入央行征信系统,“不还钱就黑征信”纯粹是恐吓话术。 第二层:骗子的行为已经涉嫌违法甚至犯罪 暴力轰炸短信、电话骚扰、威胁爆通讯录:属于寻衅滋事、侵犯公民个人信息。依据《治安管理处罚法》第四十二条,多次发送淫秽、侮辱、恐吓或者其他信息,干扰他人正常生活的,处五日以下拘留或者五百元以下罚款;情节较重的,处五日以上十日以下拘留,可以并处五百元以下罚款。 以强制放款、威胁恐吓的方式逼迫转账敛财:达到立案标准,涉嫌敲诈勒索罪。依据《刑法》第二百七十四条,敲诈勒索公私财物,数额较大或者多次敲诈勒索的,处三年以下有期徒刑、拘役或者管制,并处或者单处罚金。 非法获取、使用公民个人信息:依据《刑法》第二百五十三条之一,非法获取、出售或者提供公民个人信息,情节严重的,处三年以下有期徒刑或者拘役,并处或者单处罚金。 第三层:万一遇到“卡里莫名多钱”,千万不要踩这3个大坑 ❌ 不要往私人收款码转账!越转坑越深! 骗子的套路就是:你还一笔,再编出新的名目要钱,无底洞。 ❌ 不要自己随便把钱转回对方给的账户! 容易被反咬一口,说你又借了一笔。 ✅ 正确做法:立刻报警!保留转账、短信、通话全部证据;联系发卡银行把异常账户做好标记;1500元由公安指导处理,不要私下处置。 第四层:源头风险——“测额度”也是陷阱 很多人以为,只填信息“测一下能借多少钱”,又不点借钱就没事。黑产广告就是靠“测额度”收集手机号、身份证、银行卡信息,为后续强制下款铺路。 依据《个人信息保护法》第六条,处理个人信息应当具有明确、合理的目的,并应当与处理目的直接相关,采取对个人权益影响最小的方式。收集个人信息,应当限于实现处理目的的最小范围,不得过度收集个人信息。这些黑产广告超额收集个人信息,本身就涉嫌违法。 这种套路最害人的地方,就是精准拿捏普通人对征信的焦虑。 很多人不懂:合法网贷才会上征信。非法黑平台根本没有权限上报征信!一被吓唬就慌了,只想“花钱消灾”,反而正中圈套,越亏越多。钱转出去容易,追回来很难。等到被二次、三次勒索,损失已经扩大。 天上不会凭空掉贷款,银行卡莫名多出的钱,不是“运气”,很可能是套在你身上的钩子。 依据《民法典》第六百七十九条,借贷关系需双方自愿;依据《刑法》第二百七十四条,以威胁恐吓方式索要钱财涉嫌敲诈勒索。不要因为一句“影响征信”的威胁就乱了阵脚。 真正保护征信的,不是给黑骗子转账,而是及时报警、守住钱包。 不随意点陌生贷款广告、不随便填信息“测额度”,别给黑灰产可乘之机。#秋日生活打卡季# 素材来源:宁波市公安局鄞州分局东柳派出所、宁波晚报、浙江法治报
今日头条 2026-09-15 00:00:00
20. 看清“低息秒批” 远离互联网贷款乱象
今日头条 2026-09-11 00:00:00
21. 点个链接,就被强行放款;不还钱,对方直接AI合成照来威胁催收! 常州通州法院这个判决,看完真的后背发凉。 案子里受害人只是点了一条链接,银行卡直接被“强塞”5000元贷款。 当受害人拒绝还款之后,团伙就用AI技术合成裸照进行恐吓施压。 最终许某等4人,认定构成催收非法债务罪,分别判处有期徒刑八个月到一年,并处罚金。 划个重点: 强行放款、AI合成裸照威胁、软暴力恐吓催收,这已经不是普通债务纠纷,是刑事犯罪,判刑一点不冤。 也提醒所有负债的朋友: 但凡遇到P图、AI合成照片威胁、骚扰家人、曝光隐私这类催收手段,保留好聊天、录音证据,直接报警。法律不会纵容这种黑恶催收。 👉你有没有接到过拿照片、隐私威胁你的催收?评论区说说。 #催收非法债务罪 #债务科普 #软暴力催收 #负债维权
今日头条 2026-09-14 00:00:00
22. 新型黑恶犯罪识别卡|网络套路贷
今日头条 2026-09-11 00:00:00
23. 上头条 聊热点 你手机里的弹窗广告多吗 最近数了下,我手机里装的27个常用APP,有19个会弹广告,占比快70%。 最离谱的是开个天气APP查气温,刚点进去先蹦出个30秒的游戏广告,右上角的跳过按钮藏得比蚂蚁还小,手滑点错直接跳转到应用商店,半天回不来。连开个手电筒工具都能弹借贷广告,关都关不及。 之前试过下所谓的“去广告版”APP,结果带了一堆隐藏插件,偷偷后台跑流量,一晚上耗了1.2G,直接给我整无语了。现在每次点APP都得先捂紧屏幕,生怕哪下就被拐去莫名其妙的页面。
今日头条 2026-09-13 00:00:00
24. “日息一杯奶茶钱”“秒批”“不查征信”?警惕这些非法互联网借贷陷阱!
今日头条 2026-09-15 00:00:00
25. 上周帮我妈清理手机,半小时里跳出来27个弹窗广告,一半是诱导点进去领免费鸡蛋、9.9元名牌电动车的,还有几个伪装成系统更新的界面,点进去直接开始下不知名的APK,拦都拦不住。 最离谱的是刷短视频的时候,刚看到一半,整个屏幕突然弹出“你的手机内存不足99%,点击一键清理”,手滑点进去直接跳转到借贷APP的下载页,返回键按三次才能退出来。 现在很多APP的广告权限默认全开,连自带的天气、日历软件都能弹,关个通知权限还要藏在三级菜单里绕半天,真的太影响日常用机的体验了。
今日头条 2026-09-12 00:00:00
26. 微信里没有“放心借”:急用5000到2万,只看微粒贷和分付两个原生入口
搜狐 2026-09-15 00:00:00
27. 这3种网贷会上大数据,借过的赶紧自查! 很多人很疑惑:明明没有一笔逾期,但是每次申请贷款、信用卡,都会被秒拒。 问题不只是央行征信,还有大多数人忽略的网贷大数据报告。现在很多金融平台审核,除了查征信,重点看网贷大数据风控。今天拆解3类会录入网贷大数据的借贷行为,有相关操作的一定要自查! ▷一、主流平台消费贷,百分百录入大数据 支付宝、京东、微信等平台的消费信贷产品,是网贷大数据重点记录对象。 从2025年开始,市面上绝大多数正规消费贷都接入央行征信;就算少数暂时不上征信,借贷记录也会同步到网贷大数据。 每一次借款,都会单独留下记录。就算每期按时还款,频繁使用,大数据和征信上会堆满借贷记录。 银行和金融机构风控会判定:你资金紧张、多头借贷,信贷评分下降,后续办贷款、信用卡很容易被拒。 ▷二、不上征信的小额网贷,暗藏隐形风险 这是最容易踩的误区:很多人以为网贷不上央行征信,就不会留下痕迹,可以随便借。 并不是!这类小众小额网贷,会把你的借款、履约数据同步到第三方信用机构,生成网贷大数据档案。 这就是不少人无逾期,但贷款审批一直失败的原因。 名下有多笔小额高息网贷,哪怕全部按时还款,风控也会判定你高度依赖借贷周转,隐形负债风险高,拉低信贷资质。 ▷三、只是点进去测额度,也算信贷申请 很多人忽略这点:仅仅点击“查看额度”“测算利息”,就算最后没有借钱,也会留下查询记录。 在网贷大数据里,属于信贷审批查询。 频繁点入口测额度,会白白消耗你的信贷资质。行业风控参考:3个月内网贷查询超过10家,会被标记为风控高危用户,贷款通过率大幅下降。 如果你踩中上面任意几条,不要慌,立刻做好这3件事: ✅ 正规渠道自查网贷大数据。本人查询属于软查询,不会损伤征信与评分,清楚自己的记录,才能针对性处理。 ✅ 立刻停止所有贷款、测额度申请。管住手,不要再点各类借贷链接,让密集查询记录慢慢冷却。 ✅ 优先结清小额网贷。⚠️重点提醒:还清≠完事!还清之后,要在APP内主动注销授信账户。只卸载APP没用,后台授信记录依旧保留。 在数字时代,征信和网贷大数据就像你的两张信用名片。 不要只打理央行征信,忽略了网贷大数据,让隐形记录拖垮你的信用。 💬你有没有随手点过测额度的经历? #上头条 聊热点##逾期# #爆料# #负责# #征信#
今日头条 2026-09-15 00:00:00
28. 昨天手机弹出个广告,凭身份证五分钟下款十万,我把手机往桌上一扣。 我是2019年陷进去的,房子装修超了四万,那年我儿子刚出生,手头紧,第一回从信用卡里套了钱出来,想着年底绩效下来一把还清。 年底绩效没等来,等来了最低还款,一期利息看着不多,万五的日息,账单却没怎么动,后来手机里那些能借钱的口子,一个接一个点开,借这个还那个,我还拿个小本记着,哪天该还哪个,哪个还进去还能再借出来。 三万的本金,两年多滚到十一万,具体的账到现在没算明白,哪笔是本金哪笔是利息,银行给我拉过一回清单,七八页,我没看完。 催收电话一般下午打来,办公室不敢接,得去楼梯间接,那头说,先生您的账单已严重逾期,再不处理会影响征信,我说我在想办法。有天夜里我把这事跟我老婆说了,她愣了半天,就问了一句,一共多少。 车卖了,八万多买的卖了不到四万,她把陪嫁的金镯子也拿去卖了,没跟我商量,我后来才知道的,这事她到现在也没提过。往后两年多全家的钱她管着,我一个星期就带两百块出门,烟也戒了,那一年胖了十几斤。 现在手机里一个借钱的APP都没有,卡留了一张,额度我自己打电话降到五千,前两天收拾抽屉翻出来几张剪掉的卡,看了一眼,扔了。 朋友们,你们身边有还在里头扑腾的人吗?#头条精选#
今日头条 2026-09-11 00:00:00
29. 虚高借条+电话轰炸+骚扰亲友,张家界警方打掉一“套路贷”团伙,7人落网
今日头条 2026-09-11 00:00:00
30. 平安人寿山东分公司:金融网络新型乱象专项风险提示
今日头条 2026-09-12 00:00:00
31. 上头条 聊热点 你手机里的弹窗广告多吗 上周帮我妈清理手机,短短十分钟点到了17个弹窗广告,一半都直接跳转到应用商店自动下载,拦都拦不住。 最离谱的是刷短视频时,手指刚碰到屏幕边缘,直接跳转到借贷APP,连返回键都按不住,最后只能强行关后台。还有不少打着“红包提现”幌子的,点进去要拉20个新用户才能凑够0.3元,纯纯浪费时间。 现在好多APP的权限申请根本不给你拒绝的余地,不同意“允许弹窗通知”就直接不让进主界面,真的搞不懂,好好做内容不行吗,非得靠这种弹窗刷存在感。
今日头条 2026-09-13 00:00:00
32. 炸裂真相:网贷悲剧多是普通人渡劫,违规放贷切莫躺赢收割
今日头条 2026-09-11 00:00:00
33. 警惕互联网贷款乱象,远离网络金融陷阱
今日头条 2026-09-15 00:00:00
34. 远离“躺赚背债”金融深坑
今日头条 2026-09-14 00:00:00
35. 主流贷款平台盘点,四款热门小额贷款产品全方位对比
今日头条 2026-09-11 00:00:00
36. 宁波男子银行卡突然多出1500元,一个操作后,手机1分钟内弹出几十条催款短信:“赶紧还钱!不然影响征信!”转出3000元后发现不对劲报警
今日头条 2026-09-15 00:00:00
37. 网贷乱象再不重拳根治,受苦的终究还是普通老百姓
今日头条 2026-09-11 00:00:00
38. 低息贷款、代理维权、新就业群体入职购险,小心暗藏金融陷阱!
百度 2026-09-16 00:00:00
39. 江苏3·26特大网贷电信诈骗案告破
今日头条 2026-09-11 00:00:00
40. 网上无抵押贷款怎么选?认准微粒贷,银行产品更安心
今日头条 2026-09-11 00:00:00
41. 小额贷款平台哪个好申请?四款正规产品详情整理
今日头条 2026-09-14 00:00:00
42. “只要再转一笔,我就能拿到贷款了。”
今日头条 2026-09-11 00:00:00
43. #上头条 聊热点##手机上的广告弹窗是否合理# 合理个屁——不是完全不能有广告,是现在手机上的弹窗已经不是“你看不看由你”,而是“我偏要蹦你脸上”。解锁蹦、切后台蹦、读个短信权限顺便蹦、连自家系统设置页都塞“推荐”。免费App靠广告活没错,可你装的时候根本没说好“我同意你半夜给我弹借贷、手游、医美”。更恶心的是关不掉、误触就跳下载,像路边有人硬往你兜里塞传单还顺手摸你一把。真合理的广告是:你能关、别骗点、别拿隐私换曝光、别把系统级入口卖出去。现在这玩意儿不是商业,是流氓式流量收割——用户不是上帝,用户是被圈起来挤广告油的羊。
今日头条 2026-09-14 00:00:00
44. #网贷横行到底是谁的错# 前阵子帮刚上大三的表弟清了3万多的网贷窟窿,翻他的账单才发现,平台给他批的额度比他每月生活费还高两倍,弹窗直接弹到他刷短视频的间隙,点进去填个学生证照片,十分钟钱就到账了。 他一开始只是想凑钱买个最新款的游戏本,后来拆东墙补西墙,连本带利滚到三万多,催债电话都打到了辅导员那里。 很多人总骂年轻人自控力差,可满大街无孔不入的诱导弹窗,连收入证明都不用审核的放款门槛,把“提前消费”的口号喊得比公益广告还响,本质就是把鱼钩直接塞到没什么社会经验的人手里,咬了钩反过来怪鱼太馋。
今日头条 2026-09-12 00:00:00
45. 黄石人注意!没事别乱点网贷APP测额度,想办银行贷款的一定要看 很多黄石的街坊,闲着没事就点开各种网贷APP,点进去测一下额度,看看自己能借多少钱。 很多人以为:我只是看看额度,又不借钱,完全不影响。 真等到去银行申请贷款的时候,才发现审批不通过,追根溯源,就是频繁点测额度埋下的坑。 第一:每次授权测额度,就会留下硬查询记录 只要你点“查看额度”并且授权征信查询,征信报告就多一条硬查询。 短时间查询记录一多,银行风控系统一看,就会判定你资金紧张,正在四处找渠道借钱,直接对你的资质打上风险标记。哪怕一笔钱没借,记录消除不了。 第二:网贷平台笔数太多,就算欠的钱不多,银行也会谨慎 不是只有大额负债才影响贷款。 如果你的征信里有多家网贷账户,哪怕余额很低,银行对你的风险评级也会下降。账户多代表资金来源杂,银行会担心你的还款稳定性。 第三:一旦形成多头借贷,银行长期贷款不好批 征信上多头借贷痕迹明显,后续想在银行办理期限更长、更稳定的贷款,难度会明显增加。 有的朋友征信没有逾期,就是因为多头借贷,直接被银行暂缓审批。 重要提醒 不要随手点网贷APP测额度! 有资金需求,提前做好规划,不要盲目到处点击授权查询征信。打算近期办银行贷款,尽量不要再去测试各类网贷额度,养好征信。 温馨提示:本文仅金融知识科普,不推介任何信贷产品,不同银行审核标准不一样,最终审批以银行为准。#网贷新规定# #黄石# #征信# #贷款科普# ##网贷#
今日头条 2026-09-13 00:00:00
46. 最近我姐家摊上了一件大事了!我姐家出事了。说实话,我表弟这事我算是有点发言权,因为我小舅子前年也是这样,五万块网贷滚到十八万,最后是我们全家凑钱才摆平。这两年身边这样的事真不少见,年轻人一开始就是图个方便,一张脸就能借出几千块,谁能想到利滚利这么吓人。 我当时也是不理解,好好一个上班族怎么就欠了这么多。后来我小舅子说了句实话:借第一笔的时候根本没意识到是在借钱,就觉得是花明天的工资。第二笔第三笔就是拆东墙补西墙,最后自己都算不清欠了多少家平台。 真要说经验,就一条:家里孩子一旦手机上装了那种借钱APP,当爹妈的早点问问,别等催债电话打进家门才知道。还不上的时候千万别硬扛,越拖利息越吓人,趁早跟家里人商量,能协商分期就分期,别自己一个人扛着走极端。这钱能不能帮衬,看家里能力,但话说回来,堵不如疏,早发现早比啥都强。
今日头条 2026-09-14 00:00:00
47. 正规银行小额贷款产品微粒贷,应急周转更靠谱
今日头条 2026-09-14 00:00:00
48. 一女子朋友圈刷到贷款广告利率低放款快,就下载了APP想贷1万元,客服让交300元“激活费”后说操作失误须转账修复,女子被套走7300元
今日头条 2026-09-14 00:00:00
49. 银行个人贷款产品微粒贷,安全正规靠谱之选
今日头条 2026-09-15 00:00:00
50. 0门槛贷款、直播间催收,靠什么防范金融骗局新花样?
搜狐 2026-09-15 00:00:00
51. 可笑至极!被投诉9万多件的消费金融平台,创新了“消保”新模式
今日头条 2026-09-14 00:00:00
52. 除了微信和支付宝,你手机里还有多少App一打开就弹广告?
今日头条 2026-09-12 00:00:00
53. 本视频无任何借贷引导行为,仅为行业从业者客观科普金融常识、分享网贷避坑经验。当下不少年轻人金融认知薄弱、风险防范意识不足,极易被各类网贷套路裹挟。希望通过真实干货分享,提醒年轻群体擦亮双眼、远离非法网贷,理性消费、科学规划个人收支,珍惜个人征信信用,守住自身财务底线,为长远人生发展筑牢信用根基。#昆明金行长 #工薪族 #解决问题 #云南
抖音 2026-09-11 00:00:00
54. 本视频无任何借贷引导行为,仅为行业从业者客观科普金融常识、分享网贷避坑经验。当下不少年轻人金融认知薄弱、风险防范意识不足,极易被各类网贷套路裹挟,希望通过真实干货分享提醒年轻群体擦亮双眼,远离非法网贷,理性消费、科学规划个人收支,珍惜个人征信信用,守住自身财务底线,为长远人生发展筑牢信用根基#九江#同城优先 #贷款小知识
抖音 2026-09-13 00:00:00
55. 本视频无任何不良引导行为,仅为行业从业者科普金融知识,分享网贷避坑经验,当下不少年轻人金融认知薄弱,风险防范意识不足,极易被各类网贷套路裹挟,希望通过真实的干货分享,提醒年轻群体擦亮眼睛,远离非法网贷,理性消费,科学规划个人收支,珍惜个人征信信用,守住自身财务底线,为长远人生发展筑牢信用根基#同城#日照同城
抖音 2026-09-12 00:00:00
56. 本视频无任何借贷引导行为,仅为行业从业者客观科普金融常识、分享网贷避坑经验。当下不少年轻人金融认知薄弱、风险防范意识不足,极易被各类网贷套路裹挟。希望通过真实干货分享,提醒年轻群体擦亮双眼、远离非法网贷,理性消费、科学规划个人收支,珍惜个人征信信用,守住自身财务底线,为长远人生发展筑牢信用根基。#保定竞秀区 #金融知识分享 #注意防范 #不见面
抖音 2026-09-12 00:00:00










已收藏
去我的收藏夹