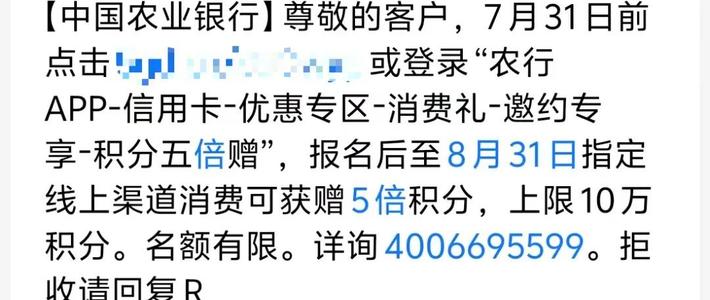
这两周刷小红书,你可能见过两种完全相反的帖子:一种是"大量收中国银行福气值!万13.5长期稳定",今天就还在更新。另一种是卡友哀嚎"交行积分最大功能只剩抵年费了"。把它们放在一起看,你会发现一件事正在同时发生——银行正在系统性地压缩积分的价值,而盯着你手里那些积分的人,生意越做越大。小红书小红书
对"积分到底值多少钱"敏感的人也明显变多了:小红书上一篇《信用卡积分到底值多少钱?16 家银行逐行拆》的整理帖,两周不到攒了99个赞、127个收藏。小红书
今天把这轮"积分贬值周期"的三份公告拆开,再把收分生意的账算给你看,最后给你一份10月10日前的行动清单。
一、三份公告拼出的时间线:积分的"保质期"在缩短
先把这轮密集调整的节点排一下,你就能看出节奏:
8月13日,农行积分兑换国航、南航、川航、春秋里程的新比例上线执行,高端卡比例几乎腰斩。知乎
8月26日,交通银行太平洋信用卡中心发布公告,10月10日起调整买单吧部分场景的积分抵扣规则。知乎
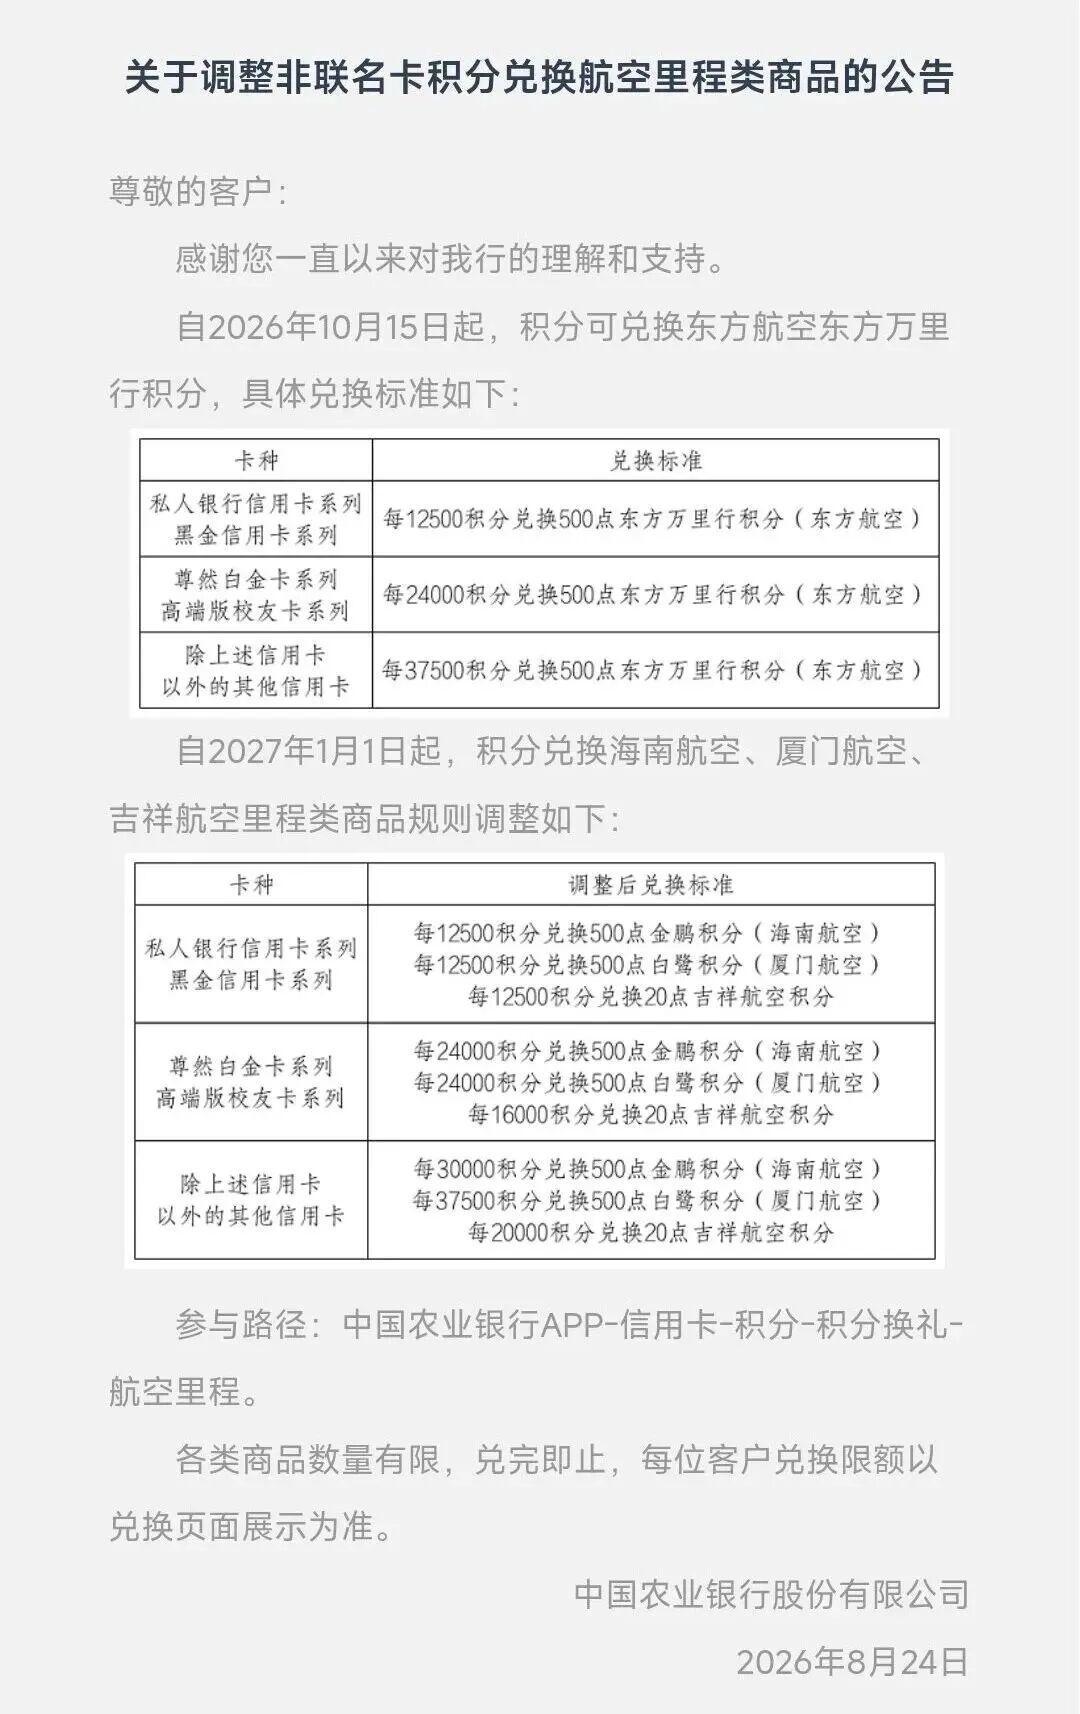
10月15日,农行积分兑换东航里程恢复,比例直接按缩水后的新标准执行。知乎
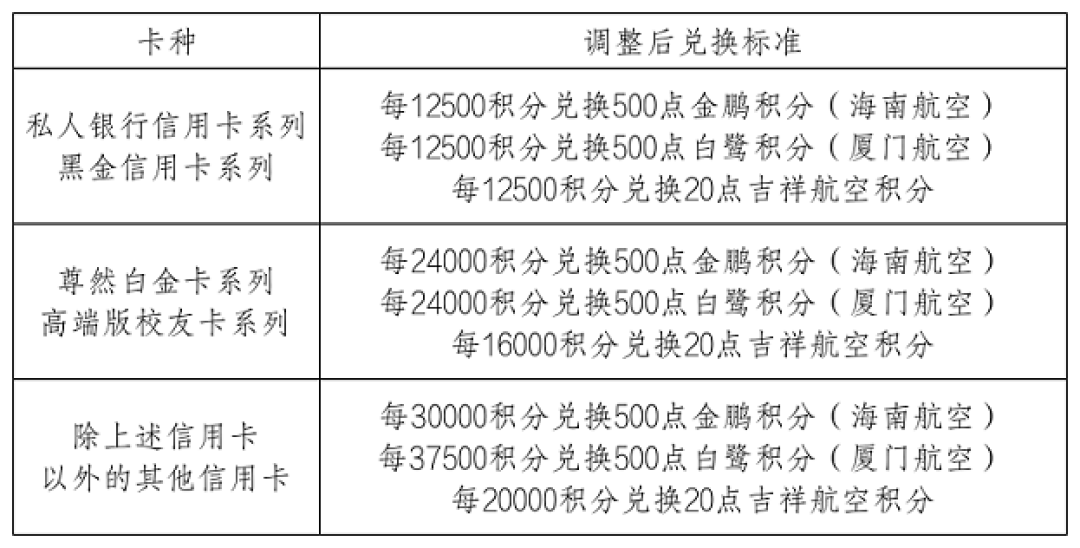
明年1月1日,农行积分换海航、厦航、吉祥航空的比例也要缩水。
两个月内四刀,刀刀都砍在"你手里的分能换多少东西"上。这不是某一家银行的偶发操作,而是今年信用卡圈的主旋律:积分从"福利"变成"成本项",银行在逐项收紧。
二、交行这份公告最微妙的地方:你的分一个没少,但购买力缩水了
先说清楚交行到底改了什么。8月26日的公告核心两条:
第一条,打车、充电和骑行场景的积分支付抵扣比例,将由最高50%调整为最高20%。翻译成人话:以前你用买单吧打车,一笔100块的车费最多能用积分抵掉50块;10月10日以后,最多只抵20块。同样的积分,购买力直接打了六折。知乎
第二条更狠,10月10日至12月31日,包括餐饮代金券、优惠买单、外卖生鲜在内的餐饮场景将暂时关闭积分支付功能,其中全积分券除外。也就是说,整个国庆后的第四季度,你想在外卖点单、买生鲜的时候用积分抵钱,通道直接关掉三个月。知乎
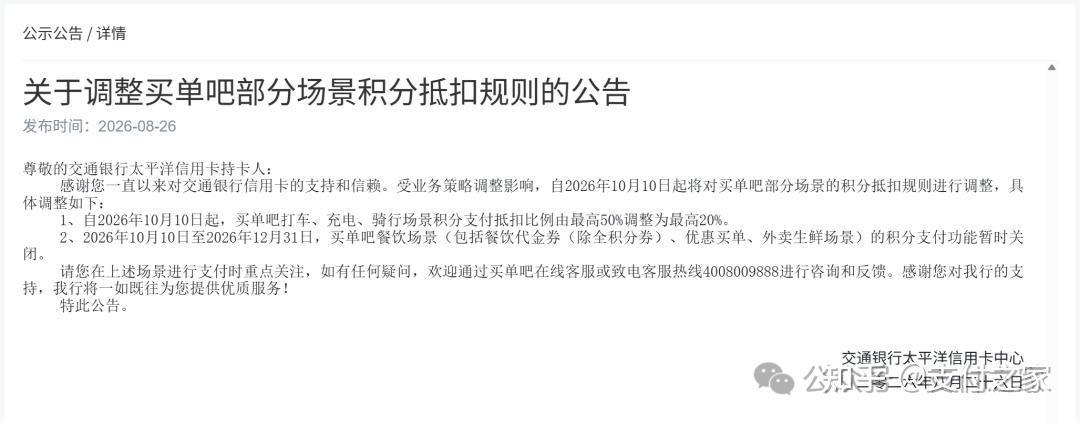
注意这份公告的微妙之处:它没有动你的积分数量,动的是"使用端"——“这份公告没有涉及积分数量调整,变化主要发生在积分使用端”。账户里那个数字一分没少,但同样的数字能换到的东西变少了。这正是积分区别于现金的根本属性——它不是你的钱,是银行的一个承诺,而承诺的解释权在银行手里。交行给的原因也只有一句"受业务策略调整影响",从公告到生效留了45天,算是给足了缓冲。知乎
还有一个容易被忽略的点:积分是"先攒后花"的资产。你今天刷卡攒分时看到的是一套规则,等你几个月后想花的时候,面对的可能已经是另一套规则了。对习惯了"积分放着慢慢攒"的人来说,这是一个明确的信号——积分不是存款,是会过期的钱,而且过期方式不一定是清零,也可以是"慢慢变得不值钱"。
三、农行的账:48:1是什么概念,为什么高端卡持卡人最受伤
如果说交行砍的是"日常抵扣",农行砍的就是玩卡圈最看重的"里程兑换"。
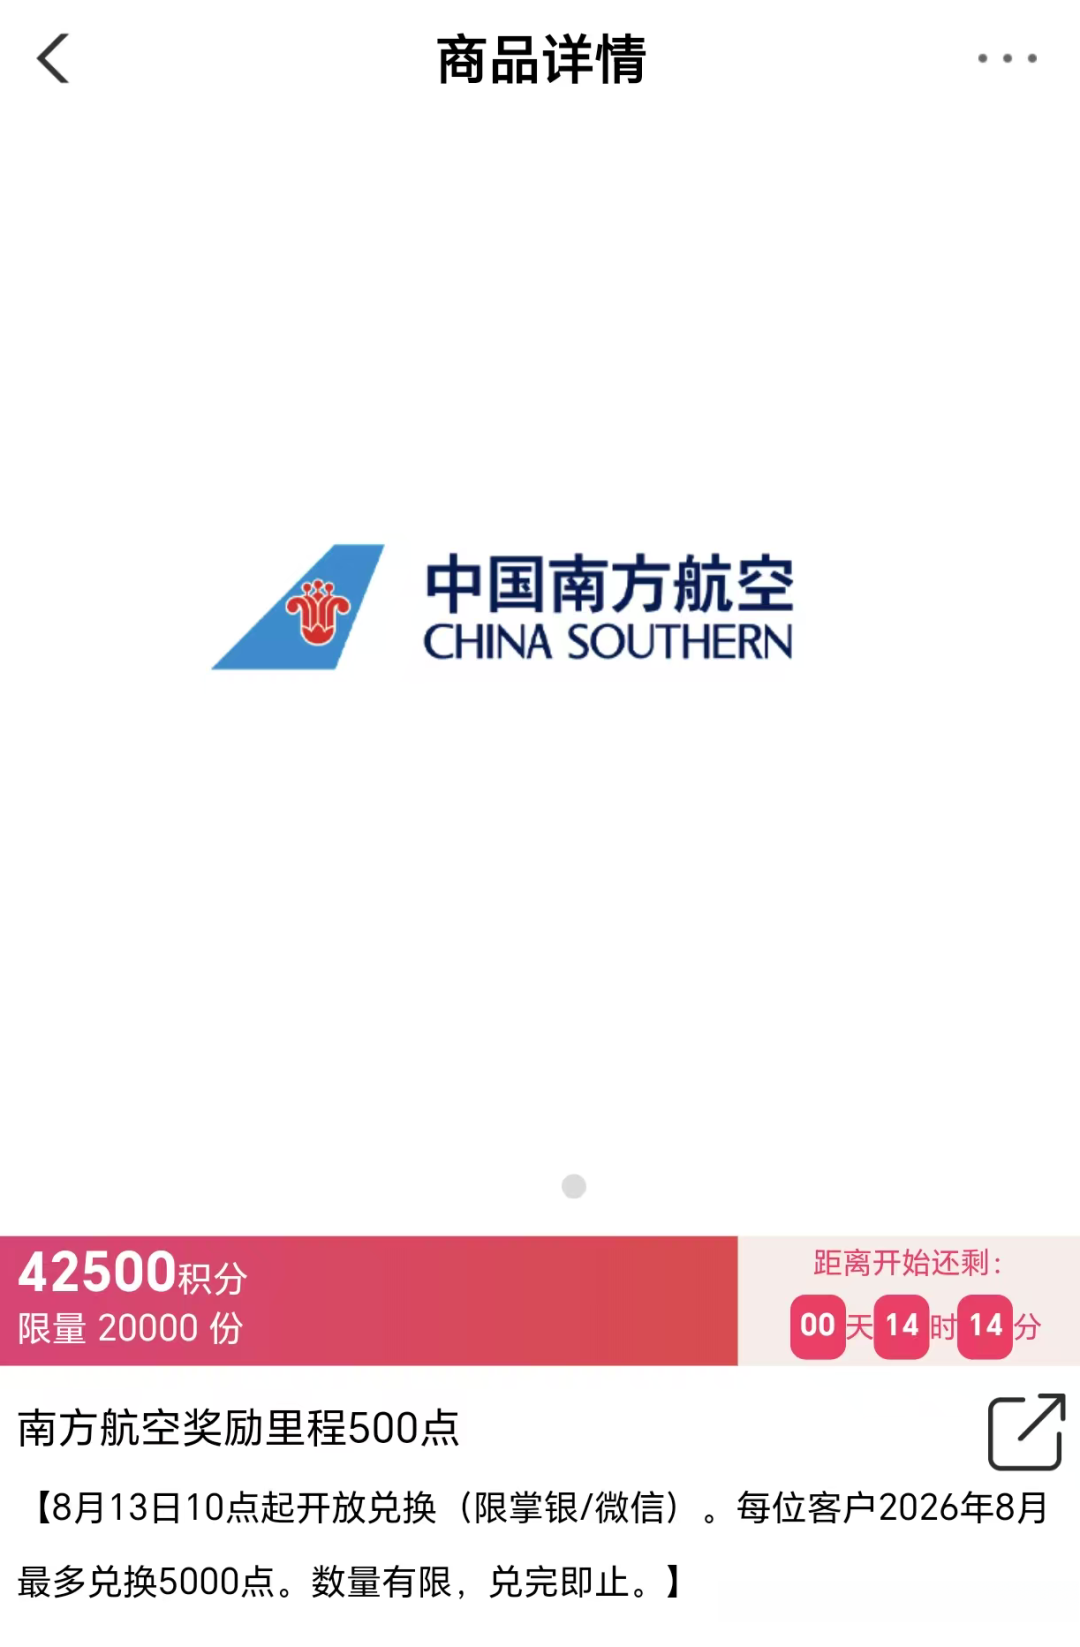
按8月13日上线的新比例(以国航/川航为例):顶级卡还能维持在25:1上下;尊然白金、高端校友卡这一档从之前的25:1缩水到48:1,几乎腰斩;其余普通卡更是掉到75:1。换南航更惨,普通卡42500积分才能换500里程,比例85:1。要知道农行积分兑换里程最早是20:1,普通卡后来是40:1,现在是75~85:1——三年时间,同样500里程要付出的积分翻了一倍。知乎
更扎心的是限量规则。以南航为例,8月那批总共2万份兑换名额,每人当月最高兑10份、5000里程封顶;川航更夸张,只有1600份,“仅够160个人兑换”。也就是说,就算你接受了85:1的比例,还得跟全国卡友抢库存,手慢无。知乎
别忘了农行的"5倍积分"权益是要花钱买的:每月20元、一年240元成本。以前算总账,25:1叠加5倍积分后还能打;现在比例腰斩之后,这240元能不能赚回来,得看你消费量够不够大。知乎
为什么说高端卡持卡人最受伤?因为尊然白、精粹白这类卡的办卡核心卖点之一就是里程兑换比例。25:1的时候,一年正常消费攒的分换出来的里程够换一两张国内机票;到48:1,同样的消费换出来的里程直接减半。积分规则一改,一张卡值不值得留着,整个逻辑都要重算。
四、于是收分的人来了:万13.5的报价,到底赚谁的钱
积分越贬值,"趁早出手"的念头就越诱人,收分的帖子也就越多。这几天小红书上,“万13.5收中行尊享积分”“大量要中国银行尊享积分"这类帖子几乎每天都在更新,还有人晒"建行积分卖了2866元”。
先看他们的生意模式。收分方自己的解释很坦白:“把积分兑换成平台指定的票券或者实物,由专门的平台回购,从而把积分变现”。也就是说,你按对方指令,把积分兑成他指定的券或实物,他再收走、给你打钱,中间赚的是券面价和你到手价之间的差价。小红书
再看这些帖子的获客套路,高度一致:正文教你去APP查"积分余额",然后"截图保存好,到评论区回复,看看你有多少积分"。点开评论区,满屏都是"什么银行多少分""点我对话框就行"的回复,全是往私信里导流的话术。你的银行、你的积分余额,就是他们筛选客户的第一手数据。小红书
然后是那个关键问题:万13.5,到底是高是低?
这里有个很多人没想明白的坑——“万分报价"是个跨行不可比的伪命题。因为各行攒分的基础完全不同:招行是消费20元才积1分,而且积分永久有效。同样叫"1万积分”,招行背后是20万元消费,按1元积1分攒分的银行背后只是1万元消费。拿招行的万分价去比别家的万分价,毫无意义。知乎
真正有用的指标是"每1万元消费攒下的分,最后能回血多少钱"。招行积分按官方通道实测,大约1万积分可以兑换200元还款金,而1万招行积分背后是20万元消费——换算下来每万元消费回血10元左右。而收分商的"万13.5",如果按常见的1元积1分计,背后也只是1万元消费。也就是说,收分商的报价大致就是"把你的积分按官方价值打个折收购",他们赚差价、赚规模,你拿到的是一笔确定性高但被压过价的现金,还搭上了无担保交易的全部风险。这也是为什么有人觉得卖分亏、有人觉得划算——大家手里的分,攒法根本不一样。知乎
五、被骗的姿势比你想的丰富
"无担保"这三个字不是吓唬人。翻一翻受害者帖子和银行的风险提示,收分圈的坑至少有四种:
虚高报价,层层收割。有从业者自己都承认,这个圈子里持卡人因信息不对等陷入圈套、权益受损的情况真实存在。先报一个远高于行情的价格引你私信,等你把积分信息交出去,再以"积分质量不行"等理由压价甚至直接要前置费用;小红书
索要验证码。有人积分兑换被骗了900多,对方后来还要验证码抽取他卡里的钱,被他及时发现制止,不然全部钱会被转走。验证码一给出去,丢的就不止是积分了;小红书
"代操作"陷阱。对方远程指挥你在积分商城操作,甚至索要登录态,遇到李鬼式收分人,转头就把你的积分偷偷清零,或者随便给个三瓜两枣糊弄你。小红书
群内私下交易。有卡友在微信群买别人的汇丰积分,付款后直接被拉黑,维权记录写了好几篇。小红书
反诈圈对这些套路的态度非常一致——追回难度远高于普通转账,所以防骗的重点是不出手、而非出了手再追。积分变现被骗的钱,大多数是追不回来的。知乎
银行的态度其实早就亮明了。建行2023年就发过风险提示:有不法分子冒充建行员工,假借办理"积分兑换返现金"业务之名,自行操作客户手机银行兑换综合积分权益,事后向客户支付远低于权益实际价值的现金。界面新闻
建行同时把话说得很死:目前未授权任何人员进行线下积分兑换,任何声称可以"积分兑换现金"的均为不法分子,对违规套取积分的行为还会进行降额封卡处理。界面新闻
还有一层说不出口的成本:这类交易的底层动作是"你本人在银行APP里操作兑换",全程走你的账户。一旦上游链条被认定涉及灰产资金,解释起来的人是你,不是收你分的人。
六、10月10日前的行动清单:四类人对号入座
交行持卡人——本周就把抵扣额度花掉。打车、充电、骑行场景的最高抵扣从10月10日起降到20%,在此之前你还能按50%用;餐饮、外卖、生鲜的积分支付通道只开到10月9日,第四季度想用就用不了了。注意公告里"全积分券除外"这个括号——全积分券不受影响,手里有全积分券的可以留着。
农行持卡人——想换里程的设两个闹钟。一个是每月兑换名额开抢(农行APP-信用卡-积分-积分换礼-航空里程,数量有限兑完即止,参照8月那波是上午10点开抢);另一个是10月15日东航里程恢复兑换,比例按缩水后的标准执行,想清楚再动手。另外,1月1日起海航、厦航、吉祥也要缩水,手里有这几家航司出行计划的,年底前是最后的窗口。
攒分党——先去查有效期,再决定囤不囤。积分永久有效的银行(比如招行交易奖励积分)可以从容按需兑换,799积分换一杯星巴克中杯拿铁、价值约35元,什么时候用都不亏。积分按周期滚动的银行,"攒个大的一起换"这个策略在今年已经不成立了——你攒的是数字,银行改的是兑换比例,攒得越久,缩水风险越大。知乎
心动卖分党——只走官方变现通道。还款金、话费券、加油券、商城硬通货,这些是银行自己给你的"折现"路径,比例再难看,钱是真到账的。至于评论区里那些"万13.5长期稳定",一律按诈骗预处理:不晒积分截图、不报银行和余额、不给验证码、不做远程代操作。
七、接下来盯这三个信号
这轮贬值周期大概率还没走完,往后看三件事:一是交行那句"10月10日至12月31日暂时关闭餐饮积分支付",年底会不会恢复、以什么比例恢复;二是明年1月1日农行海航、厦航、吉祥的落地比例;三是其他大行会不会跟进这种"使用端缩水"的调整方式——毕竟比起直接砍积分数量,这种改法舆情压力小得多。
积分这个游戏正在从"谁攒得多"变成"谁花得及时"。规则永远在银行手里,你能控制的只有两件事:别让分烂在账户里,也别让收分的人把你的折价资产再赚一遍。