9月中旬的同一周,出现了两条关于"眼镜和相机"的新闻,乍一看像在互相打脸。
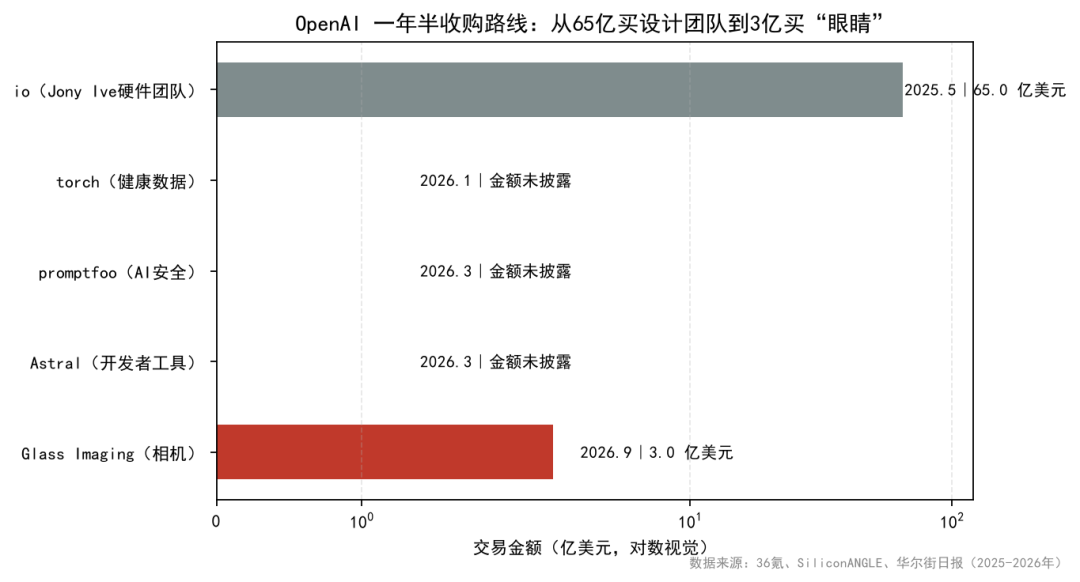
9月14日,《华尔街日报》爆料:OpenAI 悄悄完成了一笔收购,标的是一家叫 Glass Imaging 的相机公司,作价超过3亿美元。第二天财联社跟进,国内科技圈才陆续转起来。知乎
几乎同一时间,洛图科技发布了7月的《中国智能眼镜线上零售市场月度追踪》:拍摄眼镜(无显示、有摄像头)零售量同比跌46.6%,零售额同比暴跌77.9%,均价从近2000元跳水到819元——直接腰斩。VRAR星球
一边是全球最贵的大模型公司花3亿美元买"眼睛",一边是市场用钱包淘汰"带眼睛的眼镜"。这只"眼睛"到底值不值钱?
先说结论:这两条消息不矛盾,拼在一起反而是 AI 眼镜下一阶段的完整剧本——被淘汰的是"能拍",巨头押注的是"看得清"。对准备掏钱的人来说,这恰好是更新决策框架的时机。
OpenAI 这3亿美元,买的是一双什么样的"眼睛"
先看这笔收购本身。
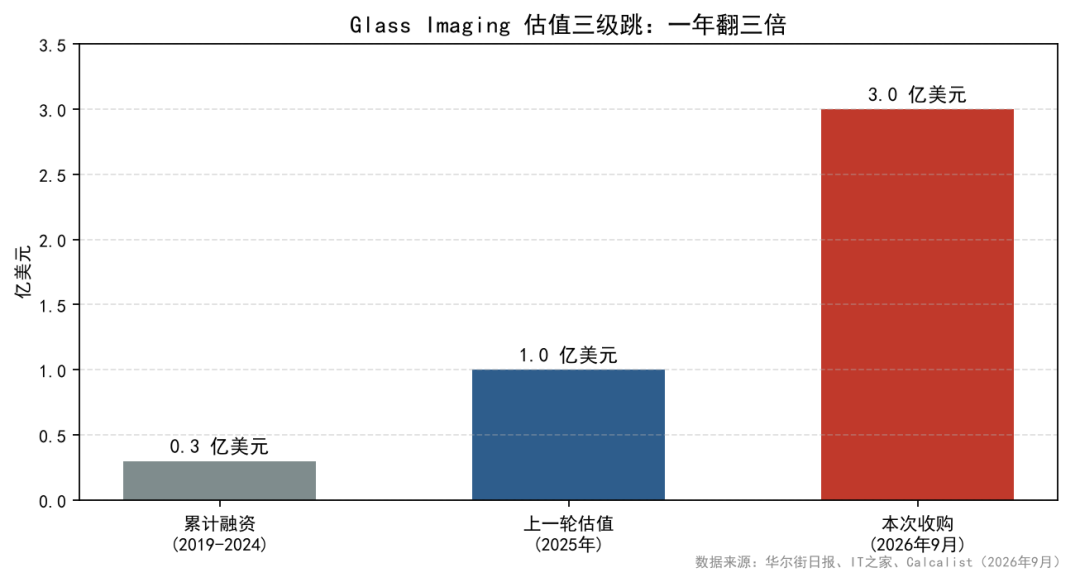
Glass Imaging 由两位前苹果相机算法工程师 Ziv Attar 和 Tom Bishop 在2019年创办,两人都参与过 iPhone"人像模式"的开发。离开苹果的原因,是他们认定智能手机相机的性能已经触到瓶颈,想用"硬件与软件结合"的方式绕过去。这家公司7年累计只融了约3000万美元,投资方包括 Alphabet 旗下风投 GV、Insight Partners;去年一轮融资估值约1亿美元,这次卖给 OpenAI,作价超过3亿——一年翻了倍。36氪知乎
关键不是价钱,是它做的事。Glass Imaging 的技术已经出现在量产机上:今年上市的荣耀600手机没有专门的长焦镜头,靠的就是他们的神经网络变焦技术,通过裁剪主摄画面实现"接近光学级"的变焦效果——恢复细节、减少噪点、在整个变焦范围内保持自然色彩。36氪
理解了这个,就理解了 OpenAI 为什么买它。未来的 AI 设备——不管是眼镜、耳机还是那台传闻中的无屏音箱——有一个共同约束:机身极小,塞不下完整的相机模组。折叠屏手机为了省空间都放弃长焦,眼镜镜腿里更是连一颗像样的主摄都难。想让小设备"看得清",只有一条路:用算法换镜头,靠计算摄影把画质抠出来。Glass Imaging 这两位工程师,干的就是这件事干了七年的人。
再把这笔收购放进 OpenAI 的硬件棋局,脉络更清楚。2025年5月,它花约65亿美元全股票买下 Jony Ive 创办的硬件公司 io,买的是"工业设计和整机能力"。此后它系统性地从苹果挖人,几十名苹果硬件工程师陆续入职,连苹果 Vision Pro 的高管 Paul Meade 都被挖了过去。36氪知乎
2026年这一年的收购节奏明显加快——1月买健康数据公司 torch,3月买 AI 代理安全公司 promptfoo 和 Python 工具公司 Astral,9月轮到 Glass Imaging。OpenAI 2025年营收130.7亿美元,其中推理算力成本高达75亿,毛利率只有四成出头;用户越多,算力账单越厚——这是纯模型生意的死穴,也是奥特曼非要做自己硬件的理由:与其在别人的地基上盖楼,不如自己造一块地。知乎
至于 OpenAI 的第一款 AI 硬件,轮廓已经比较清晰:不是手机,也不是眼镜,而是一台没有屏幕、带摄像头和传感器的智能音箱。彭博社的报道里,它只有冰球大小。也有爆料称定价约200-300美元、最早2027年初上市。眼镜、耳机、手机,都排在这台音箱后面。36氪少数派微博
数据另一面:"拍摄眼镜"为什么先崩了
再看国内这头。洛图科技的7月数据很值得细读:三大电商平台智能眼镜零售量7.4万台,同比下降15.3%,是持续高增长之后第一次明显回调。但拆开三个细分品类,走的是完全不同的曲线:VRAR星球
AR眼镜(有显示+音频):零售量3.3万台,同比增长72.7%;零售额增长70%;均价稳在2990元附近——唯一还在涨的品类,而且价格坚挺。
音频眼镜(无显示+音频):零售量下滑16.6%,均价跌到656元,0-499元价位段占比已达63.7%——已经卷进低价绞肉机。
拍摄眼镜(无显示+摄像头):量跌46.6%,额跌77.9%,均价从近2000元跳水到819元,同比降幅58.5%——跌得最惨。
再给一组背景:WellsennXR 统计,2026年二季度全球 AI 智能眼镜销量348万台,同比增长近200%,单季已是去年同期的近3倍。全球大盘还在猛涨,国内线上却开始回调。洛图自己的解释是:618大促透支需求+季节性因素,不宜简单判断为赛道进入下行周期。这个反证要先记下来,不能拿一个月的数据喊"行业凉了"。VRAR星球
但品类之间的分化,不是"需求透支"能解释的。拍摄眼镜的崩盘有更实在的原因:
第一,“能拍"本身正在被手机替代。均价819元的拍摄眼镜,画质、防抖、后期体验全面不如你兜里的手机,唯一卖点是"第一视角、解放双手”——而这个需求,在小红书讨论区里也只有"骑行想当行车记录仪"这类少数高赞具体场景撑得住。第二,低端正主扎堆之后集体崩盘:均价一年腰斩本身就说明,这个价位段的仗已经打到"讲故事没人信"了。小红书
而反观另一头,Meta 的"带摄像头眼镜"卖得如何?2025年,雷朋 Meta 全球卖了约740万副,占到整个市场的八成上下。知乎
到2026年一季度,Meta 的份额仍有69.2%,还是断层第一,并计划年底前把雷朋 Meta 的年产能翻倍到2000万副。刚上市的二代 Wayfarer 延续经典镜框,升级重点放在续航和影像,美国市场起售价379美元。知乎新浪XR
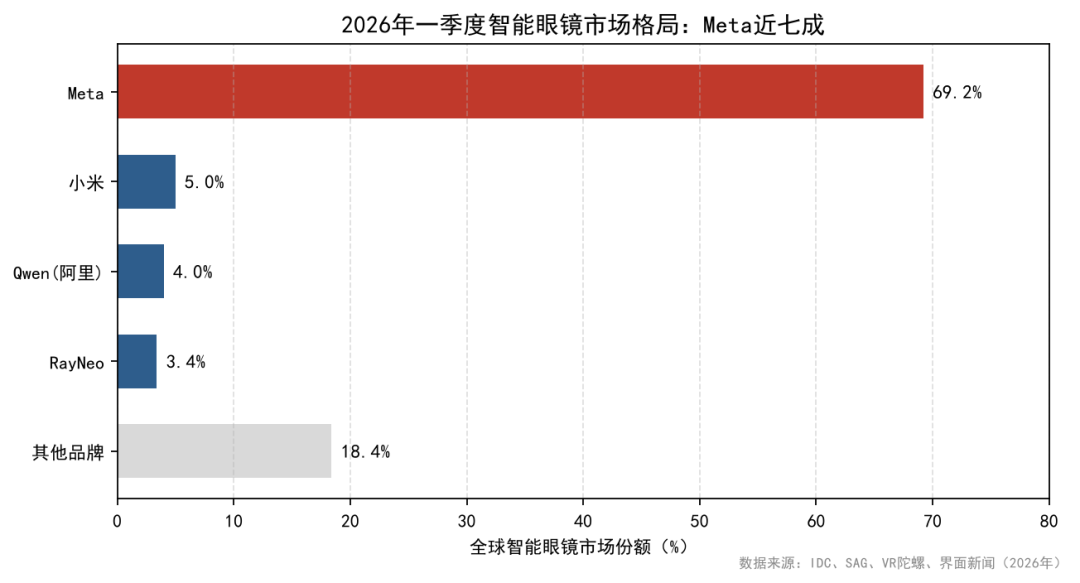
所以真相是:市场淘汰的不是"带摄像头的眼镜",是"只会拍、拍得还不如手机"的眼镜。摄像头只是一个器官,器官后面有没有一颗能理解画面的大脑,才决定这副眼镜的生死。这恰恰就是 Glass Imaging 在 OpenAI 棋局里的位置——它卖的不是"能拍",是"小机身里也能看得清"。
这个判断还有一个新鲜佐证:据 The Information 报道,Meta 将在9月23-24日的 Meta Connect 大会上正式亮相一款内部代号 Luna 的智能眼镜,10月启动批量发货,官方尚未回应——它最大的卖点恰恰是彻底取消摄像头,改用六麦克风阵列主打纯语音 AI 交互,并深度适配 Meta 的消费级智能体 Muse。Meta 的产品线由此分成两条:带摄像头的雷朋 Meta 服务拍摄和内容创作,无摄像头的 Luna 服务"只想听、不想被误会"的大众用户。连卖出740万副拍摄眼镜的公司都在给"拍摄"做对冲,这比任何零售数据都更能说明:下一阶段"能拍"不再是加分项,"听得清、AI 够硬、看得懂"才是基本盘。新浪XR
三类人,三种打法
如果你正打算在这个秋天入手一副,建议先按需求对号入座:
只想听(翻译、听书、导航播报)的人:音频眼镜已经是红海,但对买家反而是好事——均价只要656元,六成以上产品在500元以下,试错成本极低。重点核对两件事:能否配近视镜片、真实续航。这两条是评论区问得最多的问题。9月14日刚发布的星无 Feather 1 走"智能镜腿+自换前框"的模块化路线,官方称可无损适配市面超50%的镜框、整机23克起,对"不想换掉自己镜框"的近视党是个新思路,可以观望首发口碑。小红书新浪XR
想拍、想记录的人:别为"有摄像头"这三个字付钱。要看的是:拍完之后的 AI 识别与理解能力、夜景和变焦画质(计算摄影就是下一代分水岭)、厂商还在不在持续投入系统更新。均价819元这个段位正是本轮崩盘的重灾区,白牌产品尽量避开;预算够就直接对标雷朋 Meta 二代这类"摄像头+大模型"组合完整的产品。
想要显示(字幕、提词、导航箭头)的人:AR 眼镜是唯一量价齐涨的品类,也是 WellsennXR 预计今年零售量增长50%、达165万台的主力。均价2990元不便宜,但产品迭代最快、体验分化最大——雷鸟、乐奇、影目们正在这个战场贴身肉搏,雷鸟 iO 叠加国补后1996元起,把入门门槛拉进了千元区间。VRAR星球知乎
至于"等 OpenAI"的朋友,可以先死心:它的第一款设备是音箱不是眼镜,最早2027年初上市;眼镜排在更后面,苹果的首款眼镜(代号 N50)也预计2027年春夏才上市。在今年内的决策窗口里,OpenAI 眼镜根本不构成一个可选项。真正值得等的,是它那台音箱能不能验证"AI 实时看画面帮你做事"的体验——那是整条"AI 眼睛"路线的试金石,验证成了,眼镜只会更快更好。知乎
接下来盯住这几个信号
下周的 Meta Connect(9月23-24日):Luna 无摄像头眼镜是否如期亮相、"纯语音+智能体"的定位能不能说服用户——这是"拍摄重估"论的第一块试金石。
洛图8月、9月的零售数据:如果零售量回升,7月就只是大促透支;如果连续三个月下滑,拍摄眼镜的崩盘就是趋势而非波动。
OpenAI 那台带摄像头音箱的正式发布节点,以及第三方对它摄像头体验的实测评价。
苹果新任 CEO 特努斯刚发的那条"光束照亮弯曲镜片"10秒预热视频,会不会在年底前变成眼镜官宣——如果苹果把 N50 的节奏提前,整个行业的等待逻辑都要重算。VRAR星球
最后说句风险提示:AI 硬件的坟场不是开玩笑的。Rabbit R1 被扒出是安卓套壳,靠两年推送35次以上更新才勉强翻身;亚马逊 Echo Frames 做了好几代,因为没摄像头、功能只是"把语音助手塞进镜框",始终不温不火。病根都一样:为了 AI 而 AI,而不是为了人的需求而 AI。OpenAI 这3亿美元买的只是入场券,团队能不能融进体系、视觉隐私合规这一关怎么过,都还没有答案。知乎
巨头越急,我们越要冷静算账:你买的是当下鼻梁上这副眼镜好不好用,不是硅谷 PPT 里的未来。