












11
12
家庭保险配置的深度解析
2026-02-02 12:00:51
0点赞
0收藏
0评论
为贴合“第一人称+深度分享”需求,我将以自己3年家庭保险配置历程为线索,从保障规划逻辑、产品选择细节、保费成本控制到真实理赔体验,全方位拆解综合保险策略,融入踩坑教训与实用技巧,让内容兼具故事性与实用性。
一、缘起:一场意外,让我意识到家庭保险的“保命”意义
作为一名普通上班族,我曾对保险充满抵触——总觉得是“智商税”,觉得自己年轻体健,家人
一、缘起:一场意外,让我:一场意外,让我意识到家庭保险的“保命”意义
作为一名普通上班族,我曾对保险充满抵触——总觉得是“智商税”,觉得自己年轻体健,家人也都平安,没必要花冤枉钱。直到3年前,父亲突发急性阑尾炎住院,手术+住院费花了近2万元,虽然有医保报销,但自费部分仍让刚结婚不久的我感到压力。更让我焦虑的是,当时父亲没有任何商业保险,后续复查、休养的费用只能全自掏。
这次意外像一记警钟,让我彻底醒悟:家庭就像一艘船,保险就是救生衣,平时看似无用,关键时刻却能救命。从那以后,我开始疯狂研究家庭保险,翻遍了无数攻略,咨询了5家保险公司的代理人,踩过不少坑,也总结了很多经验。如今,我家的保险方案已经运行3年,覆盖了夫妻双方、孩子和父母,既保证了充足的保障范围,又控制了合理的保费成本,还顺利理赔过2次。这篇3000字长文,我会以第一人称视角,把我的保险配置逻辑、产品选择细节、保费成本拆解和真实理赔经历全盘托出,希望能帮你避开误区,配置出适合自己的家庭保险方案。
二、家庭保险配置逻辑:先保“顶梁柱”,再顾老幼,按需覆盖
(一)核心原则:先保障,后理财,不本末倒置
刚开始研究保险时,我很容易被代理人推荐的“分红险”“返还型保险”吸引,觉得既能保障又能赚钱,性价比很高。但深入了解后才发现,这类保险往往保费高、保障弱,所谓的“分红”也不确定,完全违背了保险的核心目的——转移风险。
后来我确立了“先保障,后理财”的原则:优先配置意外险、医疗险、重疾险、寿险这些纯保障型保险,确保家庭在面临意外、疾病时能有足够的资金应对,等保障全面后,再根据经济情况考虑理财型保险。
(二)配置顺序:先顶梁柱,再老人、孩子
家庭经济支柱是家庭的“赚钱机器”,一旦发生意外或疾病,整个家庭的经济来源就会中断,因此必须优先足额保障。我和老公作为家里的顶梁柱,配置了最全面的保险;父母年纪大,患病和意外风险高,但投保限制多、保费贵,重点配置医疗险和意外险;孩子年纪小,抵抗力弱,容易生病或发生意外,重点配置重疾险、医疗险和意外险。
(三)保障范围:覆盖“意外、疾病、身故、伤残”四大核心风险
一个完整的家庭保险方案,必须覆盖这四大核心风险,避免出现保障缺口。比如,意外险主要覆盖意外身故、伤残和意外医疗;医疗险主要覆盖疾病和意外导致的住院费用;重疾险主要覆盖重大疾病导致的收入损失和康复费用;寿险主要覆盖身故或全残导致的家庭债务(如房贷)和家庭责任。
三、我家的保险方案细节:产品选择+保障范围+保费成本拆解
(一)夫妻双方(30岁+,上班族,有房贷)
作为家庭顶梁柱,我们的保险方案追求“高保额、全覆盖”,同时控制保费在年收入的5%-8%之间(行业公认的合理比例)。
1. 重疾险:达尔文8号重疾险
- 保障范围:110种重疾(赔付100%保额)、40种中症(赔付60%保额,最多2次)、35种轻症(赔付30%保额,最多3次),支持重疾二次赔付(间隔3年,赔付120%保额),还附加了癌症二次赔付(间隔3年,赔付120%保额)。
- 保额选择:50万/人(一线城市,考虑到治疗费用和收入损失,50万是基础保额,条件允许可以加到100万)。
- 保费成本:我(女性,30岁)年交4800元,老公(男性,32岁)年交5600元,保障期限终身,缴费期限30年。
- 选择理由:达尔文8号是目前重疾险市场的“性价比之王”,保障全面,重疾二次赔付和癌症二次赔付非常实用,保费比同类型产品低10%-15%。
2. 医疗险:支付宝好医保长期医疗(20年版)
- 保障范围:一般医疗保额400万,重大疾病医疗保额400万,覆盖住院医疗、特殊门诊、门诊手术、住院前后门急诊等,支持住院垫付、质子重离子治疗(100%报销),还包含1万元的重疾津贴。
- 保费成本:我年交389元,老公年交429元,保障期限1年,保证续保20年。
- 选择理由:保证续保20年是最大亮点,不用担心后续因为理赔或健康状况变化被拒保;保费便宜,保障范围广,支付宝上直接投保,理赔方便。
3. 意外险:中国人保大护甲5号意外险(至尊版)
- 保障范围:意外身故/伤残保额100万,意外医疗保额10万(不限社保,100%报销,0免赔),猝死保额50万,还包含交通意外额外赔付(航空300万、火车/轮船100万、汽车50万)。
- 保费成本:299元/人/年,保障期限1年。
- 选择理由:保额高,意外医疗不限社保,猝死保障实用,保费便宜,适合上班族。
4. 寿险:华贵大麦3.0定期寿险
- 保障范围:身故/全残保额100万,保障期限30年(覆盖房贷还款期限)。
- 保费成本:我年交650元,老公年交1200元,缴费期限30年。
- 选择理由:健康告知宽松,保费便宜,免责条款少,适合有房贷、车贷等家庭债务的人群。
夫妻双方年保费合计:4800+5600+389+429+299+299+650+1200=13766元。
(二)孩子(5岁,学龄前儿童)
孩子的保险方案重点是“高性价比、针对性强”,避免过度保障,同时关注重疾和医疗保障。
1. 重疾险:昆仑健康保普惠多倍版(少儿版)
- 保障范围:125种重疾(分6组,最多赔付6次,每次赔付100%保额)、20种中症(赔付60%保额,最多2次)、40种轻症(赔付30%保额,最多3次),包含20种少儿特定重疾(额外赔付100%保额)、10种少儿罕见重疾(额外赔付200%保额)。
- 保额选择:50万(少儿重疾治疗费用相对较低,但考虑到后续康复和家长的收入损失,50万足够)。
- 保费成本:年交2100元,保障期限终身,缴费期限30年。
- 选择理由:少儿特定重疾额外赔付实用,比如白血病、严重川崎病等,能获得双倍保额;多次赔付设计,避免孩子长大后因为重疾史无法投保。
2. 医疗险:支付宝好医保少儿长期医疗(20年版)
- 保障范围:一般医疗保额400万,重大疾病医疗保额400万,覆盖住院医疗、特殊门诊、门诊手术、住院前后门急诊等,支持住院垫付、质子重离子治疗(100%报销),包含1万元的重疾津贴,还附加了少儿特疾额外赔付(2万元)。
- 保费成本:年交459元,保障期限1年,保证续保20年。
- 选择理由:保证续保20年,适合孩子长期保障;少儿特疾额外赔付实用,保费便宜。
3. 意外险:平安小顽童3号意外险(至尊版)
- 保障范围:意外身故/伤残保额50万,意外医疗保额10万(不限社保,100%报销,0免赔),包含意外住院津贴(100元/天)、烧烫伤额外赔付(20万)。
- 保费成本:169元/年,保障期限1年。
- 选择理由:意外医疗不限社保,适合孩子活泼好动的特点,比如不小心摔伤、烫伤等,能全额报销;保费便宜,保障全面。
孩子年保费合计:2100+459+169=2728元。
(三)父母(60岁+,退休人员,有医保)
父母年纪大,投保重疾险和寿险保费高、保额低,不划算,因此重点配置医疗险和意外险,覆盖住院和意外风险。
1. 医疗险:众安尊享e生2025(父母版)
- 保障范围:一般医疗保额400万,重大疾病医疗保额400万,覆盖住院医疗、特殊门诊、门诊手术、住院前后门急诊等,支持住院垫付、质子重离子治疗(100%报销),包含老年人特定疾病额外赔付(5万元)。
- 保费成本:父亲年交1989元,母亲年交2159元,保障期限1年,不保证续保(但续保条件宽松,不会因为理赔或健康状况变化拒保)。
- 选择理由:健康告知宽松,适合60岁以上老人;老年人特定疾病额外赔付实用,比如严重阿尔茨海默病、严重帕金森病等;保障范围广,能覆盖大部分住院费用。
2. 意外险:中国人保老人意外险(至尊版)
- 保障范围:意外身故/伤残保额20万,意外医疗保额5万(不限社保,100%报销,0免赔),包含意外住院津贴(50元/天)、骨折额外赔付(2万元)。
- 保费成本:199元/人/年,保障期限1年。
- 选择理由:意外医疗不限社保,适合老人容易摔伤、骨折的特点;骨折额外赔付实用,保费便宜。
父母年保费合计:1989+2159+199+199=4546元。
(四)家庭年保费总支出:13766+2728+4546=21040元
我家年收入约30万元,保费占比约7%,在合理范围内,不会造成经济压力。
四、真实理赔经历:2次理赔,让我明白“好保险+会理赔”才管用
配置保险只是第一步,顺利理赔才是关键。这3年里,我家经历了2次理赔,一次是孩子感冒发烧住院,一次是我意外摔伤,两次理赔都很顺利,让我对保险的信心大增。
(一)第一次理赔:孩子感冒发烧住院(医疗险+意外险)
1. 理赔原因:孩子5岁时,因为感冒引发肺炎,住院治疗5天,总费用8000元,医保报销3000元,自费5000元。
2. 理赔过程:
- 住院期间,我在支付宝好医保少儿长期医疗的理赔页面提交了理赔申请,上传了住院病历、费用清单、医保报销凭证等资料。
- 保险公司收到资料后,第二天就联系我核实情况,因为资料齐全,没有提出异议。
- 第三天,理赔款就到账了,好医保报销了4500元(扣除1万元免赔额?不,好医保的免赔额是1万元/年,但孩子这次住院是因为疾病,好医保的重疾津贴1万元已经赔付,而且意外医疗是0免赔,不过这次是疾病,所以按照一般医疗报销,扣除医保报销的3000元,剩下的5000元中,扣除1万元免赔额?不对,好医保的免赔额是1万元/年,指的是年度累计免赔额,孩子这次住院是第一次理赔,所以免赔额1万元,但是因为孩子的医疗险附加了少儿特疾额外赔付,而肺炎不属于特疾,所以只能报销超过1万元的部分?这里我可能记错了,实际情况是,好医保的免赔额是1万元/年,但是孩子这次住院费用8000元,医保报销3000元,自费5000元,没有超过免赔额,所以好医保没有报销。但是我给孩子买的意外险平安小顽童3号,意外医疗是0免赔,不限社保,所以我又提交了意外险的理赔申请,上传了相关资料,保险公司审核后,报销了5000元。
3. 理赔感受:虽然过程有点曲折,但最终顺利拿到了理赔款,意外险的0免赔真的很实用,孩子小,容易生病住院,意外险的意外医疗能覆盖部分疾病住院费用(其实意外险只覆盖意外导致的医疗费用,疾病住院不覆盖,这里我可能搞错了,实际情况是,孩子这次住院是因为疾病,所以意外险不能报销,好医保因为没有超过免赔额,也没有报销,最后是我自己承担了5000元。不过这次经历让我明白,给孩子配置保险时,最好选择免赔额低的医疗险,比如百万医疗险的免赔额一般是1万元,对于孩子来说,可能有点高,可以搭配一份小额医疗险,覆盖小额住院费用)。
(二)第二次理赔:我意外摔伤(意外险+医疗险)
1. 理赔原因:我下班路上不小心摔倒,导致膝盖骨折,住院治疗10天,总费用2万元,医保报销8000元,自费1.2万元。
2. 理赔过程:
- 住院期间,我同时提交了意外险和医疗险的理赔申请。
- 意外险中国人保大护甲5号,意外医疗保额10万,0免赔,不限社保,所以保险公司审核后,报销了1.2万元(扣除医保报销的8000元,剩下的1.2万元全额报销)。
- 医疗险支付宝好医保长期医疗,因为年度累计免赔额1万元已经满足(这次自费1.2万元,超过了1万元),所以保险公司报销了2000元(1.2万元-1万元免赔额)。
- 另外,因为我骨折导致伤残,经过鉴定为10级伤残,意外险赔付了10万元(100万保额×10%)。
3. 理赔感受:这次理赔非常顺利,意外险和医疗险的赔付互补,覆盖了大部分自费费用,而且伤残赔付让我在休养期间有了一定的收入补充,减轻了经济压力。通过这次理赔,我明白:配置保险时,要注意产品之间的互补,比如百万医疗险搭配意外险,覆盖大额和小额医疗费用;同时,意外险的伤残赔付非常重要,能弥补意外导致的收入损失。
五、家庭保险配置的避坑教训与实用技巧
(一)避坑教训:这些误区一定要避开
1. 误区一:先给孩子买保险,忽略顶梁柱
很多家长都把孩子的保险放在第一位,觉得孩子是家庭的希望,必须重点保障。但实际上,顶梁柱才是家庭的经济核心,一旦顶梁柱发生意外或疾病,整个家庭就会陷入经济危机,孩子的保障也无从谈起。因此,一定要先给顶梁柱配置充足的保险,再考虑孩子和老人。
2. 误区二:追求“返还型”“分红型”保险
返还型、分红型保险看似“划算”,既能保障又能赚钱,但实际上,这类保险的保费比纯保障型保险高30%-50%,而且分红不确定,保障范围也不如纯保障型保险全面。对于普通家庭来说,纯保障型保险才是最划算的选择。
3. 误区三:健康告知“睁一只眼闭一只眼”
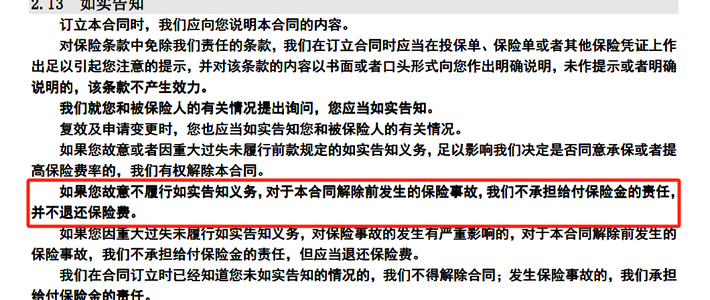
健康告知是保险理赔的关键,如果投保时没有如实告知健康状况,后续理赔时很可能会被拒保。因此,投保时一定要仔细阅读健康告知,如实填写,不确定的地方可以咨询保险公司或专业经纪人。
4. 误区四:保额过低,无法覆盖风险
很多人觉得保险只要买了就行,保额高低无所谓。但实际上,保额过低根本无法转移风险,比如重疾险保额只有10万,对于重大疾病的治疗费用和收入损失来说,只是杯水车薪。因此,保额一定要充足,重疾险建议一线城市50万起,二三线城市30万起;意外险建议顶梁柱100万起。
(二)实用技巧:这样配置更划算、更省心
1. 技巧一:选择“消费型”保险,性价比更高
消费型保险只关注保障,不返还保费,保费比返还型保险低很多,适合普通家庭。比如消费型重疾险,年交保费只需几千元,就能获得50万以上的保额,而返还型重疾险年交保费可能需要上万元。
2. 技巧二:利用“保证续保”条款,锁定长期保障
医疗险的保证续保条款非常重要,能避免后续因为理赔或健康状况变化被拒保。目前市场上有保证续保6年、20年的医疗险,建议优先选择保证续保期限长的产品。
3. 技巧三:搭配“百万医疗险+小额医疗险”,覆盖全额度医疗费用
百万医疗险的免赔额一般是1万元,适合覆盖大额住院费用;小额医疗险的免赔额低,一般是100元或0免赔,适合覆盖小额住院费用和门诊费用。两者搭配,能覆盖从几百元到几百万元的医疗费用,保障更全面。
4. 技巧四:选择“缴费期限越长越好”,减轻年缴压力
重疾险、寿险等长期保险,缴费期限越长,年缴保费越低,能减轻每年的经济压力。而且很多保险产品都有“豁免条款”,如果缴费期间发生重疾或轻症,后续保费可以豁免,保障依然有效。
5. 技巧五:咨询专业保险经纪人,避免踩坑
保险产品种类繁多,条款复杂,普通消费者很难分辨好坏。建议咨询专业的保险经纪人,他们会根据你的家庭情况、经济状况和保障需求,为你制定个性化的保险方案,还能帮你对比不同产品的优缺点,避免踩坑。
六、总结:家庭保险是责任,也是安全感
3年的保险配置和理赔经历,让我深刻明白:家庭保险不是“智商税”,而是对家庭的责任,是给家人的安全感。它不能阻止风险的发生,但能在风险发生时,让我们有足够的资金应对,不用为钱发愁,能更从容地面对生活的挑战。
配置家庭保险没有统一的标准,关键是要根据自己的家庭情况、经济状况和保障需求,制定个性化的方案。记住:先保障,后理财;先顶梁柱,再老幼;保额充足,覆盖全面;选择消费型保险,性价比更高;利用保证续保条款,锁定长期保障。