面对香港与内地保险的争议,如何做出最适合自身的选择?这份内容超越了单纯的产品对比,从实际需求出发,深入剖析了不同险种的特点和配置逻辑,旨在为读者提供一个清晰、中立的决策框架,帮助家庭构建真正有效的保障体系。
 智能速览
医疗和意外险应优先考虑居住地,以获取便捷的服务和理赔。
重疾险需考虑资金到账效率,内地保单在理赔便捷性上更具优势。
理财险差异源于两地不同的投资策略与市场环境,香港分红险收益潜力更高。
合理的配置逻辑是先保障后理财,先境内后境外。
选择分红险还是刚兑产品,取决于个人对风险与收益的平衡偏好。
 精华内容
香港与内地保险之争,答案并非非黑即白。关键在于理解不同险种的功能核心,并结合个人生活场景与财务目标,做出最匹配的选择。
基础保障:就近原则
对于医疗险和意外险这类消费型产品,理赔的时效性和服务的体验是核心。长期生活在内地,优先选择本地保险更为省心。
内地高端医疗险提供的就医绿色通道、陪诊等服务,在紧急情况下能提供最直接的帮助。香港医疗险虽覆盖全球,但若发生紧急情况,就近就医依然是首要选择,跨境沟通的繁琐性在意外发生时会是额外的负担。
重疾险:资金流动性
重疾险的核心作用是提供一笔应急资金,维持患病期间家庭正常运转。这笔钱能否及时到账至关重要。
香港重疾险的赔付金通常进入香港账户,受制于个人每年5万美元的外汇额度限制,资金汇回内地存在流程繁琐和等待周期。对于急需用钱的普通家庭而言,这种不确定性可能削弱保险的保障意义。因此,对绝大多数内地居民,选择重疾险应将理赔的便捷性放在首位。
理财险:收益逻辑差异
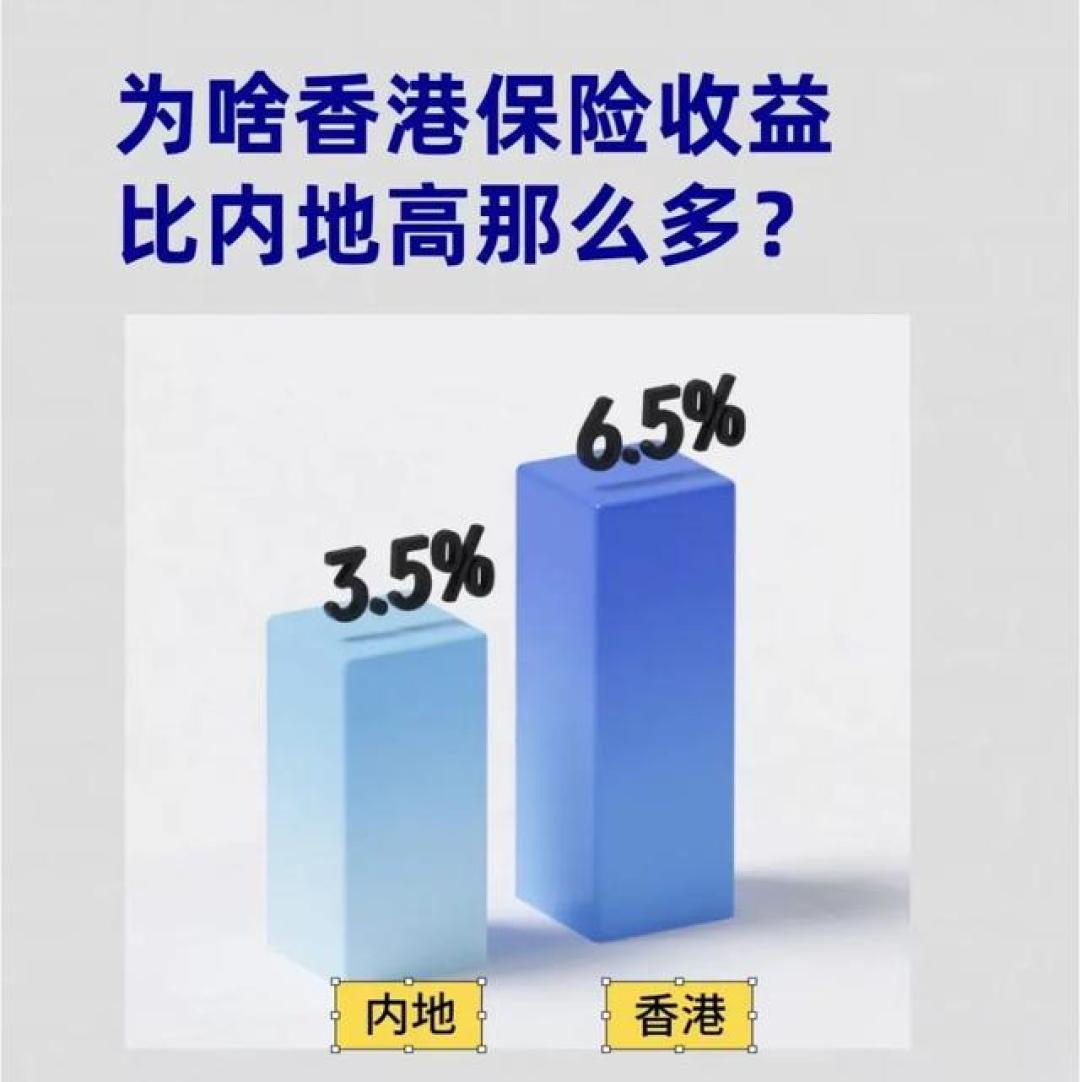
理财险最能体现两地保险的差异。香港市场成熟,分红险普遍采用“低保证+高浮动”模式,通过将大部分资金(如60%)配置于全球权益类资产来追求高收益,长期复利收益可达5%-6.5%。
内地市场则长期偏好“刚性兑付”,保险公司为保证兑付能力,多将资金投向国债等低收益固收产品。随着国内利率下行,刚兑压力增大,市场也开始转向“保证+浮动”的分红险模式,这与香港的逻辑趋同,但投资范围和策略仍有差异。
配置策略:先基础后进阶
保险配置应遵循清晰的逻辑。首先,无论选择何地,都应先配齐医疗、重疾、意外等基础保障,筑牢家庭“安全垫”。
其次,在境内保障齐全的前提下,若可投资资产达到一定规模(如50万以上),并有美元配置、子女留学等需求,再考虑香港保险作为补充。最后,决策前务必读懂合同,特别是香港保单涉及的法律、汇率等条款,确保在自己的认知范围内进行投资。
保险作为解决问题的工具,其价值在于精准匹配个人需求。无论是香港还是内地保单,真正重要的是它能否为你构筑起确定的守护。清晰的自我认知与专业的分析,远比纠结于地域更为关键。