“广发银行被罚1714万"的截图,最近半个月在广持卡友的群里传了好几轮。底下永远是两种人:存款的问"钱要不要挪走”,持卡的问"我的卡是不是有问题、征信会不会受影响"。小红书
先把结论放前面:银行本身离"出事"很远,这张罚单更像一次行业性的合规整顿;但10项违规里,确实有2项写在你的征信报告和手机银行里,还有1个表述解释了你这半年觉得"不对劲"的降额和催收。在决定动存款、销卡、还是继续用之前,先把下面这几笔账对完。
一、先看懂这张罚单:1714万是"罚",1.62万才是"赚"
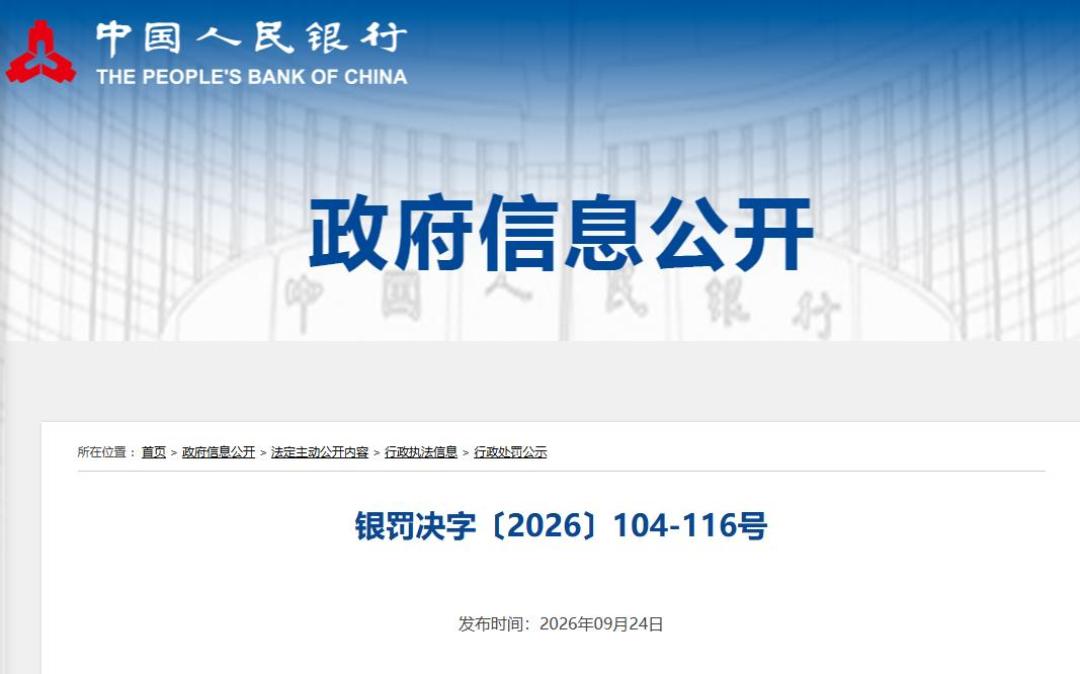
9月24日,中国人民银行官网公示行政处罚信息(银罚决字〔2026〕104号):广发银行因10项违法违规行为被警告、没收违法所得16217.47元、罚款1712.4万元,罚没合计约1714.02万元。同步"双罚"12名相关责任人员,个人罚款从1万到16万元不等、合计约56万元,覆盖资产托管部、信用卡中心、零售信贷部、普惠金融部、运营及流程管理部、公司金融部、财富管理与私人银行部、零售金融部、法律与合规部等9个部门。中国经济网第一财经独角金融
10项违规可以按"离你多远"分成四堆:
类别 | 具体事项 | 和普通持卡人的关系 |
|---|---|---|
支付结算类 | 账户管理、清算、银行卡收单 | 间接(商户端、POS端) |
信用与数据类 | 信用信息采集/提供/查询、数据安全、金融统计 | 直接:征信查询记录、个人信息 |
反洗钱类 | 客户身份识别、大额交易报告 | 部分直接(办卡、电核环节) |
其他 | 反假货币、占压财政存款 | 基本无关 |
第一个反常识的细节:罚单里"违法所得"只有1.62万元,罚款却是1712.4万元——相差超过1000倍。这说明监管这次不是为了"收缴违规利润",而是冲着你看不见的流程漏洞去的:信用信息怎么查的、客户数据怎么管的、身份识别做没做到位。这恰恰是普通用户最容易吃亏、又最难自己发现的地方。
二、"被罚1714万"离"银行不安全"有多远:算三笔账
担心存款的卡友,对完这三笔账基本可以把心放回一半:
罚单 vs 家底:广发银行2025年末总资产达3.73万亿元、全年净利润约130.29亿元。1714万的罚没,大约相当于净利润的0.13%。而且9月24日央行不是只打了一家——邮储银行、渤海银行、江苏银行、广发银行同日被集中公示处罚,反洗钱、数据安全、账户管理是四家违规清单上高度重合的项目。这是一轮对整个银行支付清算与数据条线的集中整顿,不是广发独有的"暴雷信号"。人民网第一财经
资本 vs 红线:截至2025年末,广发资本充足率14.4%、一级资本充足率11.18%、核心一级资本充足率9.32%;2026年6月末降至13.46%、10.51%、8.81%,三项均满足监管要求。广发也是2021年公布的首批国内系统重要性银行名单成员。独角金融
你自己的安全垫:按存款保险制度,同一家银行本息50万以内全额偿付。存款在50万以内的用户,这张罚单不改变任何东西;超过50万的用户,本来也该分散,这跟罚单无关。
一句话:这张罚单不构成任何"挪存款"的理由。真正值得盯的,是后面第四部分那几个经营数字。
三、跟你最直接相关的两项:征信查询记录和个人信息
罚单里"违反信用信息采集、提供、查询及相关管理规定"被点名,12名被罚人员中信用卡中心就有3人:2人涉征信管理(分别罚7万、4万),1人涉客户身份识别(罚3.5万)。而前几年那张3484.8万元的央行罚单里,信用卡中心、运营部门就因反洗钱、征信类问题被点过名——同一类问题在检查清单上反复出现,说明这不是偶发手误。知乎
对你来说,两件事值得现在就去查:
打开人民银行征信中心官方渠道,拉一份自己的信用报告,翻到"查询记录"页:看近两年有没有你不记得的"信用卡审批""贷款审批"名目的广发查询。正常情况只该出现在你点过申请、或银行做额度管理时;如果发现有想不起来源的查询,截图留证,打95508要求说明查询依据和授权来源。
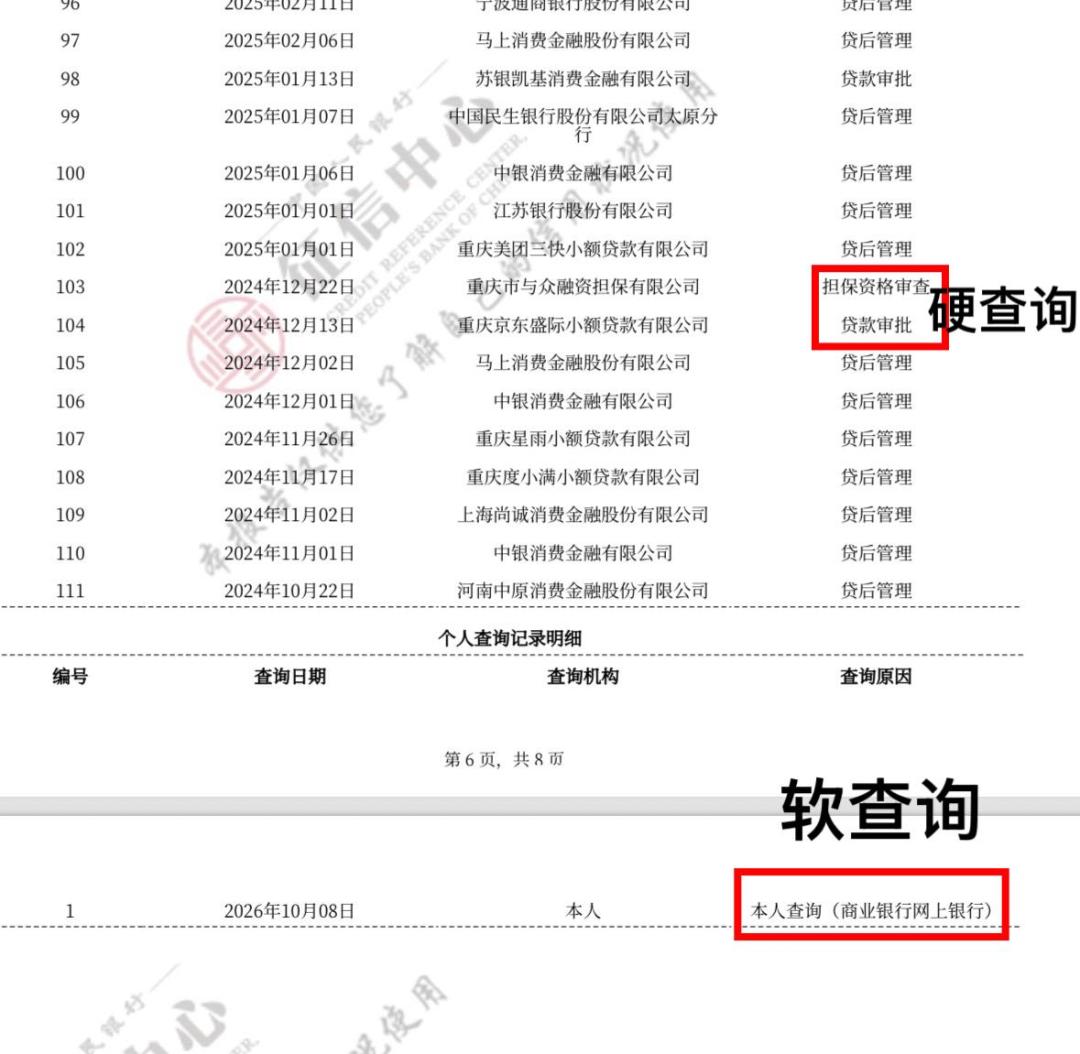
检查你在广发留存的个人信息和授权:手机银行"发现精彩"和办卡时勾选的协议里,营销电话、信息共享类授权都有开关。这轮电销财智金、分期推销的密集程度,社区里"一天打两次"骚扰电话的吐槽至今没停。这类吐槽的本质,都和"信息采集与使用边界"是同一件事。小红书
这两步花不了10分钟,但恰好落在这张罚单指出的漏洞上——监管认定有问题的环节,就是普通用户最难自查的环节。
四、降额风暴、投诉占比88%:另一张罚单给出了官方解释
这半年广持卡友最大的情绪来源是"还款即降额":提前还清账单,额度当场腰斩,客服只说"依据《客户协议》动态调整",给不出具体依据。社区里这样的帖子从9月一直刷到今天。
9月7日,国家金融监督管理总局广东监管局对广发信用卡中心开出的另一张罚单,给出了一个官方口径的解释:信用卡业务管理不到位、风险分类不准确,罚135万元,相关责任人被警告并罚款。"风险分类不准确"翻译成人话,就是银行内部给客户定的风险等级、用的模型本身被监管认定不可靠——而你的额度、分期审批、催收强度,全都是从这套分类里长出来的。独角金融
再看一个统计数字:2025年广发接收监管转办投诉10456件,其中信用卡类约9218件,占比88%——问题不是某个网点,而是整条零售线的服务和管理流程。独角金融
对你实际的影响和能用的动作:
罚单不等于你的个案自动翻案。降额争议不会因为这张罚单自动恢复额度,别信"罚单一出、集体申诉就能涨额度"的说法。
但"信用卡业务管理不到位、风险分类不准确"是一个有分量的新表述。如果你正在为莫名降额、逾期协商、电销承诺不兑现扯皮,书面投诉时可以把这两张罚单的表述写进诉求,要求银行说明"我的额度调整依据的是哪一版风险分类"——这比单纯发泄情绪更容易进入合规部门的处理流程。
顺序照旧:95508留通话记录和工号 → 要求书面《投诉处理意见书》→ 不满意走12378金融消费者投诉热线。所有电销、客服承诺,先录音再办事。
五、真正该加进关注清单的,不是罚款,是这几个数
把罚单当新闻看的人关心1714万,把卡当资产管的人应该看这几组数(据该行年报及公开披露,Wind与媒体统计口径):
核心一级资本充足率8.81%(2026年6月末,较2025年末的9.32%再降0.51个百分点,已跌破9%)。资本越紧,风险偏好越保守——这就是为什么"降额、收紧风控"这类动作大概率不是短期天气,而是气候。
信用卡不良率2.16%,高于全行1.44%的水平;透支余额从2021年末的4523亿元缩到2025年末的3507亿元,四年少了约1016亿元。发卡量1.25亿张还是股份行第二,但银行在主动"瘦身"。独角金融
个人业务贡献占比从2023年的53.78%降到2025年的45.73%;净利润连续两年负增长(2023年160.19亿→2025年130.29亿,累计下滑约18.7%)。零售在银行眼里权重下降,卡权益"加量"的窗口短期内别指望。
正面变量也记一笔:10月18日,广发资产托管中心获批开业,是银行托管新规后首个持牌专营中心;2025年该行托管及运营外包业务规模达4.33万亿元、公私募基金托管破万亿——大股东中国人寿(持股约43.69%)的资源正在往对公和托管条线倾斜。东方财富
继续观察的信号:年底前广发会不会公告新一轮卡权益调整;后续披露里核心一级充足率是否继续下行;监管转办投诉的信用卡占比是否回落。这三个数,比任何一张罚单都更能预告你明年手里的卡是什么待遇。
六、三种人,三句实话
存款的:50万以内不动,罚单不构成理由;本来超50万的,做分散是纪律不是恐慌。
正常用卡的:先查征信查询记录和App授权开关,这两步是罚单直接指向的漏洞;额度够用就保持按期还款,别在这轮风控收紧期玩"全额提前还+大额快进快出",那正是触发降额模型的路径。
正在被降额、催收、电销纠缠的:把9月这两张罚单的表述(“风险分类不准确”“信用卡业务管理不到位”)放进你的书面诉求,录音、工号、意见书一个都别少;谈不拢走12378。
罚单不会替谁涨回额度,但它第一次把"你的额度为什么说降就降"从客服话术,变成了监管部门认定的业务缺陷。这次你是拿着监管口径去谈,而不是拿着情绪。