浦发卡3个月被扣6228循环利息:你骂的日息万5,和年底关窗的财政贴息1个点,是同一张卡的两本账
这周浦发的评论区,被"循环利息"刷屏了
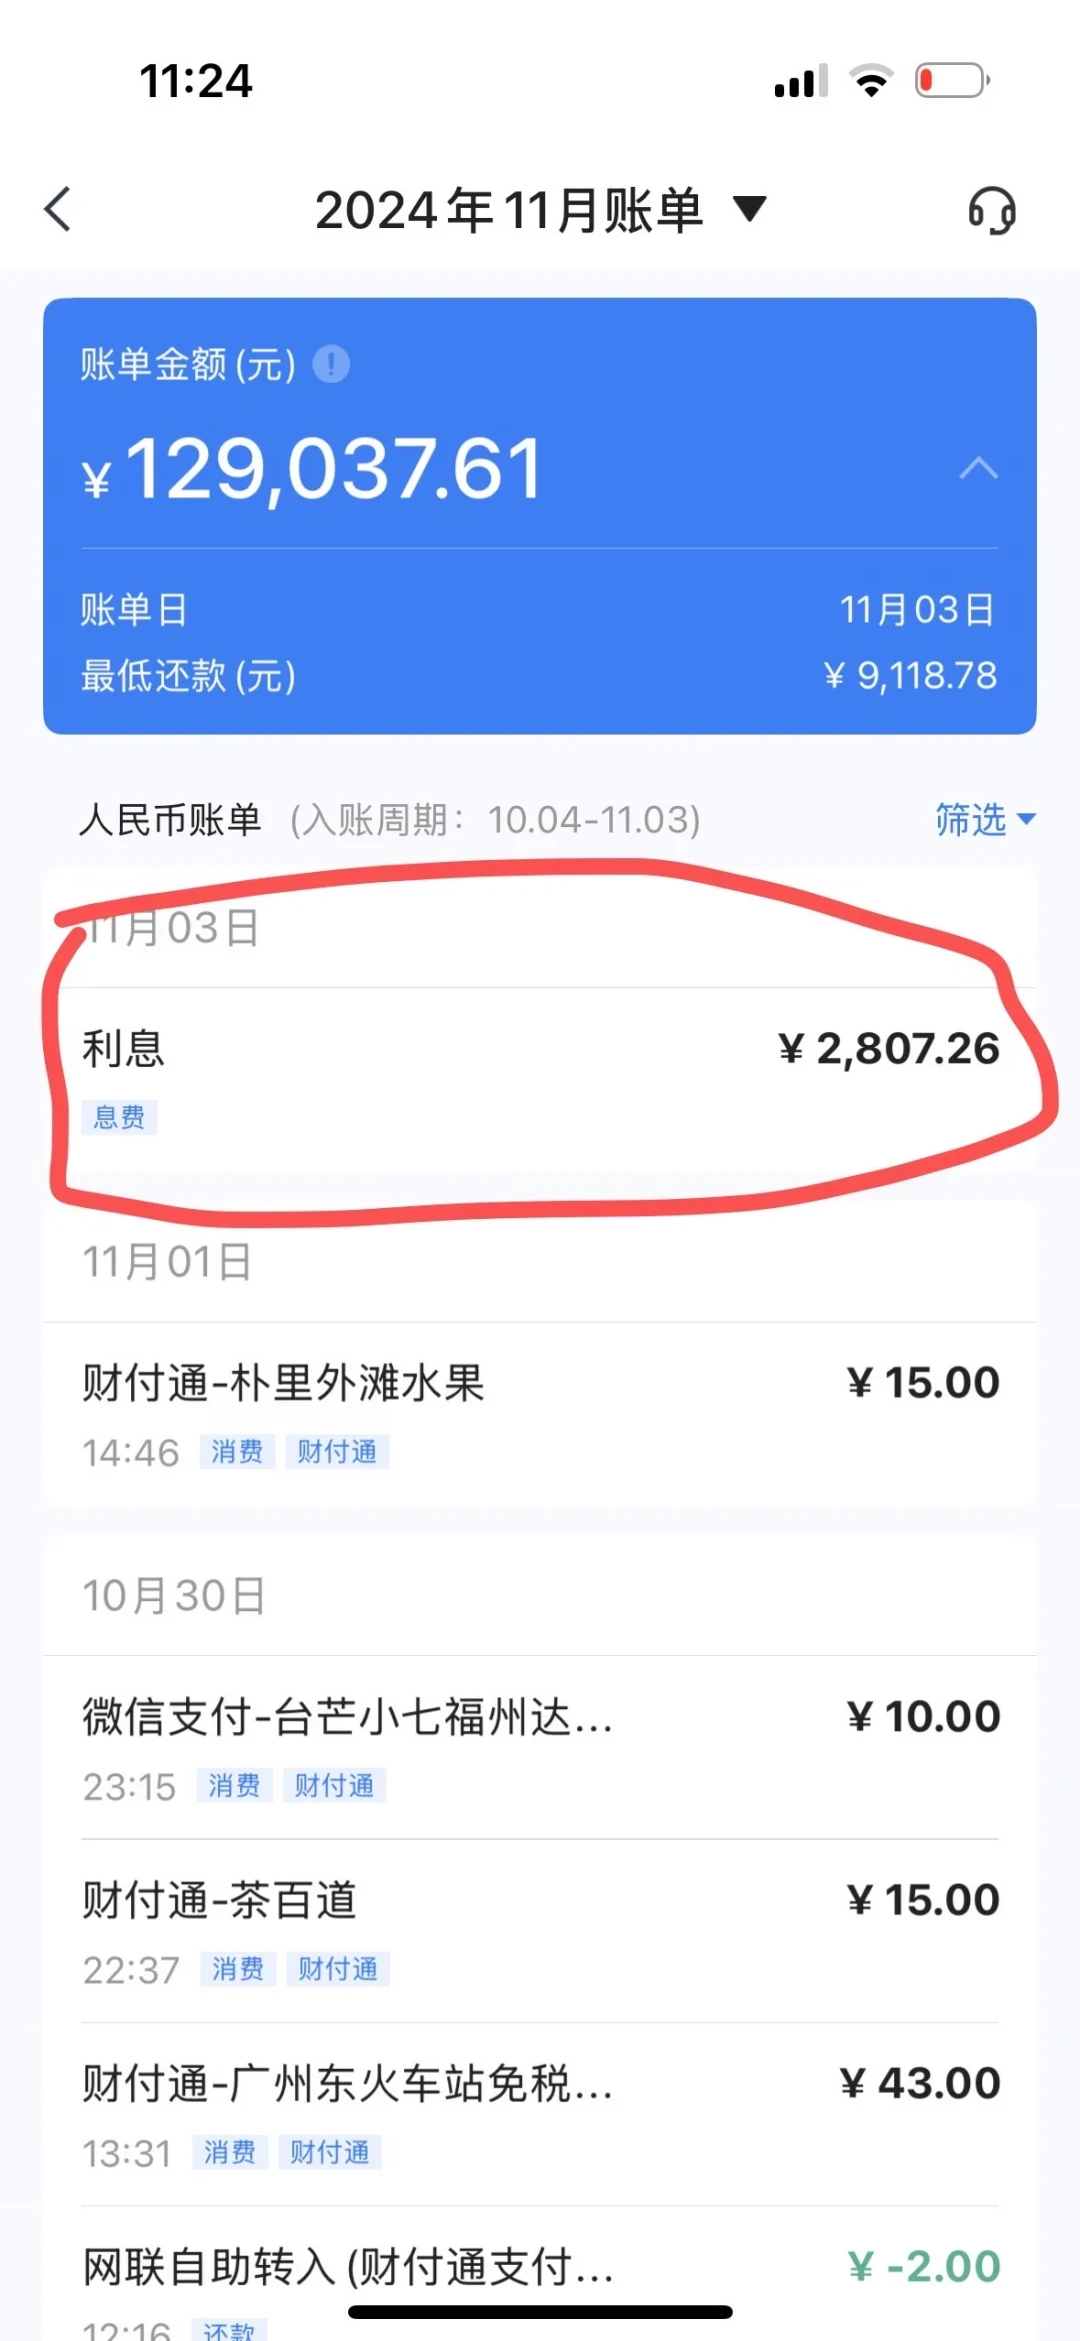
10月19日,小红书上一条@浦发卡中心的晒单火了:持卡人靠最低还款滚动还款,3个月被扣6228元循环利息,帖子下面堆了102条评论。小红书
有人替她把账拆开了算:未还本金约12.9万,按日息万分之五,一天就是64.5元,滚三个月差不多就是6000出头。有人跟帖晒了另一场拉锯——"投诉一年8个月,一开始要退我1000,现在只肯退550。"还有人因为逾期4天,利息加违约金被收了将近300元,想销卡,被告知要等下个月账单周期。小红书
知乎同周也有两篇高热帖在讨论同一件事:一位卡友忘了还1222元账单,下月被扣23.12元循环利息,回去翻合约才发现"利息是从每笔消费的记账日起算的"。另一篇做了个压力测试——1万元账单还了9989元,差11元没还,下期账单多出245元循环利息。知乎知乎
扎心的点在于:银行没算错。日息万5在合约授权范围内,名义年化18.25%;免息期的前提是"全额还清",少还一块钱,整期免息作废,利息从记账日一路补算到今天。
先把这本账摊开,因为真正能做决策的,是同一张卡的第二本账。
账本一:最低还款为什么"越还越扣"
按投诉帖评论区复原的口径,最低还款的计息规则就三条:
还满最低、不满全额,当期账单全部消费失去免息期——不是只欠的那部分产生利息,而是每一笔消费都从记账日开始按日计息到还清日;
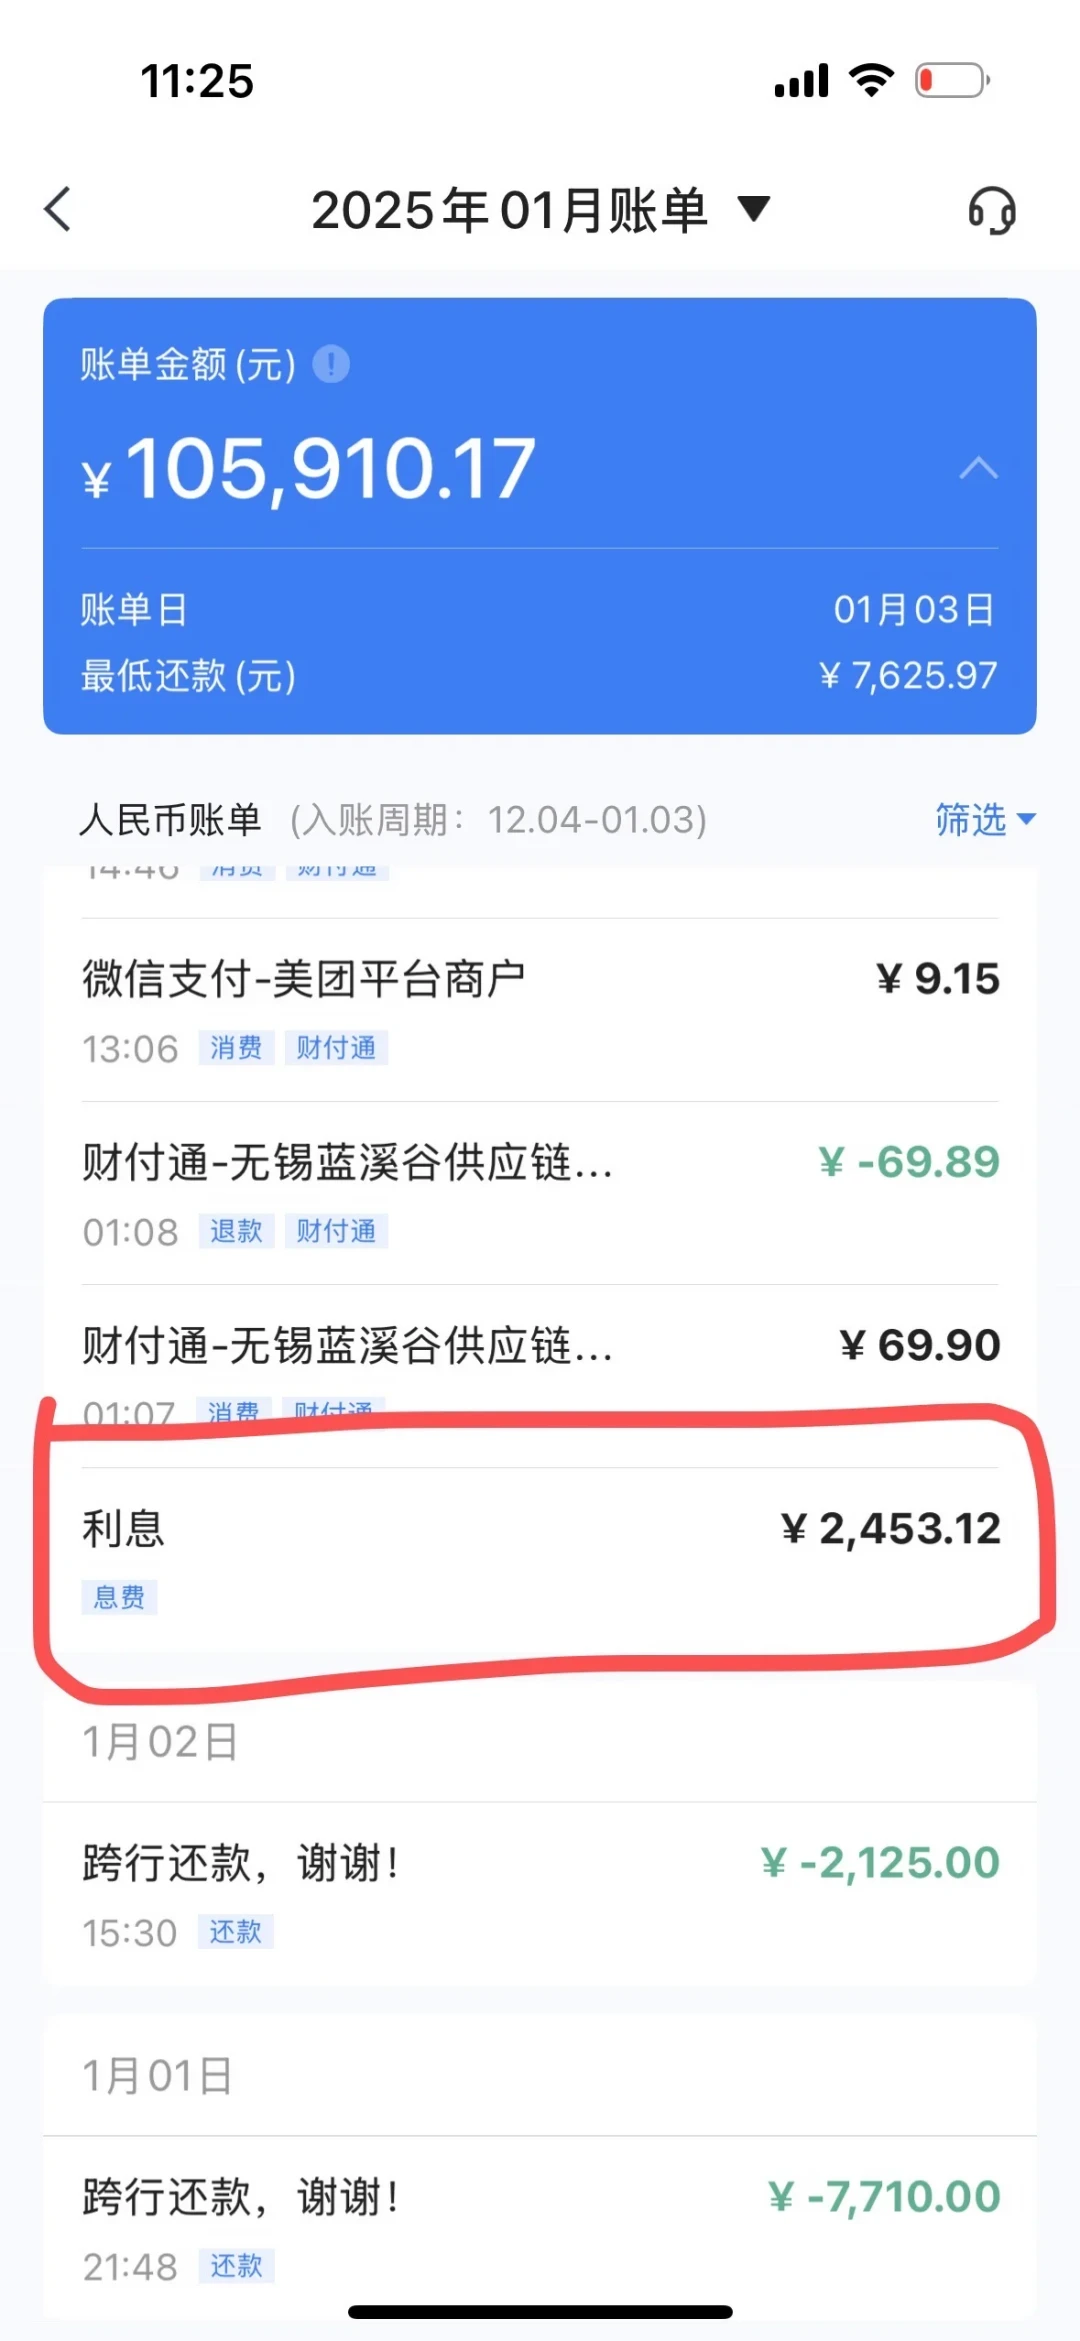
钱按天滚——评论区还原的公式:129037元 × 0.05% ≈ 64.5元/天,一个月约1900元,三个月对上6228元这个量级。小红书
逾期另算一笔——连最低还款额都没还上,违约金和利息一起进下期账单,前面那位"逾期4天收近300元"就是这么产生的。
还要泼一盆冷水:这几天网上在传"2026年计息新规改了、只罚未还部分"。别急,先打开自己那张浦发的领用合约——被扣23元的知乎卡友晒出的合约原文是"未还款从记账日起息、万分之五",且仍在监管允许范围内。规则写进合约才生效,你的合约没改版,别假设扣法变了。知乎
账本二:贴息是拿"办分期"换来的,12月31日关窗
第二本账是同一家银行掏钱给你的,但只认"分期"这个动作。
浦发信用卡中心已公告修订《上海浦东发展银行信用卡账单分期财政贴息条款与细则》,新版9月10日生效,三个硬数:
窗口期:2026年1月1日至12月31日办理、正常还款的个人消费类账单分期,可按规定享受财政贴息——也就是说,只剩最后两个多月。小红书
力度与上限:贴息年化利率1个百分点,且最高不超过办理分期时约定年化利率的50%;同一持卡人在浦发银行的相关个人消费贷款+信用卡账单分期,累计贴息每年3000元。
背景是2026年个人消费贷款财政贴息政策持续扩围,贴息范围已覆盖到信用卡专项分期、消费分期等分期品类,浦发的这份细则就是信用卡侧的落地版本。微博
有卡友晒过叠加当期折扣、返券后的极端样本:2.6万元分12期,总利息0.29元。这个能看不能算——常态口径是贴息1个点、年度封顶。小红书
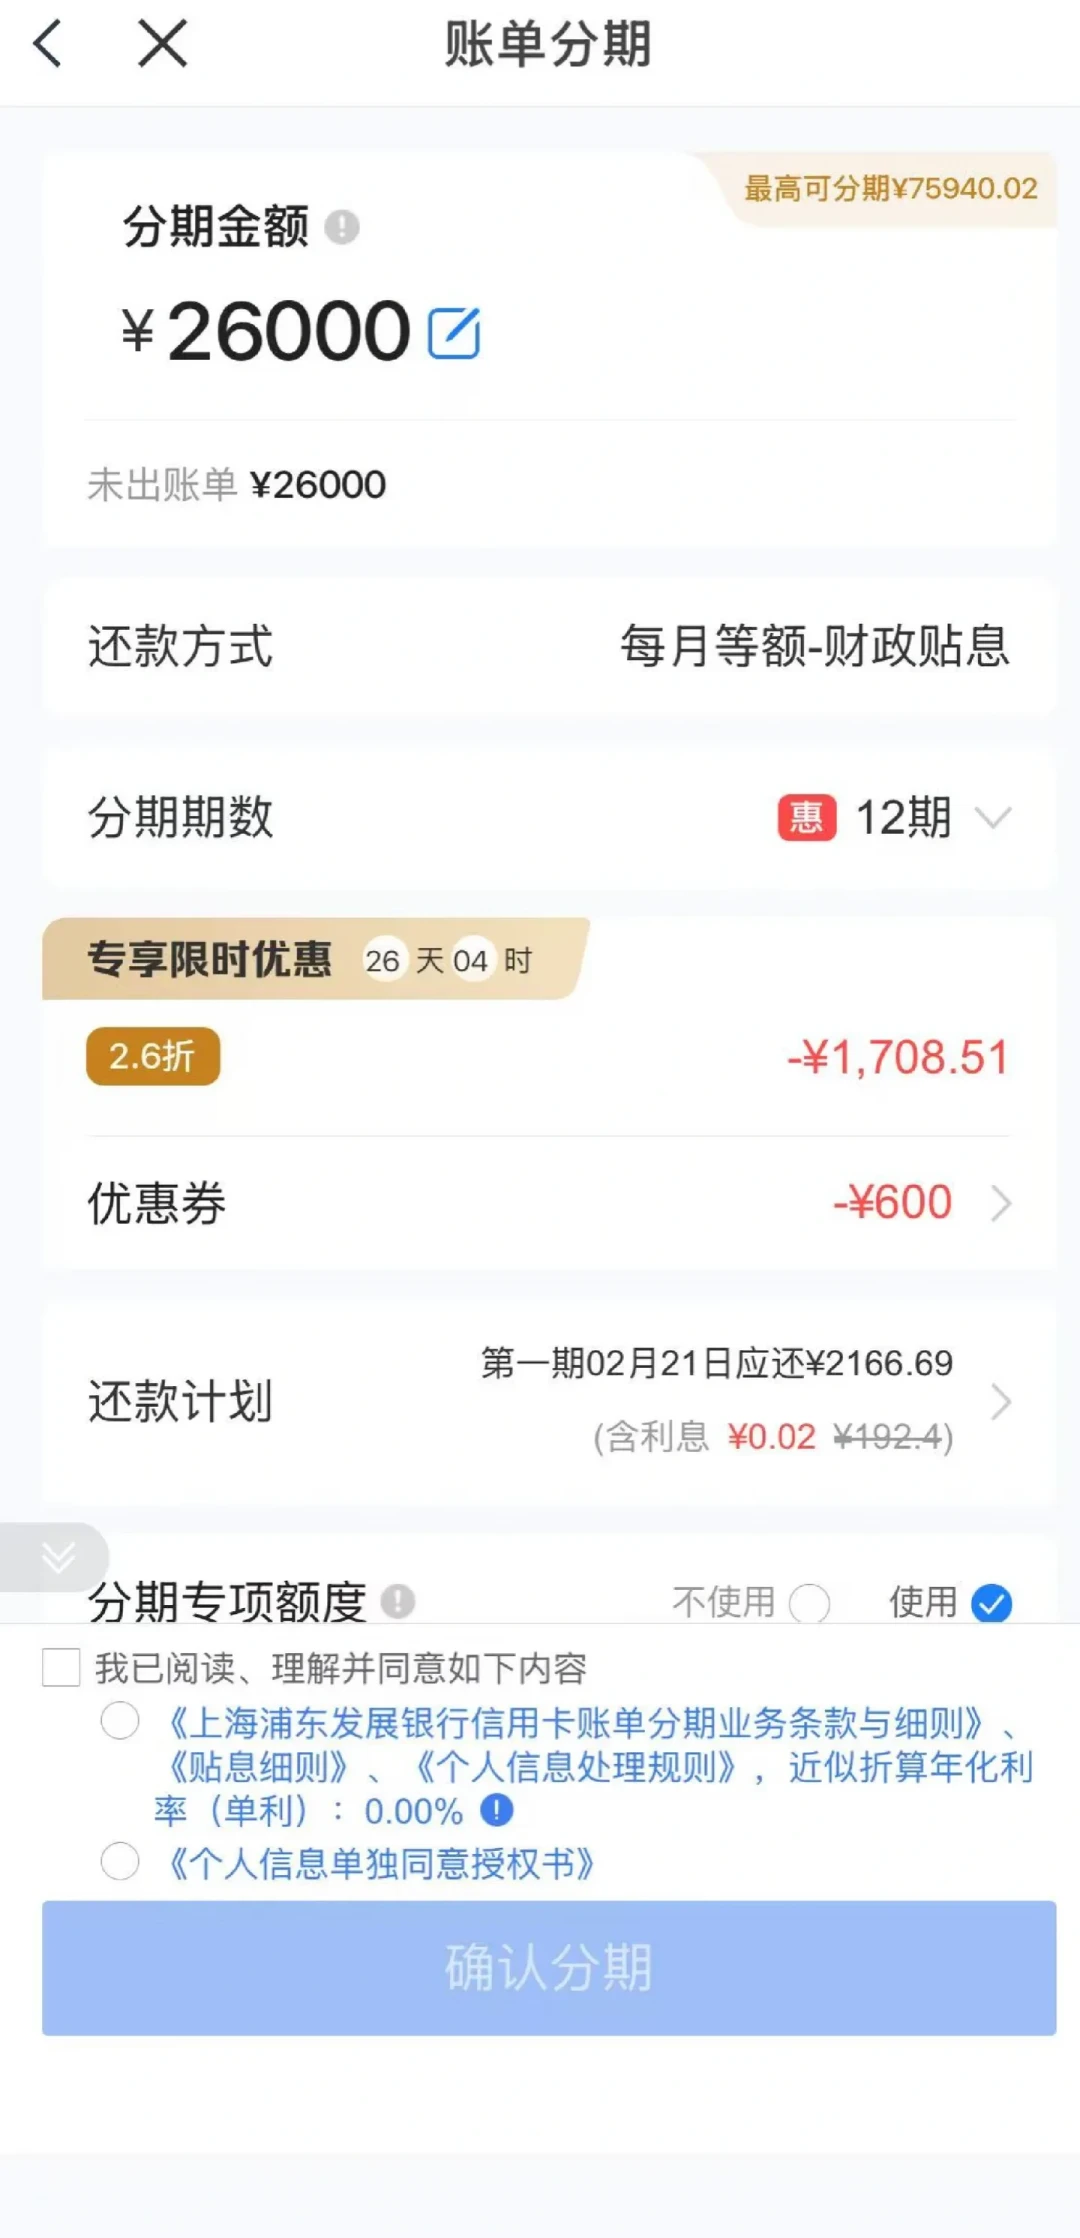
决策题已经非常直白:同样是10万块的周转,最低还款一天付50元;贴息分期按年化先让财政替你结掉1个百分点。6228元那位的三个月学费,够买小一年的贴息周转。这笔账,是这篇的全部内容。
一个要当面问清的口径差:浦发的活动推文写的是"分期贴息至高5000元",而新版细则明文是"浦发累计每年3000元"——中间2000元是叠加了别的贴息来源,还是纯营销口径?办理前在浦大喜奔的贴息细则页确认自己当年的剩余额度,以细则页为准,不以海报为准。小红书
第二本账的三个坑,今年都有人踩过
坑一:停发不通知。 6月一位小红书卡友电话营销办下分期+贴息,结果只有3月到账一笔50多元,4、5月悄无声息停发,没短信没电话。追问答复是"账户异常、非真实消费",倒查记录把住院预付金、社保费、幼儿园学费都划进"非真实消费",甚至要求提供"住院预付金发票"。最后走12378转办,方案是提前结清+补300元了结。她的忠告值得所有人抄下来:办完贴息分期,每期查账单里的贴息条目——他们赌的就是你不看账单。小红书
坑二:电话里的承诺不等于书面规则。 电销说"有贴息",细则定的是主卡/消费类/正常还款/1个点封顶。两句不在一个层面时,出险按合约走。10月12日,最高法、央行、金融监管总局、证监会四部门联合发布的金融消费者权益保护典型案例,正好给这类纠纷定了调:某银行贷款合同把6.9%的年化利率靠隐蔽格式条款"层层加码"到23.1%,法院认定该条款未加粗提示、未尽说明义务,只支持按6.9%及对应罚息计收,加码部分不支持。第一财经
配套的《个人贷款业务明示综合融资成本规定》要求签约前按年化列明全部息费,明示之外不得再收——这是你找客服对质时手里最新的书面依据。第一财经
坑三:"退息中介"是第三个人在赚信息差。 投诉帖评论区已有人踩坑:闺蜜信了网上"能退循环利息"的说法,找的"咨询公司"嘴上说"不成功不收费",先收了一笔材料费。渠道本身是敞开的——自己打客服、自己在12378备案,要的就是四样材料:账单、息费明细、电销录音或通话记录、消费凭证。小红书
谁该对号入座,以及现在做什么
长期滚最低还款的(尤其欠款5万以上):先按"本金×万5×30"算出你的月息,再决定。周转需求还在的,赶在12月31日前把能贴的部分走贴息分期——贴息按自然年封顶,今年不用,额度直接作废。
忘还一次被扣息的:先对宽限期——知乎那位卡友从客服处得到的口径是有三天宽限期,逾期第四天还得刚好踩线。然后三步走——打客服要循环利息明细→以"格式条款提示缺失/电销诱导/贴息未到账"任一具体理由投诉→未解决走12378。预期管理:退息维权有拿回4000多的案例,也有人把谈判拖成让步线下移(1000→550),投诉要趁账新,材料要留全。知乎小红书
正在备战双11的:计划内的大额直接走贴息分期,别再用"先还最低、回头再还"。免息期和贴息二选一,人别站错边。
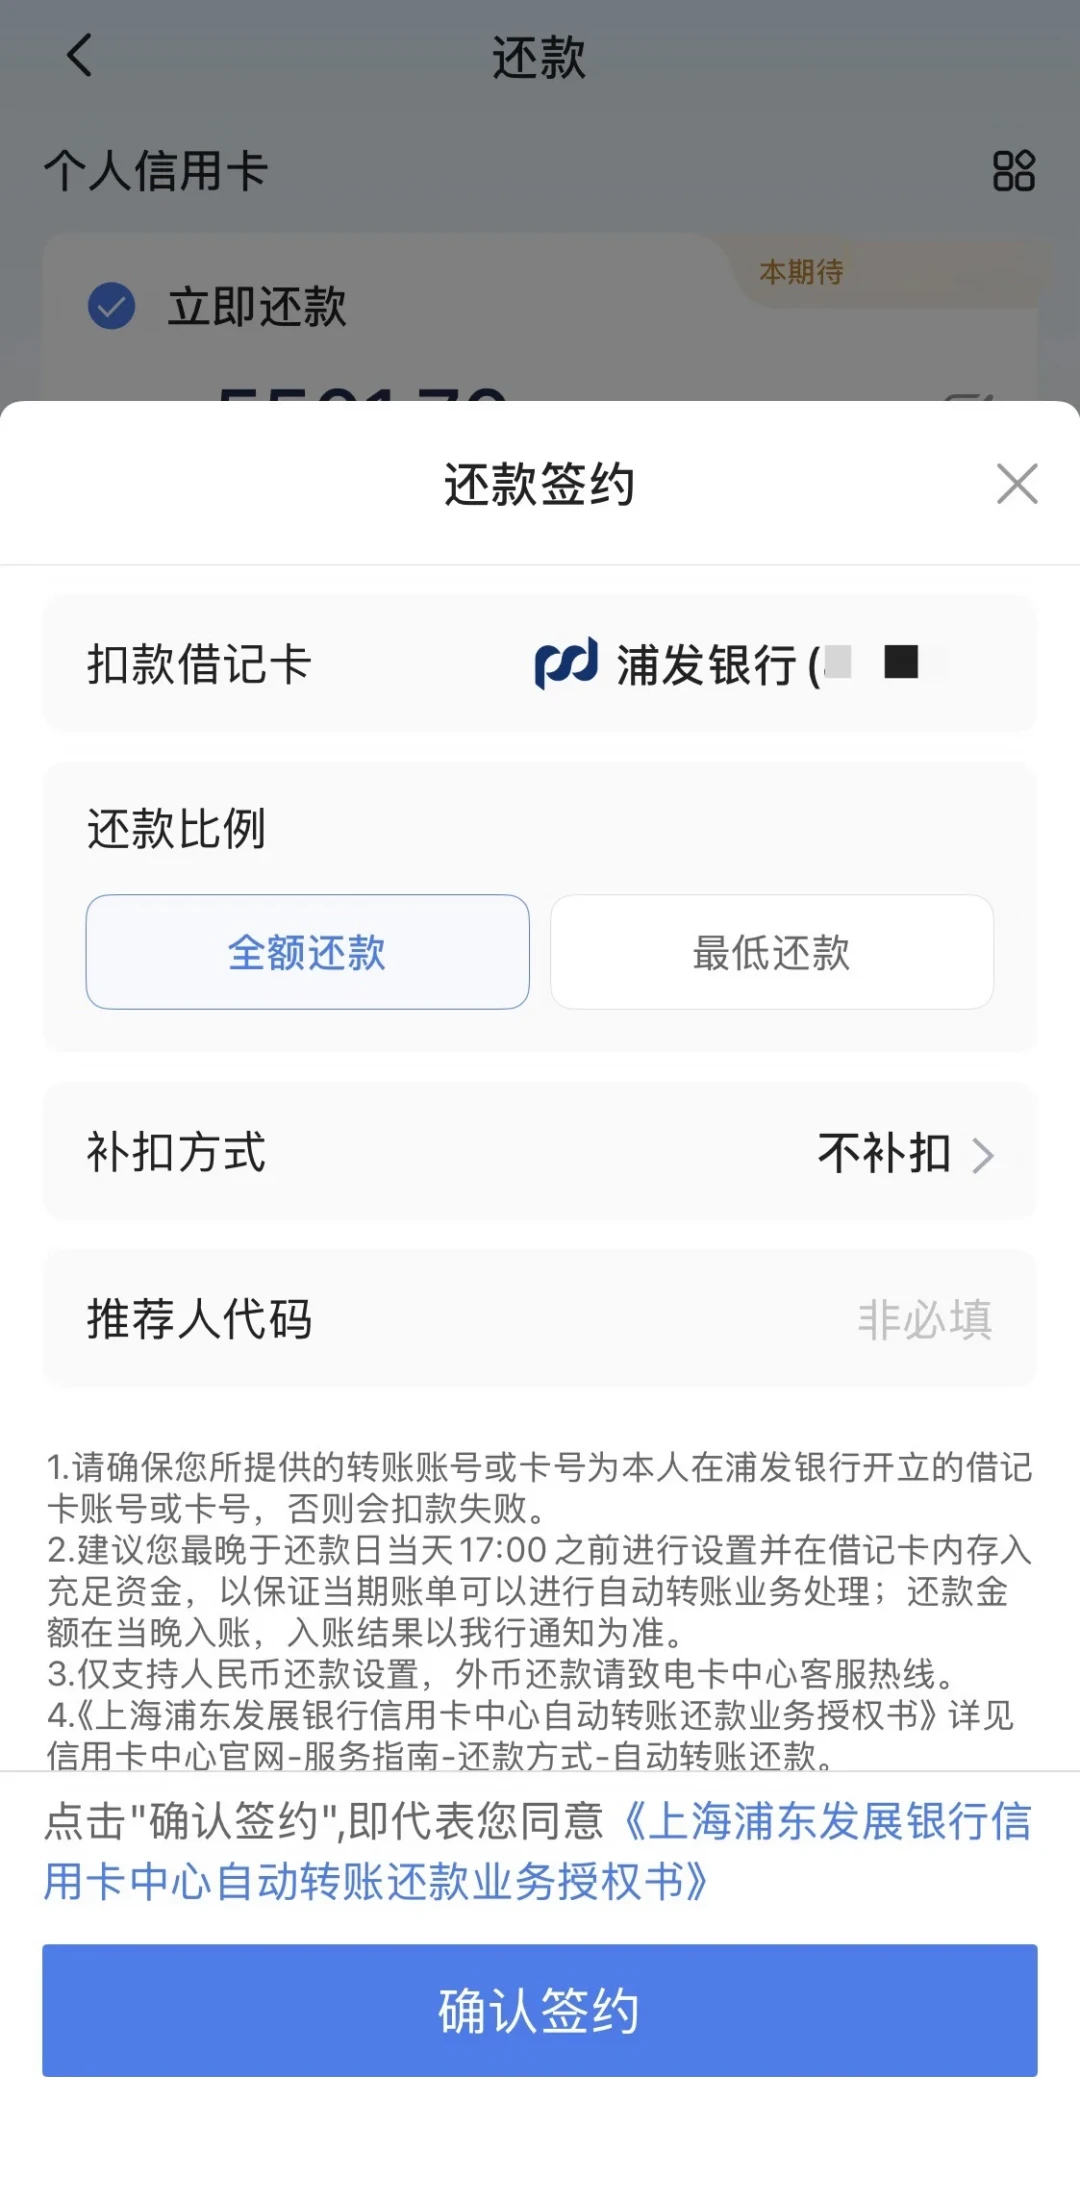
所有人都顺手做的:还款日在浦大喜奔里复核一遍(今年有批量持卡人还款日被调整、免息期缩短的前科);还款页面弹自动还款签约时看清楚再按,已经有人"按快了"被默认签约。小红书
银行的两本账这次都摊开了。规则这边盯账单的人越多,那边含糊的口径就越少。