机械盘被AI买断了货:产能排到2028年,双11刚需别等了

源自99位全网作者

08:29

这届双11,大家都在盯着内存和显卡,有个“老古董”却悄悄杀疯了——机械硬盘。

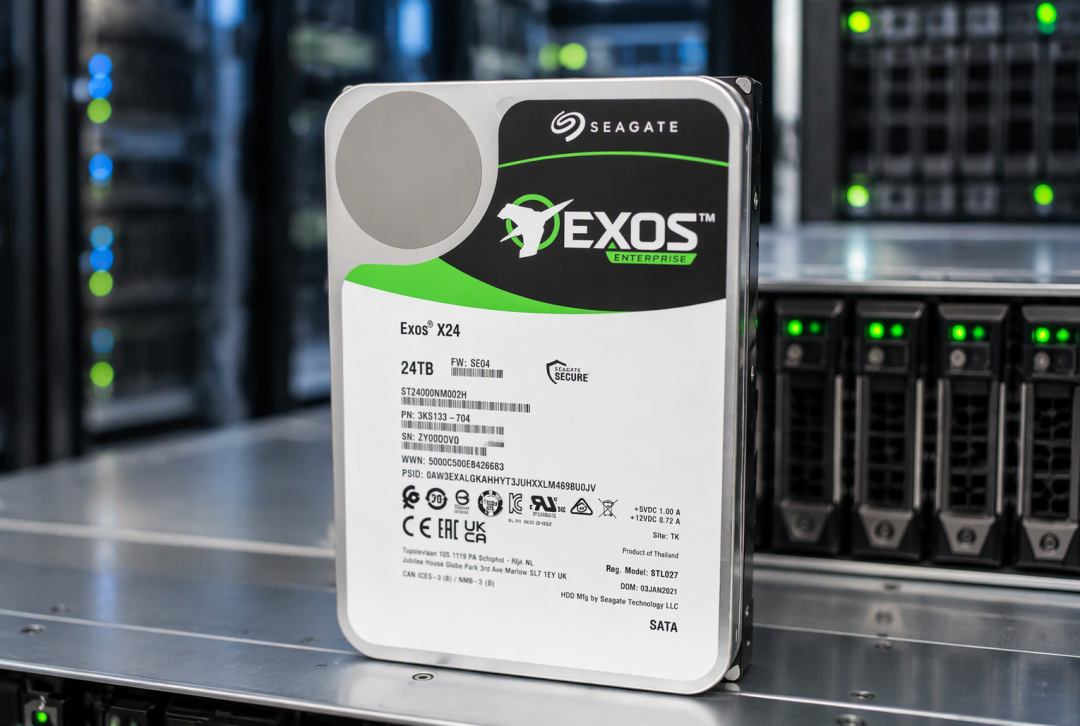
先看事实:西数财报实锤,2026年HDD产能全部售罄,订单排到2028年;希捷上周财报会宣布,明年近线盘的配置和价格已全部敲定,2028年产能基本分配完毕,部分客户合约甚至签到了2030年。翻译一下:有钱你也得排队,因为产能早被大佬们包圆了。知乎微博知乎
机械盘被AI买断了货:产能排到2028年,双11刚需别等了

价格也很诚实。大宗交易价连涨6个季度、刷新历史纪录,3.5英寸1TB环比再涨15%。零售端更扎眼:希捷8TB九月就冲过2850元,连4TB酷狼盘都要1200元。二手市场跟着水涨船高:16TB拆机盘从涨价前的800元左右被抬到3000元档,连带坏道的回收盘,回收商都肯出1300元。最魔幻的是“盘比机贵”——二手群晖DS220+主机成交价才600-900元,比里面一块拆机盘还便宜。知乎微博知乎知乎

为什么厂商不扩产?因为扩不动,也不想扩。全球能造机械盘的就希捷、西数、东芝三家,垄断95%产能。AI数据中心拿HDD存冷数据,业内测算,HDD只占数据中心建设成本的1%左右,却存着90%的数据,性价比太高,云厂商直接签长协把未来几年的产能一次性锁走。知乎知乎知乎
机械盘被AI买断了货:产能排到2028年,双11刚需别等了

而扩产这件事真急不来:硬盘组装完还要漫长烤机测试,一块20TB的盘从组装到出厂45天起步;新建工厂更慢,从开建到投产最少三年,万一AI退潮,新厂秒变负资产。所以三家默契地选择:不扩产,享受涨价。唯一出手的是东芝,10月宣布600亿日元扩产计划,但放量慢,供需缓解估计要到2027年之后。知乎微博

那双11到底买不买?三句话。

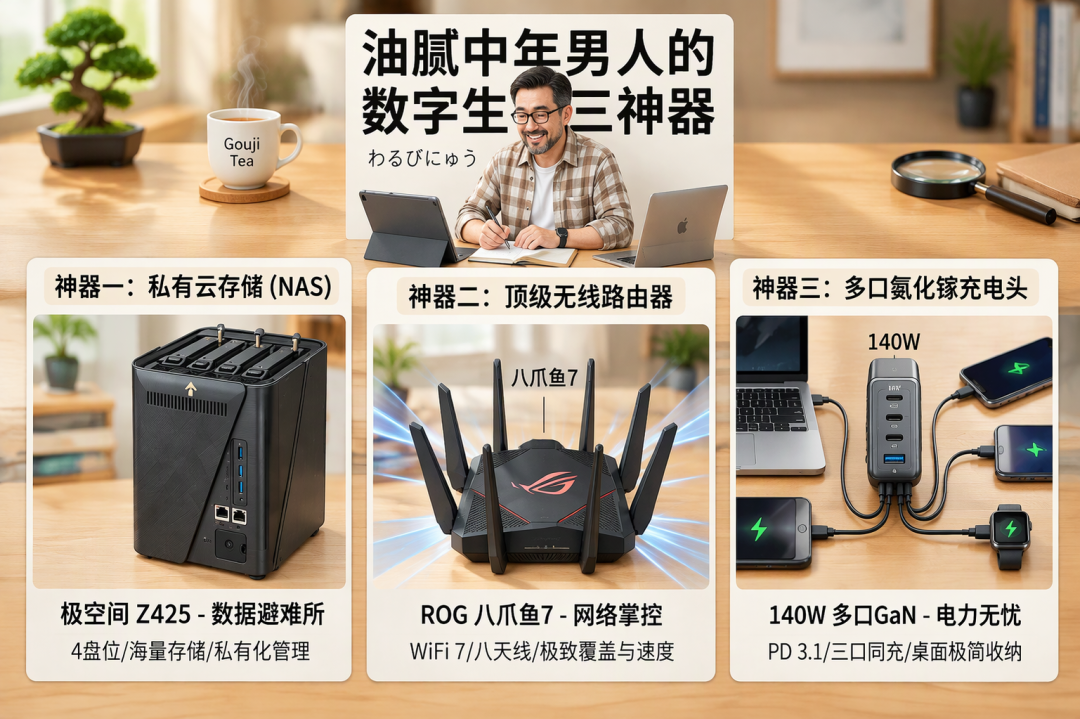
刚需别等。装机要仓库盘、NAS盘位告急、老盘快挂——直接买。产能锁到2028年,等不来降价。去年12月嫌900元的16TB贵没下手的人,现在连二手都要1500。知乎
机械盘被AI买断了货:产能排到2028年,双11刚需别等了

非刚需,先整理数据。这是本轮唯一的零成本操作:一块“满了”的8TB盘,真值得留的往往不到一半——重复下载的影视、三年前的连拍、旧项目的中间产物。数据量不大的,老实开网盘会员更划算,按10TB需求算,NAS的成本至少是网盘两倍。知乎知乎

想捡二手盘的,避开三个雷:

  • 叠瓦盘:550元的14TB“企业盘”基本是叠瓦盘,写满会变只读。知乎

  • 清零盘:通电两三万小时、启动次数却是个位数的,是清零盘,直接退。

  • 翻新盘:按希捷毛利率倒推,16TB出厂成本约1700元,低于这个数的“全新盘”非翻新即清零。付款前核对完整型号,到手先跑CrystalDiskInfo慢扫再确认收货。知乎

说到底,这届双11机械盘的关键词不是“降了多少”,而是“有没有货”。便宜的大容量存储,暂时被AI替我们说了再见。

内容由AI生成

精选参考来源

1. 【缺货到2028年!HDD价格连涨6季创纪录:8TB希捷涨到2850元】机械硬盘价格连续6个季度上涨刷新历史新高,AI热潮挤占SSD产能,带动存储需求回流HDD,同时头部厂商缩减消费级HDD产能,供需缺口预计至少延续到2028年,目前零售端硬盘价格暴涨,8TB希捷已涨价超2850元。

2. 机械硬盘都死了十几年了,结果价格连涨 6 季创纪录,西数产能售罄到 2028 年,4T 盘比上个月贵一百多

3. 希捷:2028年近线机械硬盘产能基本分配完毕,部分客户协议延长至2030年

4. 硬盘涨到 6000 元,NAS 还能靠「捡垃圾」续命吗?远程nas体验新体验

5. 为何机械硬盘价格如此离谱?

6. 【东芝扩产HDD,对存储板块影响有多大?】HDD是机械硬盘,不属于半导体存储范畴,主要用于存储大容量冷数据。HDD行业全球只剩3家独立制造厂商:$西部数据(WDC)$ 西部数据(WD)、$希捷科技(STX)$ 希捷(Seagate)、东芝(Toshiba),无其他整机厂商。当前各厂商存量份额(2025-2026,容量口径):1. 西部数据 WD:47%包含原HGST昱科,企业级近线HDD实力很强,云厂商大客户长协订单多。2. 希捷 Seagate:42%HAMR热辅助磁存储技术领先,44TB大容量盘已经出货,AI数据中心主力供应商。3. 东芝 Toshiba:11%份额最小,本次计划600亿日元扩产,目标中期把容量份额提升至30%(就是这次引发大跌的核心预期变化)一、HDD、NAND、DRAM三者周期供需差异,以及东芝HDD扩产对NAND颗粒定价的传导判断(一)、三者供需周期核心差异1. DRAM(内存芯片,含HBM)1)供给壁垒最高,扩产周期最长:新建晶圆厂+洁净室,完整周期2年以上;HBM还需要封装产能,瓶颈更突出。原厂扩产非常谨慎,产能一旦锁定,短期很难灵活增减。2)需求驱动:本轮核心是AI服务器HBM+服务器大容量DDR5,属于算力刚需,和热数据绑定;消费端是次要增量。3)周期特点:供需一旦进入紧缺,紧平衡持续时间久,价格上行韧性最强;供给释放慢,周期反转滞后。4)和HDD关系:完全无替代关系,DRAM是服务器算力内存,HDD是后端大容量存储。2. NAND Flash(闪存颗粒,SSD原料)1)供给扩产周期中等:晶圆厂扩产约1.5~2年;技术迭代靠堆叠层数提升bit产出,原厂可以通过调整堆叠层数、稼动率微调供给弹性。2)需求分两块① AI热/温数据:TLC企业SSD,刚需,HDD无法替代;② AI冷归档:QLC大容量SSD,和企业级HDD存在替代关系(唯一交集)。HDD缺货的时候,云厂商会临时加购QLC SSD兜底冷数据;HDD供给充足后,冷存储需求会回流HDD。3)周期特点:弹性介于DRAM与HDD之间;消费电子(手机、PC)拖累下行,AI企业级需求拉动上行。3. HDD(机械硬盘)1)供给扩产周期长,但属于机械产线,不是半导体晶圆。行业长期资本开支低,之前三家厂商都优先优化单盘容量,不新增产线;本次东芝600亿日元扩产属于行业少见动作。2)需求定位:只做冷/近线归档存储,优势是每TB成本极低;性能短板明显,无法承载热数据。3)周期特点:周期完全绑定云厂商冷存储扩容计划;过去两年上涨逻辑就是供给收缩+AI冷数据需求爆发。关键点:HDD的竞争对手只有QLC企业SSD,和TLC SSD、DRAM不存在竞争。(二)、东芝HDD扩产消息会不会传导到NAND颗粒定价?1、短期(1年内):几乎不会冲击NAND现货/长协价格1)东芝HDD产能放量很慢,不是立刻翻倍,新增产能落地需要时间,短期供给增量有限,不会马上改变HDD供需格局。2)NAND本轮涨价主线来自AI推理热数据TLC企业SSD需求,这部分和HDD完全无关,不受HDD供给影响。3)只有QLC SSD存在替代逻辑,但QLC只是NAND里的细分品类,占NAND整体bit容量比重有限,难以带动整个NAND颗粒价格下行。2、中长期(产能全部落地后,2027年后):仅对QLC NAND存在弱利空如果东芝HDD产能如期释放,HDD供给紧张缓解,云厂商冷存储采购会优先选择成本更低的HDD,原本被迫采购QLC SSD的那部分冷数据需求会回流HDD,QLC的增量需求会减弱,QLC价格承压。但TLC企业SSD、消费NAND不受影响;整体NAND大盘价格只会受到小幅拖累,不会反转下行。总而言之,东芝HDD扩产,利空HDD本身,仅远期轻微压制QLC闪存;对TLC NAND、DRAM的供需和价格几乎没有基本面影响,仅会带来存储板块短期情绪扰动。二、云厂商资本开支各成本项占比分拆根据测算(参考TrendForce数据),CSP(云厂商)每投入100元资本开支,各成本项分项开支对照(2026 vs 2027)1、2026年1)DRAM芯片(HBM+服务器内存):28.2元,28.2%2)企业SSD成品盘:26.9元,26.9%(其中NAND闪存颗粒18.8元,占总CAPEX 18.8%)3)HDD机械硬盘:4元,4.0%4)GPU、服务器基板、交换机、机房供电散热等:40.9元,40.9%2、2027年1)DRAM芯片(HBM+服务器内存):40.8元,40.8%2)企业SSD成品盘:38.9元,38.9%(其中NAND闪存颗粒27.2元,占总CAPEX 27.2%)3)HDD机械硬盘:3元,3.0%4)GPU、服务器基板、交换机、机房供电散热等:17.3元,17.3%从上面测算数据可知:半导体存储(DRAM\NAND)成本项占云厂商开支绝对第一,2026、2027年分别占比为55.1%和79.7%,而HDD分别为4%和3%。前者占比快速上升,后者却在下降。由此可知HDD扩产对半导体存储板块实际影响很少,至于情绪影响是短期的。

7. 硬盘恐难降价,试试200块玩转NAS:梵想PC智控盘P2体验

8. 硬盘价格暴涨,双11买NAS还是续费网盘?给大家算了一笔账

0
扫一下,分享更方便,购买更轻松
0评论

当前文章无评论,是时候发表评论了
提示信息

取消
确认
评论举报

最新文章 热门文章