10月20日,孩之宝发了三季度财报。营收15.95亿美元,同比增长15%,连续第四个季度双位数增长。 两天后,股价收在117.23美元,创2019年10月以来新高。证券之星
同一周,美国货架上的新款变形金刚D级、漫威传奇人偶,标价27.99美元。2023年同规格是24.99美元,2020年是19.99美元。从2020年算起,累计涨了四成多。证券之星
涨价的另一面是减配。大面积裸色塑料、取消金属漆,玩家把这批新品叫作“更贵的塑料”。证券之星
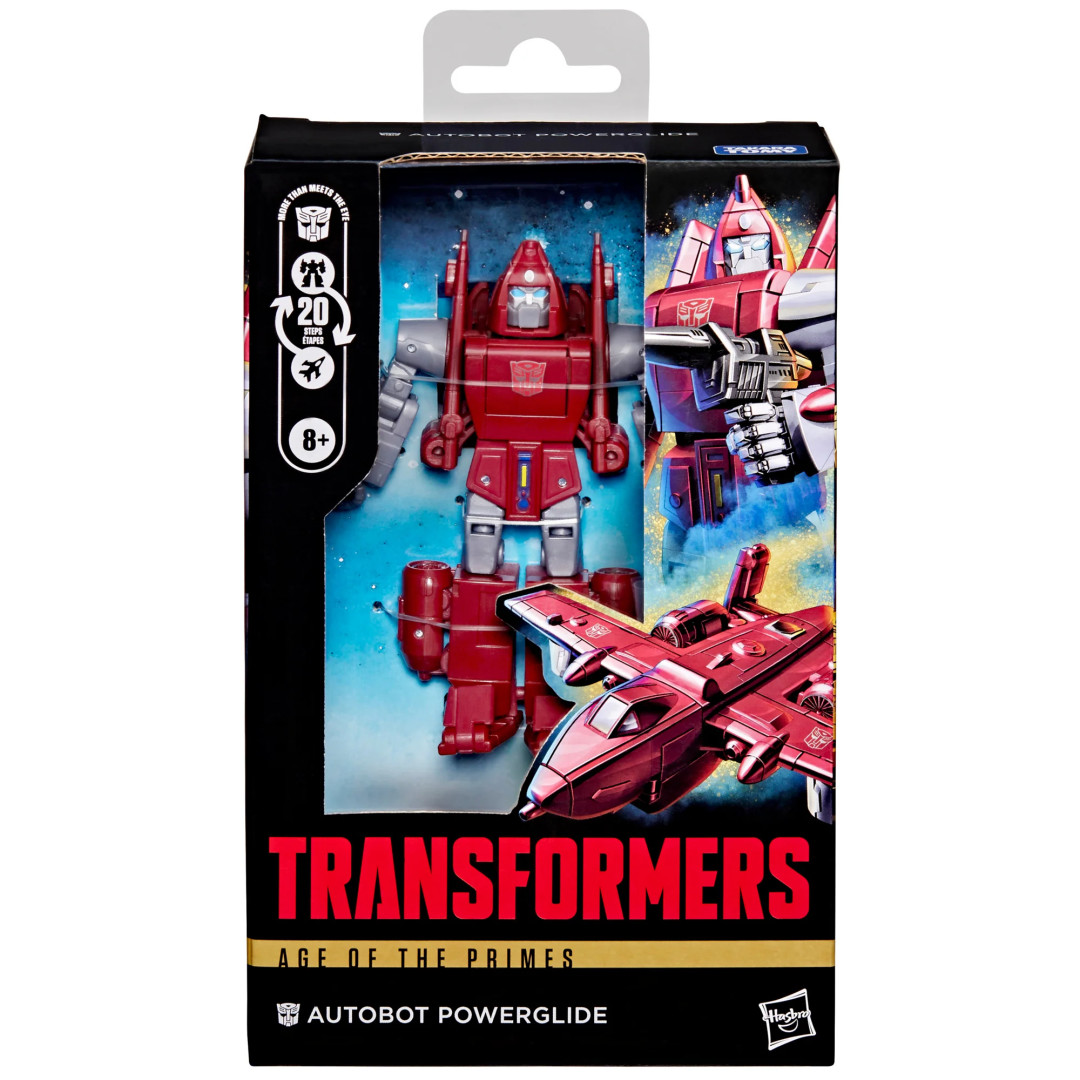
这不是玩家的错觉。财报里,传统玩具所在的消费品板块,前三季度调整后营业利润率只有7.7%;卡牌板块是46.9%。同一家公司,两门生意,差了六倍。证券之星
真正赚钱的是万智牌。三季度,万智牌单季收入6.16亿美元,同比增长34%,创历史纪录。每日经济新闻
一个IP,贡献了公司38.6%的营收、约七成营业利润。威世智板块的营业利润率49.2%;消费品板块本季调整后利润率约21%。证券之星
这季的主力是《霍比特人》联动和《现实裂痕》。这套打法已经跑了好几年:2023年《魔戒》联动,一张全球唯一的“至尊魔戒”卡被Post Malone以超过200万美元买走,系列卖断货。证券之星
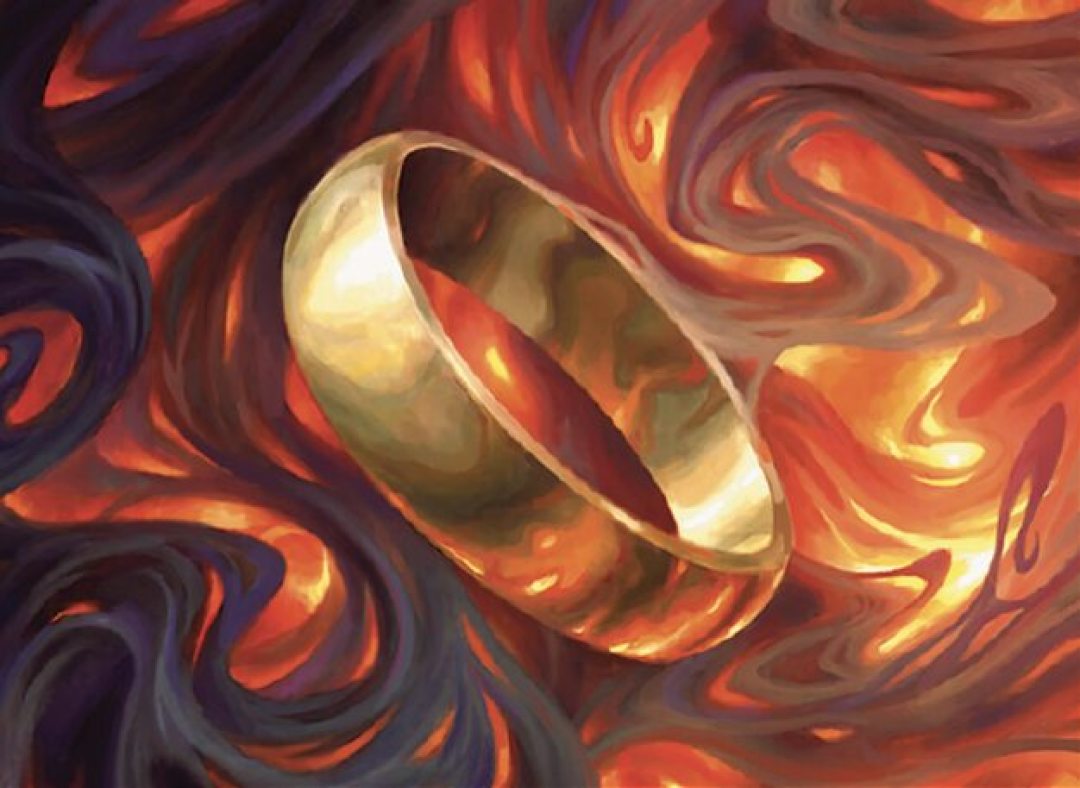
之后的《最终幻想》《蜘蛛侠》《忍者神龟》《漫威》,都是把卡牌卖给先认IP、再认规则的人。
玩具这边,收入还在涨,利润却很薄。2025年二季度,关税冲击下,孩之宝对消费品板块计提了超过10亿美元的商誉减值,一个季度把全年利润砸成巨亏。证券之星
今年3月底又遭遇网络入侵,善后和诉讼还没了结。 涨价、减配、把新品统一到27.99美元,是最直接的止损办法。证券之星
孩之宝给出的解法,是把自己从“玩具公司”改成“IP公司”。2025年2月提出“玩乐制胜”,后来总结成GEM²:游戏化、娱乐驱动、持续复购、跨世代。 翻成大白话:让孩子长大以后还继续买。娱乐资本论
万智牌玩家平均年龄35岁,平均玩了5年以上;全球超过1.2万家门店,去年参加赛事和活动的玩家超过100万人。 这批人不需要“儿童玩具”,他们要的是收藏、比赛和社交。三文娱
中国也在按这个方向铺。小马宝莉和卡游做了集换式卡牌,先卖到东南亚。新华财经
小猪佩奇在苏州开了欢乐餐厅。亚洲首座户外乐园也计划2027年在崇明长兴岛开园。 10月的授权峰会上,孩之宝说过去一年在中国的授权合作次数实现了双位数增长。第一财经新华财经
对买人偶的人,这意味着两件事。
第一,27.99美元不是终点。消费品板块前九个月的调整后利润率只有7.7%,涨价和控成本会继续。不是特别想要的角色,等一波折扣比追首发划算。
第二,素体复用的产品只会更多。同一个模具换头雕、换涂装,就是一个新角色。买之前先看素体型号和配件,不要只看封绘。
对买卡的人,逻辑相反,风险也相反。万智牌的增长靠联动,联动的命门是IP热度和供给节奏。公司自己在财报里提示:四季度万智牌预计小幅下滑,2027年威世智的利润率会回落到30%以上。证券之星
今年的高增长里,有一部分是四季度的4000万美元收入提前确认,还有一部分是一次性关税退款。证券之星
卡牌不是不会涨,但它涨跌的节奏比人偶快得多。追新系列之前,先想清楚是打牌,还是收藏;是买盒,还是收单卡。
6.16亿美元的卡牌生意,和一只27.99美元的人偶,都是孩之宝的产品。只是前者在给公司赚利润,后者在替公司守货架。
买的时候,最好也分开看:你买的是玩具,还是IP;是现在玩,还是等它降价。