

10月7日,Levi Strauss 公布截至8月30日的三季度业绩。营收16.1亿美元,同比增长4%。
调整后每股收益0.48美元,比预期的0.36美元高12美分。全年调整后每股收益指引从1.46—1.52美元上调到1.54—1.56美元。
数字不差,股价却没接住。财报发布后,盘后涨幅很快被抹平。
接下来一周多,三家投行先后下调目标价。富国银行从25美元降到20美元,巴克莱从27美元降到26美元,TD Cowen 维持买入,目标价降到23美元。
一份超预期的财报,为什么换来三张下调的目标价?
先看毛利率。三季度毛利率66.2%,同比扩大4.5个百分点。看起来是提价和成本控制的胜利。但同一份财报里还有一句:关税退税贡献了4.9个百分点。把这4.9个点拿掉,毛利率其实比去年同期低了一点。WWD
利润也是同一个逻辑。持续经营业务净利润1.69亿美元,同比增长38.5%;调整后EBIT 2.49亿美元,增长36%,利润率15.5%。
但这些数字,一部分来自退回来的关税和费用收缩,不是多卖了几条裤子。
再看收入结构。DTC 门店和官网占总营收45%,三季度只增长2%,比二季度的8%明显减速。 电商增长10%,可比销售额持平;撑住本季度的是批发,增长6%。WWD

分地区看,美国营收同比下降1%;国际业务有机增长8%,亚洲有机增长10%。上装业务增长7%,女装上装增长10%,牛仔裤之外的品类贡献了大约一半的收入增长。微博
这组数字拼起来,结论不太浪漫:Levi’s 的增长越来越依赖批发和亚洲,而不是自己门店里的同店销售。批发增长6%,也意味着更多货铺到了第三方货架,季末打折的压力往往跟着来。
投行看的正是这一层。营收略低于预期,DTC 只增2%,说明品牌热度没有完整转化成全价成交。利润超预期,一部分靠一次性关税退款和费用收缩。目标价下调,下调的是对下一年度的估值,不是对这份季报的否定。
品牌热度并非假的。9月15日,Levi’s 与全球品牌大使 ROSÉ 的首个联名胶囊系列“The Original Girl”在亚太区上市,登陆北京、首尔、东京的快闪店。
系列有两件核心单品,双向拉链短款丹宁夹克和宽松靴型牛仔裤,各两种水洗色。后腰是 ROSÉ 手写皮牌,带生日数字11,现场还能做徽章和吊饰的改造。知乎

9月,Levi’s 在北京王府中环做了年度快闪巡展的收官站,空间以品牌铜扣为造型,陈列 ROSÉ 联名、LVC 复刻和 Blue Tab。
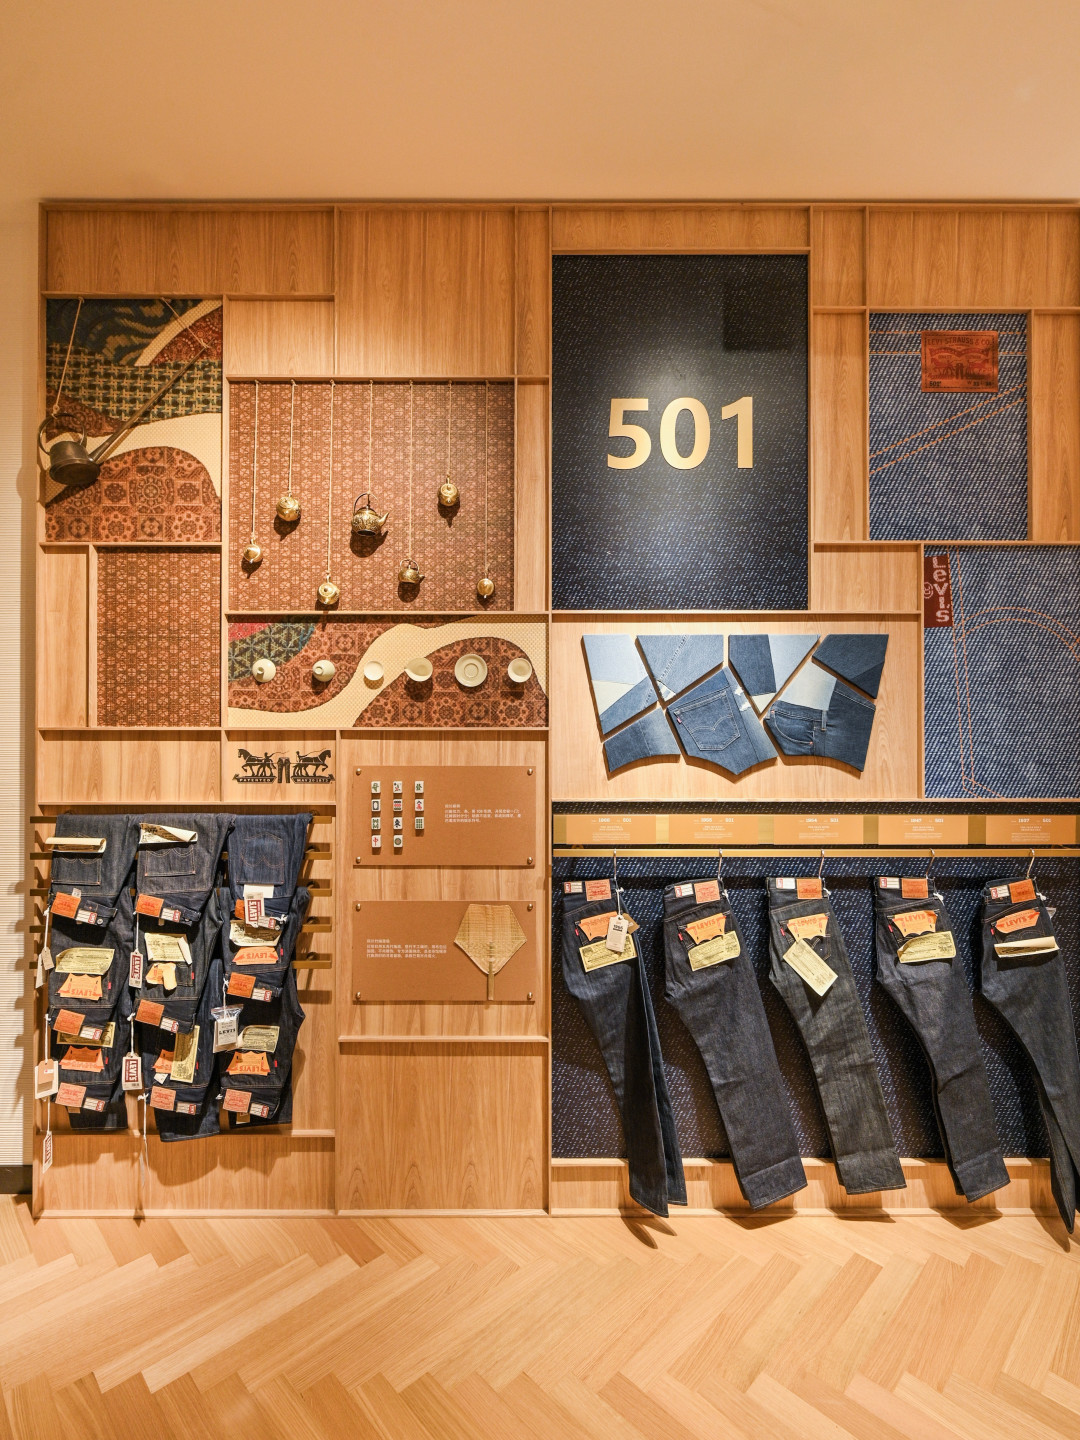
上海、成都也各有一轮。10月初,成都SKP精品店办了开业活动,店里专门做了一面501历史墙。
联名也没有停。Slam Jam 的第三轮联名用501 Original和Trucker Jacket做底,BEAMS出了独占501,Sacai的26秋冬联名已经到店。
共同点是限量、发售渠道窄,卖的是“错过就没有”的稀缺感。
这些动作能把话题拉满,却很难撑起占总营收45%的DTC业务。真正走量的,还是501、505、517这些常规款。
对买的人来说,这份财报有用的地方不在股价,在价格。批发渠道增长6%,说明更多货进了第三方货架。
到了黑五和假日季,这些渠道的折扣通常比正价店直接。联名款是另一套逻辑:限量、有专属皮牌和包装,价格里有一部分买的是稀缺,不是布料。
买之前,先分清两件事:这条裤子是常规款还是联名款,是铺到所有门店的还是只在一两个城市快闪。常规款看版型、洗水、产地和折扣;联名款看皮牌、包装、发售渠道和尺码。
别把“品牌最近很热”当成“这一条值得溢价”。
66.2%的毛利率,减去4.9个点的关税退款,剩下的才是生意本身。一条牛仔裤也一样,标签上的名字很响,最后穿的还是那块布和那道版型。


当前文章无评论,是时候发表评论了