














12
8
公积金新政下,现在是购房好时机吗?
2025-05-13 09:10:01
13点赞
2收藏
7评论
最近,公积金新政一出台,可算是在买房这件事儿上激起了不小的水花。身边好多朋友都在讨论,这是不是意味着购房的好时机来了呢?今天,咱就从老百姓的角度唠唠这个事儿。
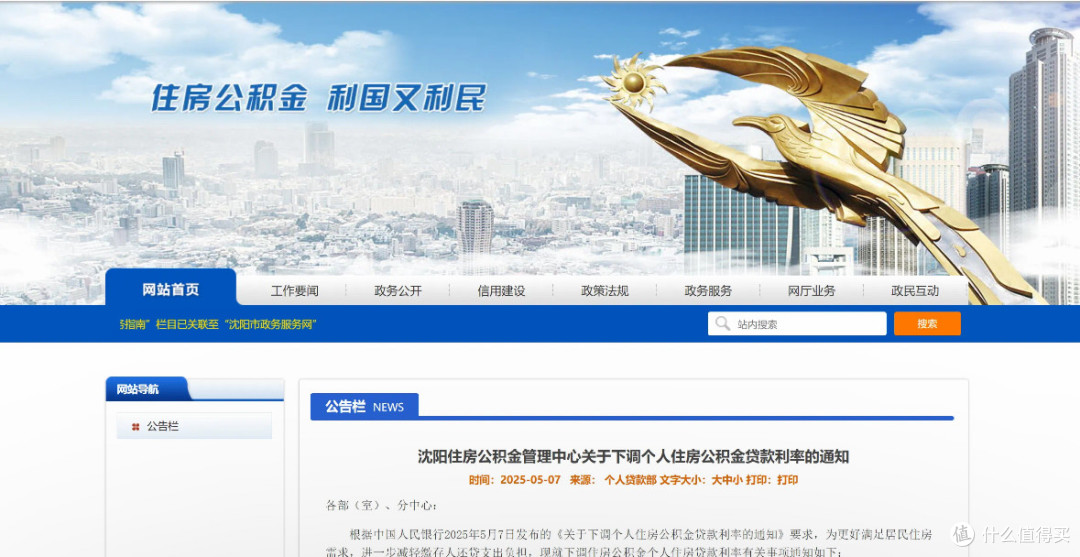
先说说公积金贷款利率下调,这绝对是个实打实的福利。以前,公积金贷款利率是2.85%,现在五年期以上首套房公积金贷款利率直接降到了2.6%。就拿我同事小王来说,他正打算贷款100万买首套房,贷款期限30年,按照等额本息还款法来算,利率下调前,他每个月得还4136元,而现在每个月只需要还4003元,每个月能少还133元,30年下来,总利息支出能减少约4.76万元。这省下来的钱,够一家人好好出去旅游一趟了,或者每年给孩子多报几个兴趣班,对普通家庭来说,可不是一笔小数目。
除了利率下调,还有不少城市降低了首付比例。像天津和哈尔滨,二套房的最低首付比例从30%降到了20%。这对于那些想改善居住条件的家庭来说,太重要了。比如说,张姐一家现在住的房子有点小,想换个大一点的。以前买二套房,100万的房子,首付得30万,现在首付只要20万,一下就减轻了10万的资金压力,让换房的难度降低了不少。
另外,一些城市还提高了贷款额度,像青岛就允许购房者的贷款额度上浮。还有城市延长了还款期限,成都把贷款到期日延长,让购房者每个月的还款压力小了很多。对于年轻人来说,刚工作没几年,收入不算太高,但未来有增长的空间,延长还款期限就可以让他们在不影响生活质量的前提下,更早地实现购房梦想。
不过,咱也不能光看好处,买房毕竟是人生大事,得全方位考虑。从市场情况来看,虽然公积金新政出台后,房地产市场有回暖的趋势,但不同城市、不同地段的房价走势可不一样。像北京、上海这些核心城市的优质地段,房子一直都很抢手,新政一出,需求可能会增加,房价说不定还会稳中有升。但要是在一些三四线城市,或者城市的偏远郊区,房子库存本来就多,就算有新政,房价也不一定能马上涨起来,甚至有的地方还在“以价换量”,靠降价来吸引购房者。
从个人情况来说,得看看自己的经济实力和未来规划。如果工作稳定,收入也比较可观,未来几年内没有大的资金支出计划,那趁着公积金新政的东风买房,确实是个不错的选择。但要是工作不太稳定,收入波动大,或者过几年可能要换城市发展,那可得慎重考虑了。毕竟买房后每个月都得还房贷,如果经济状况不稳定,还不上房贷,那可就麻烦大了,房子可能会被银行收回,个人信用也会受到影响。
再说说风险,虽然现在公积金贷款利率降了,但以后经济复苏了,利率有可能会回调。一旦利率上升,房贷的还款压力就会增大。还有,买期房的话,虽然价格可能相对便宜点,但存在烂尾的风险。就算有“白名单”政策支持,可谁也不能保证百分百不会出问题。所以,要是能买现房或者准现房,心里会踏实很多。
公积金新政确实给购房者带来了不少实惠,对于很多人来说,现在也许是个购房的好时机。但买房这事不能头脑一热就做决定,得综合考虑市场情况、个人经济实力和风险因素。多看看、多比较,和家人好好商量,只有这样,才能做出最适合自己的购房决策,让自己住得安心、舒心 。










煮酒小妹
校验提示文案
卞兰
校验提示文案
值友9469695293
校验提示文案
老婶
校验提示文案
海米炒韭菜
校验提示文案
深秋细雨
校验提示文案
卞兰
校验提示文案
卞兰
校验提示文案
深秋细雨
校验提示文案
海米炒韭菜
校验提示文案
老婶
校验提示文案
值友9469695293
校验提示文案
卞兰
校验提示文案
煮酒小妹
校验提示文案