





 深耕汽车、AI兴趣领域




27
49
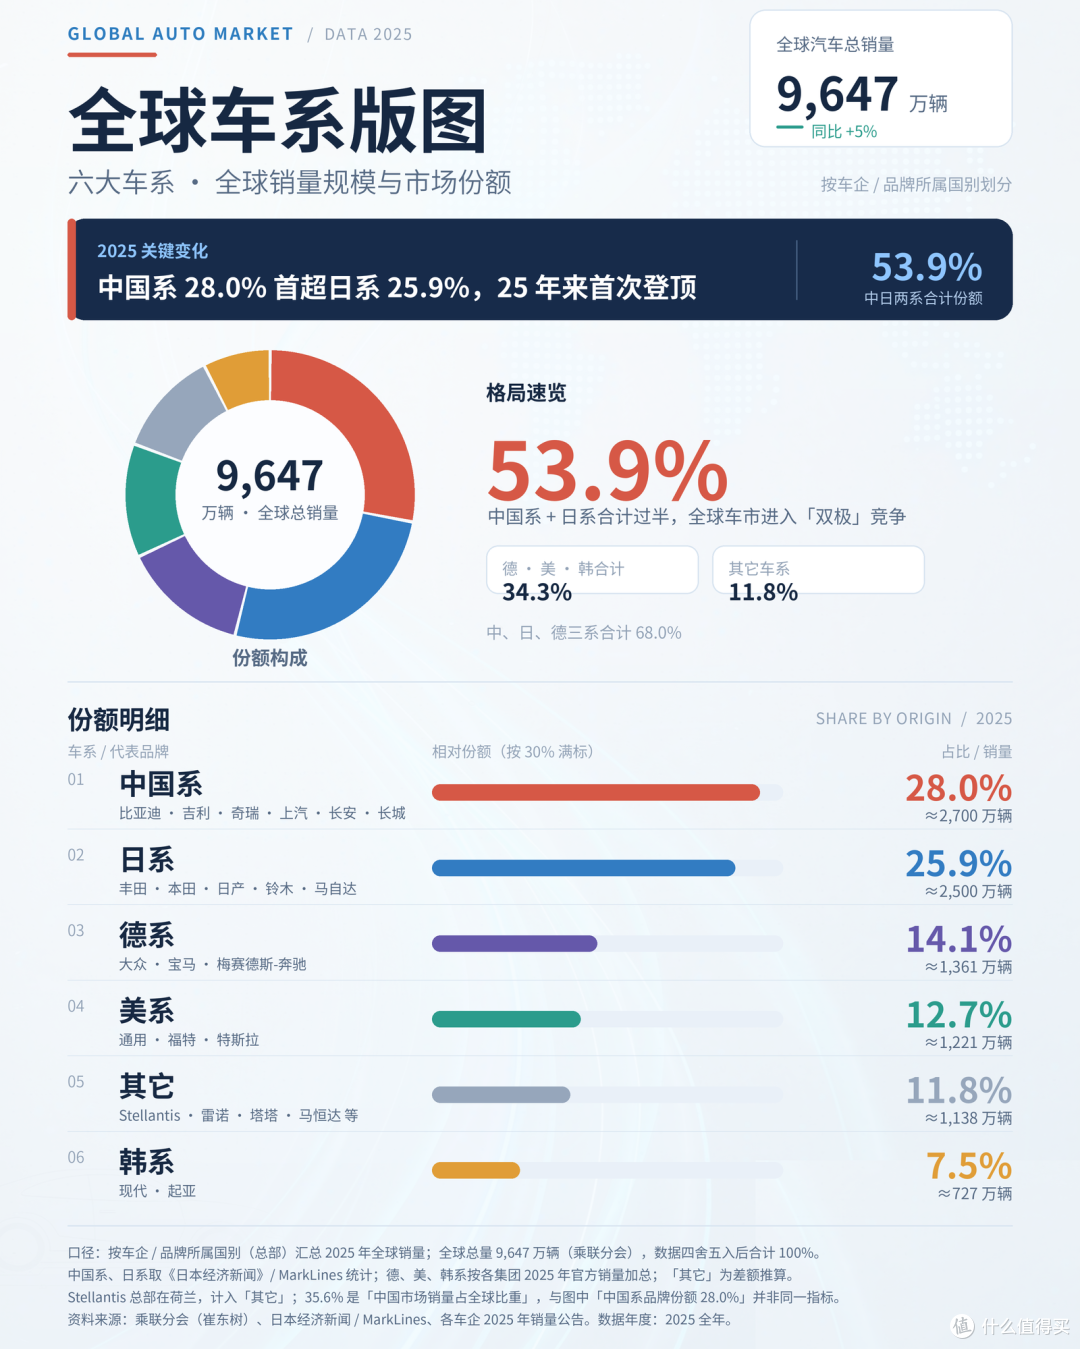
韩系车的魔幻销量:现代汽车全球市场第三,在华占比0.6%
2026-11-12 19:55:31
0点赞
0收藏
0评论
最魔幻的商业故事莫过于:
一家在世界各地都混得风生水起的汽车公司,
唯独在这个全球最大的汽车市场里,
连展厅的门都快敲不开了,
却靠着这里的流水线和劳动者,
把生意做到了全世界几乎每一个角落。
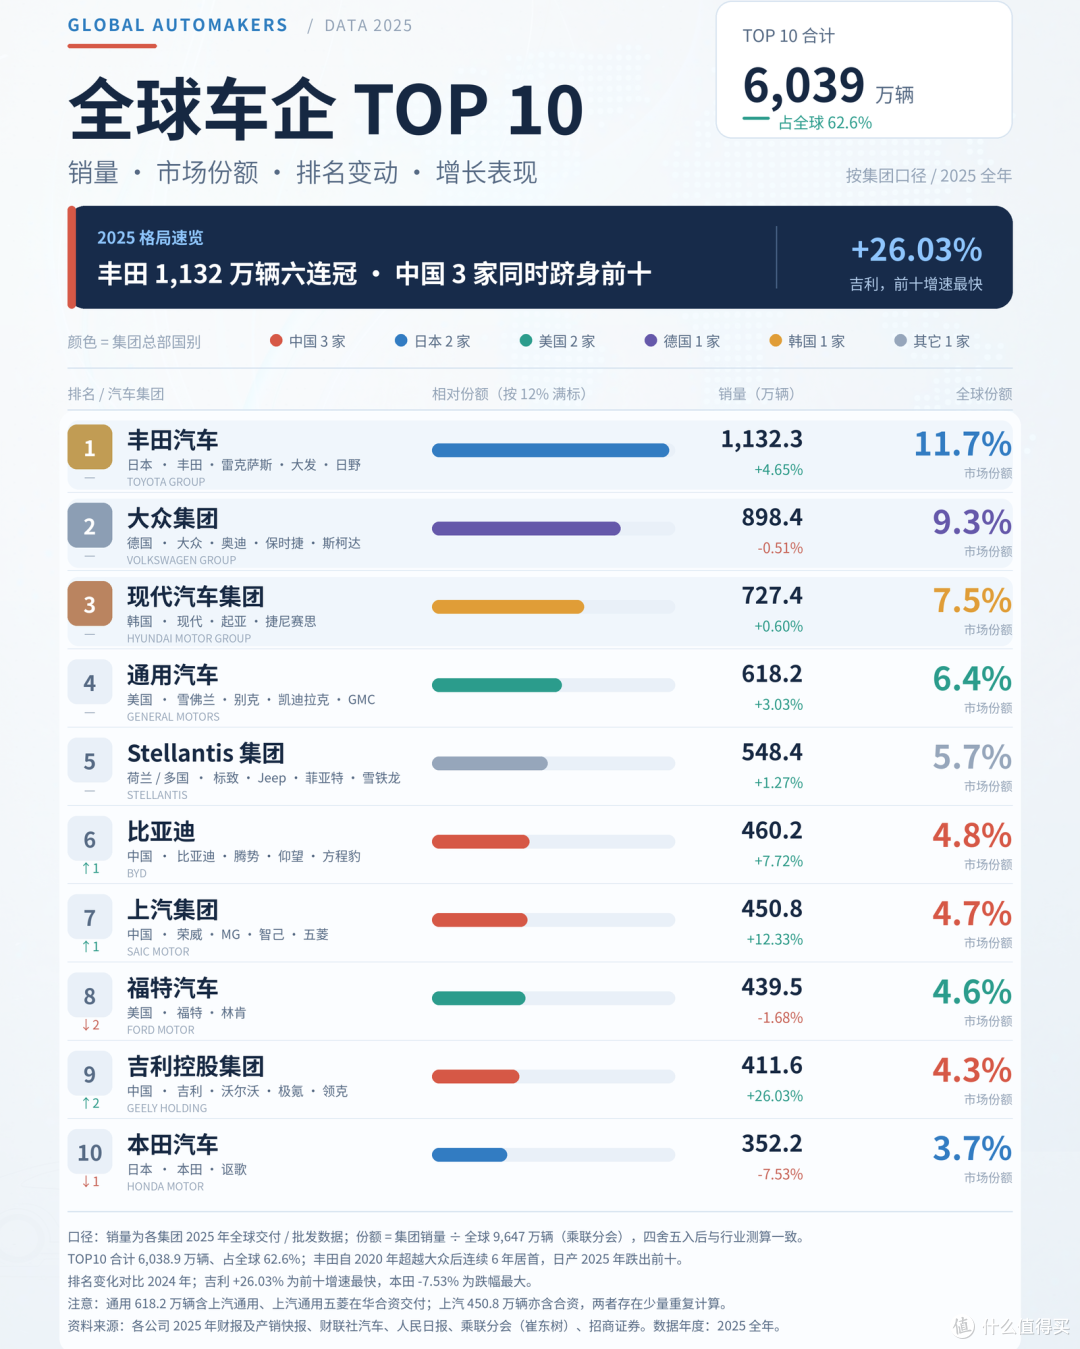
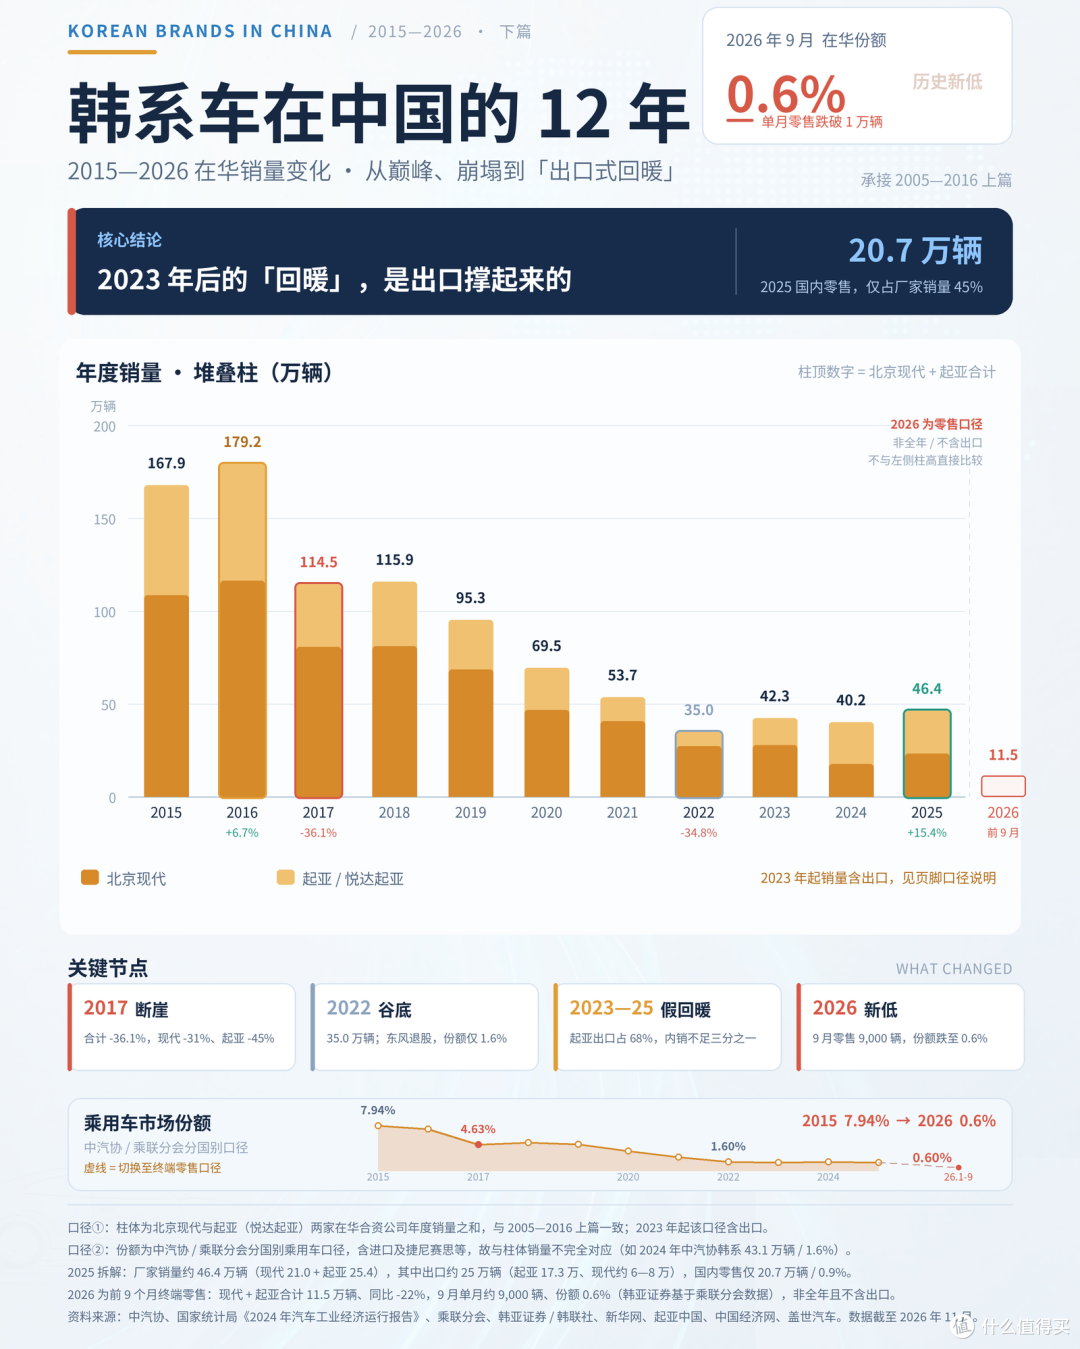
2026年9月,现代和起亚在中国加起来一个月只卖了大约9000辆,其中现代4000,起亚5000,两家合计市场份额0.6%,而且是连续第八个月同比下滑。
0.6%这个数字,你乍一看可能没感觉,那冷月我给你换个说法。
2016年,北京现代一年114.2万辆,东风悦达起亚一年约65万辆,两家凑一起接近180万辆,那时候韩系车在中国乘用车市场的份额一度超过10%。
现在这9000辆按月化,一年也就10.8万辆。
180万对比10.8万,这不是腰斩,是把腰斩再腰斩两次还多,是原来能填满一整个体育场的人,现在连售票口都凑不够排队。
所以今天我们要聊的,不是“韩系车卖得不好”,是“韩系车作为一个中国主流消费选项,正在被删号”。
而且最魔幻的部分还在后面:删号的是“韩系汽车在中国卖车”这件事,而不是整个韩系汽车。
一个反直觉的知识点是:现代在全球还活得好好的。
2026年二季度,现代汽车单季营收49.22万亿韩元(约合2460 亿元人民币),创历史新高;美国市场份额连续六个季度稳在6%区间。 它甚至把2026年全球销量目标从416万辆下调到400万辆,投资从17.8万亿韩元砍到16万亿韩元。
你算一下就知道多轻:销量目标只降3.85%,投资降10%出头。
也就是说,中国这边塌成这样,放在现代全球账本里,连个“重大风险”都算不上,只是“商业环境变化”里的一行备注。
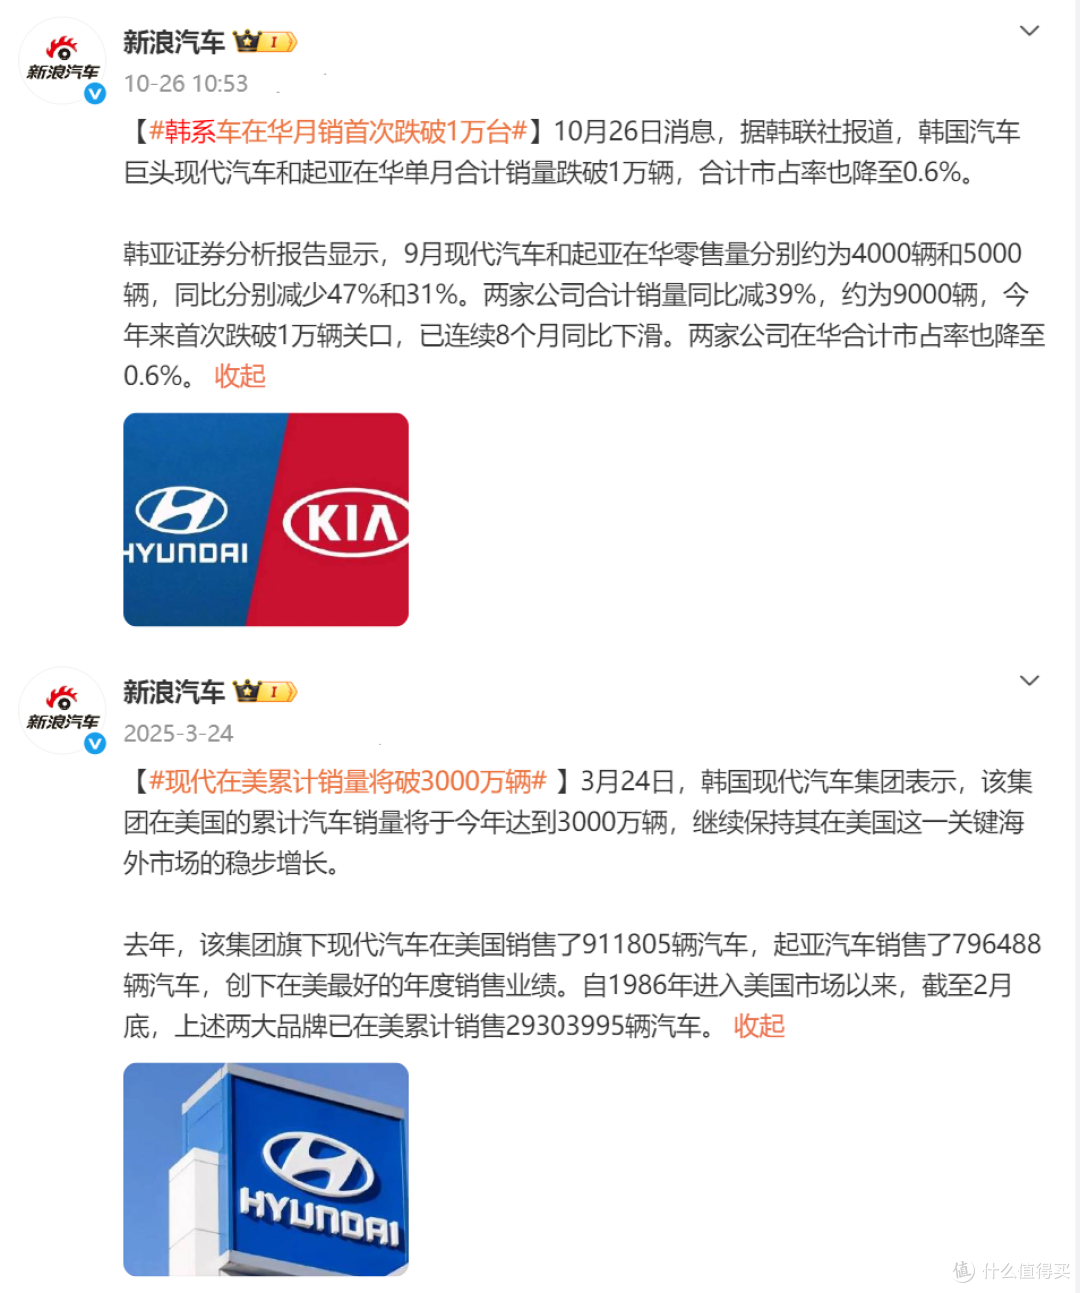
十年前的韩系车在中国有多火?那是一个“十辆车里有一辆韩国车”的年代。
伊兰特是网约车和家用车的硬通货,索纳塔8的流体雕塑让一整代刚工作的年轻人咬牙掏首付,K5的虎啸前脸在2010年代中期的马路上是真能让人回头看的。
那时候,你跟一个普通家庭说“十五万买什么车”,脱口而出的答案里一定有现代。
韩系车当年为什么能火?因为它不是靠“高级”起来的,它是靠“中间地带”起来的。
2005-2015年的消费者,要的就是这个——我不一定懂车,但我不能显得我买不起好车。
设计不土,配置给得大方,价格又肯低头,十万出头你能买到一辆看着不像廉价车的车,二十万以内你能摸到点“合资体面”。
你可以把那个年代的中国车市想象成一个三明治:
最上面一层,是大众、丰田、本田、别克,牌子硬,价格也硬,进门得掂量钱包;
最下面一层,是当时的自主品牌,便宜,能开,但内饰糙、小毛病多、二手保值率惨,买的人自己心里也知道是过渡;
中间空着一大片空地——想买“合资的体面”,又不想付“合资的原价”的消费者,多得数不清。
而韩系车,就盯着中间这片空地——它卡在中间,只干了一件事:比合资便宜,比国产精致。
韩系车把“我没买杂牌”这个心理拿捏得非常准,它不是技术偶像,它是“性价比体面感”的供应商,它的核心竞争力不是发动机多牛,是“花更少的钱买到看起来没掉档次的车”。
同级别比丰田本田便宜万八千,样子是认真画过的,配置表拉出来比同价位厚一截——别人还在用机械手刹和单色屏,它给你电子手刹、全景天窗、真皮座椅、倒车影像。
你花更少的钱,买到一张“我没买杂牌”的入场券。
这个定位在燃油车时代极其好用,因为燃油车那套评价体系几十年没变:品牌、保值率、空间、油耗、皮实、维修便宜,韩系车未必每一项都第一,但总分不丢人。
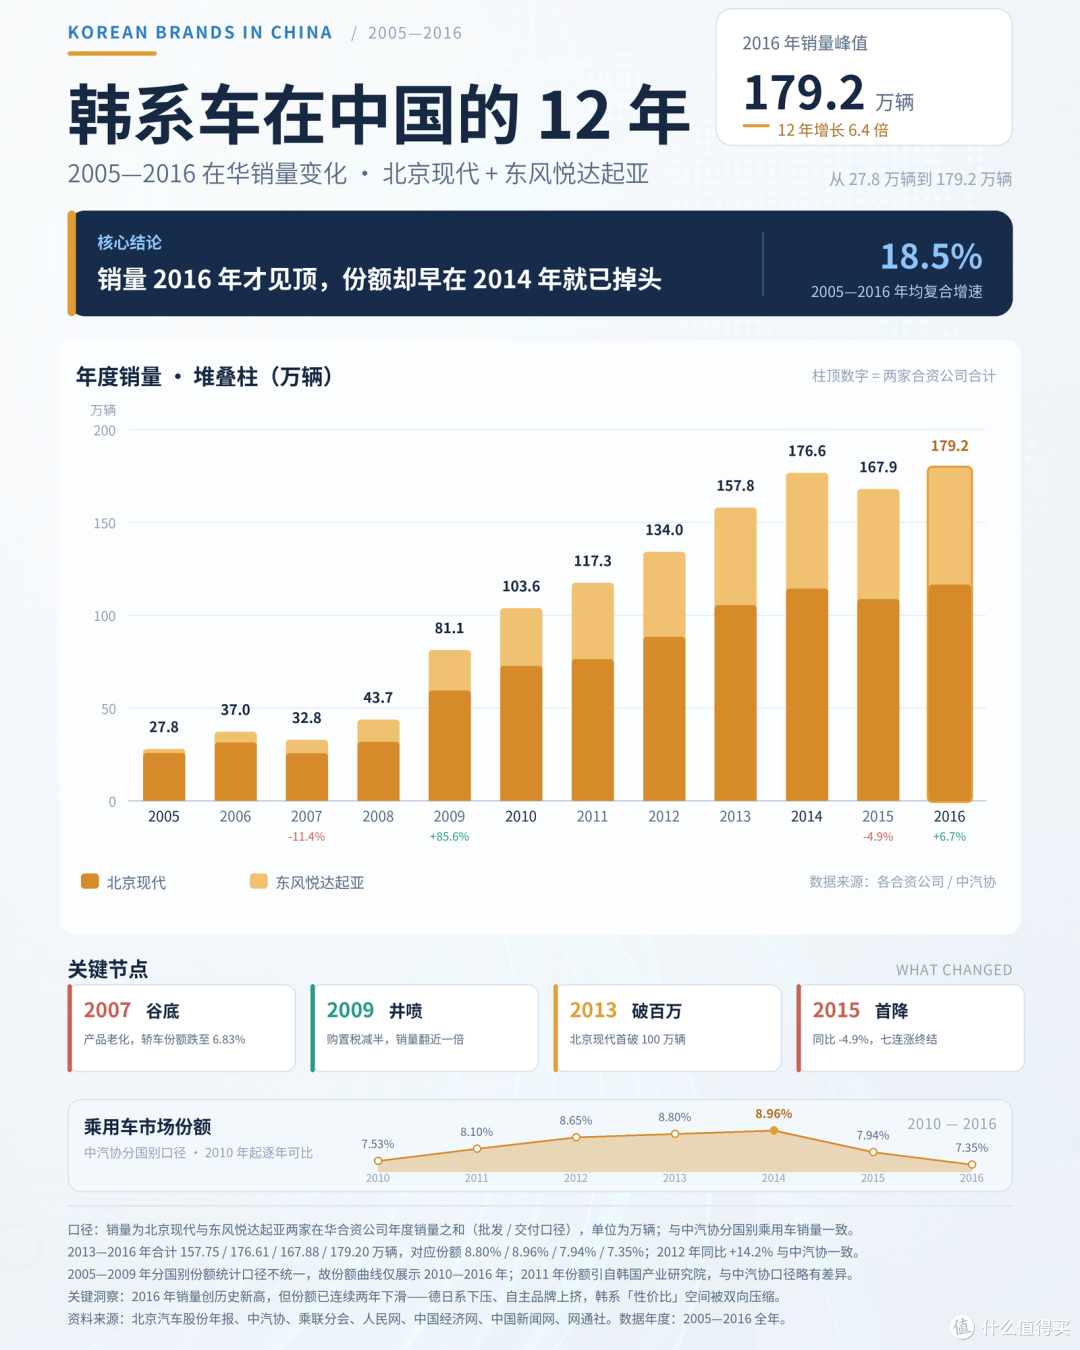
而现在的问题是:中国市场正在把“总分”这张试卷给撕了。
因为“中间地带”这四个字里藏着一个定时炸弹:它的护城河不是技术,是价差。
价差这个东西特别脆,它成立的前提只有一条——上面的人不往下探,下面的人上不来。
可在内卷的车市中,最不缺的就是打破前提的人。
真正把韩系车挤到墙角的,不是某一次失误,是两套人同时动手。
一套是上面的合资兄弟开始降价。
日系德系美系本来在更贵的区间,销量一承压,就开始往下压价。
你韩系不是便宜吗?我降完比你还没底线。
轩逸、卡罗拉、朗逸优惠起来毫不手软,七八万提一台合资轿车在2018年之后越来越常见,韩系赖以生存的“比日系便宜一大截”,被磨平了。
消费者一看,加一点钱能上“更高级的牌子”,那我为什么买韩系?
另一套是下面的中国品牌换赛道了。
2011年哈弗H6是第一声枪响,接着长安CS75、吉利博越、传祺GS4一批国产车接连爆。
原来大家都在燃油车这条河里划船,比谁桨划得稳,结果中国品牌直接修了条电动化+智能化的高速公路,把河填了。
10万-20万,本来是韩系最舒服的价格带,现在这个区间里全是比亚迪的插混、吉利的雷神、长安的启源、各种新势力的入门纯电。
配置比你高,价格比你低,做工一年比一年能打。
消费者又不傻:同样十万块,以前只能在“韩系的低配”和“国产的高配”里二选一,现在国产高配的质感已经不输你低配了,那我为什么不直接选个更好的?
人家不光比你便宜,还给你大屏、智驾、语音、冰箱、彩电、沙发,电门一踩还没顿挫。
你跟消费者讲“我这车底盘更整”?消费者说:“我上下班堵车,我要的是别让我踩刹车,不是要听你讲底盘哲学。”
这就是最残忍的部分:不是你变差了,是裁判换项目了。
原来比机械素质,现在比软件迭代速度;
原来比耐用,现在比OTA;
原来比省油,现在比每度电能跑多远;
原来比品牌沉淀,现在比“我朋友坐上来会不会哇一声”。
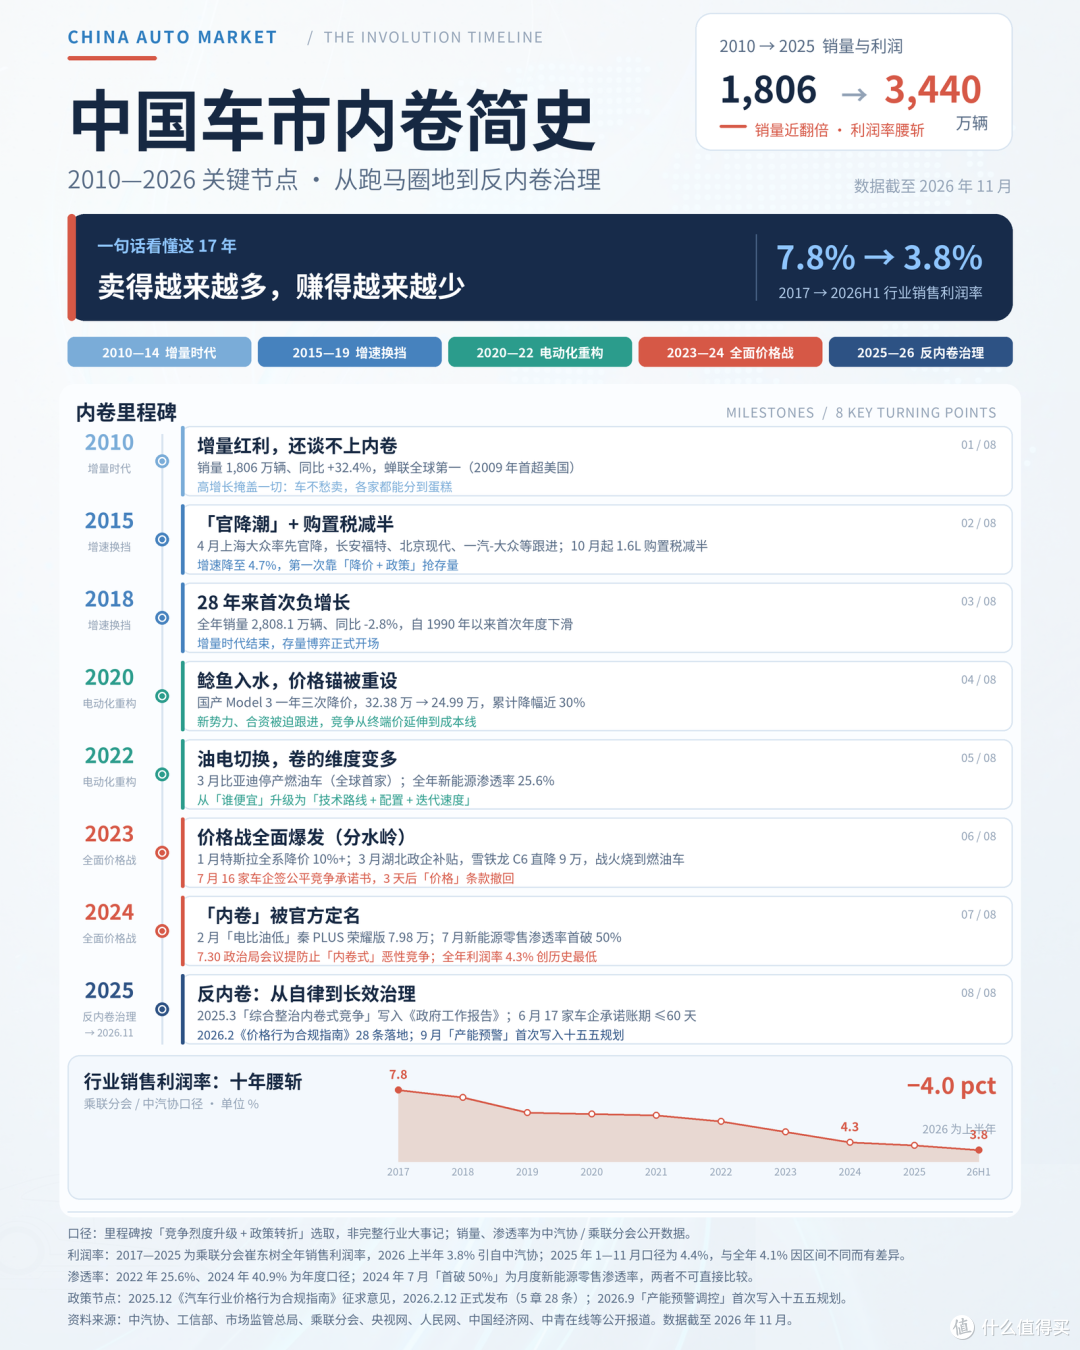
而且韩系还犯了一个老牌车企经典错误:把“中国市场的特殊变化”当成“周期波动”。
2017年之后它就已经开始抖了,但它内部大概率想过:熬一熬,等市场回归理性,我们还是那个性价比优等生。
可中国新能源不是周期,是断层!
2024年新能源渗透率破50%,2026年9月已经到67%,意思是现在每卖10辆车,6辆多是新能源,你燃油车再能打,也是在剩下的三成里跟所有人抢蛋糕。
韩系车在2017-2025这九年里,两家合计推了约44款新车,其中新能源只有13款左右,而且很多是“油改电”。 什么叫油改电?就是把本来烧油的底盘硬塞块电池进去——能跑,但别指望它跟原生纯电平台打。
这就好比别人已经在做智能手机了,你拿个带触屏的诺基亚说我也数字化了,消费者又不是傻子。
更麻烦的是,韩系车那个“比上比下”的夹心层,被两头吃掉之后,它自己的身份就悬空了。
往上,它没建立起“我很高级”的心智;往下,它又没中国品牌那种“我懂你要的智能和成本”的敏捷。
最后就卡在一个特别尴尬的位置:想买便宜电车的,去看比亚迪吉利;想买有点面子的,去看大众丰田本田;想尝鲜的,去看华为系、小米、理想、蔚来、极氪。
现代起亚夹在中间,像商场里一家既不便宜也不潮的中庭品牌,路过的人很多,进店的人很少。
更难受的是,降价也挽救不了颓势。
有些品牌降价,是因为还有利润空间可退让,降完量能回来。
韩系车的问题是,它降价等于承认自己不值原来的价,可涨价又没人买。品牌溢价本来就不厚,一降就更薄。
你见过那种以前二百块你觉得划算、现在打五折你反而不敢买的白酒吗?不是你没钱,是你开始怀疑它原来是不是就值一百。
汽车更狠,因为它是大件。
你买回去邻居问你这车二十万吧,你说八万,邻居沉默了,那种沉默是会让人破防的。
所以后来,北京现代只能靠伊兰特这种车守基本盘,起亚也只能靠少量燃油车撑门面。
守是能守,但守不出来增长。
但故事到这里还没结束,因为现代起亚没在中国“倒闭”,它是在中国“换工种”。
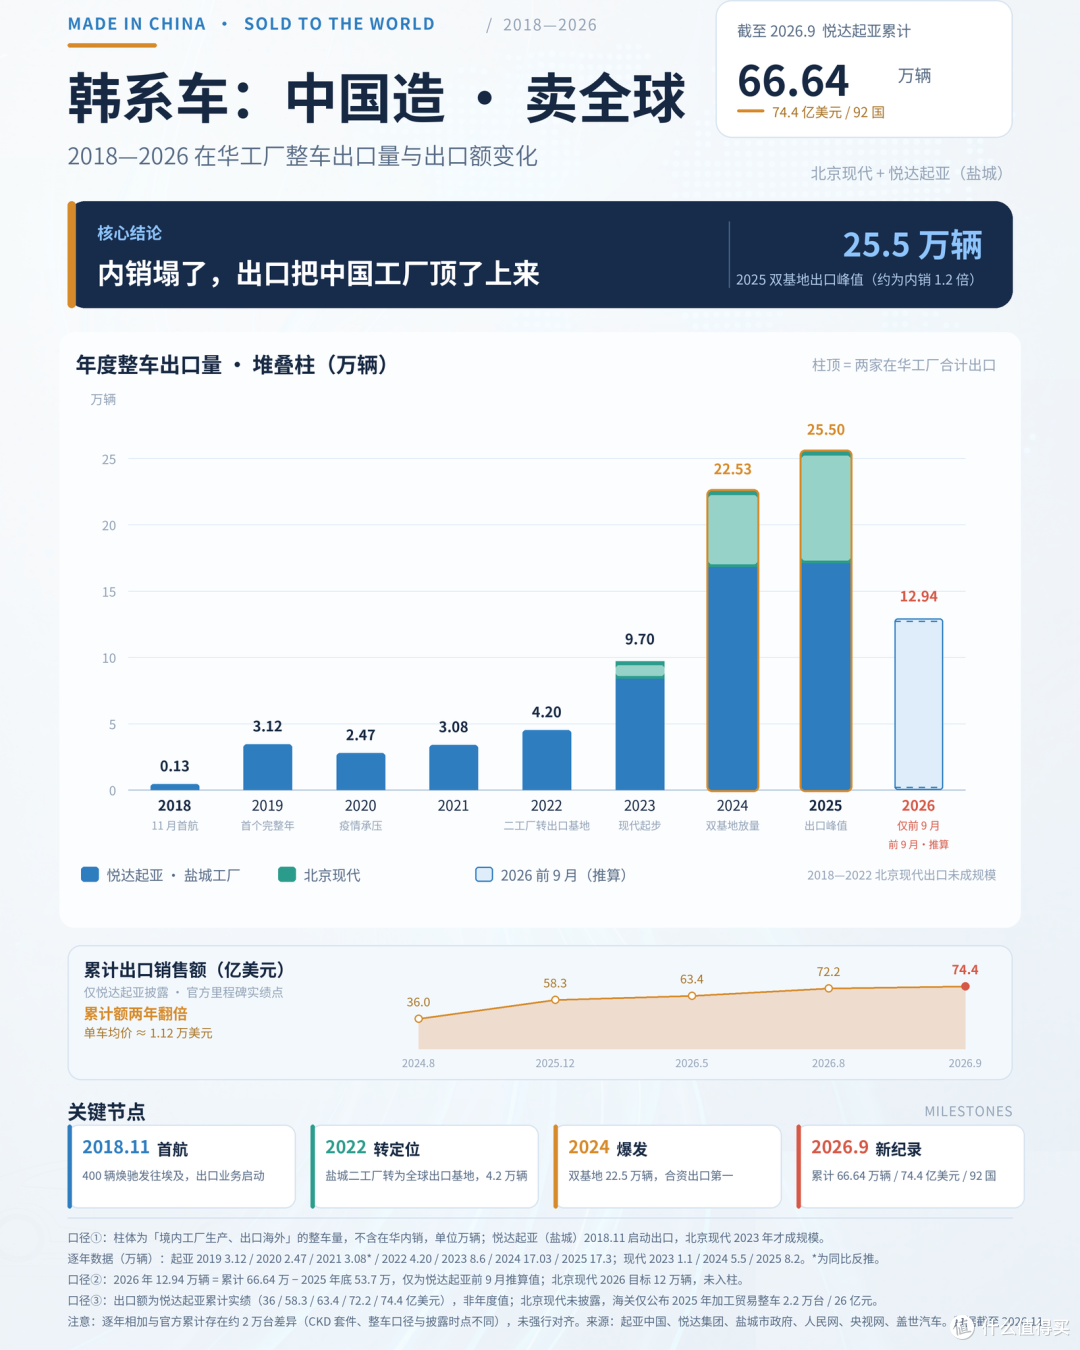
原来它是“卖给中国人的车厂”,现在它越来越像“用中国工厂造车子卖给全世界”,起亚盐城工厂是最典型的样本。
2016年东风悦达起亚一年卖65万,盐城是它攻中国市场的炮台。
后来国内塌了,炮台没拆,改港口了。
盐城基地从2018年11月开始出口,到2026年上半年累计出口整车超过60万辆,出口销售额67.9亿美元,产品覆盖90多个国家和地区。
EV5、狮铂拓界、赛图斯、K5、索奈、焕驰,一排排从盐城港滚装码头开上船,去澳洲、新西兰、墨西哥、沙特、智利、新加坡。
2026年8月,悦达起亚交付里,大约七成是出口的;整个上半年,出口占销量约68.6%。
也就是说,今天你在中国路上看到的起亚越来越少,但起亚盐城工厂的工人可能比2016年还忙,因为车没少造,只是买家换了国籍。
另一边,北京现代同样在搞“中国造、全球销”。
2025年北京现代整车出口8.2万辆,占产量约39%,还喊了2030年出口20万辆的目标。
看懂这个操作了吗?国内卖不动,不等于国内工厂没用。
中国现在最值钱的不是“中国有买家”,而是“中国有供应链、有工人、有港口、有降本增效”。
起亚把盐城从“中国销售中心”重定义成“全球制造节点”,原来赚的是中国人的购车利润,现在赚的是全球订单的制造成本价差。
这事听起来是无奈之举,但其实却是明智之举。
因为让现代起亚在中国跟比亚迪打价格战,它打不过,可让盐城工厂造一辆车卖去智利或者中东,它就有了优势。
韩系在全球很多市场还有渠道、还有品牌、还有经销商;中国制造又便宜又能打——两边一拼,反而跑通了。
所以起亚不是“快死了”,是“在中国死了一半,却在全球续上了一条命”。
这也是为什么现代把全球销量目标只降不到4%,因为它心里很清楚:中国市场的丢失,不等于现代集团的崩溃。
有的朋友看到这可能会问:那它为什么不狠狠砸钱把中国救回来?
答案很简单,因为账算不过来。
要把现代起亚在中国重新做回主流,得同时解决三件事:电池和电驱得追上中国速度,智驾和座舱得像中国公司一样迭代,品牌心智得从“过日子车”重做成“智能车”。
三件事,任何一件都要烧钱;三件一起烧,可能烧出一个“勉强能打”,但不保证能打过国产那一长串,你掰着手指头都数不过来的对手名单。
那韩系还有没有翻盘可能?
有,但概率不高,而且翻盘的定义得改。
它不可能再回2016年那种“年销近180万、合资第一梯队”了,那个燃油车红利、合资光环、性价比中间带的旧世界,关门了。
它能做的只有两条路。
一条是窄路:用IONIQ(艾尼氪)和中国供应链,在中国做出一两款真能打的电车,先活进新能源主流,再谈恢复。
这条路要钱、要时间、要运气,还要消费者原谅一次。
另一条是宽路:干脆接受“我在中国不赚零售钱,我赚制造和出口钱”。
国内留个存在感,保经销商还能有些许存在,主力靠盐城和北京现代把车发去海外。
这条路不性感,但能活得很久。
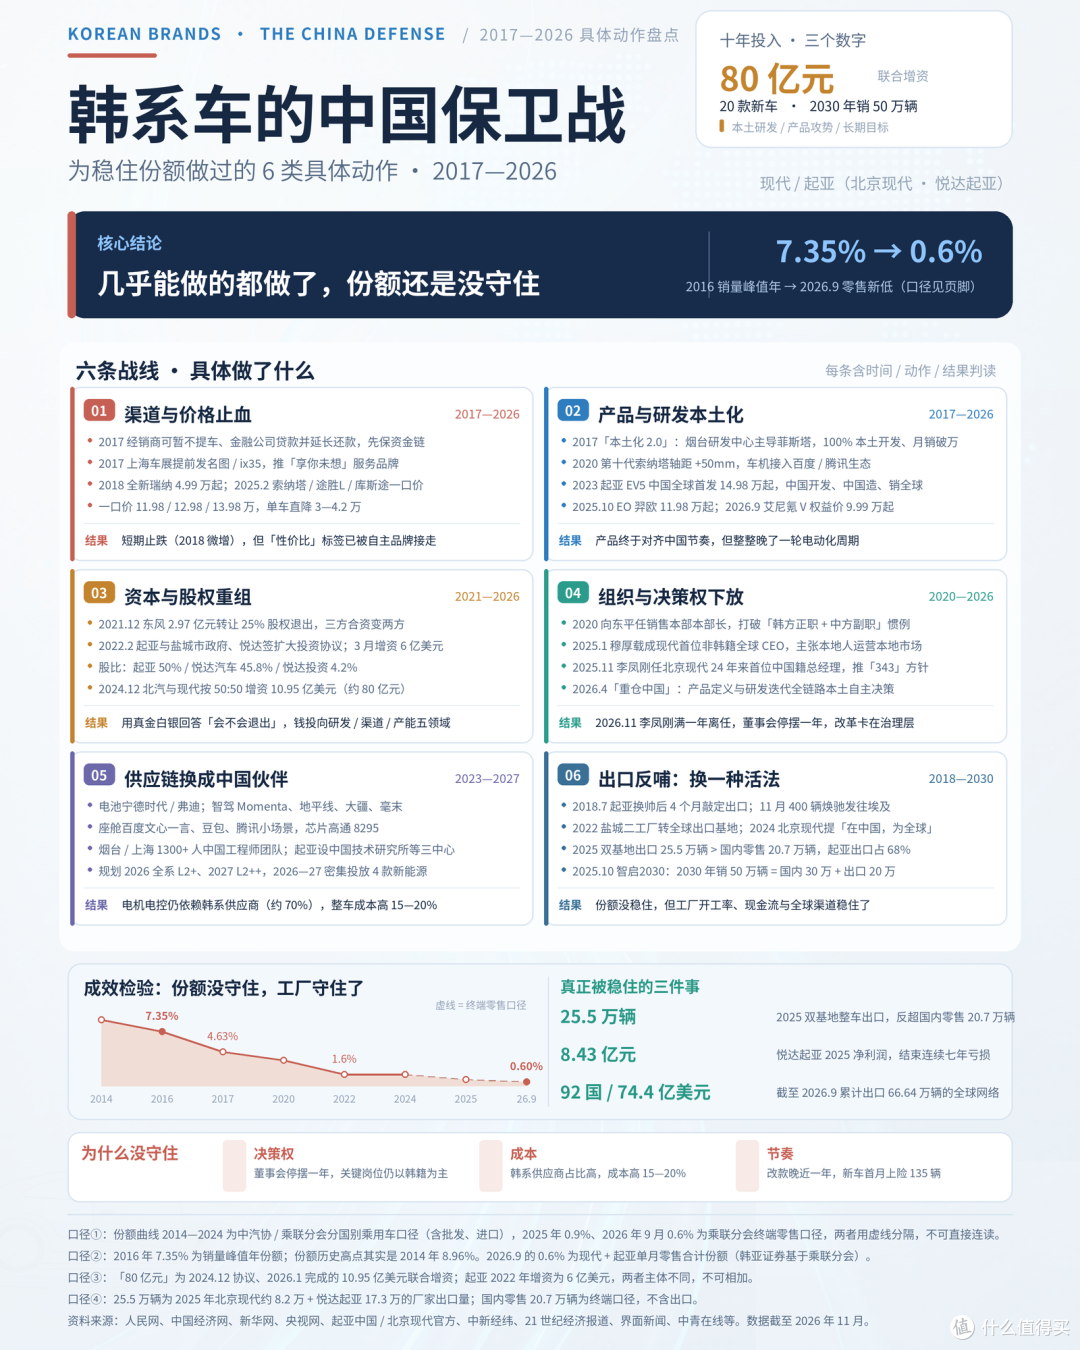
现代总部现在的动作,其实是两条都留着,但身体很诚实——全球目标只降4%,说明它押的不是“在中国卷土重来”,是“中国工厂继续给我供货”。
所以它选择了有限的尝试,而不是上来就梭哈。
2025年10月,现代抛出个五年计划:20款新车,其中13款新能源,目标年销50万辆,拆成国内30万、出口20万。
2026年北京车展,现代把IONIQ(艾尼氪)弄进中国,跟宁德时代做电池,跟Momenta做智驾,说要本土化。
但现在的问题不是“车企有没有新技术”,而是“车企新技术出来,消费者还愿不愿给它一次机会”。
汽车圈最残酷的一句话是:品牌信誉破产比财务破产更难复活。
你亏钱可以融,消费者一旦觉得“你不是我要的那个未来”,他连试驾都懒得试。
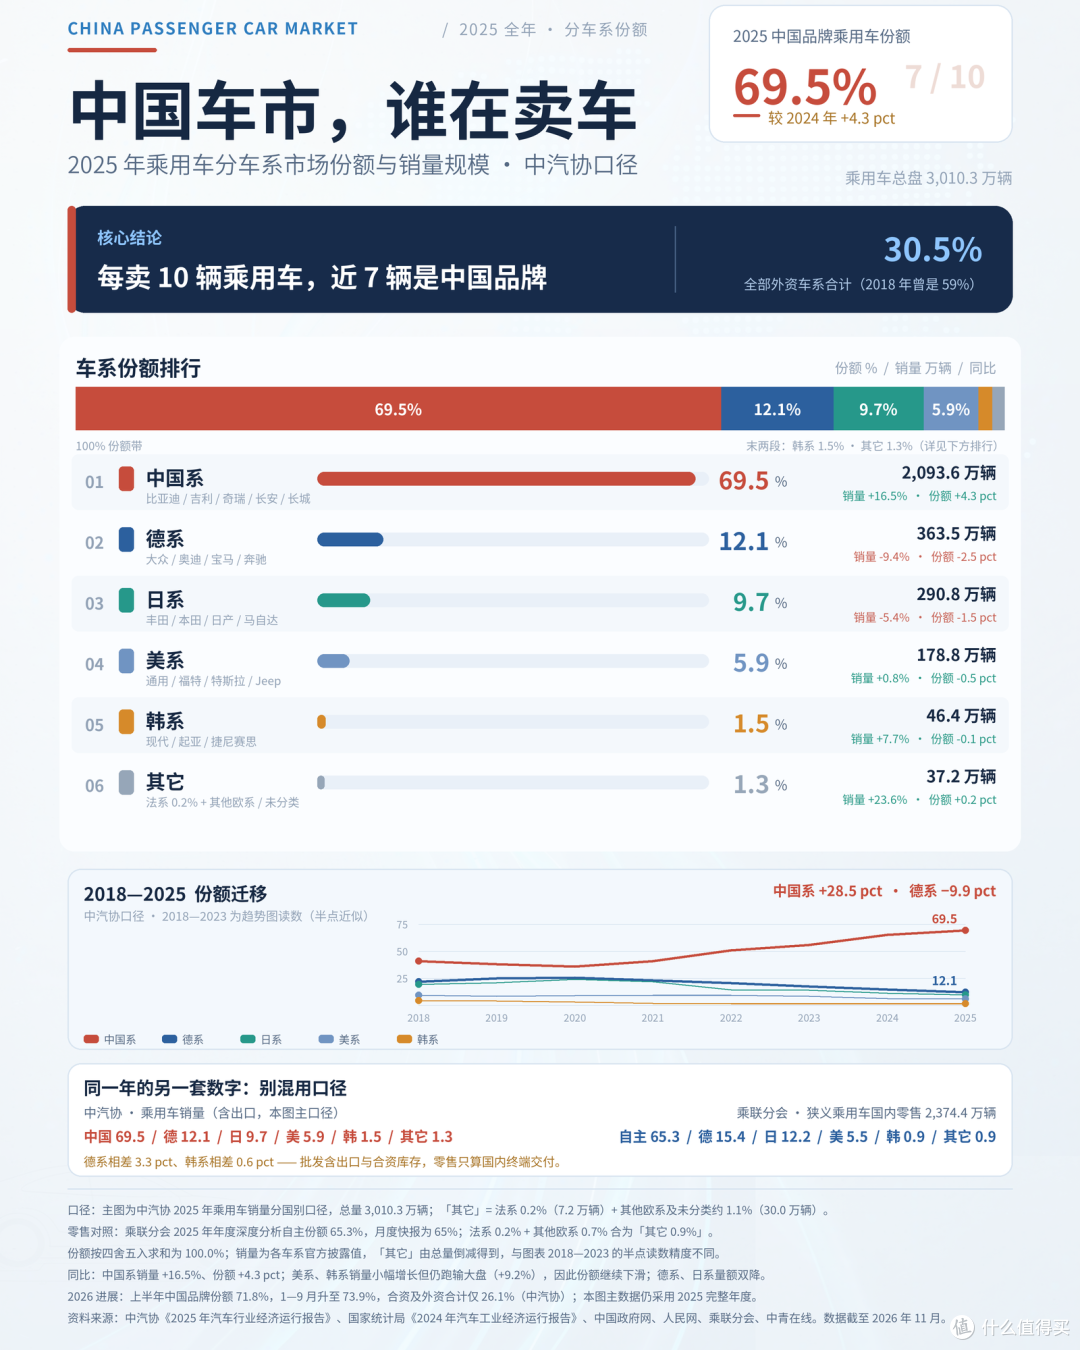
2020年合资品牌还占中国乘用车六成以上,2026年7月主流合资只剩两成左右,德系日系美系也在掉,只是它们底子厚,掉下来还有一定的存在感。
韩系能撑到现在,是因为它曾经真的有大销量、大经销商网、大保有量。
但保有量这东西是双刃剑,当年买悦动、朗动、K3、K5的人越多,二手市场越告诉你一件事:韩系车不保值。
而不保值,就会成为反噬新车的购买理由。
原来大家买它,是因为“十几万买辆合资,将来亏得不多”,可后来才发现是亏得不少,那我为什么不加点上大众丰田,或者干脆去买电的国产新能源?
口碑一旦从“划算”变成“凑合”,就完了,因为“凑合”是最没忠诚度的词。
这不是一夜之间的事故,是十年滑坡。
每一次它都不是完全没动作,只是每一次都慢半拍。
慢半拍在稳定市场里叫稳健,在断层市场里叫等死。
韩系车在中国,既是旧世界的遗民,又是新世界的房东——它在中国丢了客人的心,却留下了房子的钥匙。
这把钥匙,现在开的不是“卖给中国人”的门,开的是“从中国运出去”的门。
门后面没有掌声,但有订单。
对于一个曾经年销180万、如今月销9000的品牌来说,订单比掌声更重要。
只是从此以后,它再也不是你在街头巷尾都能看到的品牌,它是大丰港区凌晨四点,一艘滚装船鸣笛,车灯连成一条河,开往九十多个国家的汽车品牌。
尽管韩系汽车在中国车企内卷的牌桌上,几乎输光了所有,但庆幸没有丢掉码头。
而这年头,还能留住码头的,就已经算是一种体面的结局了。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~








