

资本市场最怕的从来不是“卖不动”,
而是“没答案”的不确定性。
当一家企业强大到能决定一个时代的门票归谁时,
它真正的软肋,
往往不在报表里,
而在一个谁都替代不了的人身上。
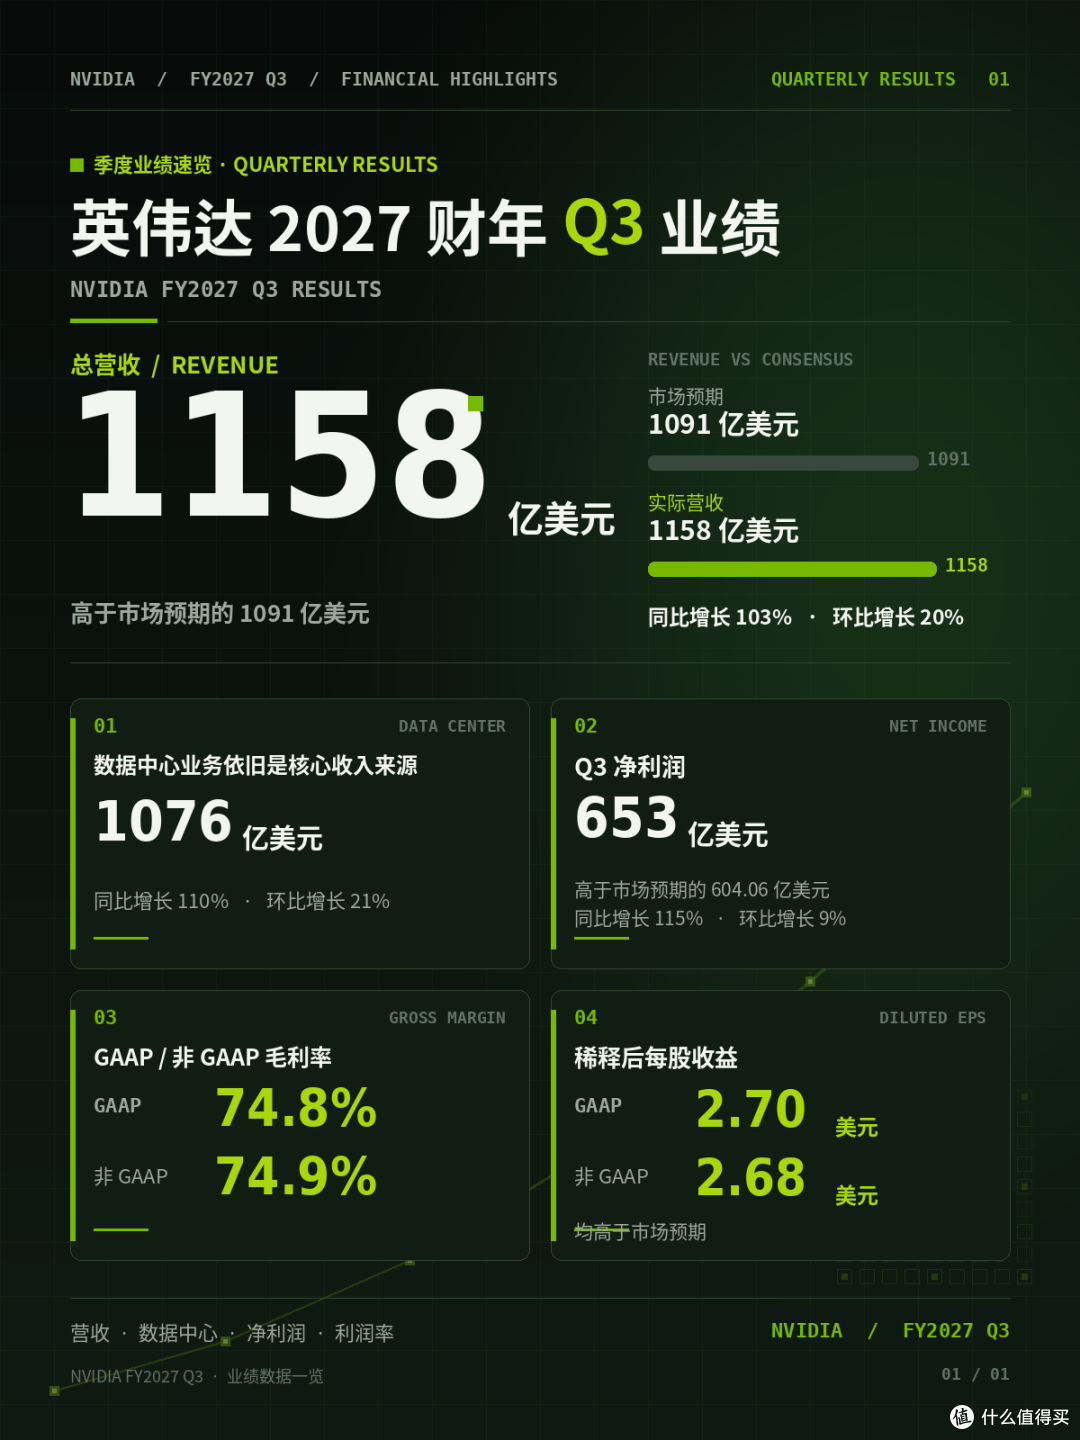
有这么一家公司,一个季度营收1158亿美元,折合人民币8000多亿,同比增长103%,连续十七个季度超华尔街预期。
净利润653亿美元,毛利率七成五,全球云厂商排队给它送钱,积压订单堆到了25000亿美元。
然后,它把老板开了。
不是业绩暴雷开的,不是股价崩了开的,不是被监管查到要退市开的。
是在业绩炸裂到前无古人、订单多到做不过来的当口,把那个亲手创造了这一切的人,客客气气请走了。
这事儿魔幻到什么程度呢?就好比你家楼下那家奶茶店,一天流水20万,排队的人绕了三条街,结果老板突然在门口贴个告示:本人辞职,店里的生意照常经营,欢迎继续排队。
路人看到的第一反应,绝对不是“这家店还能不能开下去”,而是“老板是不是脑子进水了,这会儿走干嘛?”
而英伟达这出戏,就是这个味儿——你得把财报和换帅这两件事摞在一起看,才能咂摸出味道来。
单看财报,是好到让人怀疑人生的财报;单看换帅,是乱到让人捏把汗的换帅。
可偏偏它俩撞在了同一周,这就不是巧合了,这是一场精心算过账的切割。
咱们先掰扯财报,因为它是理解一切的地基。
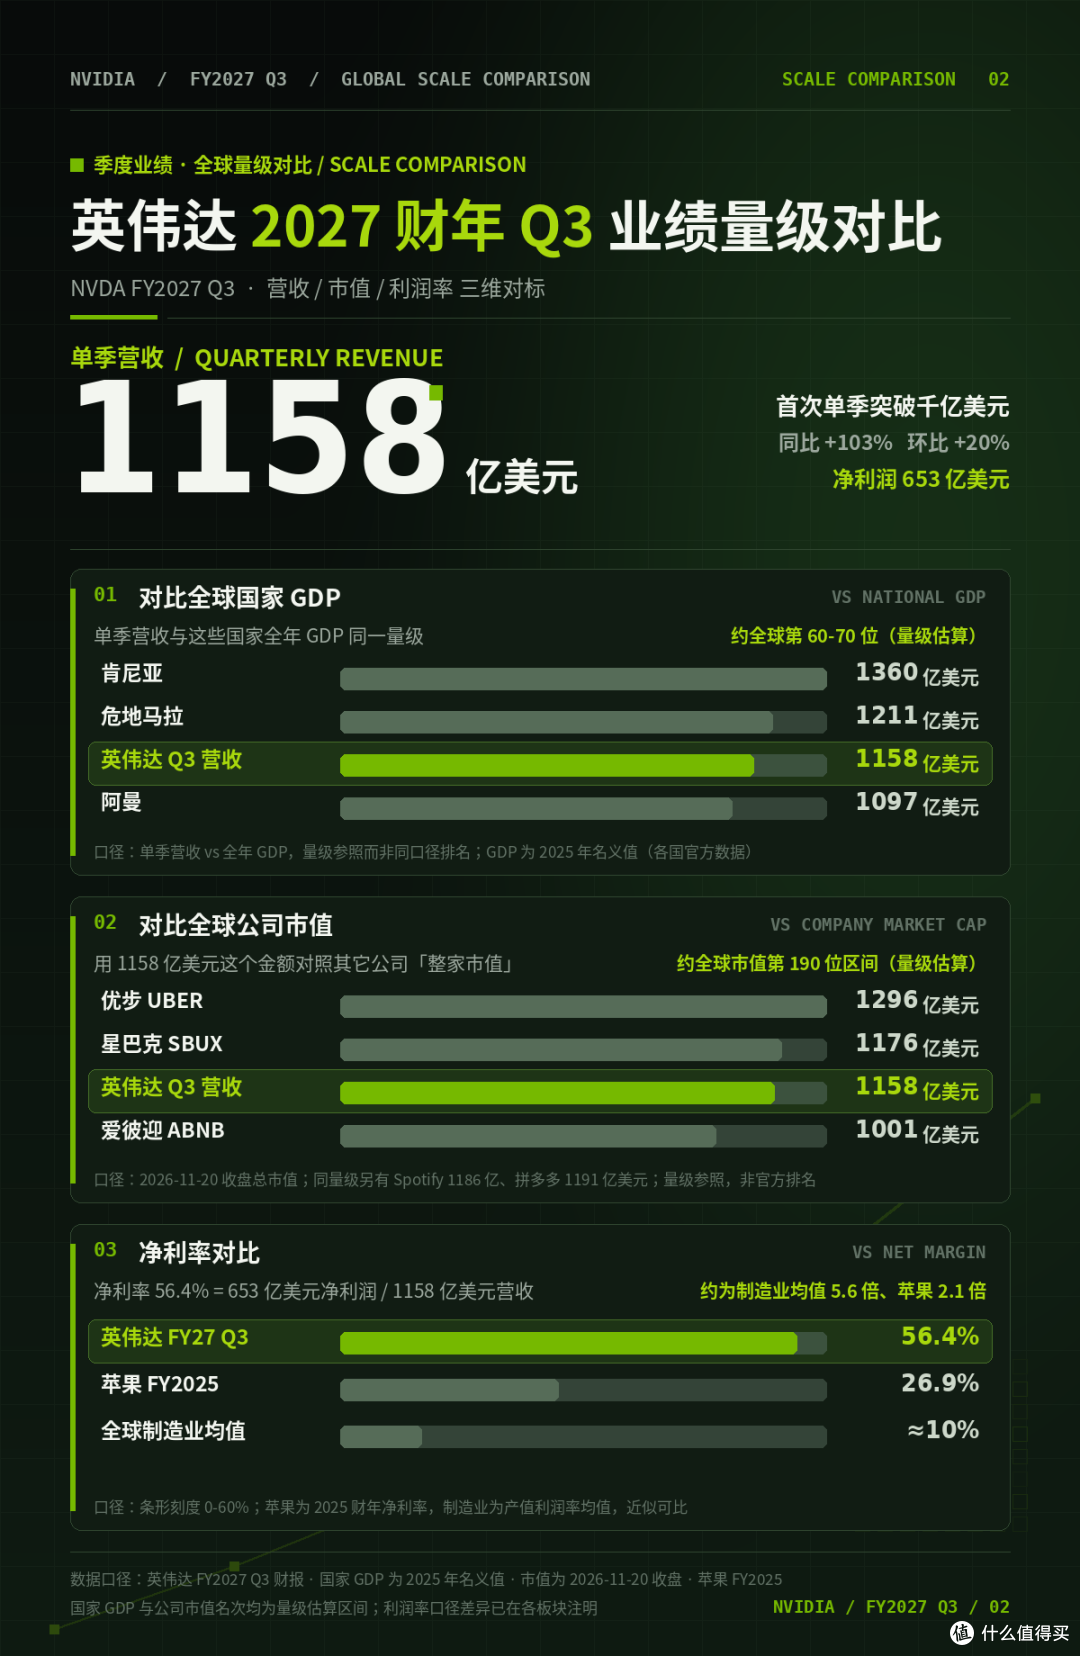
1158美元的季度营收,是个什么概念?全世界大概190多个国家,其中绝大多数一整年的GDP都够不着这个数,英伟达90天干出来的收入,能顶很多主权国家吭哧一年。
这里面,数据中心业务1076亿美元,占总营收将近93%,同比增长百分之110%。
说白了,英伟达现在就是一家纯纯靠AI算力吃饭的公司,至于游戏业务、汽车业务那点收入,放在1000多亿的盘子里,四舍五入约等于没有——你非要说它在,它也在;你当它不存在,对财报也没啥影响。
更狠的是净利率——653亿的净利润,除以1158亿的营收,净利率超过56%。
你去看那些苦哈哈的制造业,净利率能到5%就得开香槟庆祝了;苹果那种被公认为印钞机的公司,也就20%多。
英伟达这是什么生意?这是把“卖铲子”的生意,活生生做成了“收税”的生意。
市场原本的预期是1091亿,它直接干到1158亿,多出来这60多亿美元,相当于凭空多卖了一整家中型上市公司。
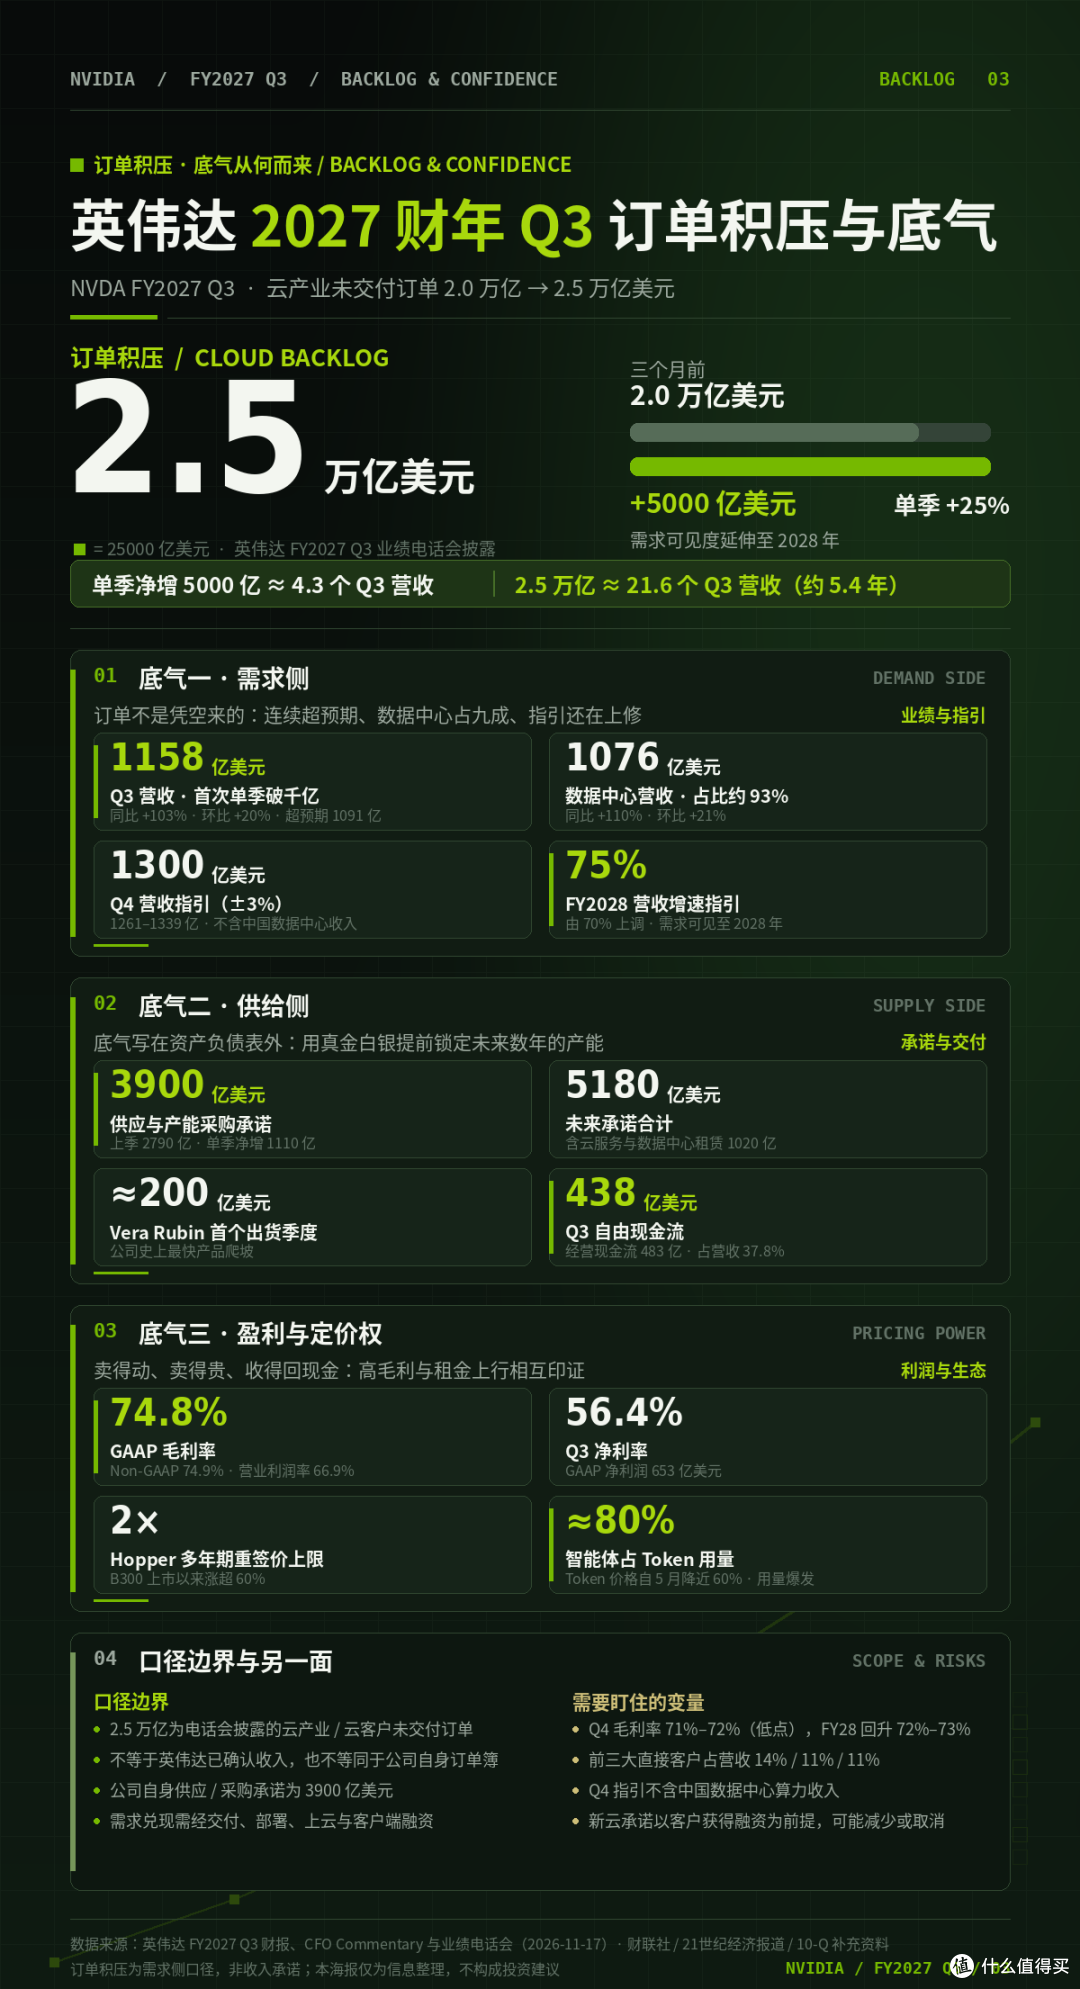
下个季度指引1300亿美元,还顺手把2028财年的营收增速预期,从70%上调到了75%。
你品一品这个上调:一家已经大到这种程度的公司,居然还能把增长预期往上调,这就好比一辆已经飙到300码的跑车,司机扭头跟你说:不好意思,坐稳扶好了哈,我还能再踩一脚油门。
那底气到底从哪儿来?就四个字:供不应求。
临时CEO兼CFO科莱特·克雷斯,在电话会上翻来覆去就念叨一句话“需求远远大于供给”。
云行业的积压订单,三个月前是20000亿美元,现在变成了25000亿,一个季度多了5000亿。
什么叫积压订单?不是客户口头说一句“我想买”,而是真金白银把钱打过来,排着队等着拿货。
25000亿美元摆在那儿,意思就是未来好几年,英伟达的产能早就被预订一空了。
这说明什么?说明不是客户不想买,是英伟达造不出来;那些GPU一出厂就被抢光,部署下去的算力利用率是百分之百,一天都没闲着。
之前市场上一直有个诛心的说法:你们卖出去这么多卡,是不是都堆在机房里吃灰了,等这波热潮一退就砸手里?
这份财报,等于直接甩出一个啪啪打脸的画面——没有,一张都没闲着,客户恨不得把每一分算力都榨干。
这就是英伟达最恐怖的地方:它的瓶颈不在需求侧,在供给侧。
很多人到今天都没搞明白这一点,还在那儿念叨“AI泡沫什么时候破”。
你担心的是需求,人家愁的是产能,这俩根本不在一个焦虑层级上。
就好比全网都在猜“这家网红餐厅会不会哪天没人来了”,结果人家老板愁的是“后厨的锅不够用了”,你们操心的方向都不一样,这还怎么聊?
那供给侧到底卡在哪儿?这就要说到芯片的制造流程了。
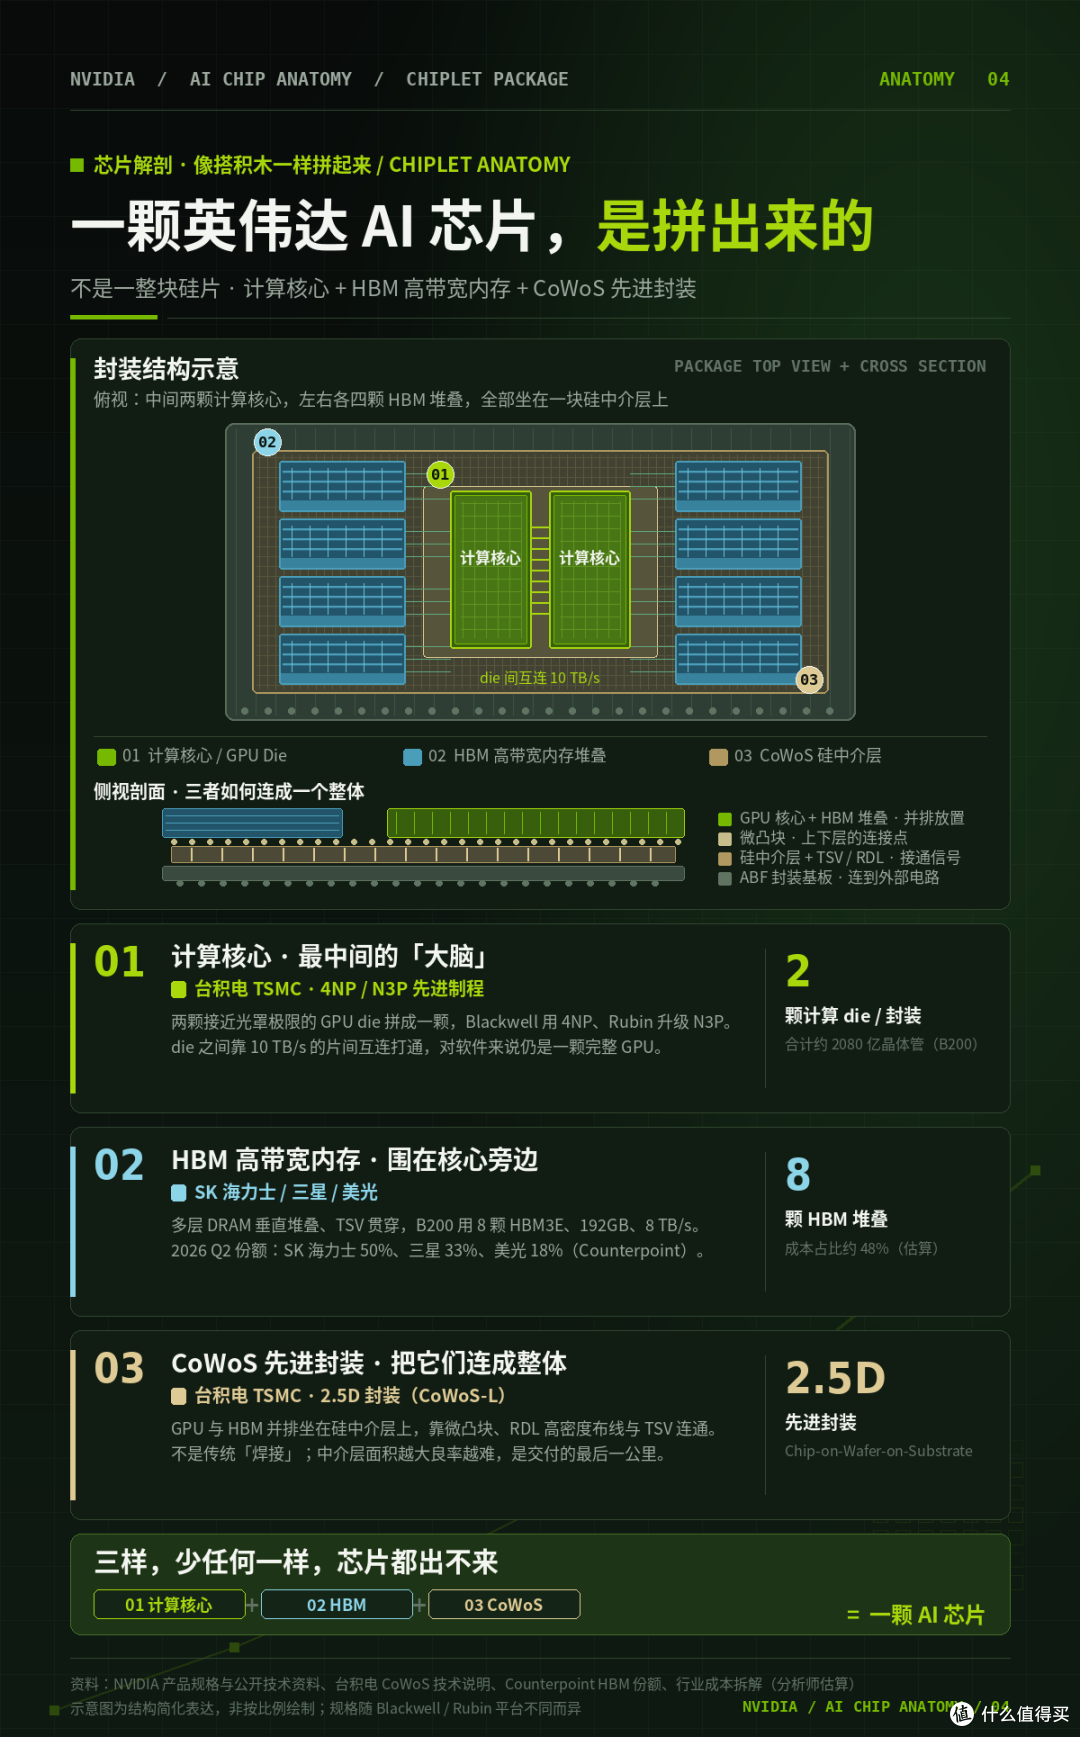
一颗英伟达的AI芯片,不是一块完整的硅片,它是像搭积木一样拼起来的:
最值钱的是中间的计算核心,得找台积电用最先进的工艺造;
核心旁边要围一圈高带宽内存,行话叫HBM,得找SK海力士、三星、美光去买;
然后最关键的一步,得把这些核心和内存“焊”到一块儿,用一个叫CoWoS的先进封装工艺,把它们连成一个整体。
这三样,少任何一样,芯片都出不来。
问题就在于,这三样全都是全球性的稀缺资源。
台积电的CoWoS产能被英伟达锁死了大半,甚至有机构测算,CoWoS的排期能排到一年多以后。
HBM更是供不应求,到2027、2028年都被长期协议订光了,新一代HBM的价格直接翻倍。
所以真正的产业链逻辑早就变了,不是“谁能设计出最强的芯片”,而是“谁能抢到最多的产能”。
得产能者得天下,这句话听着糙,但却是当下AI行业最真实的底层规则。
英伟达牛就牛在,它把定价权死死攥在了自己手里。
内存涨价?封装涨价?没关系,成本我直接转嫁给下游买芯片的云厂商。
你看,它这季度毛利率74.8%,不降反升,就是因为新一代Blackwell Ultra的产品结构变好了,高端货卖得多,多赚的那部分把成本上涨给对冲掉了。
那谁受伤了?是那些砸钱买卡的AI公司和云厂商。
面粉涨价了,面包店生意越好买得越多,成本压力反而越大,这种感觉酸爽得很。
英伟达现在是全世界买面粉最多、买得最贵的那家面包店,可人家压根不怕,因为它是卖面包的,不是买面包的。
真正肉疼的,是下游那些拿着英伟达的卡去烧钱、还没跑通商业模式的公司。
讲到这里,你大概能感觉到,英伟达的护城河已经深到有点不讲道理了。
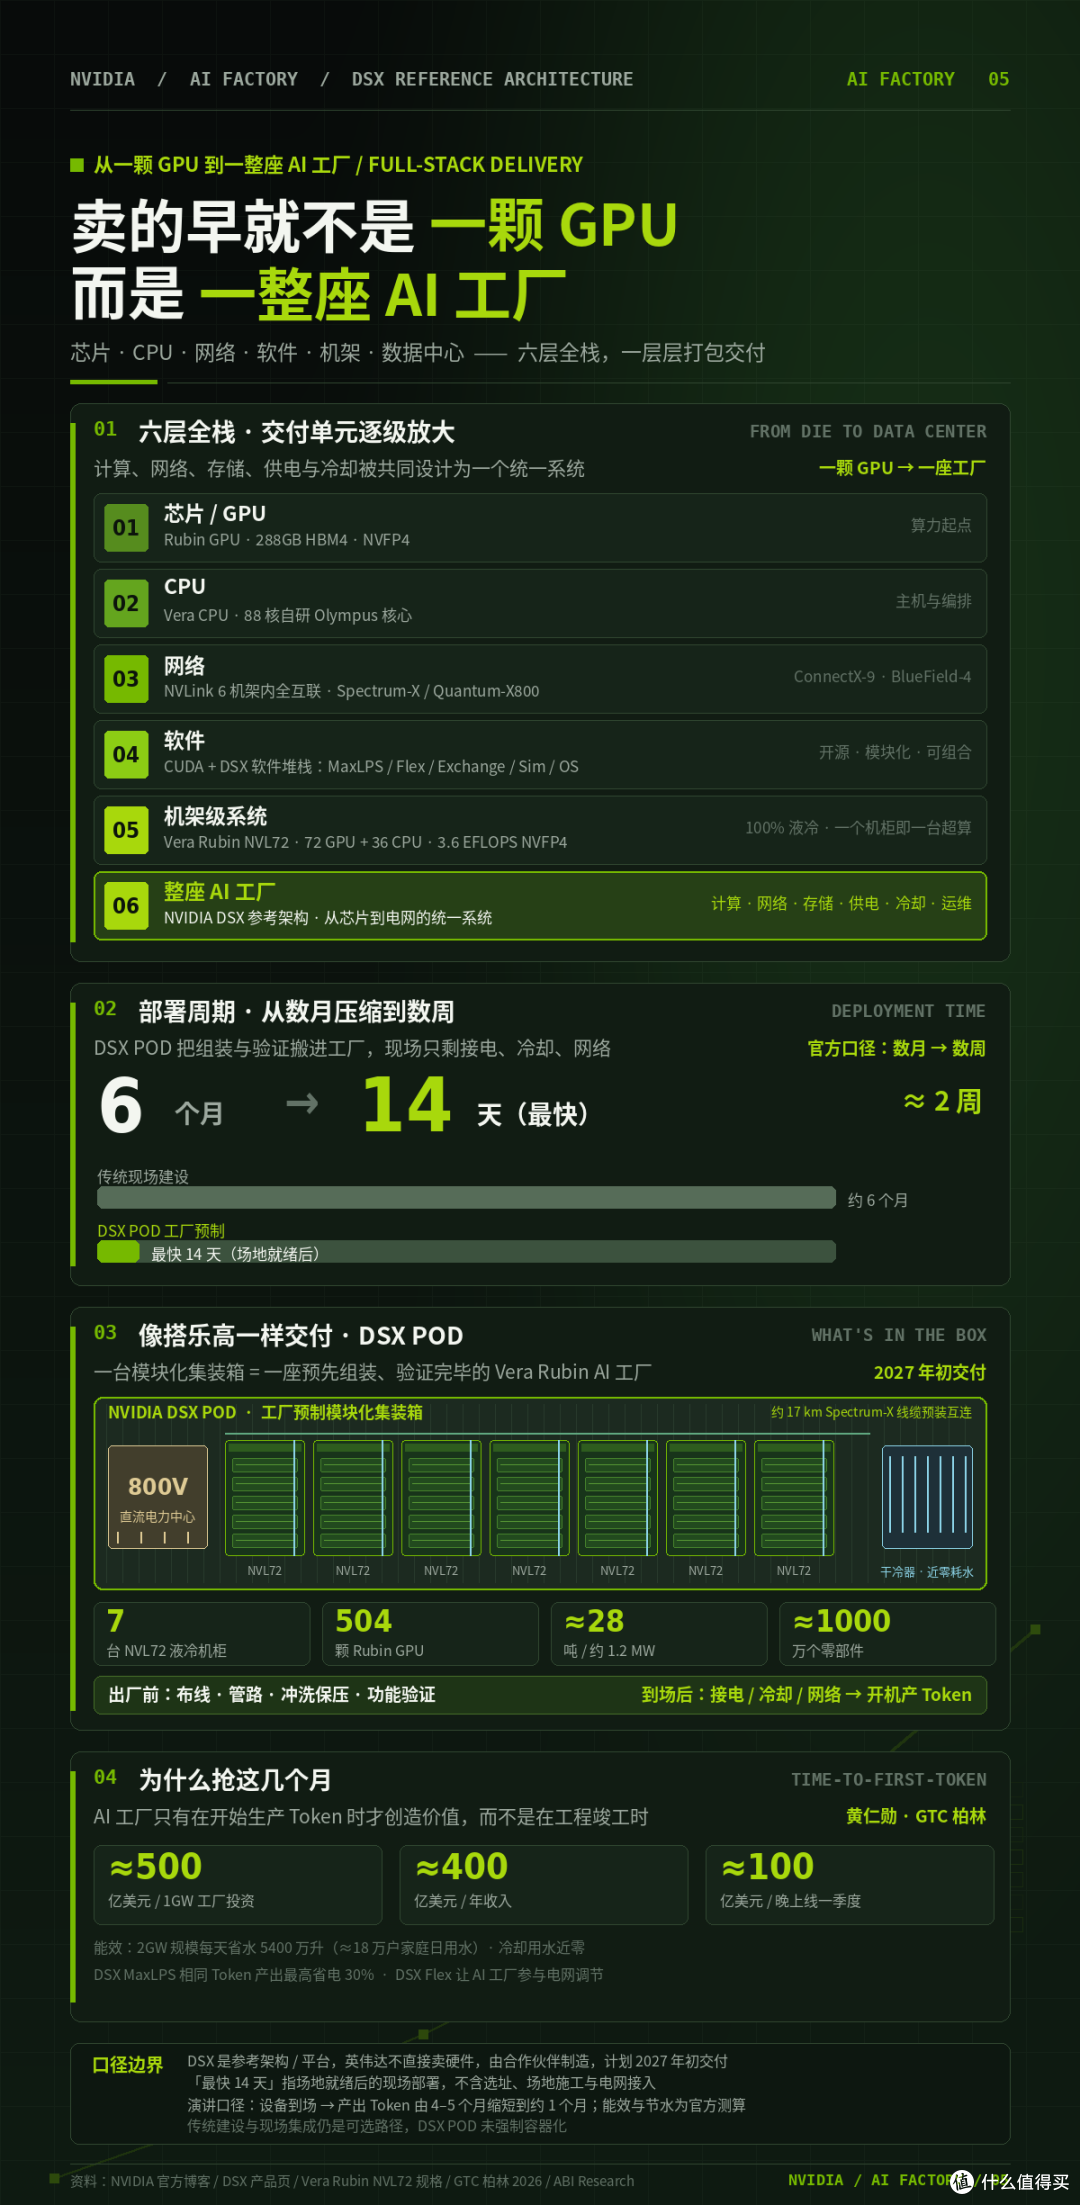
它卖的早就不只是一颗GPU了,而是从芯片、CPU、网络、软件,一直到整座数据中心的一整套“AI工厂”。
它甚至推出了一个叫DSX的参考架构,把整座AI工厂预先组装好、验证好,像搭乐高一样模块化交给你,把部署时间从几个月压缩到几周。
客户当然可以自研芯片,实际上也有很多大公司都在这么干,但自研一颗芯片容易,自研一套覆盖芯片、网络、软件、生态的完整体系,太难了。
这就好比你在家里炒个菜不难,但要你把灶台、燃气、排风、收银、供应链全部自己搭一遍,你会重新算一笔账,然后大概率还是选择下馆子吃现成的。
英伟达干的事,就是把单颗芯片的竞争,偷换成了一整套基础设施的竞争。
竞争对手要打的不是一个产品,而是一整个产业。
看懂了这一层,你才能理解,为什么黄仁勋的离职,既惊天动地,又在商业上“无关紧要”。
说白了,现在英伟达的财报,已经不是一份普通的财报了,它是整个AI行业的风向报告。
它的指引乐观一点,全球科技股集体亢奋;它的话说得保守一点,半个硅谷都得连夜开会。
这份体量决定了,它打个喷嚏,整条产业链都得跟着感冒。
一边是,公司基本面好到爆炸,业绩创纪录,订单堆成山,财报发布后股价甚至还涨了4%;另一边是,一周之内市值蒸发近5000亿美元。
这两件事同时发生,说明市场根本不是在给“业绩”定价,而是在给“不确定性”定价。
投资人怕的不是英伟达卖不动货,怕的是——没有了黄仁勋的英伟达,还是不是那个英伟达。
这个担忧,真不是空穴来风。
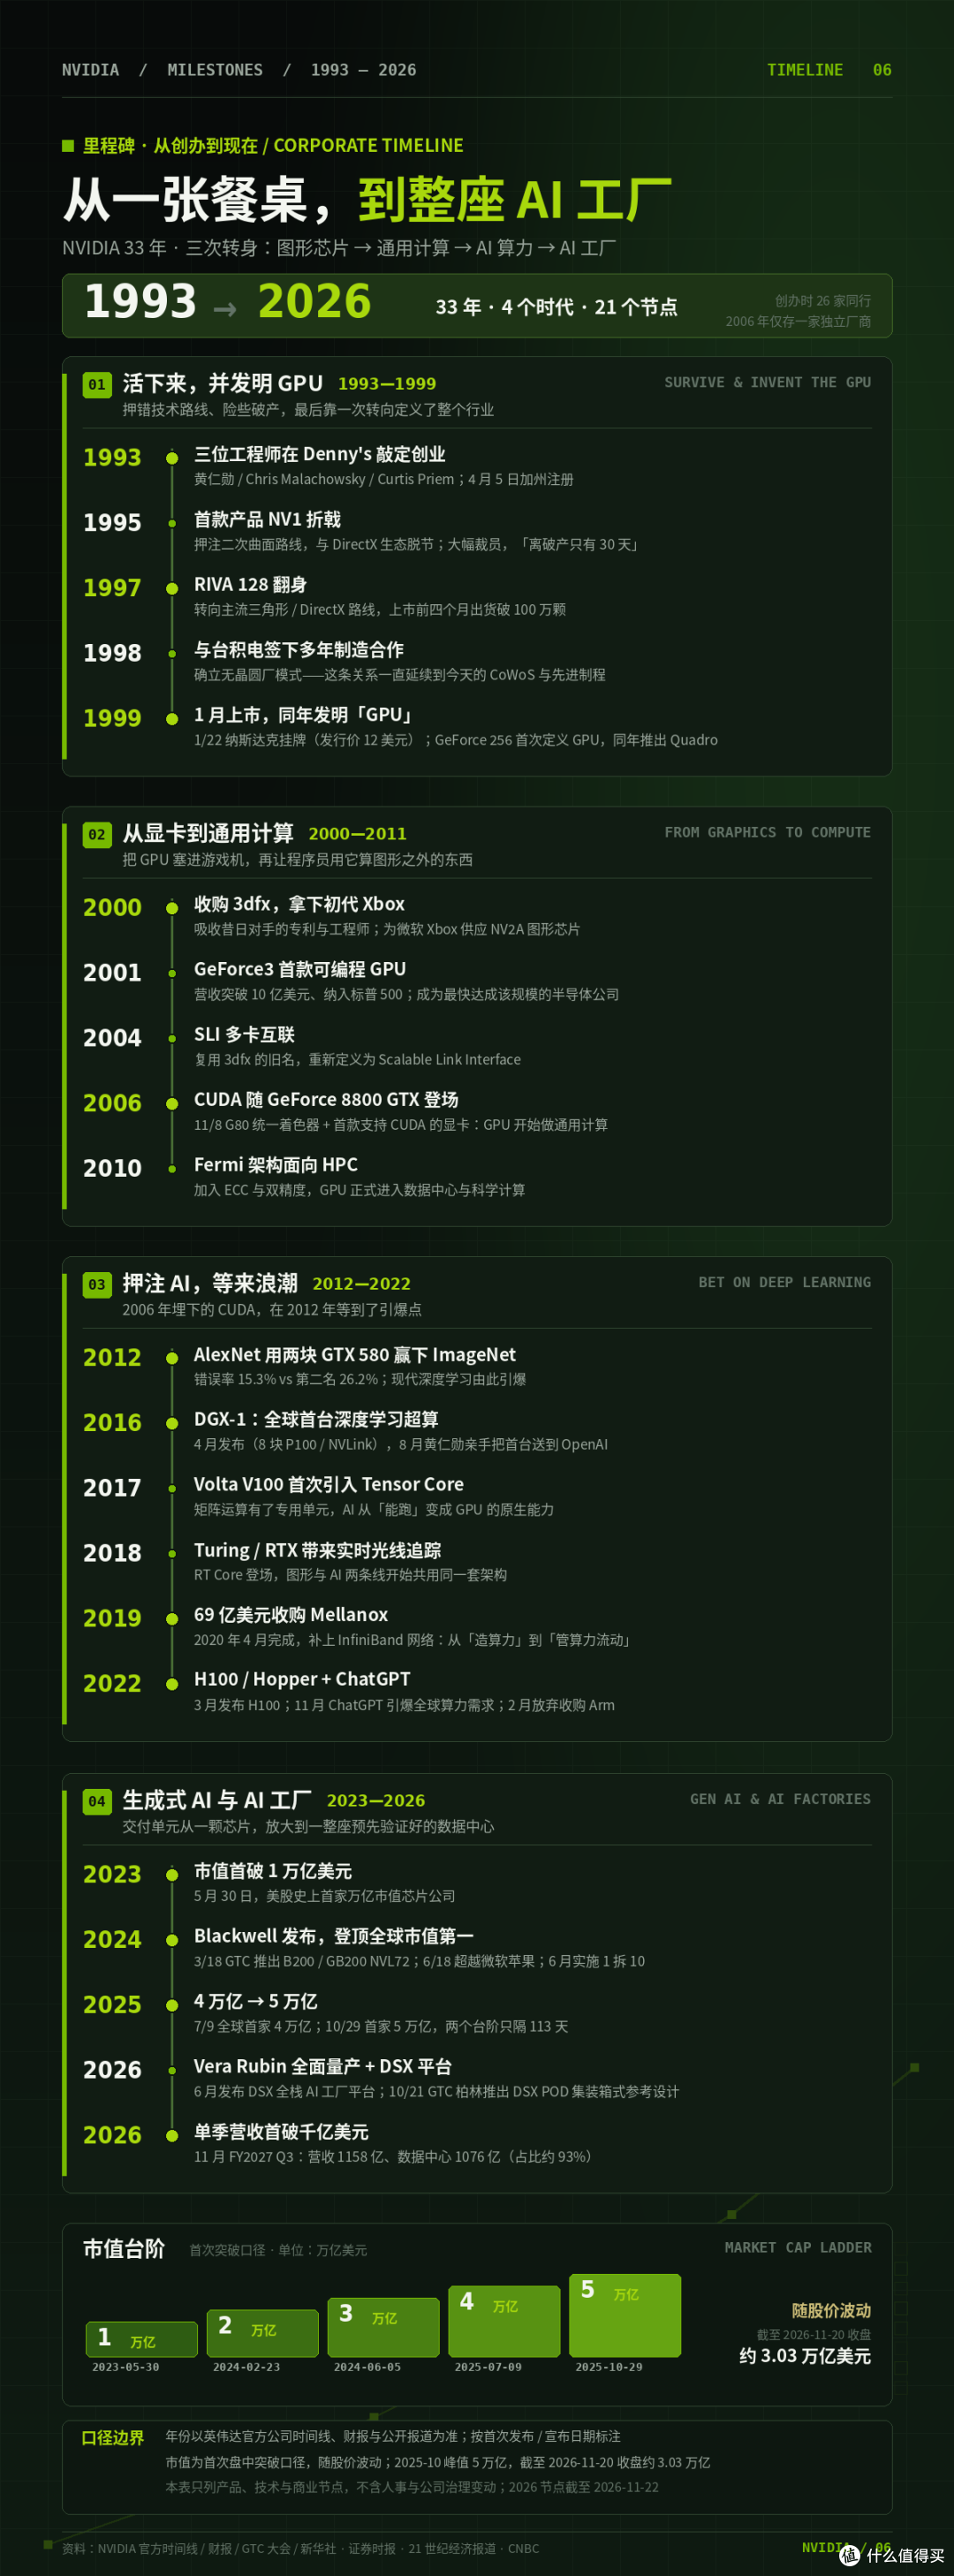
英伟达1993年成立,33年,黄仁勋是唯一一任CEO。
这是一家彻头彻尾的“创始人公司”,他同股同权,是第四大股东。
几十号高管直接向他汇报,产品路线、供应链协调、大客户沟通,事无巨细他都亲自掺和。
公司从来没有公布过任何正式的继任安排,他本人之前还说过“想再干20年”。
换句话说,这家市值几万亿美元的巨无霸,它全部的运行逻辑、全部的人脉网络、全部的供应商信任,全都在他老黄一人肩上扛着。
而这,就埋下了一个巨大的隐患:这家公司的核心资产,到底有多少是写在资产负债表上的芯片专利和订单,又有多少是长在黄仁勋个人身上的威望和关系?
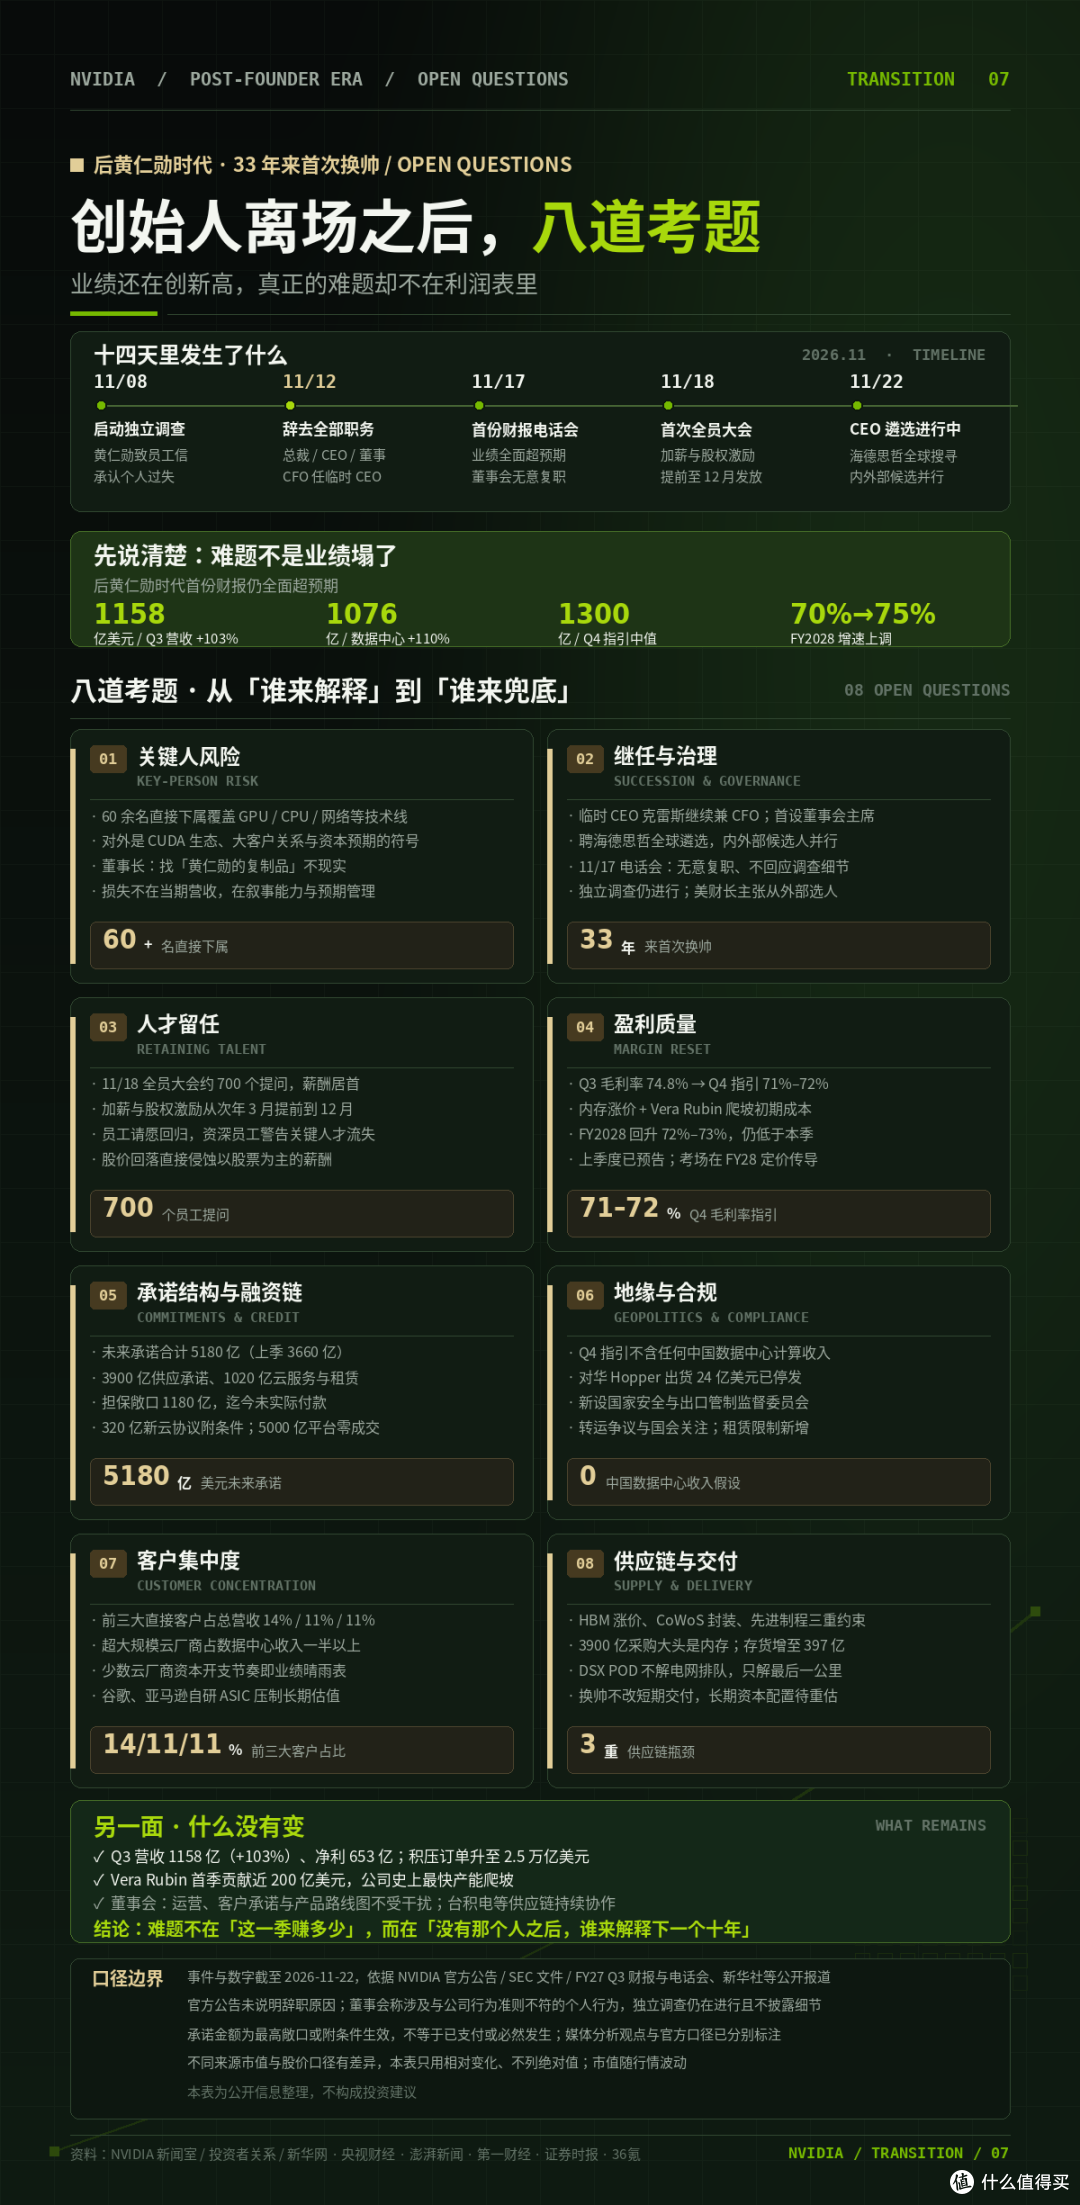
临时CEO克雷斯在电话会上赶紧灭火,说供应商和合作伙伴百分之百支持我们,可你细细一想,这话本身就很值得玩味。
一家公司,需要专门站出来表态说“供应商还认我们”,恰恰说明市场已经在担心“供应商还认不认你们”了。
这不叫辟谣,这叫此地无银三百两。
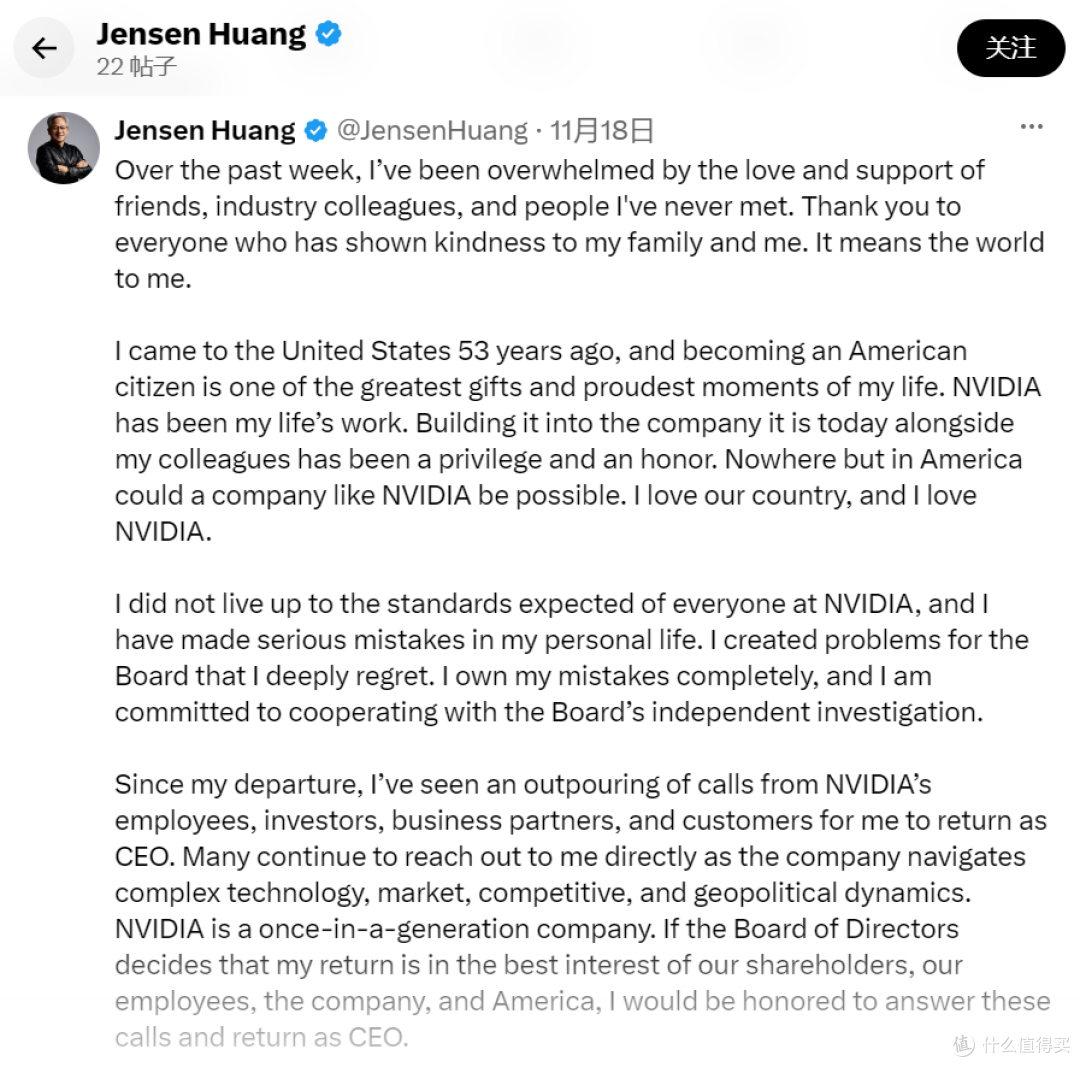
这也是为什么,黄仁勋在财报发布当天又发了个声明,说自己离职后收到了员工、投资者、合作伙伴和客户的呼声,如果董事会觉得他回来符合大家的最大利益,他“愿意重新出任CEO”。
这话听着像回头浪子,其实更像是在向市场喊话:你们看,我还能回来稳住局面。
结果几个小时后,董事会主席琼斯直接把门焊死了:董事会一致接受辞呈,无意恢复其职务,已经在找正式接班人了。
这态度,明摆着告诉你——这事没得商量,翻篇了。
一边说,只要你们需要我,我随时可以回来;一边说,谢谢,不必了,门锁已经换了,我们正在重新装修——你可以想象市场当时的心情。
财报越好,这个反差就越刺,因为这家公司所有的辉煌,都是在同一个人的手里干出来的。
所以问题的核心,从来就不是“英伟达需不需要黄仁勋”,而是:一家靠创始人个人意志、个人判断、个人人脉运转了三十年的公司,换成职业经理人之后,还剩多少?
积压订单是真的,满负荷运转是真的,高毛利率是真的。
这些惯性,足够让英伟达再滑行很久,哪怕新CEO什么都不做,这份财报也够体面好几个季度。
但惯性耗完之后呢?
供应链上那些几十年攒下来的交情,新CEO接得住吗?
台积电的产能分配、SK海力士的HBM报价,有多少是看在黄仁勋的面子上给的,换个人还认不认?
那些绑定多年的供应商信任,某种意义上都是“人治”的,你换个体制,这套东西还灵不灵,没人敢打包票。
更要命的是,新CEO要面对一个每季度都有人追问“要不要砍研发保利润”的环境。
英伟达之所以是英伟达,靠的恰恰是黄仁勋那种十几年不赚钱也要押注的偏执,而职业经理人的天职,是对这个季度的财报负责。
一个是背水一战,一个是细水长流,这俩位置的思维,天生就不在一个频道上。
还有一个关键的点是,别忘了这还是一家深度嵌入地缘政治的公司。
它的收入九成以上来自数据中心,其中一部分市场长期受到出口管制的挤压,每季度还要专门披露相关影响。
新CEO上任之后,要花大量精力跟各国监管打交道。
这种活儿,猎头公司的候选人名单上,可没有几个人真的干过。
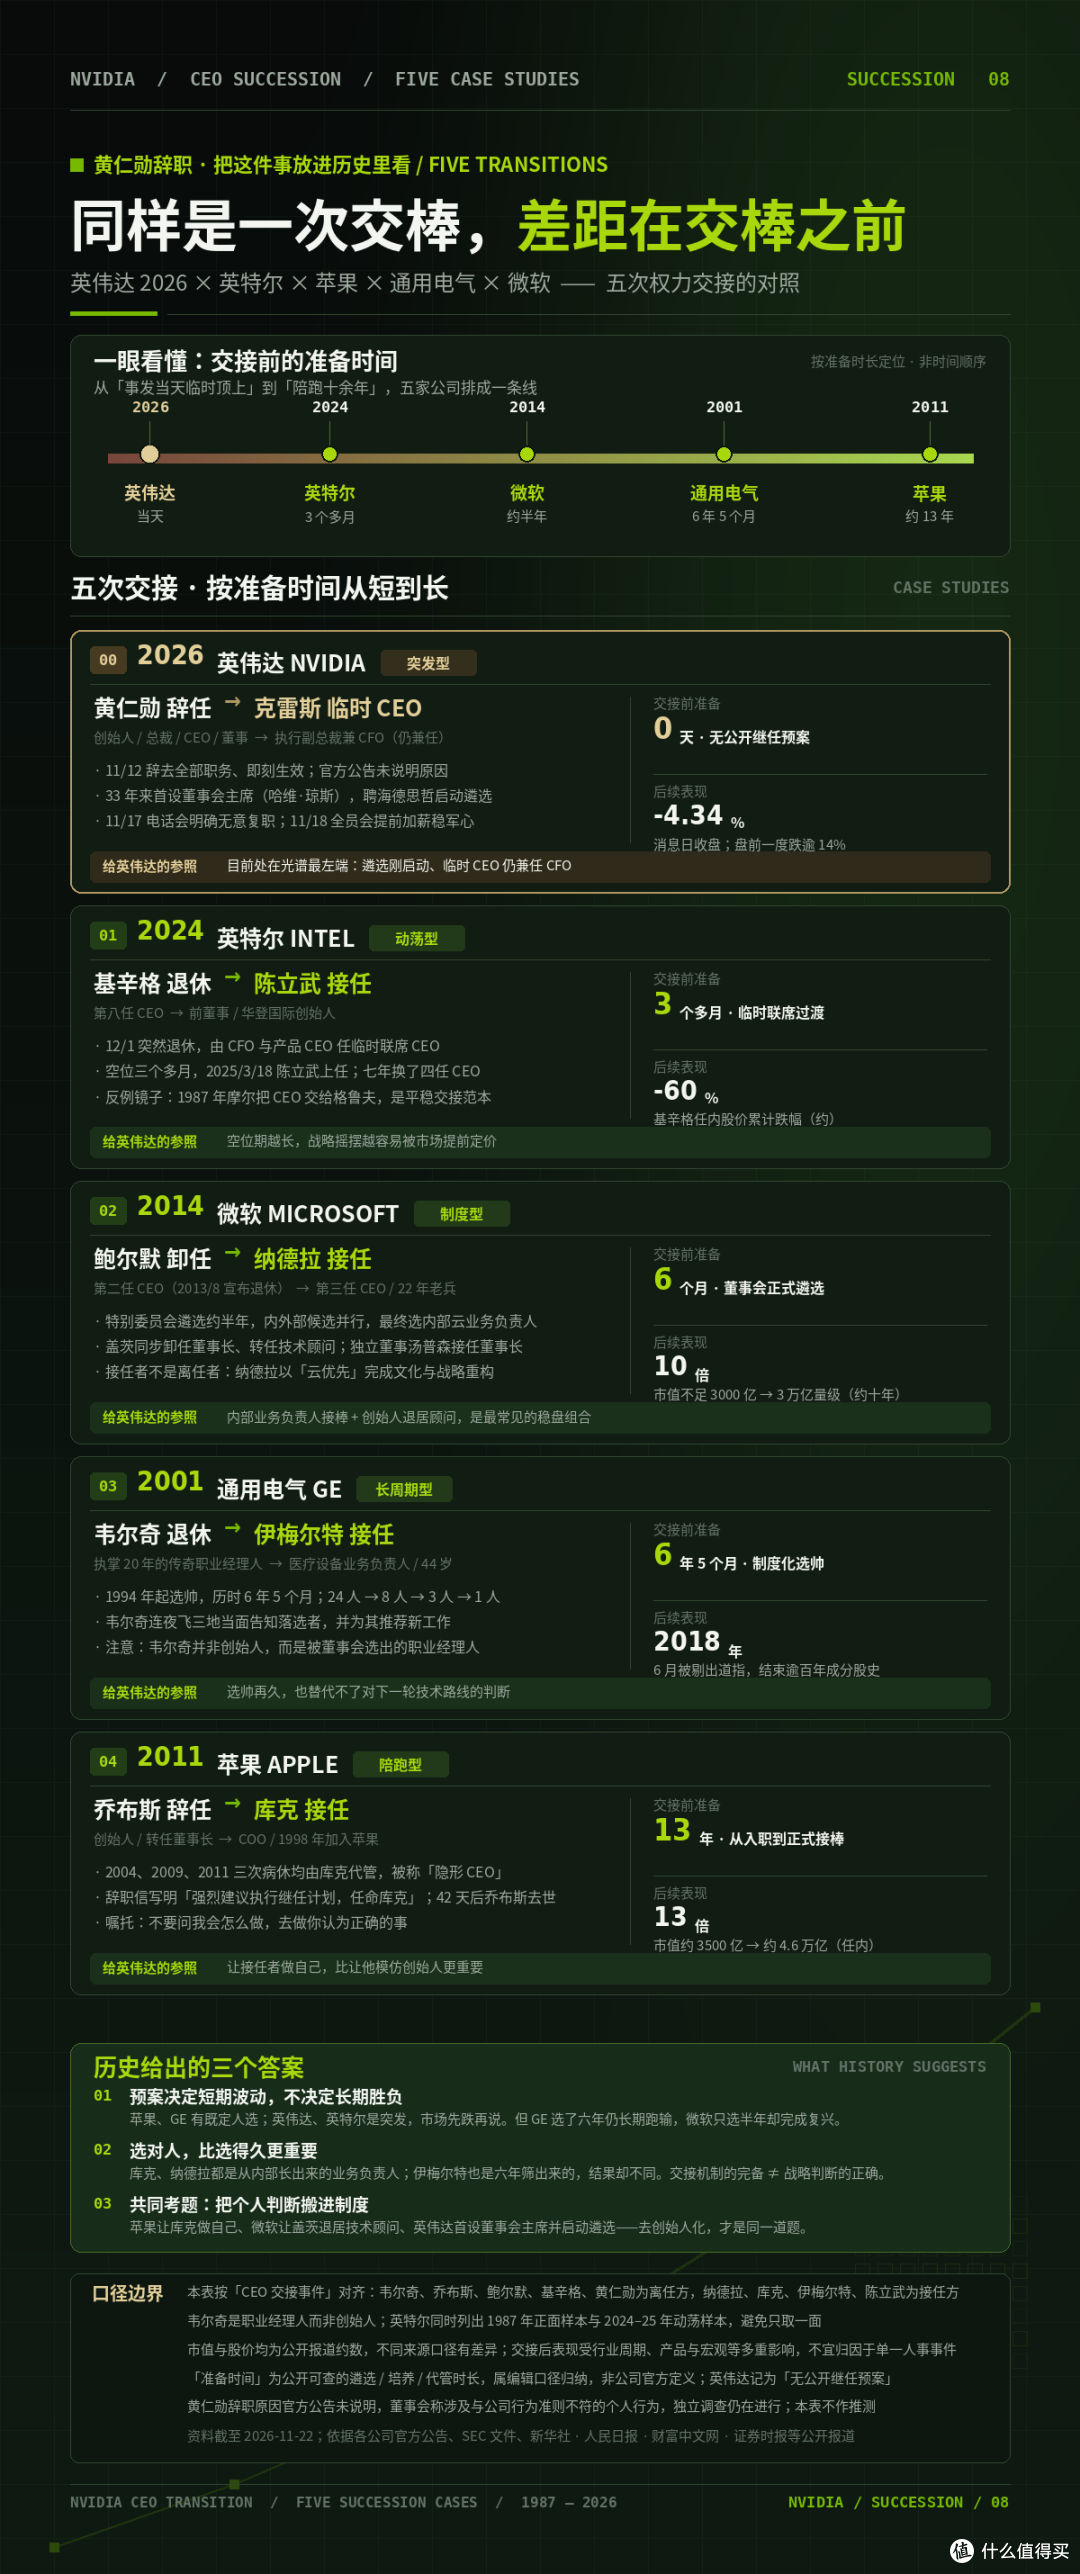
像英伟达这种规模的公司,从创始人模式切换到职业经理人模式之后还能持续成功的,例子只有一个:苹果。
而且苹果的故事,有太多前提。
乔布斯1958年被赶出自己创办的公司,苹果在90年代滑到破产边缘,1997年请他回来续命。
也就是说,苹果不是失去了创始人还能活,而是把创始人请回来救活,再在2011年把公司交给供应链大师库克。
库克接手的时候,iPhone已经赢了,他要做的更多是守成和放大——把一个靠天才审美驱动的公司,改造成一台靠供应链效率驱动的印钞机,市值反而翻了好几倍。
英伟达的难处在于,它压根没准备好接班人。
市场点名的那几个,什么主导CUDA的技术大佬伊恩·巴克、什么干过七年英伟达的ARM现任CEO哈斯,甚至还有人公开推荐苹果的库克——全是外面猜的,董事会一个都没官宣。
再看看反面按理,教材就更是一抓一把了。
英特尔的创始人早已淡出,十几年来换了多任CEO,如今还在泥潭里挣扎。
通用电气,韦尔奇之后,再没人复制奇迹,最终走向拆分。
微软算是半个正面案例,但纳德拉是内部成长起来的,而且他接手时砍掉手机业务、全力押注云,干的其实是重新创业。
当一家公司的成功,深度依赖于一个具体的人,这个人就成了这家公司最大的资产,同时也成了它最大的风险。
英伟达用一份史上最强的财报,证明了它离开黄仁勋也能继续数钱;但它又用一周五千亿美元的市值蒸发,诚实地承认了——在投资人心里,那个叫“黄仁勋”的因素,值五千亿美元。
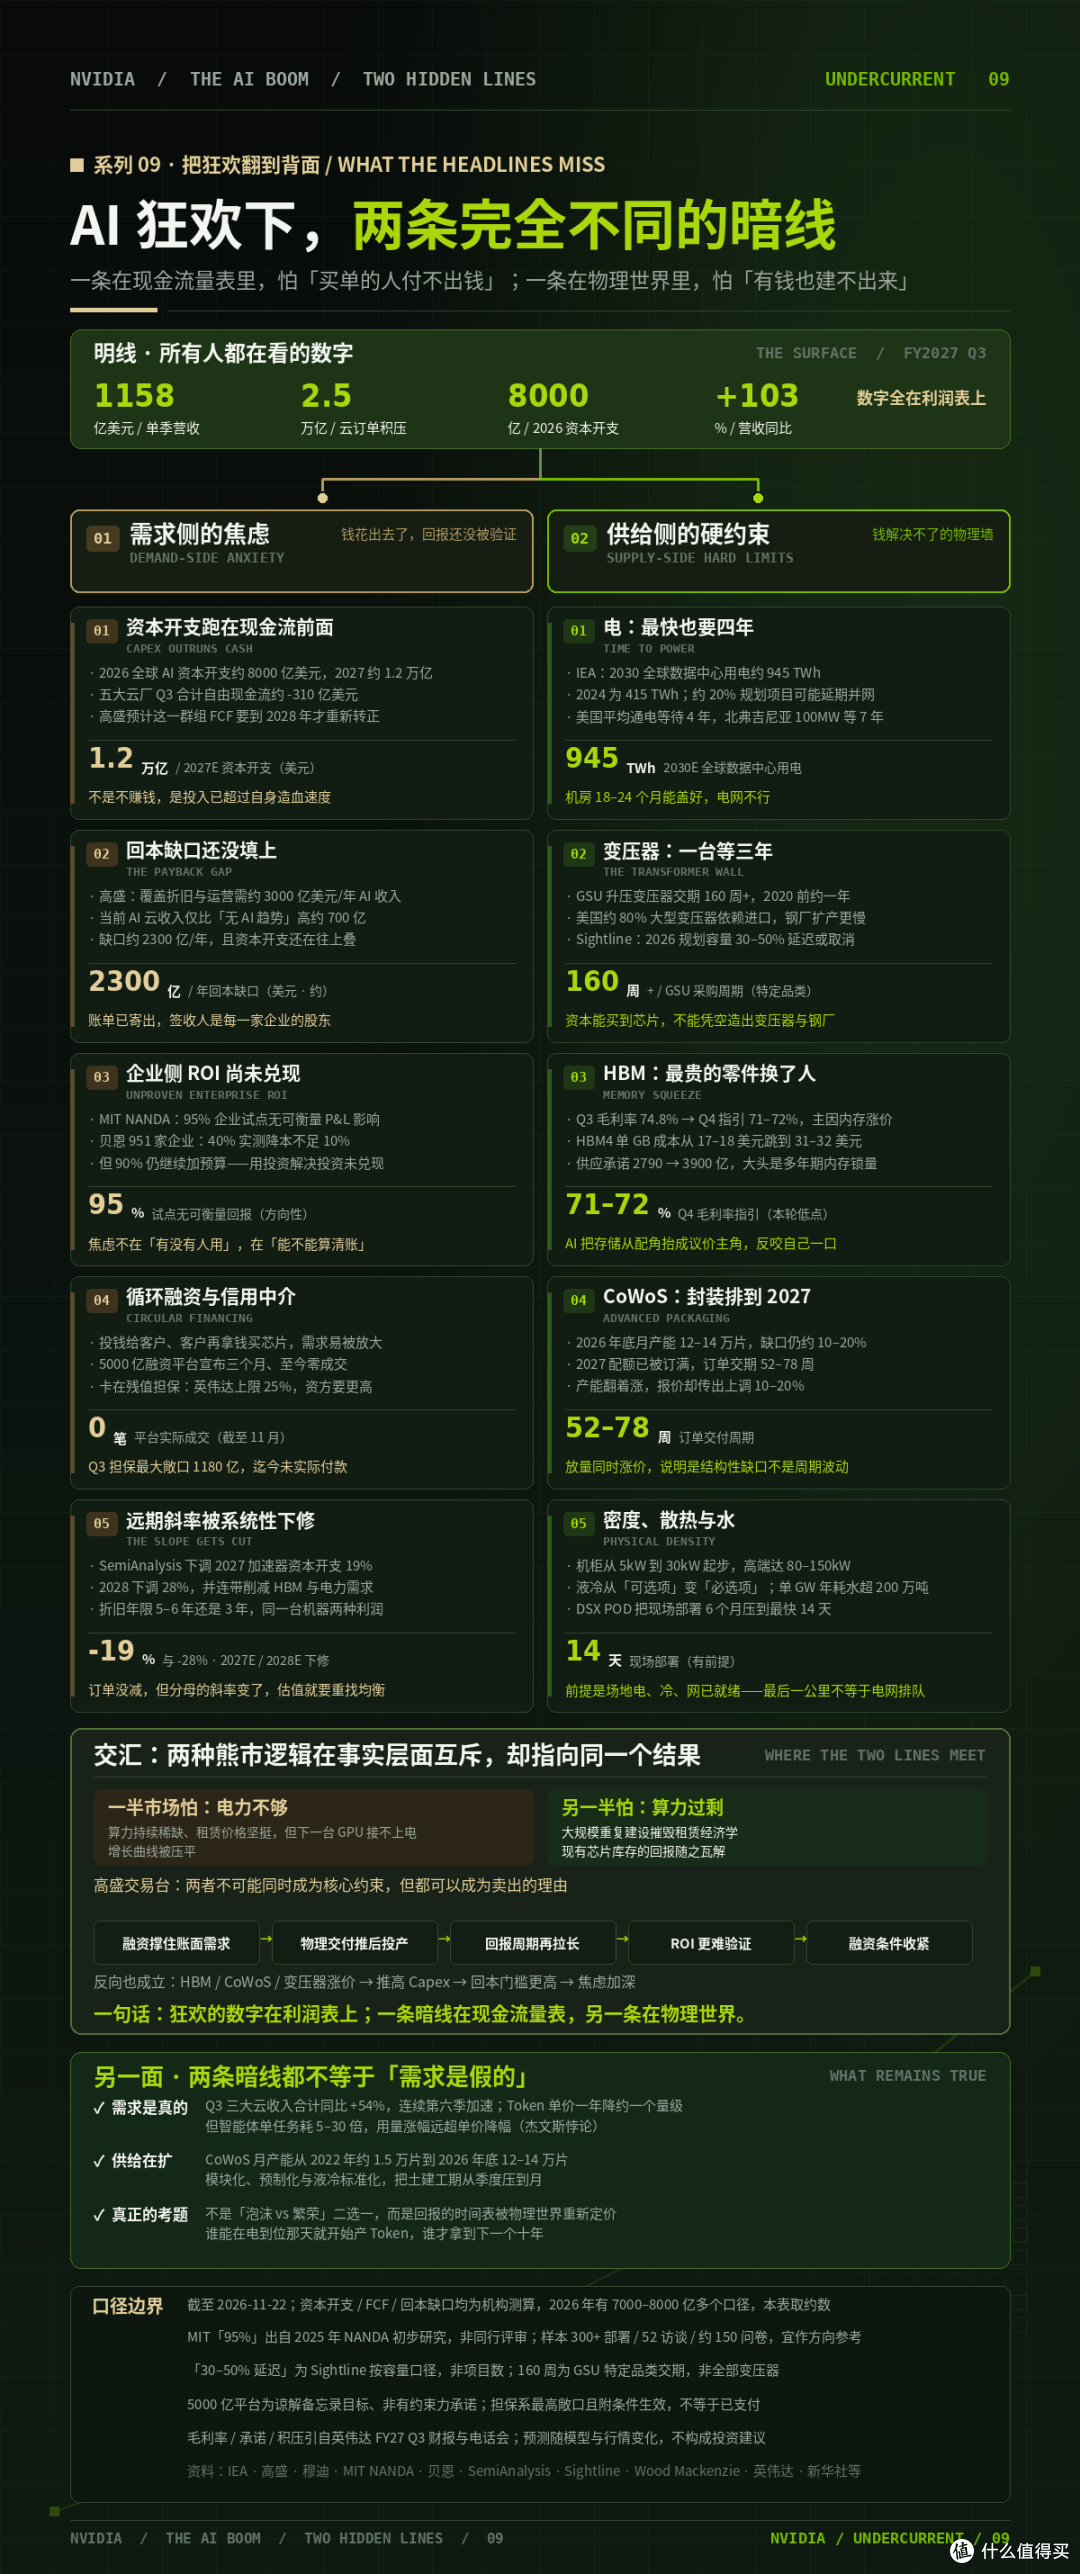
你仔细观察就会发现,当下AI这场狂欢,底下埋着两条完全不同的暗线。
第一条,是需求侧的焦虑。
AI到底有没有泡沫?
投进去这么多钱,能不能赚回来?
模型公司现在自己还在烧钱,凭什么花这么多钱买算力?
这条线上的问题,是软的,是情绪性的,是可以被一份超预期财报暂时安抚的。
从这份财报看,需求不仅没降温,还在往更多方向扩散。
主权AI同比涨了两倍多,机器人和物理AI接近翻倍,金融行业的本地部署一年就贡献了将近五十亿美元。
以前AI只是互联网行业的事,现在它正在往所有行业、往物理世界渗透。
第二条,是供给侧的硬约束。
CoWoS产能就这么多,HBM就这么多,先进制程就这么多,谁能抢到谁就能活。
这条线上的问题,是硬的,是物理性的,是再多钱短期也砸不出解决方案的。
英伟达的财报,等于用最直白的方式告诉大家:别纠结第一个问题了,真正的胜负手在第二个。
当所有人都在为“AI会不会降温”吵架的时候,真正的瓶颈,是一年多以后的封装排期,是翻了倍的HBM价格。
需求会不会见顶,说了半天还是猜测;可产能供给不上,是眼下就卡在那儿的现实。
而黄仁勋的突然离场,恰恰是在这个节骨眼上,给这条供给侧的暗线,凭空加了一大把不确定性。
这就是为什么业绩越好、股价反而越能跌——市场在用真金白银,给“人的不确定性”标价。
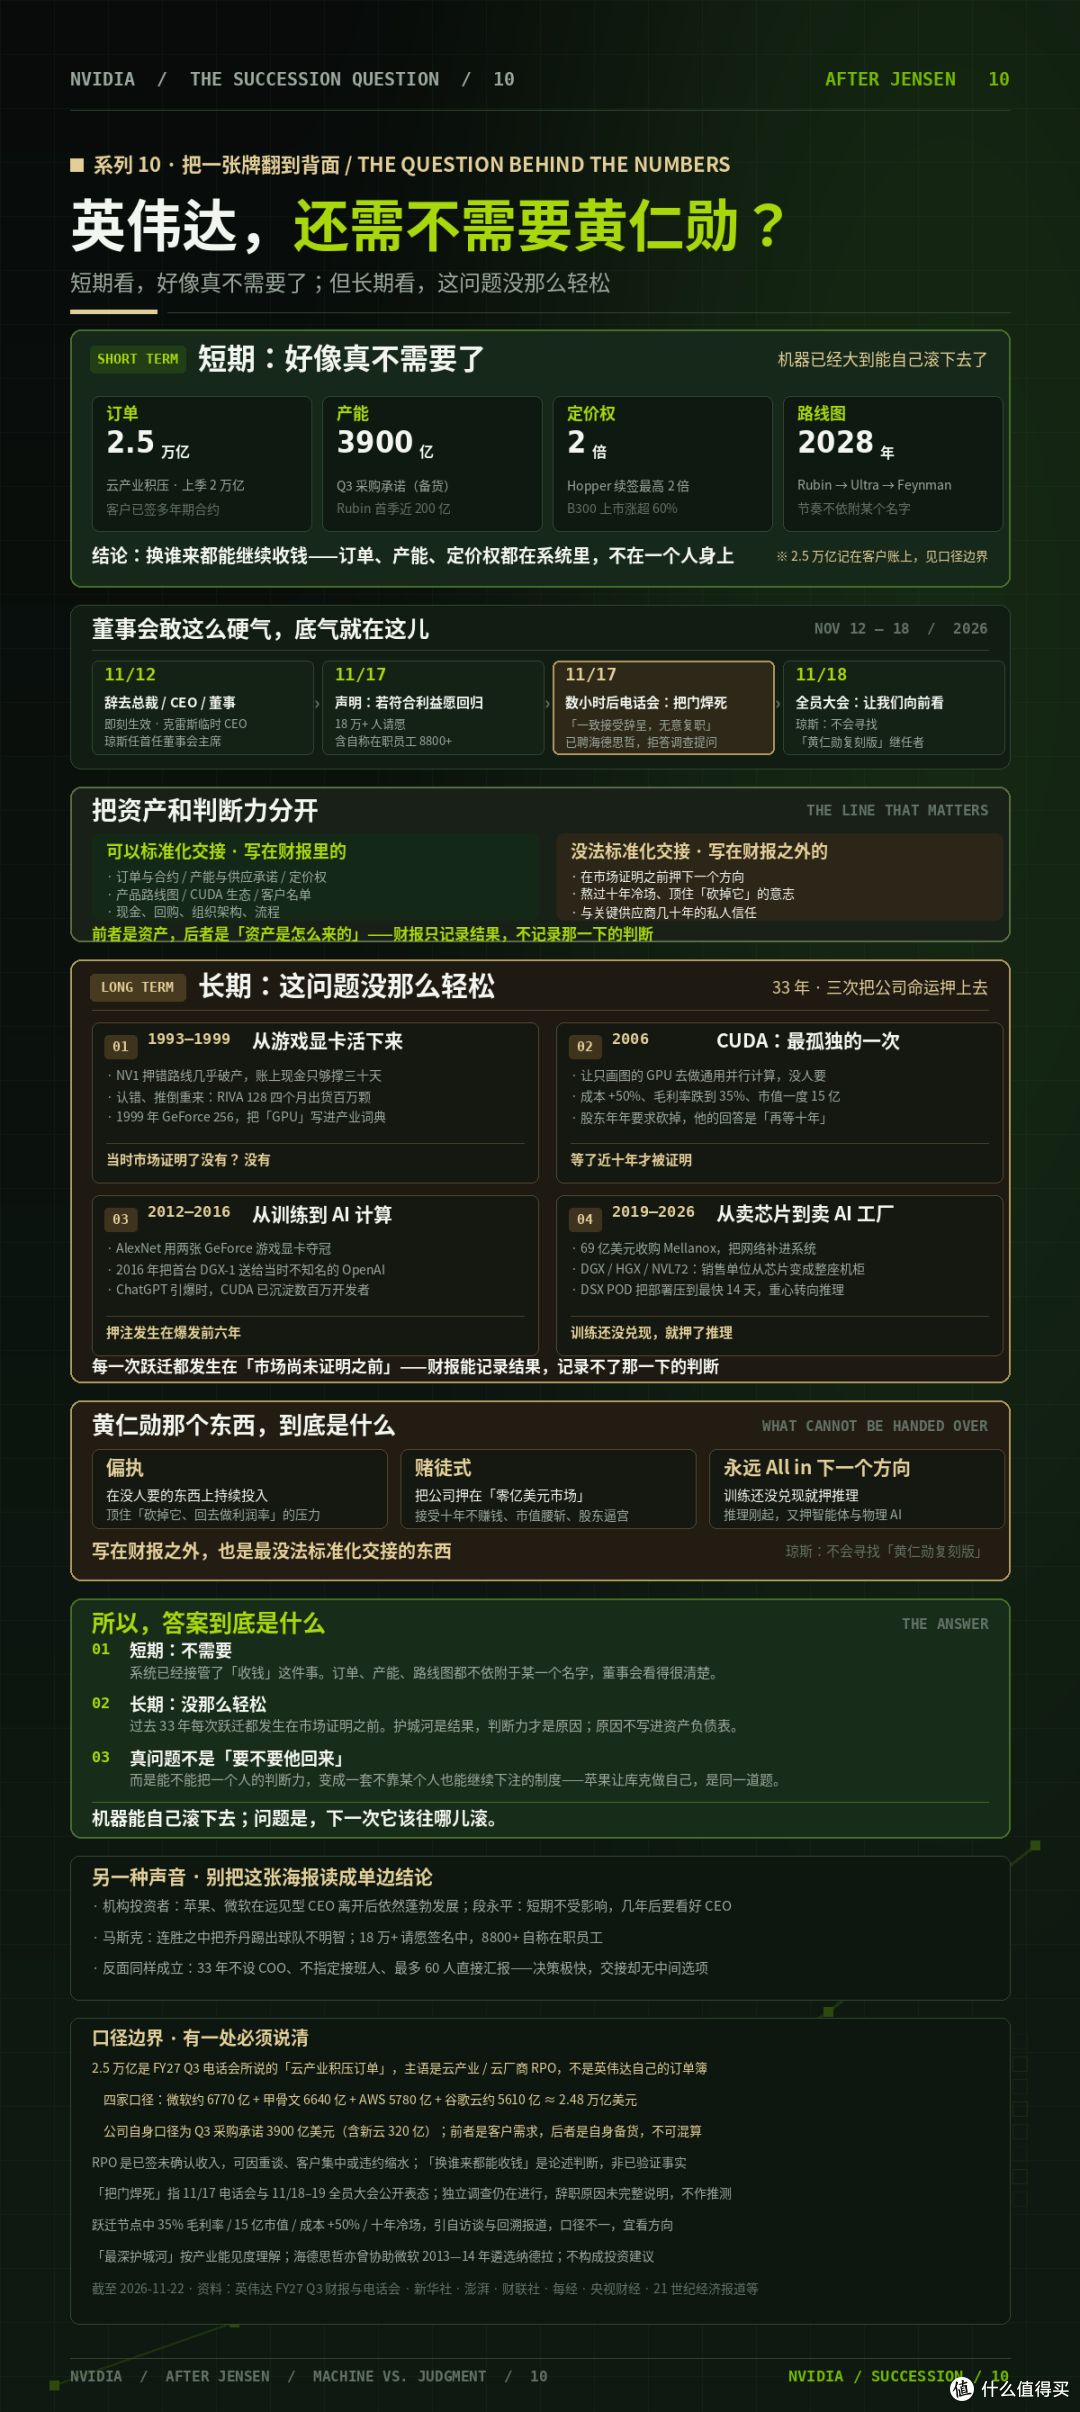
英伟达到底还需不需要黄仁勋?
短期看,好像真不需要了。
订单在那儿,产能在那儿,定价权在那儿,25000亿美元的积压订单就是最深的护城河,换谁来都能继续收钱。
这也是董事会敢那么硬气、把门焊死、把他拒之门外的底气——商业层面的这台机器,已经大到能自己滚下去了。
但长期看,这问题没那么轻松。
英伟达过去33年的每一次关键跃迁,从游戏显卡到AI计算,从卖芯片到卖整套AI工厂,从训练到推理,背后都是黄仁勋那个偏执的、赌徒式的、永远在All in下一个方向的判断力。
这种判断力,是写在财报之外的东西,也是最没法标准化交接的东西。
库克能把苹果的效率做到极致,但他没能再造一个iPhone级别的、改变世界的产品。
英伟达接下来要找的“库克”,能不能做到“不改变世界、但稳稳收钱”,这是第一个问题。
而耐人寻味的是第二个问题:AI这个赛道还在剧烈变化,光会收钱,真的够吗?
在AI这场牌局里,英伟达曾经是那个既制定规则、又发牌、还坐庄的人。
现在庄家换人了,牌桌上的人都在盯着新庄家的手,看他第一把会不会抖。
财报告诉你这一把他赢了多少钱,而接下来那几个季度,才会告诉你——这个牌局,还认不认这个新庄。
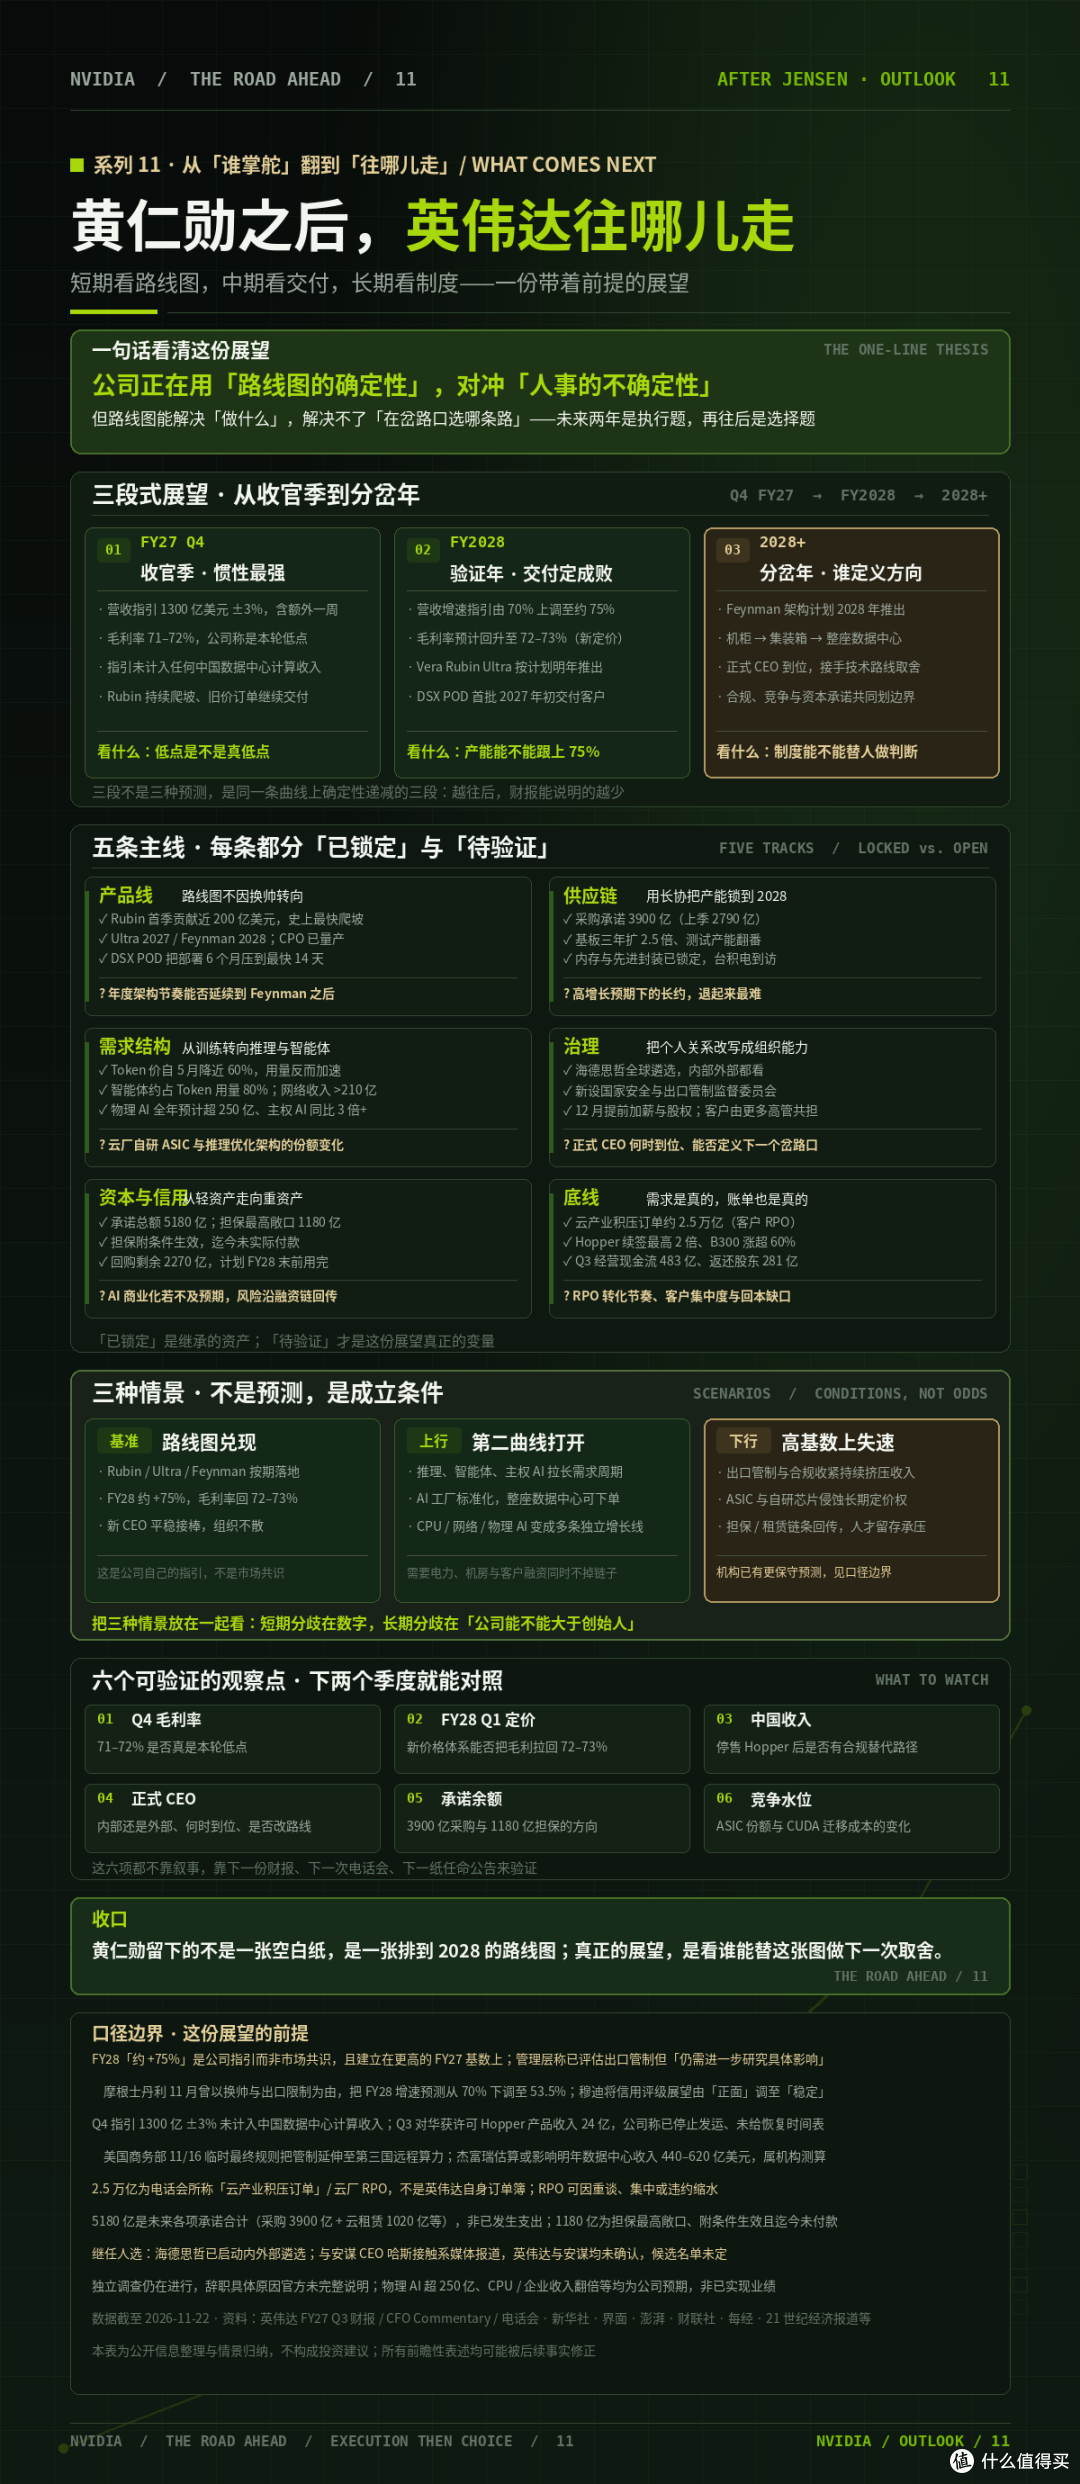
钱的问题,英伟达从来不愁,它现在要解的,是一道没有标准答案的人事题。
而资本市场,最怕的,恰恰就是“没有标准答案”这五个字。
找到了那个不需要黄仁勋也能行的人,这就是故事的下篇。
如果找不到,这家行业里最伟大的公司,会用它自己的方式,告诉所有人一个朴素的道理:有些东西,辞职信签得再漂亮,也带不走,也补不回。
毕竟,生意可以交给账房,但账房本人,归根结底也只是对自己的薪酬负责。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~
当前文章无评论,是时候发表评论了