双11抢掠夺者3的热度还没散,评论区就有老哥问了句大实话:傲雷这生意,到底赚不赚钱?
这个问题,现在有官方答案了。今年6月,傲雷科技的创业板IPO获受理,9月7日回复了深交所首轮审核问询函。翻完这份招股书,故事比宣传稿里的"出海样板"要曲折得多。知乎
看着像印钞机,其实是辛苦钱
先看面子数据:2025年营收16.65亿元,归母净利润8423.2万元。知乎
毛利率54.70%听着吓人,净利率却只有约5%。知乎
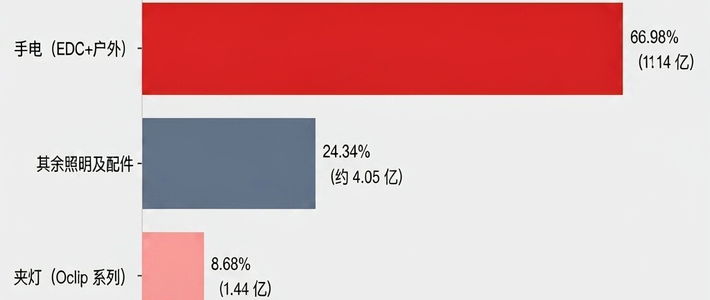
拆到具体产品更直观:卖出一支721元的户外手电,落到利润表上的净利润不过36元。EDC手电均价211.88元,单支利润更薄。知乎
钱去哪了?大头还给平台了
2025年傲雷销售费用5.19亿元,占营收31%,约为研发费用(8911.4万元)的5.8倍。知乎
再拆一层:市场推广费2亿元、平台服务费1.34亿元——光交给亚马逊的这笔服务费,就是全年净利润的1.59倍。知乎
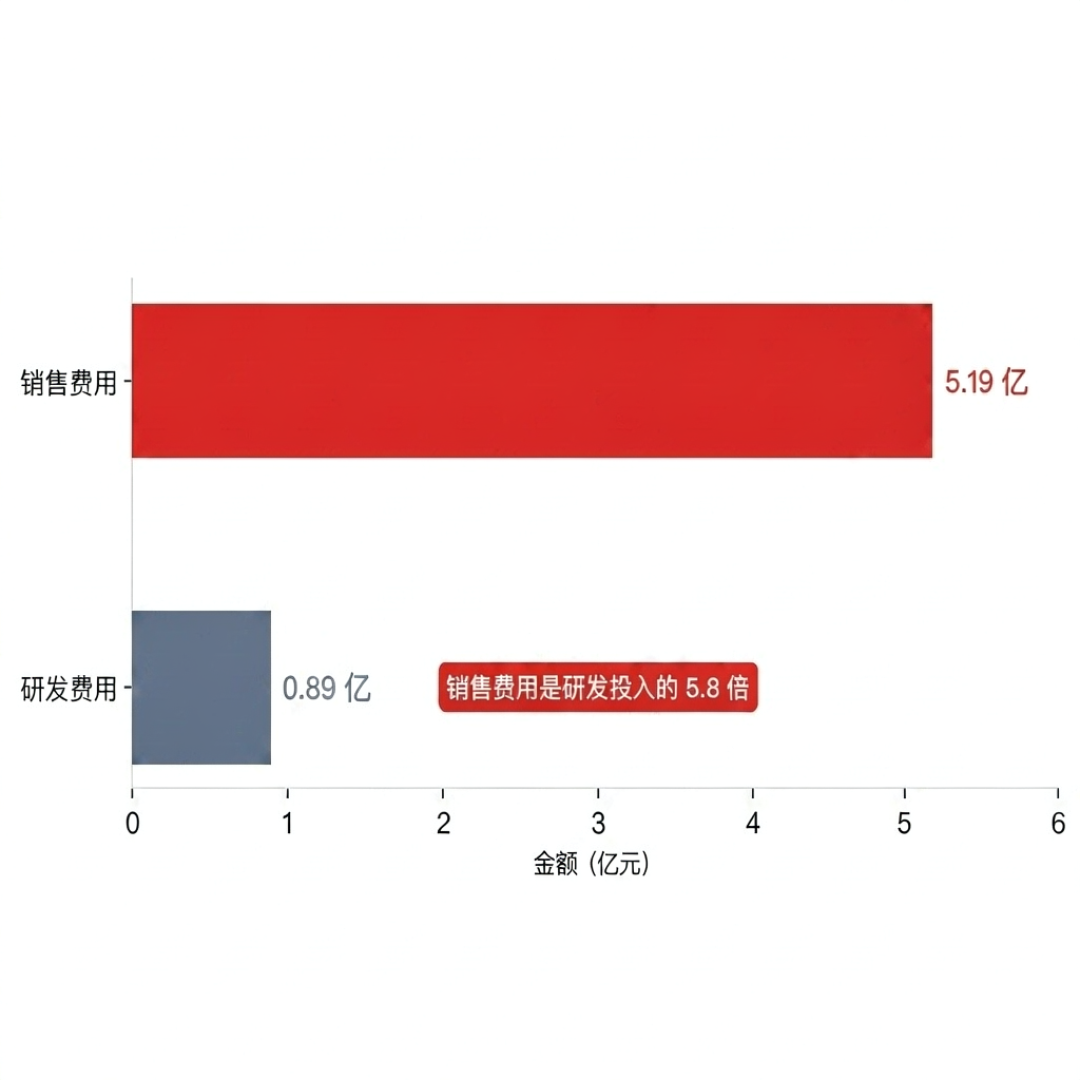
那8911万的研发里还有讲究:产品研发6947.69万元,另有1963.70万元投向内部信息化系统,不是用来做灯的。知乎
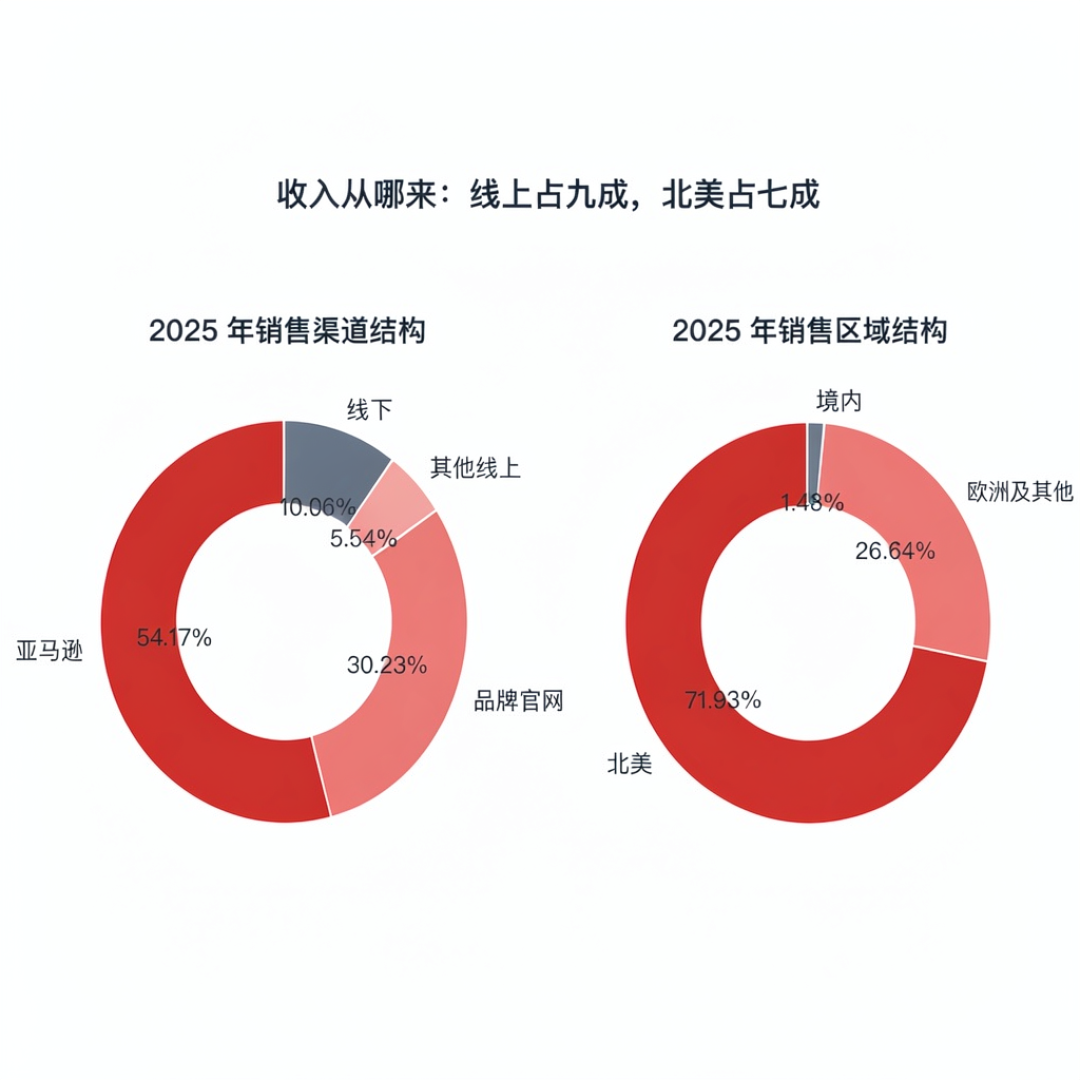
翻译成人话:你买手电付的钱里,有一部分是傲雷替你在海外市场买了广告位。亚马逊渠道收入占比从41.72%一路涨到54.17%、品牌官网萎缩到30.23%,这笔"过路费"只会越来越刚性。知乎知乎
一个在海外很忙、在国内罕见的牌子
很多人不知道:傲雷境外收入占比超过98%,光北美就占约72%,境内收入不足2%。知乎
而且这盘海外生意坐在一趟过山车上:2025年2月以来美国对华关税反复调整,其产品出口适用的综合关税一度高达145%,目前已回落至16%–25%。关税和海运,最终都会传导到每一支手电的运费和售价上。知乎
普通玩家该留意什么
治理层面,首轮问询回复里还披露了几个细节:外籍股份历史代持还原用了近四年、外汇合规证明至今没拿到;A轮到C轮投资协议里的回购条款约定,IPO一旦撤回或被否将自动复活;实控人范江通过直接持股和14个持股平台,掌控91.93%的表决权。知乎
更扎眼的是募投安排:生产基地项目的土地还没摘牌,却计划拿1.5亿元募集资金补流。知乎
把话说清楚:这些都不影响你手里那支灯,官方终身质保该用还是用。但"终身质保"这套叙事,本质绑定的是公司的持续经营——上市进程存在不确定性时,这笔账值得你自己掂量。
最后
傲雷上市之后,手电会更便宜吗?从招股书看,别指望:上市并不构成降价的直接逻辑。真正值得盯的,是进了公开市场后,它的研发费用率能不能走出5%出头、不足销售费用六分之一的结构性尴尬——筒圈下一轮内卷,拼的应该是这个。
手里的光是真的,纸上的账也是真的。冲IPO这事,值不值得喝彩,等它交完年报再说。