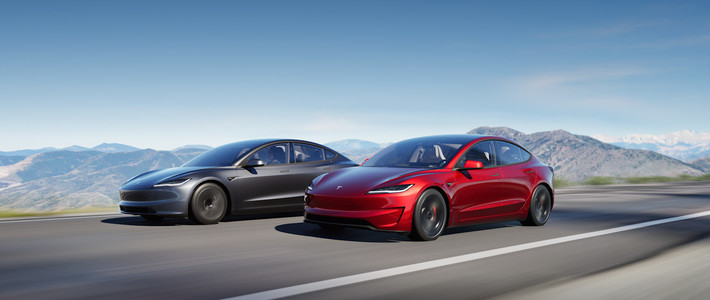
10月30日,特斯拉中国上线“特从容”金融方案:Model 3后轮驱动版首付3.99万元,尾款3.99万元,中间分60期,月供约2429元,0利息。门槛低了,但月供低不等于成本低。真正的答案在卖车那天还剩多少贷款。华尔街见闻
先把账算完。以指导价23.55万元、限时尾款立减1万元后的22.55万元为例,首付3.99万元,中间部分贷款14.57万元,分60期,月供2428元多;第60个月再付3.99万元尾款。三笔相加正好22.55万元,一分不差。0息是真的,没藏在利息里。
同一款车还有无尾款方案:首付一样3.99万元,月供约3094元,5年还完,没有期末尾款。两个方案总价一样,区别只是弹性尾款每月少还665元,最后多还3.99万元。换句话说,它不是帮你省钱,而是把3.99万元本金从60个月里抽出来,挪到最后一次付。太平洋汽车
那短期换车会怎样?假设开两年就卖。弹性尾款方案下,你已经付了3.99万元首付,加上24期月供约5.83万元,共9.82万元;贷款还剩36期月供加尾款,约12.73万元。卖车时,这12.73万元要先从车款里扣掉;车商给多少,扣掉它才是你拿回的钱。
同样两年,无尾款方案还剩约11.14万元。假设两年后车商给15万元:弹性尾款方案扣掉12.73万元,拿回约2.3万元;无尾款方案扣掉11.14万元,拿回约3.9万元。后者多拿回的1.6万元,正好是它这两年多付的月供。不算提前还款违约金的话,两套方案的总成本完全一样。弹性尾款没有让你少花钱,只是把1.6万元本金从月供挪到了卖车那天。
短期换车最容易被忽略的,不是利息,而是“卖车那天要一次拿出更多现金”。车价低于剩余贷款,差额得自己补。
如果“短期”是一年,情况更紧。2026年三季度新能源汽车保值率报告里,Model 3的一年保值率是71.11%。按22.55万元算,一年后约值16.0万元;按23.55万元指导价算,约16.7万元。而弹性尾款方案在第12个月还剩约15.65万元贷款。账面差额还有几千到一万元,但这是市场平均口径,车商收购价还会再低一截。收购价只要压到15.5万元,你就得倒贴约1500元才能把车卖掉。无尾款方案此时还剩约14.85万元,缓冲多出8000元。车e估
一年内换车,弹性尾款很难算得过账。
有销售在社交平台上写,这个方案“适合想压低月供、后期打算置换的朋友”。这句话说反了:置换越早,越享受不到“把尾款往后挪”的好处,却越要一次性结清。真正适合它的,是确定把这辆车开满5年、到期拿得出3.99万元的人。如果每月少还的665元没有存下来,而是花掉了,那连“资金时间价值”都没有,只是把压力推迟到最后。小红书
还有一个成本容易被忽略:提前结清的条件。有车主晒出的建行流程是“车贷满2年,可以申请一次性结清,无违约金”。但不同银行、资方的合同不一样,满几年免违约金、收不收,都要看合同。打算两三年内卖车,签之前把提前结清时点、违约金、解押流程问清楚,写进合同,别只听月供。小红书
回到问题:弹性尾款3.99万元的5年0息,适合短期换车吗?如果“短期”指一年内,不适合;指两三年,也不推荐。它不是更便宜,只是把1.6万到2.4万元本金留到最后,卖车时一次性还。
月供低当然有用,它让你现在更轻松;但短期换车,这份轻松会在卖车那天还回来。它适合另一类人:确定长期持有、想保留现金、到期能拿出尾款,并且谈得清提前还款条款。如果已经确定两三年内换车,选无尾款方案,或者多付一点首付,让卖车时的欠款低于车价,比追求低月供更实际。
短期换车真正该算的,不是月供2429元,而是卖车那天还欠多少。算清这个数,销售再怎么说“低月供”,你也不会算错。