

看到"NAND降价两成"这六个字,很多人的第一反应是打开购物车。结果颗粒确实跌了,SSD柜台的报价又涨了。
这轮存储涨价开始分叉,两块表对不齐。
颗粒端:真跌了。 韩媒《首尔经济日报》和美银报告的数据,NAND现货价从10月中下旬起累计跌了约20%,512Gb晶圆报价跌至14.3美元、季度环比掉了32%,1Tb回落至24.9美元,同比仍涨121%。跌掉的是最疯的顶部,不是地板。知乎知乎
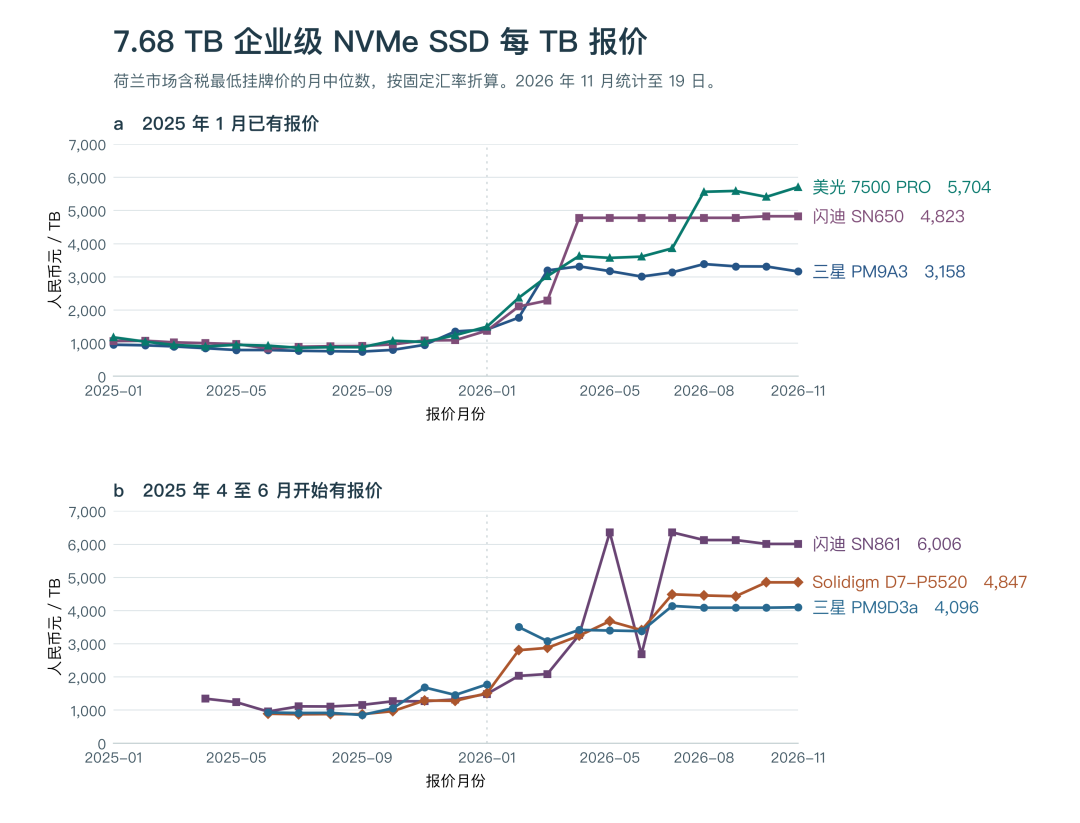
整盘端:还在涨。 国内1T SSD行情从约410元干到950元,2T卖到2600多元还一货难求,256G合约价从33美元涨到134美元。企业盘更夸张,美光7500 PRO在荷兰渠道的每TB挂牌价一年从1034元涨到5704元,约涨452%。今天买一块盘的钱,去年能买三块还有余。知乎知乎
为什么颗粒跌,传导不到柜台?三个理由,一个比一个硬。
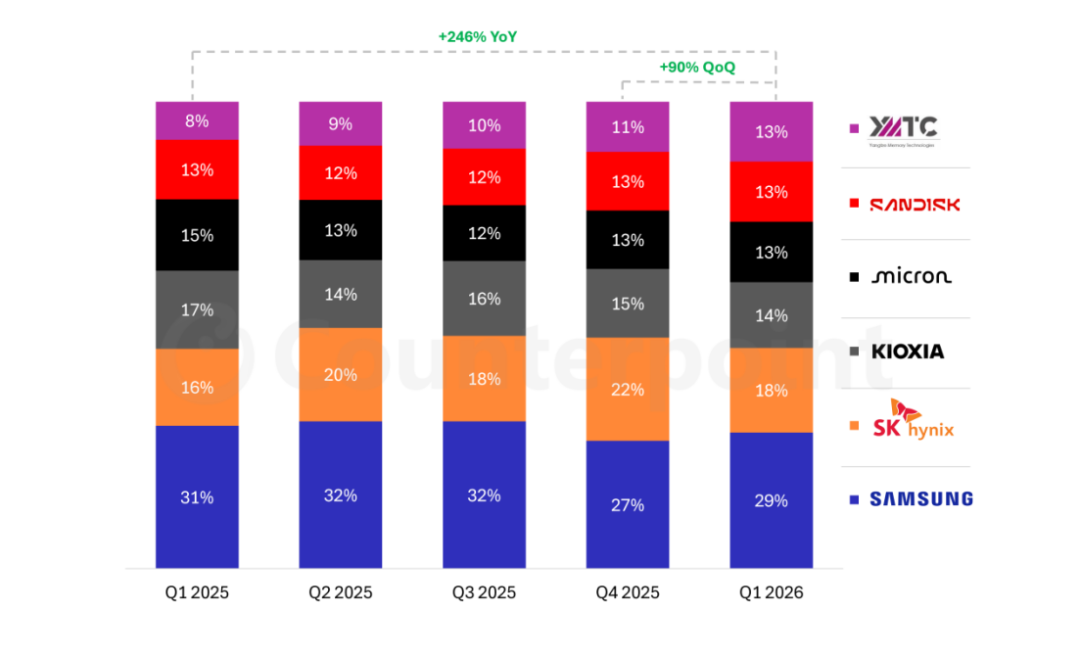
产能回不来。AI数据中心的长约把原厂产出锁死,2026年四季度企业级SSD合约价环比还涨15%–20%,消费级小盘排队排到明年。成本下不来。小盘里主控、封装这些固定成本占比高,颗粒涨价后,小盘的单位成本被顶得最猛。柜台里躺着的又是高价进的库存,报价只会慢慢改。原厂不放量。长江存储份额从8%冲到13%,但武汉三期优先做企业级。三星、SK海力士、美光持续把产能倾斜给HBM与服务器DRAM。知乎知乎知乎
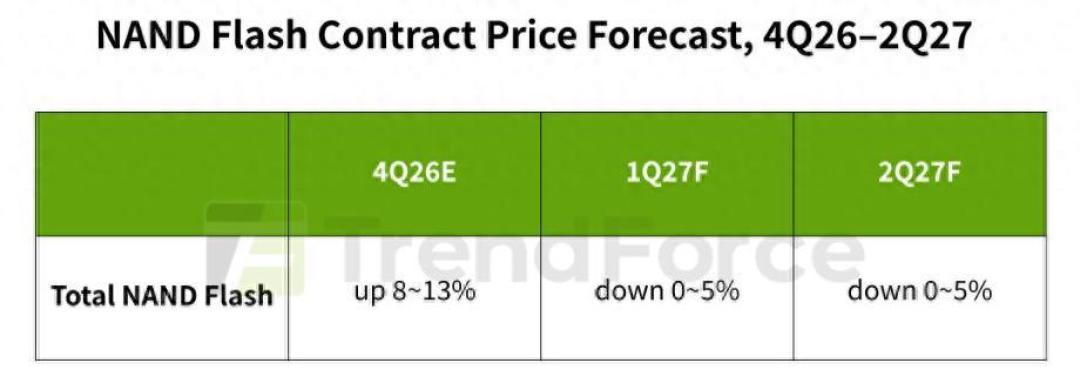
什么时候能松?美光总裁兼首席技术与产品官DeBoer近期的公开表态先把门钉死:可预见未来供需找不到明确平衡点,2027年比2026年更紧,美光2027年库存已售罄75%。渠道侧却是另一本账:TrendForce在11月19日的新报告说,供给端产能扩张、中国云厂商砍单、消费电子需求疲软三重叠加,NAND合约价预计2027年一季度开始下滑,并在此后逐季扩大跌幅。美银更狠,假设2027年一季度IT用NAND环比下降5%至10%。Gartner在9月的判断反过来:AI存储需求带来的NAND短缺延续,2027年全球NAND价格同比再涨约30%。证据到这里为止:原厂把明年的货先锁了,渠道在喊跌价——就算年中真降,全年均价也可能高于今年。微博知乎知乎知乎
所以年末下单前,把这三条规则过一遍:
急用就买。 设备等着干活的话,等一场迟到半年的传导,省下来的钱盖不住耽误的时间。
扩容优先于换盘。 4T的每TB价格反而比1T划算,比囤两块2T省——但这是"相对捡漏",4T自己也涨了,没需求别硬上大容量。
盯两个信号。 一是明年一季度的合约价公布,看它走不走TrendForce写好的剧本;二是512Gb晶圆价会不会继续往10美元去。这两个兑现了,等等党才算重新拿回话语权。
颗粒的表拨过来了,柜台的表还没拨。别拿上个月的新闻,去砍这个月的价。

当前文章无评论,是时候发表评论了