

















7
19
Token工厂发展趋势:算力周期与毛利分化的时间表|爱分析
2026-11-11 15:53:35
0点赞
0收藏
0评论
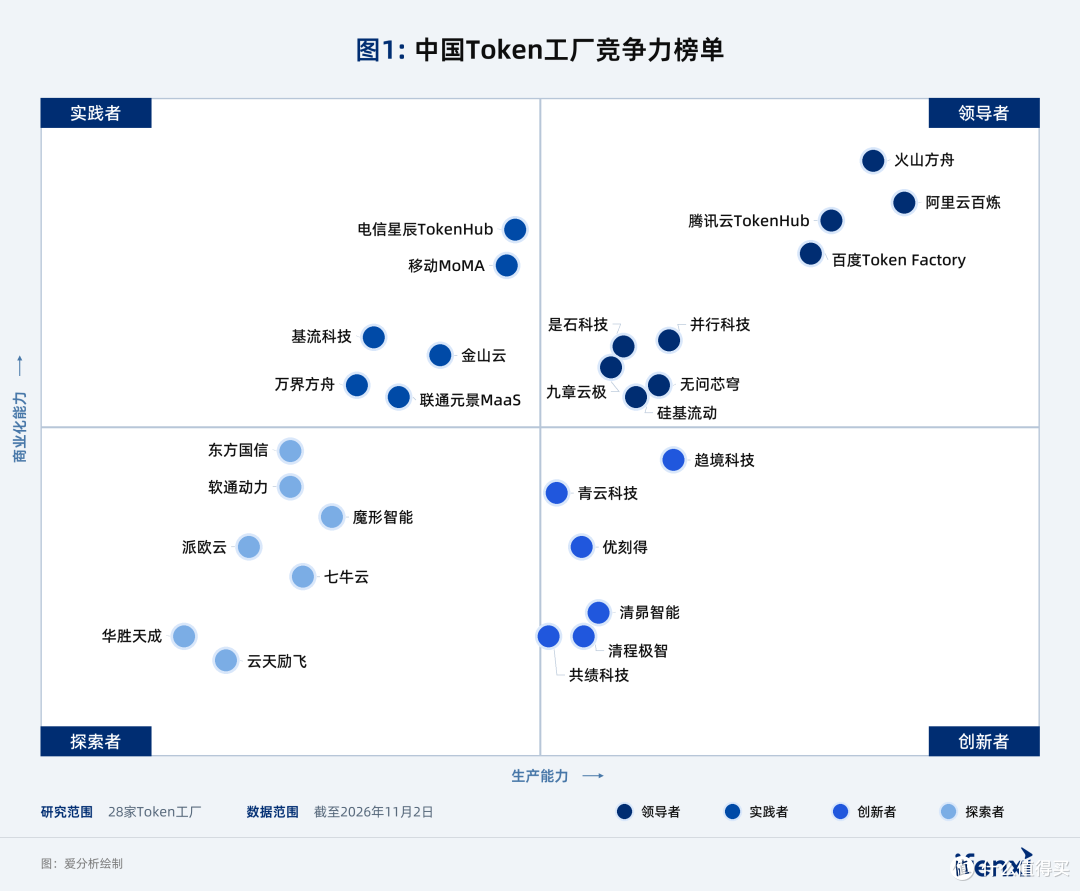
内容来源:《2026爱分析·中国Token工厂竞争力榜单》
关键词:Token工厂发展趋势、Token工厂前景、算力价格、Token经济、AI推理服务
摘要:爱分析认为,Token工厂的短期走势由算力资产价格决定,中期走势由客户结构调整决定,长期位置由芯片与Token闭环能力决定。三条线在时间上错开,构成了2027年前后的格局重排窗口。
1、三条线错开,别用一条线判断未来
讨论Token工厂的趋势,容易混在一起谈。资产、毛利、路线是三件不同的事,时间尺度也不一样。
资产价格是短周期变量,一年之内就能完成涨跌反转。客户结构是中期变量,取决于企业客户的模型使用成熟度,需要两到三年。芯片与Token闭环是长周期变量,大厂的产能规划已经排到2027年末。
把三条线拆开看,趋势就清晰了:2026年还在跑马圈地,2027年进入风险与分化叠加的窗口,再往后决定位置的是生态归属。
判断之前还有一个前提要锁定:谈的是哪一类主体。爱分析将Token工厂定义为,自主组织AI模型推理生产,为客户提供以Token为计费单位的推理服务,并对交付质量负责的经营主体。为单一模型提供推理服务的厂商不在其中,它们的收入随模型厂商的定价策略起落。只做API转发或卡时出租的平台也不在其中,它们不承担Token的交付质量。这两类玩家的曲线与Token工厂并不同频,混在一起看会得出互相矛盾的结论。
2、需求侧:调用量继续涨,单价继续跌
需求侧的判断没有分歧。2026年3月,中国日均Token调用量是140万亿,6月达到500万亿,目前预计已经超过1000万亿大关。全球口径下,爱分析测算Token市场从2025年的240亿美元增长到2026年的1350亿美元,增速超过460%。
分歧在于单价。过去半年模型API价格普遍上扬,这是短周期现象,起因是供小于求,有算力就不愁卖。长周期看,价格下行才是主趋势。
推动力来自轻量级模型。爱分析判断,市场调用量的绝大部分份额属于Flash档模型,这类模型的定价普遍在旗舰款的十分之一以下,是整个价格体系里最先松动的部分。OpenRouter的调用榜单里,DeepSeek V4 Flash、GPT-5.6 Luna、GLM 5.3 Flash等长期位居前列。GLM 5.3 Flash的价格不到GLM 5.3的10%,GPT-5.6 Luna只有旗舰Sol的5%。价格下行会带来一个结果:调用量涨得更快,收入增长却跟不上调用量增长。
3、收入与调用量分离,工厂的客户结构要跟着变
爱分析Token工厂竞争力榜单里有一个信号值得单独看:视频模型与语言模型正在分道扬镳。视频模型单价高,贡献收入;语言模型单价低、量大,贡献调用量。按2026年8月年化口径,字节以约300亿元排在首位,靠的是视频场景的定价权,其视频每秒价格比同类模型高出至少50%;可灵ARR过去一年增速超过400%,海外收入占比八成。
追赶的坐标同样来自海外。爱分析在海外对标研究中用Anthropic的ARR曲线标定中国厂商的位置:字节大致处在Anthropic 2025年8月的位置,阿里对应2025年年中,智谱对应2025年年初。中国第一梯队整体落后美国一年左右,但差距在持续缩短,算力投入与短剧、Coding等高消耗场景是两股加速力量。
对Token工厂的含义是,选什么负载决定赚什么钱。承接视频类高单价负载,收入来得快;承接语言类大流量负载,规模上得快但毛利薄。
更根本的变化在客户结构。中国工厂的第一大客户是模型厂商,海外服务商的第一大客户是终端企业。这个差异造成了5-6%与45-50%的毛利率落差。爱分析在海外对标研究中给出的判断是,国内的Token服务商过于偏向服务模型,未来应当逐步重视服务终端企业这条路。
4、2027年:资产价格的传导链条
行业里所有乐观都建立在一个前提上,算力价格继续上涨。一旦掉头向下,最先暴雷的就是Token工厂。
价格的涨幅先摆出来。英伟达DGX B300从2025年底的400万元,涨到2026年4月的700万元、6月的900万元、8月的1400万元,11月初达到 2000万元。不到一年,累计上涨 4倍。
爱分析把这轮风险拆成四个环节,一个比一个重。
资产端先确认减值。GPU卡一般作为固定资产入账,市场价格下跌需要计提减值,当期利润直接受损。
融资端紧随其后。Token工厂普遍把GPU卡抵押给银行融资,抵押物评估值下降后,银行会下调授信、要求补充抵押物或提前偿还贷款,现金流承受直接冲击。与政府合资共建的工厂由于有政府背书,融资杠杆倍数高至10倍,是风险集中区。
运营端压力最大。为降低推理成本,工厂租赁的GPU算力往往锁定3-5年长期租约,价格下行会加速Token单价下滑,形成高位采购成本与低位售价的双重夹击。
退出通道同时关闭。资产上行周期里,经营不力还能靠处置旧卡回收资金兜底;下行周期里,旧卡价格跌得更快,回笼资金难以弥补经营亏损。
爱分析调研显示,行业内不仅在囤积H系列、B系列大卡,也在囤积50系列小卡,国产卡则紧紧把持在政府和运营商手中。当所有人都在囤卡,价格下跌的风险会被放大。
5、毛利率的三条斩杀线
毛利率的趋势比资产价格更确定,方向只有一个,向下。
第一条线来自模型厂商的集采压价。工厂以刊例价3-5折接单,生产成本在4折左右,毛利空间本就极窄。
第二条线来自推理框架的开源。DeepSeek全面开源内部推理框架DeepInfer,模型厂商会以此为准进一步压低集采折扣。推理技术提升省下的成本,没有留在工厂,而是被集采方拿走。
第三条线来自模型厂商的分层收费。从Kimi K3开始,向MaaS服务商收费成为一种趋势,公开协议要求分成30%,实际分成目前在10%级别,未来只会更高。
海外的天花板也已经出现。爱分析判断,即便是当前50%的毛利率,也不是稳态,闭源模型降价与开源厂商分层收费会从两端挤压,这个水平将是整个行业的天花板。
6、路线选择:向上做芯片,还是向旁做企业客户
面对毛利压力,两条路被反复讨论。
一条是向上游芯片延伸。方向没错,自研芯片确实能改善财务模型:Cerebras的MaaS毛利率在2026年一季度达到53%,高于不碰芯片的MaaS厂商。但时机不对。国内芯片当前的增长驱动力是替代需求,能不能量产出货比的不是性能,关键是能不能拿到更多制造产能。第三方工厂既没有内部负载托底,也缺乏长期与大厂竞争的能力,产能利用率上不去,反而会挤压原有业务的现金流。
大厂在这条路上已经走得更远。阿里的真武PPU先在阿里云内部消化产能,支撑Qwen的训练与推理,当前处于万卡集群,2027年末将实现50万卡的算力集群,相当于1GW。字节的自研推理芯片已排上日程,计划2027年进入量产。这些布局的共同点是先有确定性的内部负载,摊薄研发与生产成本,再对外提供Token服务。
另一条是向旁转向企业客户。这条路的收入起量慢,但毛利结构健康。硅基流动的本地化部署解决方案在2025年录得略超2600万元收入,毛利率超过80%。青云科技旗下青云智算2026年上半年收入约1879万元,与上年同期基本持平。两家体量都小,毛利结构健康,现金流压力轻。
7、时间轴:三个窗口
2026年全年:跑马圈地,供不应求,云大厂与创业公司同时高速增长。关键观察指标是日均调用量、单季收入增速与囤卡规模。
2026年底至2027年:风险窗口打开,算力价格若转向将触发四重传导。关键观察指标是DGX B300报价、抵押物评估值与长期租约占比。
2027年至2028年:结构分化,客户结构决定毛利,生态归属决定位置。关键观察指标是终端企业收入占比、毛利率口径与芯片自给率。
三个窗口的判断标准不同。第一个窗口看增速,第二个窗口看资产,第三个窗口看客户。
8、FAQ:关于Token工厂发展趋势的常见问题
Q1:Token工厂未来的发展趋势是什么?
三条主线同时推进。算力资产价格决定短期风险敞口,客户结构调整决定中期毛利水平,芯片与Token闭环能力决定长期生态位置。三条线的时间尺度不同,判断趋势时不能混在一起谈。
Q2:为什么说2027年是Token工厂的风险窗口?
因为2026年的增长建立在算力持续涨价的前提上。行业普遍在囤卡,大卡小卡一起囤,2026年高位购入的算力资产在价格下行时会依次触发资产减值、贷款违约、长期租约亏损与处置能力失效。与政府合资共建的工厂融资杠杆高至10倍,是风险集中区。
Q3:Token价格未来会涨还是跌?
短期看涨,长期看跌。当前供小于求,有算力就不愁卖,涨价是供需缺口的被动反应。长周期里,轻量级Flash模型是主要的下行力量,这类模型定价普遍在旗舰款的十分之一以下,会持续压低整体单价。单价下跌同时带来调用量加速,收入与调用量会继续分离。
Q4:Token工厂的毛利率还能提升吗?
取决于能不能拿回定价权。服务终端企业,可以自主定价,海外同类业务毛利率在45-50%;服务模型厂商,定价权在对方手里,国内同类业务毛利率只有 5-6%,且面临DeepInfer开源带来的二次压价。爱分析判断,50%是全球Token服务毛利率的天花板,长期难以维持。
Q5:第三方Token工厂自己做芯片可行吗?
方向对,时机不好。自研芯片确实能改善财务模型,Cerebras的MaaS毛利率在2026年一季度达到53%就是证明。但国内芯片当前比拼的是制造产能而非性能,第三方工厂缺少内部负载托底,产能利用率上不去会挤压原有业务的现金流。等制造产能不再是瓶颈时,阿里、字节等大厂已经跑通芯片加Token的闭环,第三方追赶难度会更大。
Q6:Token工厂会不会被云大厂吞掉?
短期不会。云大厂普遍拥有自研模型,本身就是智谱、Kimi、DeepSeek等独立模型厂商的竞争对手。这些模型厂商必然要培育一批自己说了算的Token工厂,硅基流动、无问芯穹背后都站着智谱。空间存在,但大小取决于独立模型厂商的成长速度。
9、总结与建议
把三条线合起来看,Token工厂正处在一个少见的时间点:需求最确定的阶段,利润最不确定的阶段。
短期的繁荣是真的,三个季度七倍的调用量增长,云大厂与创业公司同时高速增长,近10家工厂在争夺首个IPO名头。中期的风险也是真的,资产价格、毛利结构、客户结构三处都没有落定,任何一处反转都会改写排位。
长期的位置差异来自生态归属。能够同时掌握模型、算力与芯片的一方,会在成本结构上取得难以追赶的优势;无法掌握上游的一方,只能靠客户结构换毛利空间。选择服务谁,比选择做什么更重要。










