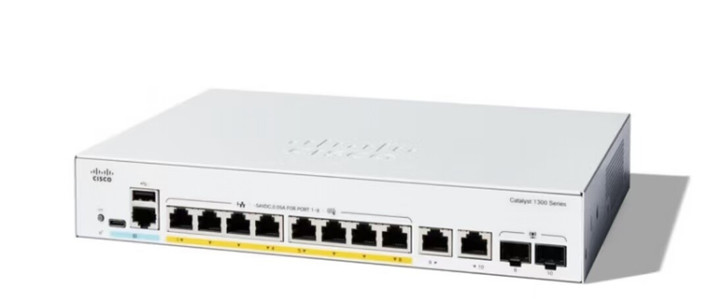
今年关于思科的内容,大家看财报和股价已经看麻了:8月12日那季营收创单季纪录、全年超大规模云厂AI订单93亿美元、盘后先涨8%又跌回来6%,财报电话会上有一句话,几乎没人从采购的角度算过账——针对内存涨价,思科CEO罗卓克(Chuck Robbins)当面承认:思科已经上调了自己的产品价格,并且正在修改与渠道伙伴和客户的合同条款。对每天刷思科股价的人是新闻,对下半年要批交换机、AP、防火墙预算的中小企业IT和集成商,这是直接改报价单的事。这笔账,按三本摊开。环球市场播报华尔街见闻
第一本账:什么时候涨的,涨多少——先分清谁在说话
把2026年上半年的时间线拼起来(华尔街见闻、财联社、中新经纬的财报报道,加上渠道侧的通知和实拍):
2月5日前后:有IT外包服务商给客户发预警——思科含硬件、软件及服务在内,2月14日执行全球调价;飞塔(Fortinet)3月2日后对防火墙、交换机、AP全线提价。今日头条
2月11-12日:思科财报电话会,管理层首次官方确认"已提价、重谈合同"。同一天,次季毛利率指引65.5%-66.5%砸穿分析师预期的68.2%,股价盘后跌超7%。财报里更直接的一笔:第二季度经调整毛利率为67.5%,低于分析师平均预期的68.14%。毛利率承压的原因,管理层点名是全球存储芯片涨价——这就是"涨价为了补哪里"的官方账本。华尔街见闻环球市场播报
5月13日:三季报,毛利率实际66.0%,管理层把下季指引继续压在65.5%-66.5%,没有回弹。微信公众号
7月13日:多家做思科、中兴的分销商在抖音发"报喜帖":上半年这轮"涨价节奏已经全部走完",其中高端思科产品涨价达到30%,CBS、C1200、C1300等型号"均有现货"——言下之意:涨价前的库存机还在卖。抖音
注意口径分层:"提价"和"改合同条款"是CEO亲口,属于官方事实;"2月14日全球调价、含软件服务"是服务商转述的通知口径;"30%"目前只有渠道商单一来源,思科没有公布过任何公开调价表。所以准确的说法是:涨价确凿、覆盖硬件软件服务;至于涨多少,只有渠道口径可参照——最高30%、分型号分货源。谁跟你说一个数覆盖所有线,先让他出示调价函。
第二本账:为什么轮到你买单
交换机涨价,源头不在网络行业,在存储产线。AI训练集群把HBM和DDR的产能整个挤走,芯片厂优先供应数据中心——TrendForce对2026年三季度DRAM合约价的涨幅预期从13%-18%上修到20%,HBM全年涨幅共识给到150%。交换机、AP、防火墙全都要焊内存,成本就这么传导进来了。思科不是个例:飞塔3月提价;工业交换机厂商7月集体发涨价函,连板材交货周期都从常规两周拉长到一个月出头。9月初连接器行业的调研也出来了——海外厂商率先调价5%-15%,铜价涨幅约35%。这是一场从芯片到机箱的全链条重定价,不是思科一家收割客户。微信公众号·恺比兽的投研之海微信公众号·华诺工业交换机知乎
思科自己的对冲是三板斧:对上游,跟存储原厂重谈采购价;对自己,砍成本——5月宣布再裁近4000人。这轮重组的总成本预计高达10亿美元。对客户,就是开头那句:提价+改条款。看它毛利率的轨迹最诚实:67.5%→66.0%→指引65%-66%,连续三个季度往下走,说明涨价只能部分对冲成本,也说明只要毛利率没回到67%以上,思科没有动力停手。而下一个信号已经摆在那了:四财季财报给出的新财年指引是722-734亿美元、高于市场预期,超大规模云厂订单一年93亿美元。AI客户继续排队吃产能,你这种"企业网络小单"在产能排序上不可能往前挪。极客网微信公众号·失业经理人华尔街见闻
还有一层:思科管理层把眼前这轮建设说成"持续多年、耗资数十亿美元的校园网络升级周期"。本季园区网络订单同比增速超过25%,新产品的市场导入速度超过以往任何一次产品周期。企业都在换Wi-Fi 7和802.1X,需求本身在加速,涨价赶在需求抬头上——这就是为什么这轮不太可能"等等看就过去了"。微信公众号微信公众号·invest wallstreet
第三本账:现在签,还是等等?分三种人
项目已中标、预算已定的:尽早锁价锁货源。实操上盯两件事:一是报价有效期,渠道合同条款正在被思科重写,工业交换机厂商已经打出"7月10日前下单仍享原价"的窗口话术,合同里留意新增的调价传导条款;二是别把"有现货"当成"还是老价",下单前让供应商出示批次和调价函,涨价前的库存机才是这轮真正的套利空间。
有换代计划但项目不急的(等EOL到期才换网的老Cisco用户):按成本口径算,等降价大概率等不到——思科给FY27第一季度的毛利率指引还是65%-66%,成本端存储合约价还在上修。如果新旧之间还能撑两个季度,可以先不买;但"等它打折"这个预期本身应该放弃。
家庭/小办公室想上新设备的:这轮涨价后,格局变了。分销商口径里中兴涨幅很小、“性价比反而突出”;但国产阵营也在同一份涨价名单上(上文工业交换机的集体涨价函就是行业性成本,不是某家品牌税)——平替只是基数低、传导慢,不是避风港。思科官方小红书去年11月推C1300X时喊的"亲民定价",和今天渠道报价单上的C1300并不矛盾——入门新品抢份额、经典型号吃涨价,这是厂商常规打法。真喜欢思科的命令行和生态,把目标从C1300/CBS新品转向渠道里的涨价前库存机、或者干脆回到二手市场,比追新报价划算;但"涨价在即、再不买就晚"这类话术一半是营销,先核对调价函真伪再交钱。
继续盯什么
三个观察信号:①思科下一次财报(按惯例11月中旬)毛利率能否回到67%以上——回去了,说明成本理顺了,涨价潮大概率收尾;②渠道"涨价前库存"清没清完——库存见底之日,就是成交价再上台阶之时;③DRAM合约价季度报告——存储不拐头,网络设备没有降价的道理。
至于"93亿AI订单"“营收创纪录”,那是股东的事。你的事是:这张报价单上的数字,和半年前已经不是一个价了。
(数据口径提醒:本文涨价幅度"30%"为渠道商自述、单一来源;"2月14日全球调价"为服务商通知口径;"已提价、修改合同"为思科财报电话会官方口径。结论只敢说到这:官方确认有涨价,渠道显示涨幅最高到30%,分型号分渠道。)