
















10
4
内存涨完显示器又涨,这轮涨价到底谁在喊缺货
2026-09-21 08:38:19
0点赞
0收藏
0评论
9 月 19 日,宏碁董事长陈俊圣公开讲了一句话。他说内存现在完全不缺货,中国厂商的产能一直在释放,所谓缺货是三大原厂在公开喊话。
隔了一天,他又说四季度 PC 还要再涨 5% 到 20%。
同一个人,一边说不缺货,一边说要涨价。听起来像矛盾,但这恰恰是这轮行情最真实的样子。缺不缺货,和便不便宜,本来就是两个问题。
第三环来了
一台 27 英寸 2K 显示器,年初促销价普遍在 1300 到 1500 元,现在多数报价到了 1600 元以上。同尺寸 2K 165Hz 的电竞款更明显,部分品牌涨幅超过 15%。24 英寸 1080P 的入门办公屏还算克制,也比年初高出约 10%。
洛图科技给出了一个整体口径。8 月电竞显示器线上市场均价 1168 元,同比上涨 7.0%。这个数字并不夸张,但方向很清楚。
把它放回过去半年的装机账里,性质就变了。内存和固态已经先涨过一轮,1TB 主流固态从去年约 410 元涨到接近千元,单条 16GB DDR5 从 450 元涨到约 1800 元,32GB DDR5 套装从去年 900 元附近涨到 3800 元上下。
显示器是第三环。它涨得不猛,可它意味着涨价的范围又往外扩了一圈,从核心部件扩到了外设。

显示器和内存其实没什么关系
这里有个容易误读的地方。显示器本身压根不是存储芯片的密集用户,一台显示器用的内存可能还不如一台路由器多。它涨价的原因不在自己身上。
第一处在上游料件。显示器要用的驱动芯片、偏光片、电源元器件、背光模组,这些环节同样处在这一轮半导体产能紧张里,采购成本跟着抬升。晶圆产能被 AI 服务器抽走,受影响的从来不止内存和闪存两家。
第二处在整机厂的分摊。联想、惠普、宏碁、华硕这些品牌,前面已经替 CPU、GPU、内存、硬盘扛了一轮成本,压力最终要落到整机和配件上。PC 的毛利本来就薄,没有多少缓冲空间。
这条传导链条有个特点,越往末端越慢,但也越难回头。陈俊圣预计四季度终端 PC 还会继续涨 5% 到 20%,要到 2027 年下半年价格才有机会反转。
涨幅的分布也有规律,越贵的型号涨得越多。27 英寸 2K 165Hz 这类高刷电竞款,部分品牌涨幅超过 15%,而 24 英寸 1080P 的办公屏只涨了约 10%。搭载 MiniLED 或 OLED 面板的高端型号更明显,上游供应越紧,终端价格越没有商量余地。
把几项加起来算一遍更直观。一套常见的中端装机配置里,CPU、显卡、内存、固态、显示器五项,内存、固态、显示器三项今年都在涨。多位经销商的估算是,整机预算比去年同期高出三成到五成。
手机端走得更快
如果说显示器是被波及的,手机端就是直接改写了成本结构。
今年这轮涨价里出现了一个历史性的变化。内存首次超过主芯片,成为手机里最贵的单一元器件,存储占手机物料成本的比重从 13% 一路升到 43%。
数字落到具体零件上更直观。12GB 加 256GB 这套最基础的内存组合,采购价从去年约 500 元涨到 2200 元,一年多出 1700 元。而 2nm 工艺的旗舰芯片,成本上涨大约 500 元。
两笔加在一起,就是国产旗舰普遍涨价约 2000 元的由来。这不是厂商想多赚,是硬成本被抬到了那个位置。
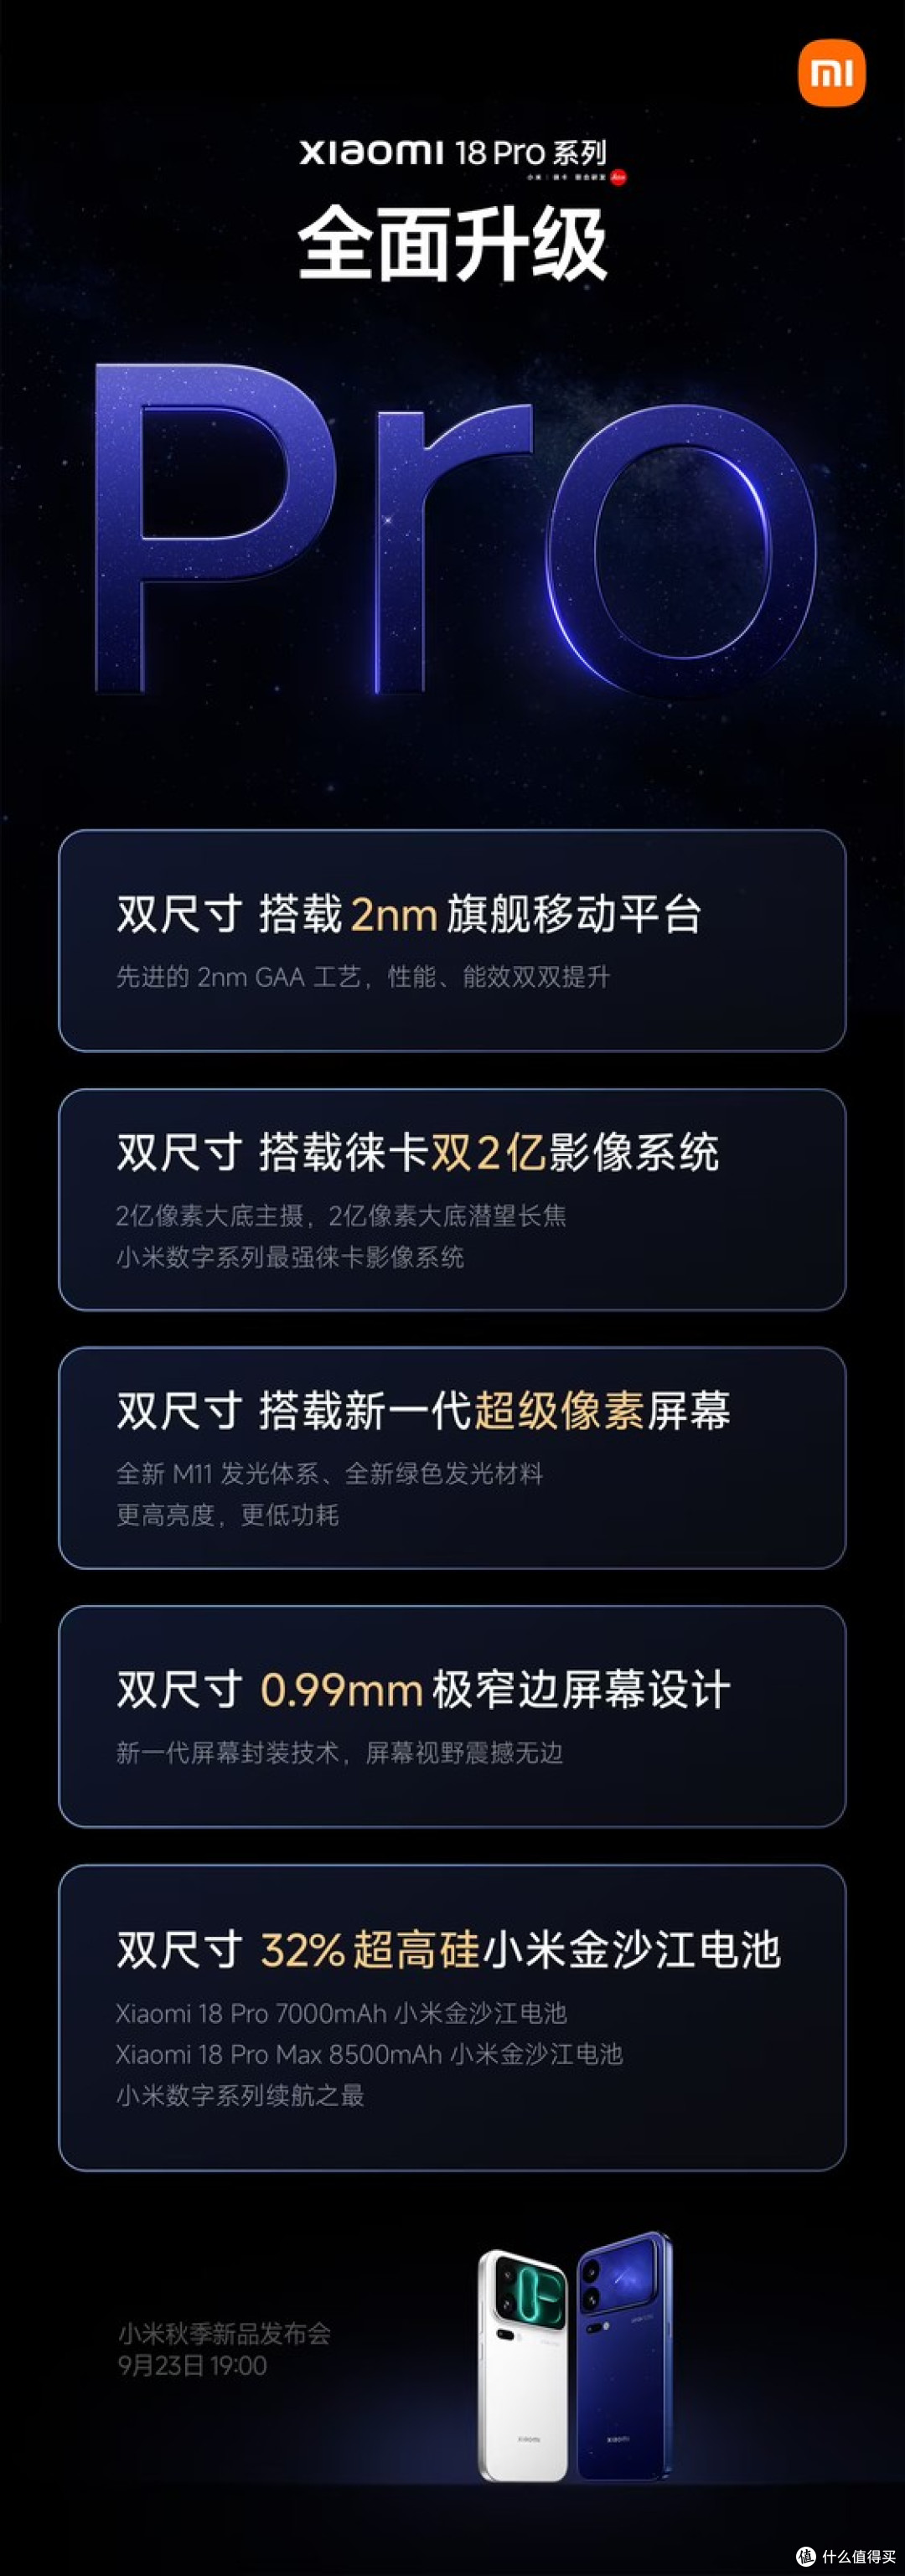
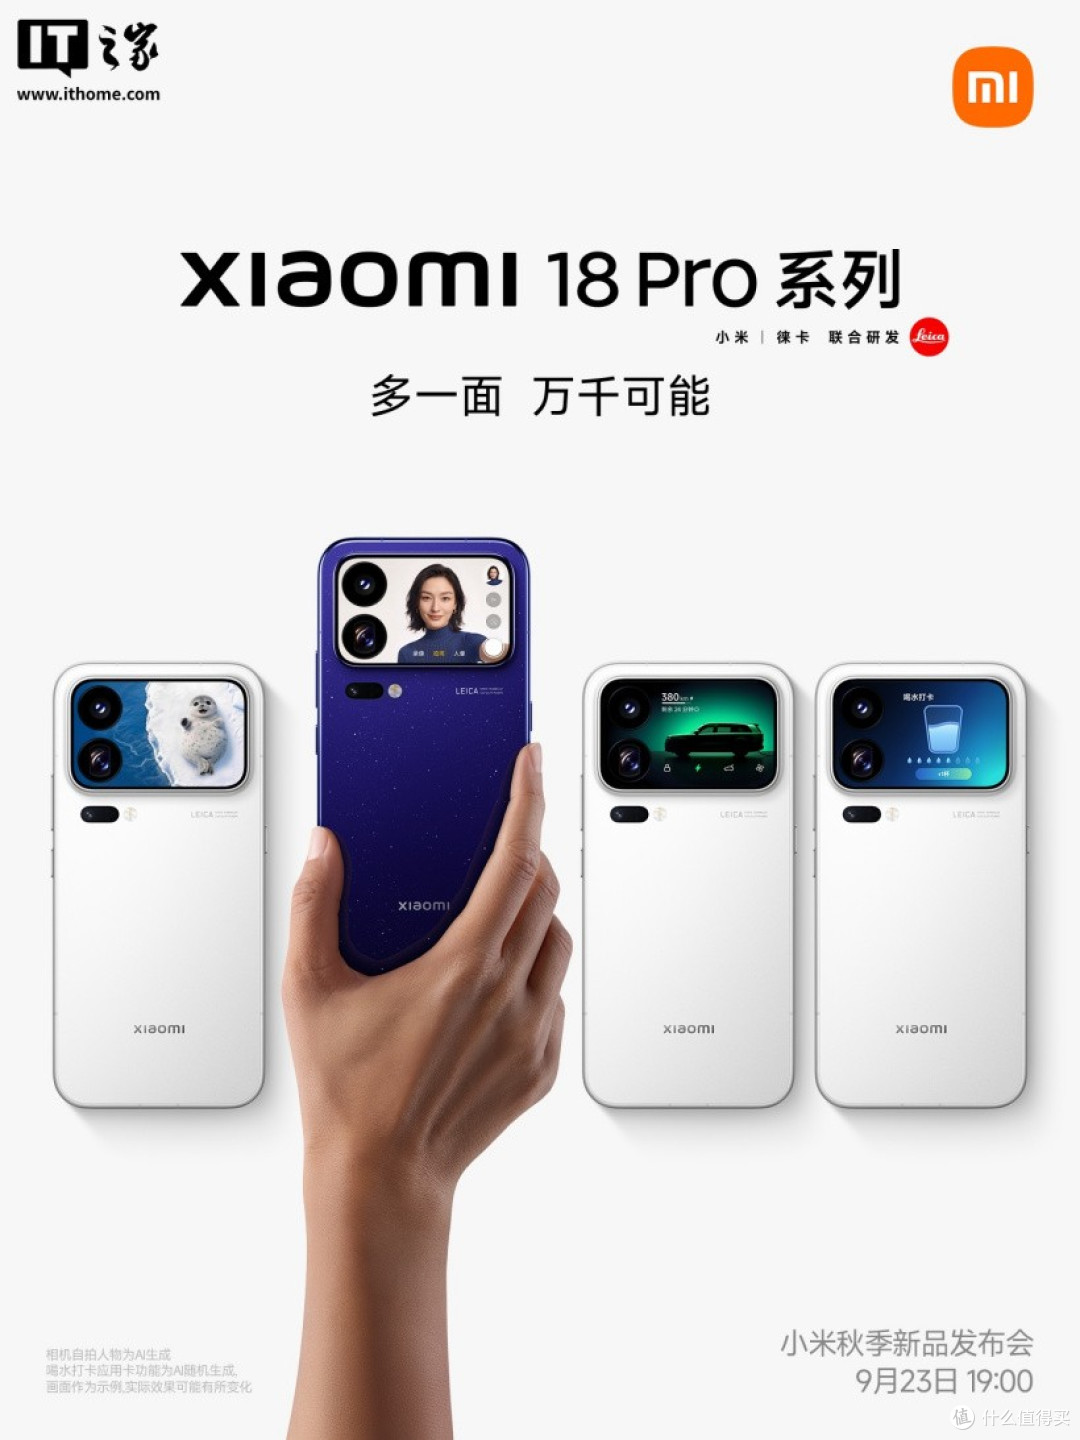
9 月 20 日,小米 18 Pro 系列官宣定档 9 月 23 日 19 点发布。有网友在评论区问起售价 5699 元的小米 17 Pro 这代要涨多少,小米总裁卢伟冰的回复很直接,是会涨,但相信大家会觉得合理。
他给的筹码也不含糊,2nm 旗舰平台、徕卡双 2 亿影像、新一代超级像素屏幕、0.99 毫米极窄边、32% 超高硅的金沙江电池,Pro 版 7000mAh,Pro Max 版 8500mAh。他称这是小米数字旗舰升级幅度最大的一次。
涨价的账和升级的账能不能对上,9 月 23 日晚上就有答案。
硬成本压下来的时候,厂商也在软件层找空间。鸿蒙 HarmonyOS 7 推出了超空间存储技术,思路是把不常用的数据压缩存放,用算法换容量。华为的何刚提到,部分压缩需要在息屏充电时慢慢完成。这类方案降不了颗粒的采购价,但能缓解整机厂的容量焦虑,是成本压力下的另一种应对。
供给那头确实在变
唱反调的人不止一个,底气来自供给端。
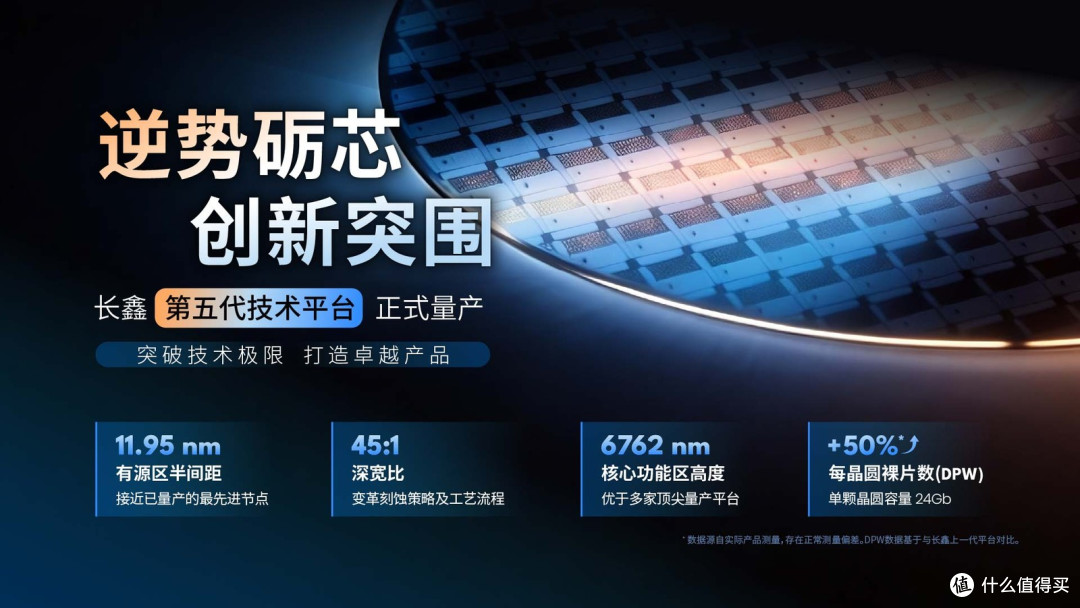
9 月 20 日,长鑫科技在世界制造业大会上宣布第五代 DRAM 技术平台量产。新平台用四重曝光把内存阵列的有源区半间距缩到 11.95 纳米,接近全球最顶尖的量产节点,每片晶圆产出的裸片数量比上一代提升至少 50%。
同步展出的两款 LPDDR5X 产品,单颗容量 24Gb,比上一代同类提升 50%,已经进入规模量产。更早一点,长鑫自主研发的 LPDDR6 已经量产商用,首发搭载在小米 18 Fold 上,16GB 容量,最高传输速率 12800Mbps,这是 LPDDR6 第一次在旗舰手机上落地。
财务数据同样说明问题。长鑫上半年营业收入 1503.1 亿元,同比增长约 8.7 倍,归母净利润 776.05 亿元,主营业务毛利率达到 84.84%。
这就是陈俊圣说「不缺货」的依据。产能确实在出来,价格却迟迟不降。
PC 厂商这一侧的措辞更直接。业内的说法是,中国产能爆发之后,短缺已消失。这句话和终端正在涨价的事实摆在同一天,构成了方向相反的两个判断,也让这轮行情多了一层对冲的意味。
两个判断,一个选择
把上面这些线放到一起,会看到两组互相打架的信号。
一边是终端在涨。显示器涨 7% 到 15%,手机涨 2000 元,PC 整机预计再涨 5% 到 20%,宏碁给出的反转时间是 2027 年下半年。
另一边是供给在松。长鑫每片晶圆产出提升 50%,除少数规格外 CPU 已经不缺,陈俊圣甚至说原厂是在公开喊话,因为反垄断法让他们不能私下串谋定价。
这两种说法可以同时成立。原厂把产能转向 HBM 之后,消费级产品确实紧张了一阵,价格也确实涨了。但中国厂商的产能爬上来之后,稀缺性在消退,只是价格有粘性,不会立刻跟跌。涨价容易,降价难,这是这个行业的常态。
有意思的是,唱反调的一方,恰恰是涨价链条上被夹住的一环。PC 厂商花更多的钱买内存,自己却不敢完全转嫁给消费者,毛利率被两头挤。他们喊话的对象,是上游那三家。
对准备装机或者换手机的人来说,要判断的只有一件事,现在是低点还是高点。
按目前的信号看,价格高位大概率会延续到今年底,明显回落要等到 2027 年。如果你手上设备还能用,等下去大概率不会吃大亏。如果是刚需,那就尽量避开刚到货的新批次,盯大促去捡还按旧价卖的老库存。这是陈俊圣自己给出的建议,一个卖电脑的人劝你别急着买新款,这话的分量比任何分析都重。
最后一个问题留给你。如果上游原厂说还要缺十年,下游厂商说早就不缺了,两边都拿得出数据,你更愿意信谁?
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










