2026年2月,一块8TB企业级机械硬盘的拿货价是1350元,比1月初贵了近200元;监控级6TB更急,一周涨了12%。知乎
上一次见到这种涨幅,还是2011年泰国洪水。那回是工厂被淹,货真没了。这回产线没停,盘也还在造。
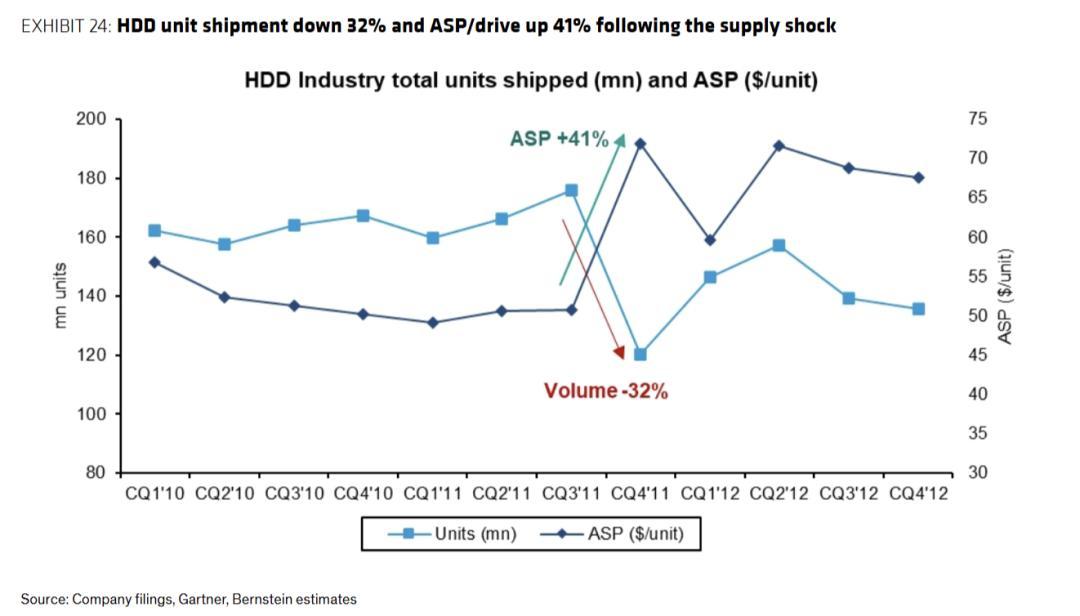
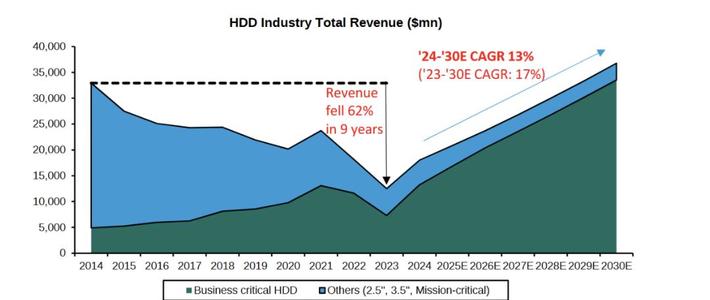
机械硬盘本该是被SSD淘汰的东西。笔记本、台式机、企业级盘,过去十年一块块让了出去。2025年全球HDD收入约223亿美元,其中近线盘占了86%。
AI把它们又捞了回来。
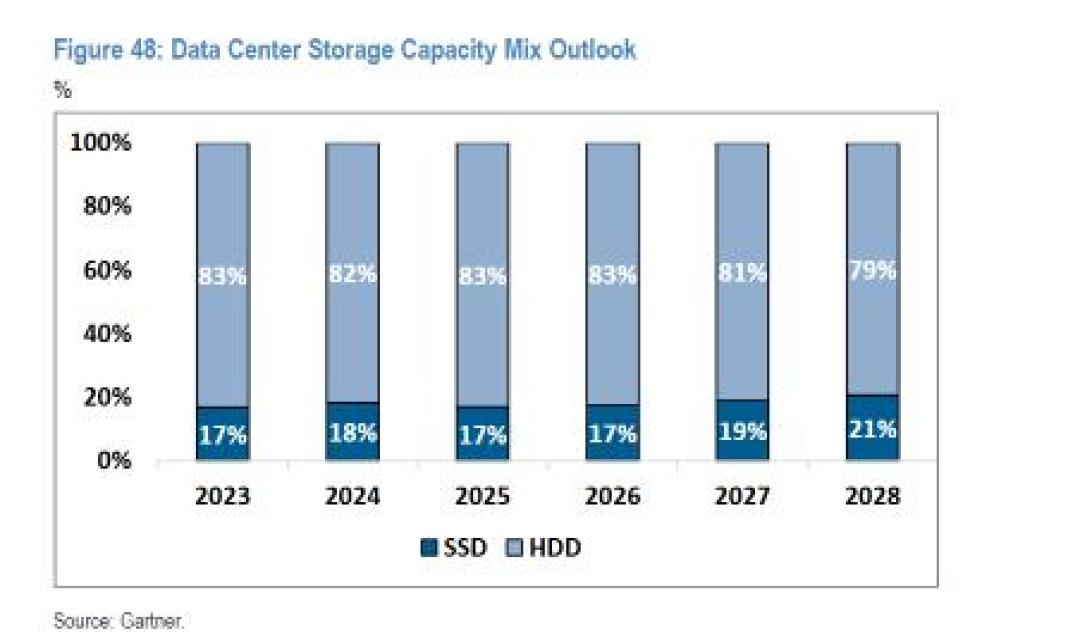
云上大约80%的数据存在机械硬盘里。训练和推理产出的海量数据,最后总得找个便宜的地方堆着。SSD快,但贵。海豚投研
近线盘——数据中心里装温冷数据的那种大容量3.5英寸盘——成了AI的终点站。
2026年二季度,全行业HDD收入同比涨47%,出货容量涨29%,每GB均价涨14%。连续跌了多年的价格曲线,第一次拐头向上。海豚投研
西部数据是这门生意里最纯粹的一家。2025年2月,它把闪迪拆了出去,自己只做机械硬盘。
最新一季,西数收入43.81亿美元,同比涨55.5%,毛利率58.1%,每股收益4.64美元。下季度指引更猛:收入51亿美元,毛利率60%到61%。华尔街见闻
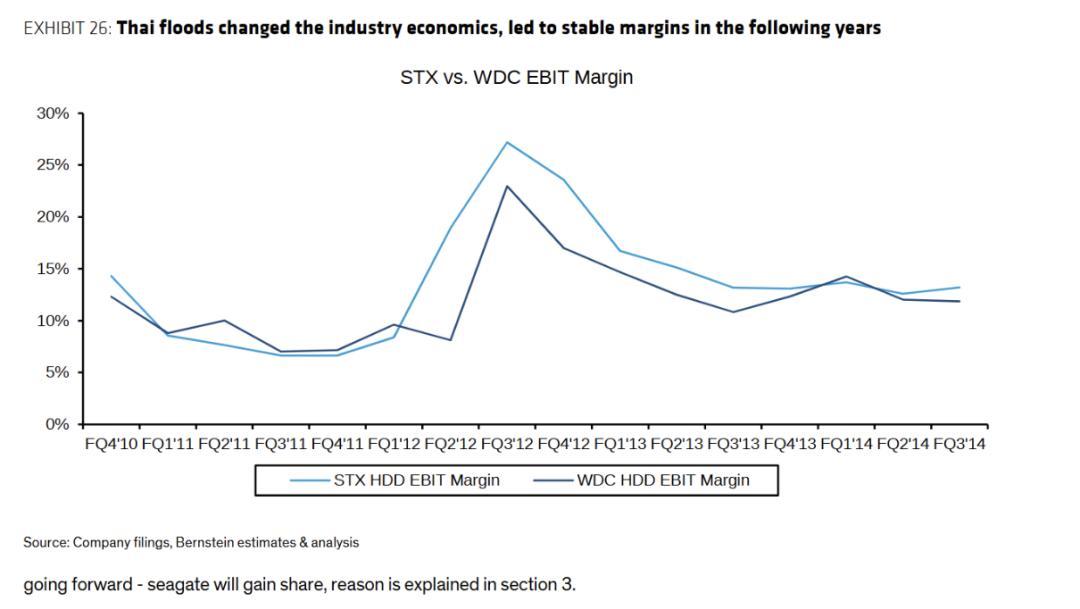
这不是西数一家的事。希捷的利润率也在同步抬升。
钱是怎么赚的?同样的盘,卖得更贵。这一季每TB混合均价同比涨28%,每TB成本反而降了5%。华尔街见闻
可另一份数据看着有点矛盾。
伯恩斯坦10月的报告说,近线硬盘每EB的价格同比只涨了13.6%。同期NAND和DRAM涨了约400%。照这个口径,硬盘简直是存储涨价潮里的良心。微博
那28%是谁付的?
答案在客户结构里。行业七到八成的产能,早就用长期协议锁给了云厂商。
大客户的长协价约15美元/TB,2027到2028年的谈判目标喊到25到30美元。没签长协的现货价,已经到30到50美元。海豚投研
零售市场,吃的就是剩下那部分。价格也最贵。
那为什么不多造点?
因为多造一块盘,就得多一套电机、磁头、外壳,每TB成本降不下来。把单盘容量做大,零件不变,成本才摊得薄。
西数这一季资本开支同比涨了两倍多,钱主要花在磁头、盘片和产线自动化上,不是去开一座靠台数堆产量的新厂。钱花出去了,自由现金流利润率反而收窄了约三个百分点,财报后股价照样承压。华尔街见闻
更何况,不扩产也能赚钱。西数和希捷的资本开支常年只占收入的4%到6%。行业里“重利润、轻份额”的默契,从2011年洪水之后一直延续到现在。海豚投研
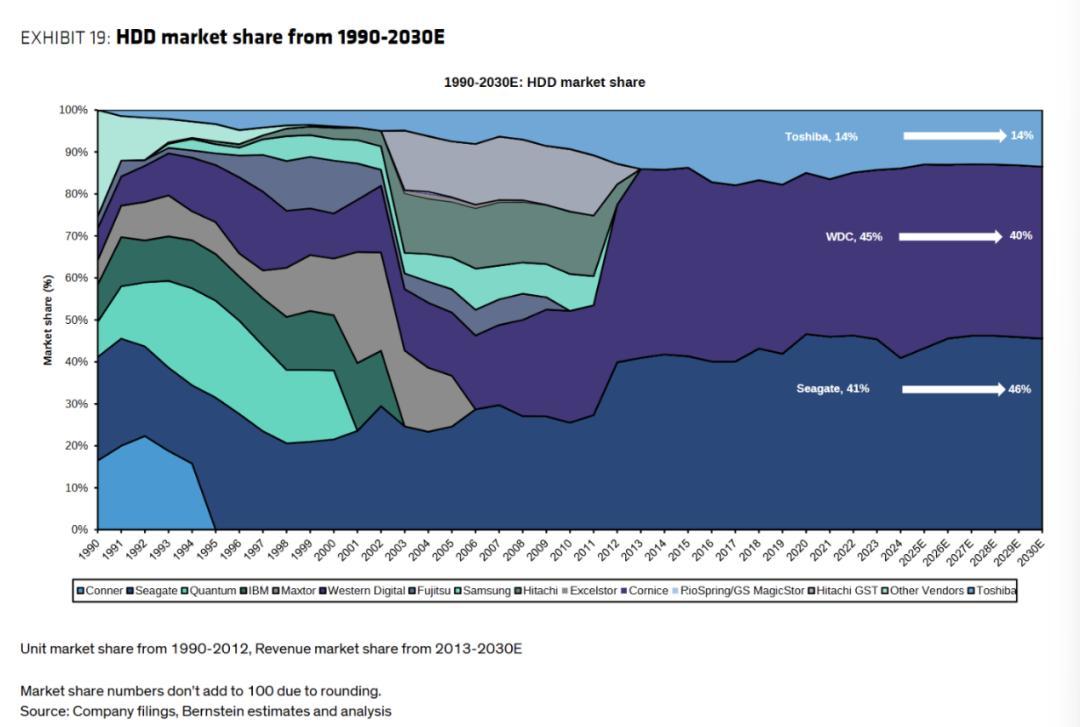
东芝是个例外。10月2日,它宣布掏600亿日元扩建菲律宾工厂,要在2027财年内把数据中心HDD产能翻倍,中期份额冲到30%。当天希捷跌超15%,西数跌近14%。海豚投研橡树财经
但扩产也追不上缺口。按容量算,2026年近线硬盘需求增长40%到50%,供给只涨30%到35%,缺口约300EB。2027到2028年,缺口可能扩大到400EB。东芝那笔投资,两年新增不到150EB。海豚投研
真正的瓶颈在零部件。磁头全球只有希捷、西数、TDK能做;盘片的关键溅射设备大多来自已被希捷收购的Intevac;HAMR要用的玻璃基板基本靠HOYA。这些厂扩产,最晚要到2028年才见量。海豚投研
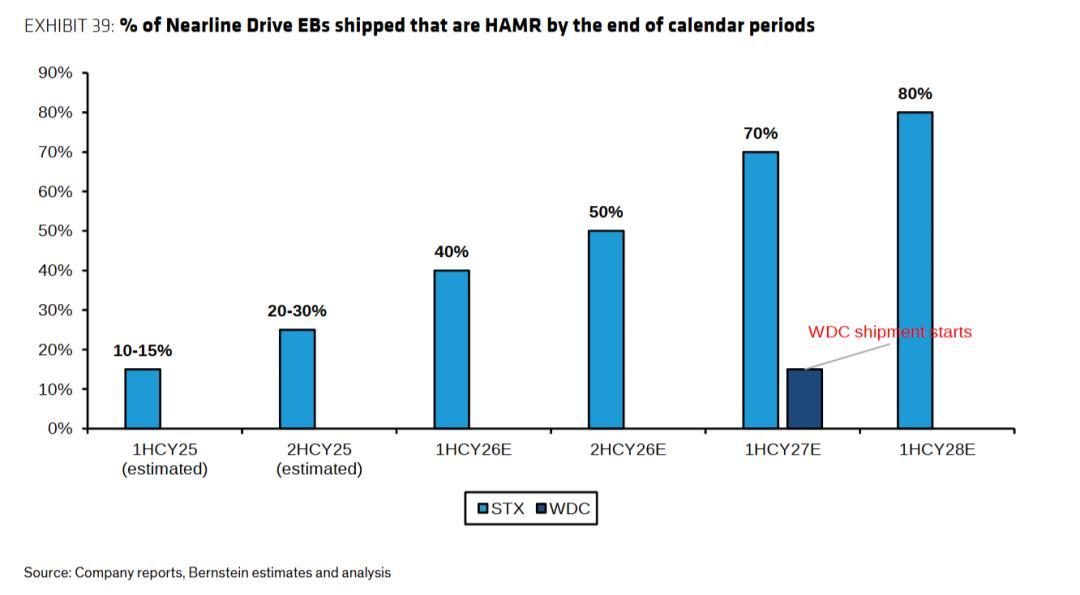
西数的HAMR要到2027年上半年才开始出货,真正爬到每季度100万块,得等到2028年前后。在那之前,它只能往盘腔里多塞盘片:12碟做40TB,14碟做50TB以上。华尔街见闻
于是,机构对同一家公司给出了两个方向。高盛10月22日把西数目标价从615美元下调到540美元,评级中性,担心同业扩产压估值。伯恩斯坦维持跑赢大市,目标价770美元,理由是HDD的涨价周期才刚开始。华尔街见闻微博
对普通买家来说,这些争论最后只落成两个判断。
第一,别等明年春天价格掉回2024年。缺口要到2028年前后才可能真正缓解,中间最多是涨幅放缓。
第二,也别囤。硬盘不是内存条,囤着不会升值,还会过保、落灰。按未来半年到一年真正要用的容量买,比较划算。组NAS的话,容量一次规划够,比后面一块块补更省心。
你购物车里那块硬盘的价格,其实不是双11的折扣决定的。它由几年前云厂商签下的长约、由磁头和盘片的产能、由西数愿不愿意多开一条产线决定。
和你抢货的,从来不是另一个等降价的买家,是数据中心。