9月29日晚上6点,财政部、央行、金融监管总局三部门联合印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号):10月1日起,中央财政对符合条件的居民购房贷款贴息。这是中央财政第一次给个人房贷贴钱。
而在小红书上,有人贴出的时间线让人倒吸一口凉气:贷款9月27日下午3点放款,政策9月29日晚上发布——早了整整两天,5万块额度一分没沾上。这条"晚几天再签就好了"的帖子,底下聚了134个同样在等放款的人。小红书
农行也在9月30日跟工行、中行、建行、交行、邮储一起发布了落实公告,10月1日农行官方微博再次刊出《中国农业银行关于落实居民购房贷款贴息政策的公告》。半个月过去,正在办农行按揭、或者准备这个秋冬走农行流程的人,最该搞清楚的不是"能省多少",而是——这道政策到底卡在哪个日期上。中国农业银行官方微博
一、先把这本账算明白:四个门槛、一个上限、一张月供阶梯
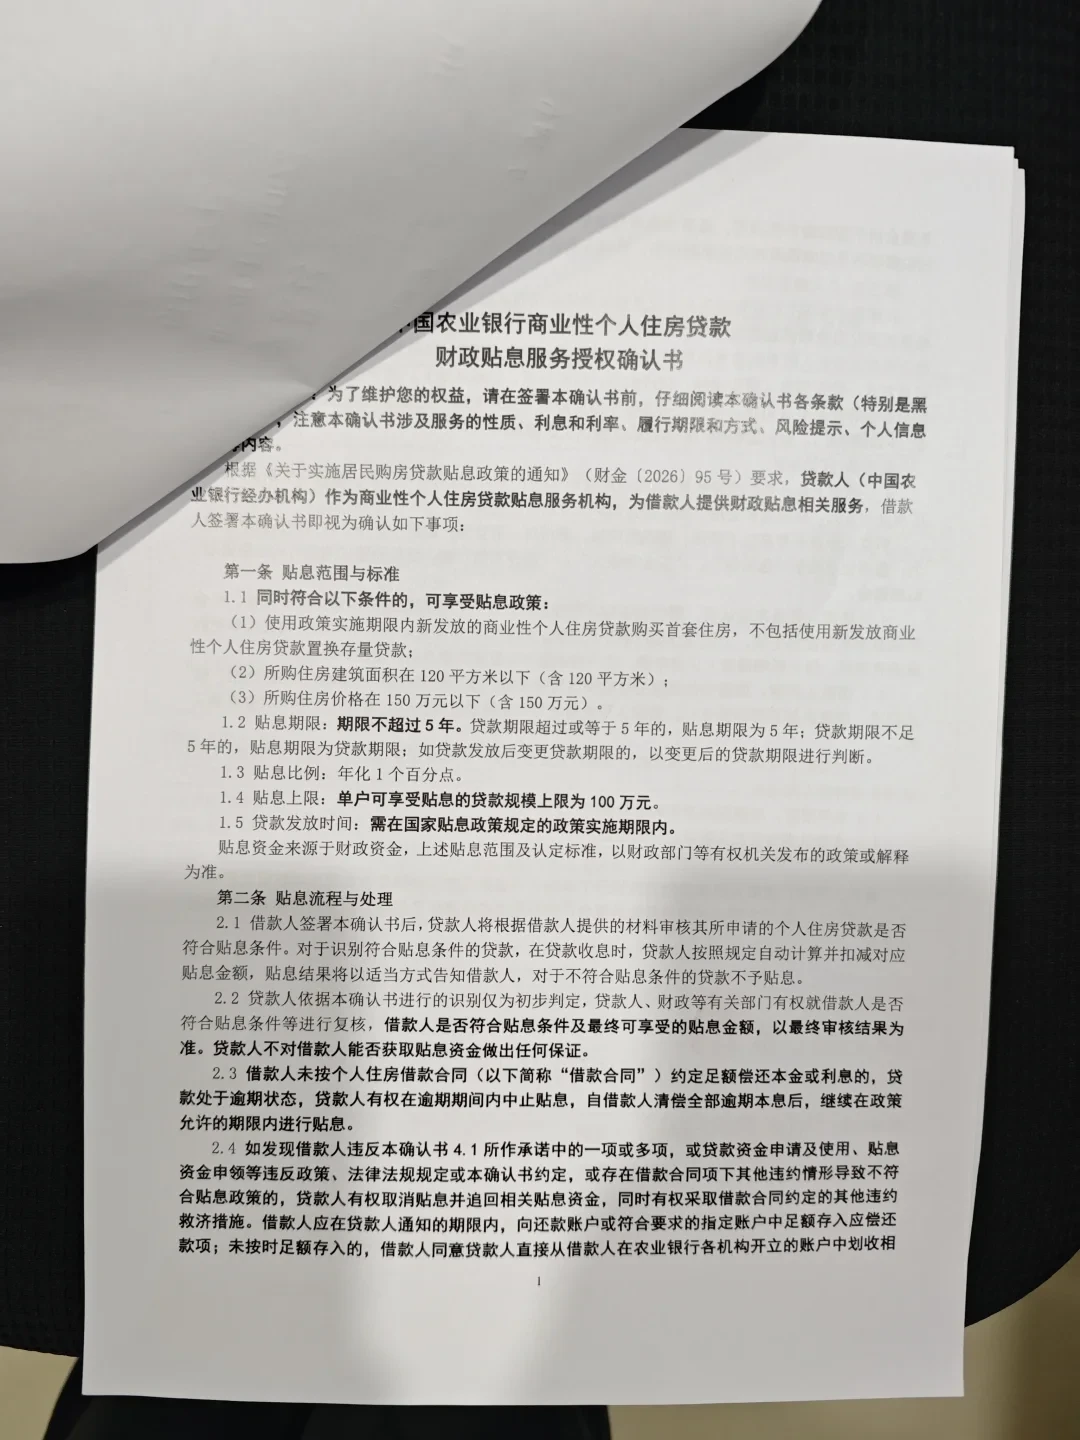
把财金〔2026〕95号和六大行公告里的硬条件摊开,要同时过四道门。知乎
首套住房——二套及以上不在范围内;
建筑面积不超过120㎡;
住房总价不超过150万元;
10月1日后"新发放"的商业性个人住房贷款——新房、二手房都算。
贴息力度是:年化1个百分点,可贴息本金单户上限100万(哪怕你贷了120万,最多只贴100万的基数),最长贴5年。微博
折算到月供上,社区科普里流传的阶梯很直观:
贷款本金 | 每月贴息(约) | 每年贴息(约) |
|---|---|---|
50万 | 417元 | 5000元 |
80万 | 667元 | 8000元 |
100万 | 833元 | 10000元 |
理论顶格是贷满100万、贴满5年,累计约5万——"百万房贷最高省近5万"的说法就是这么来的。 但要注意,随着本金越还越少,实际到手会略低于5万,这是媒体拆解里已经点明的口径。 多数城市首套商贷利率在3.5%上下,贴掉1个百分点后,前5年实际利率约2.5%。知乎知乎知乎
二、这四类人,跟这次贴息无缘——别被"人人减月供"的营销话术带偏
政策落地时,网上刷出一批"还贷的人月供自动变少"的解读,这是错的。按文件口径和社区案例,以下几类明确不在内:
存量房贷:已经在还的老贷款一分拿不到。有农行客户晒出自己的账:2023年放款时4.0%,去年才降到3.2%,“国庆贴息跟我无缘”。小红书
公积金贷款:这次只贴商业性个人住房贷款。 组合贷里,商业贷款部分可以贴,公积金部分不在范围——想靠"贴息商贷"替代公积金贷款之前,先把两边的利率差算完,贴息只有5年,公积金的低利率是长期的。知乎
借新还旧/置换贷:用新贷款去置换老贷款的,同样不行。知乎
总价或面积超线的房子:150万这条线,直接把北京等一二线城市的大量标的排除在外。北京就有房产内容账号专门提醒购房者"这笔钱大概率跟你家的房子没关系"。 财联社的说法是,政策更多惠及低线城市和刚需人群。 换句话说,这是给县城、三四线120平小首套准备的红包,不是给一线改善盘的。小红书微博
三、决定成败的是放款日:半个月内已经出现的三种现场
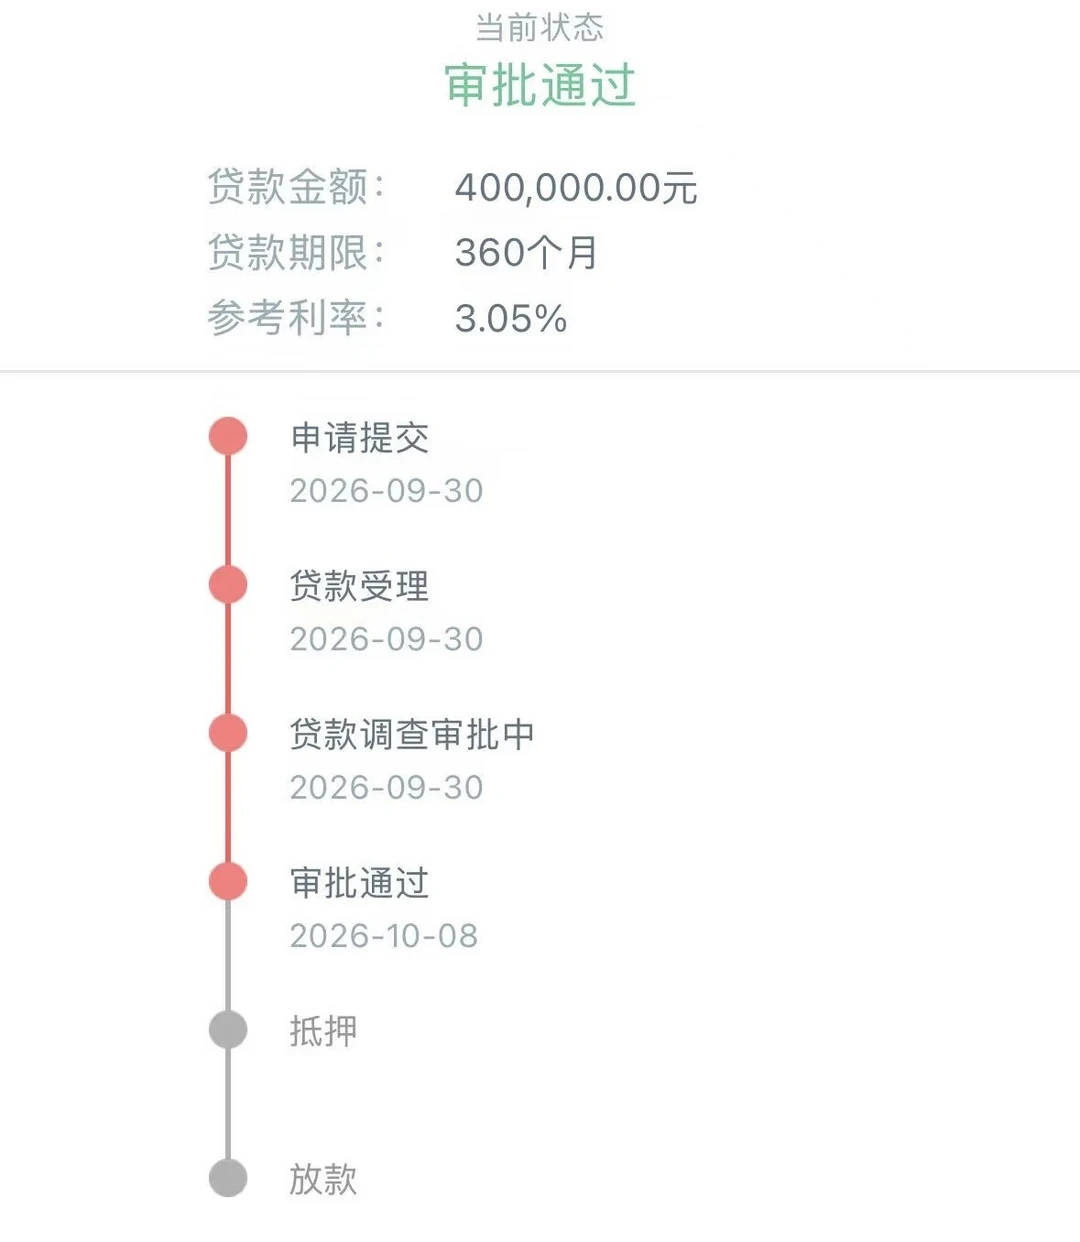
案例A(踩线成功):9月24日签的合同,10月12日才办理抵押放款,“顺利赶上了这1%的优惠”。 政策文件写的是"10月1日后新发放"——卡的是放款日,不是签约日,这是半个月里最值钱的一条实操认知。小红书
案例B(擦肩而过):同样的合同节奏,晚两天放款的隔壁帖子"上车"成功,早两天的错过全部额度。评论区里大量"还没放款"的人当场开始找银行经理想办法。
案例C(操作范本):有人9月29日下午5点刚过完户、当晚6点政策发布,幸亏此前联系过客户经理了解贴息动向,把放款节点放缓到了节后——被动等排期,不如主动问一句。小红书
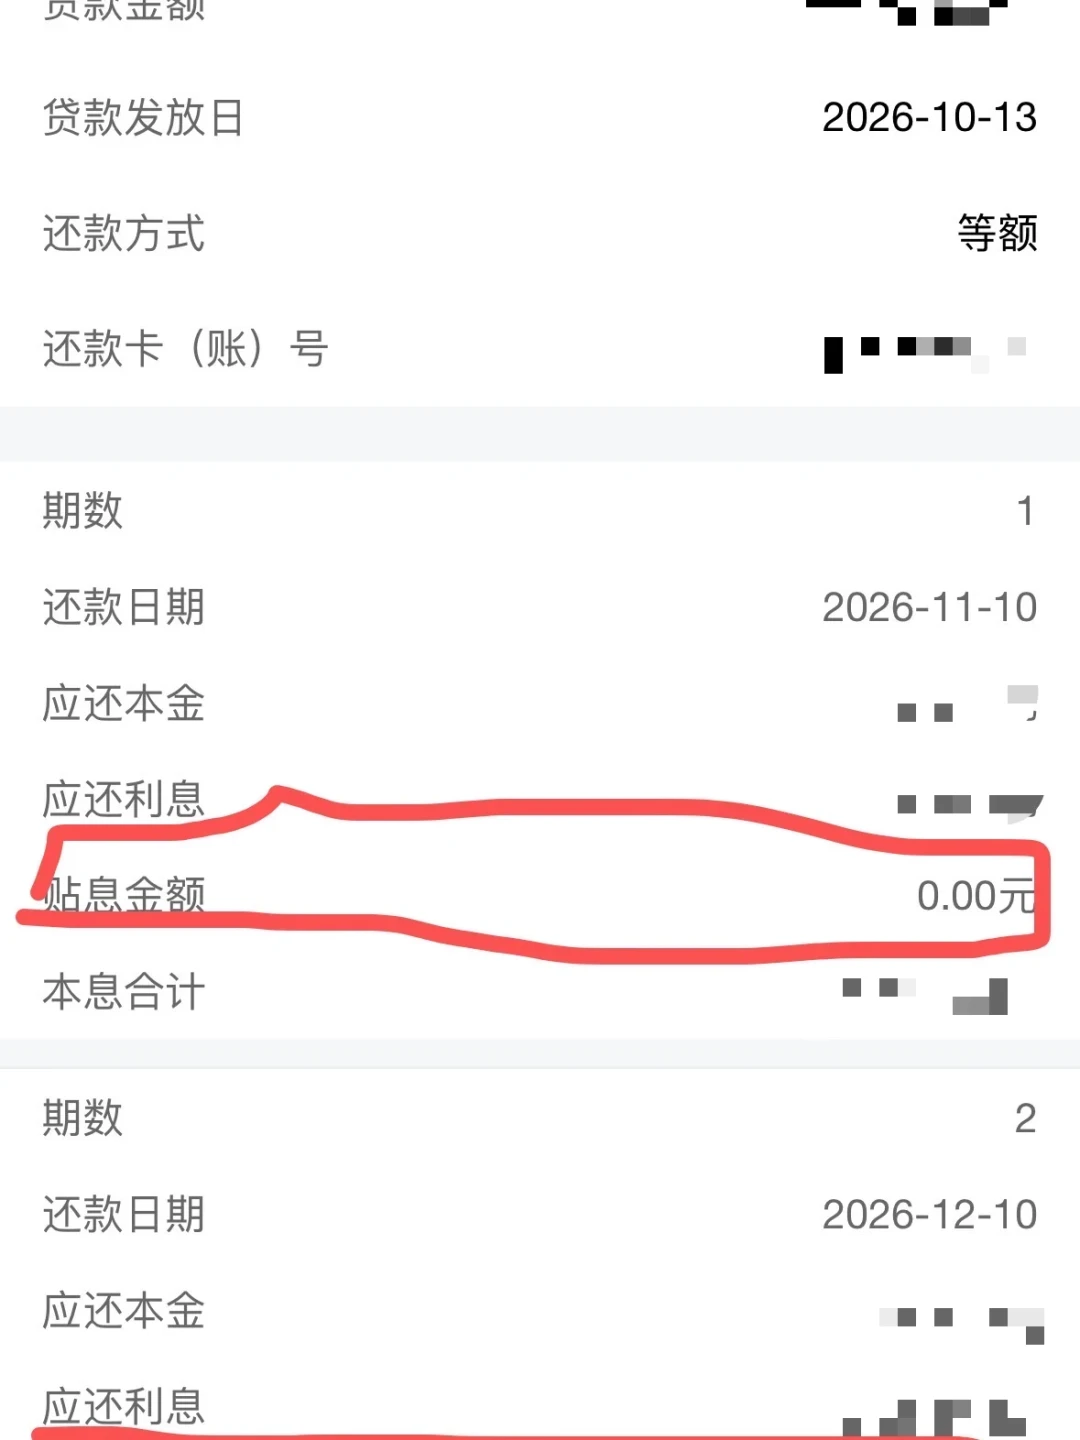
还有一种最闹心的:贴息显示0。 一位10月13日发帖的购房者:9月27日办理、国庆后放款,银行说信息已录入、当天也放款了,页面上贴息却显示0,评论区99条,全是一样处境的人在互相打探。 落地半周时,跟进的银行已超过20家、多地首笔业务密集投放,但各家银行的入账和展示节奏明显有先后——这个"0"究竟是还没到首期扣减账期,还是认定环节掉了,目前没有公开的官方口径,只能按下面的清单去核。小红书
四、放款前,农行按揭户先对完这6件事
确认你的放款日在10月1日之后。已签约未放款的,直接问经办网点/客户经理放款排期;还没签约进件的,这笔贴息值得你把它算进选贷节奏里。
确认首套认定按购房地口径走。有从业者拆到的地方执行口径是"认房不认贷":看家庭(你+配偶+未成年子女)在购房地名下有无住宅,外市房产、贷款记录不计入,公寓商铺不算——但各城市执行有差异,最终以经办农行认定的结果为准,别拿别人的截图套自己。知乎
放款后盯两样东西:贴息自动抵扣的短信通知,以及首期还款账单里的抵扣金额。农行公告的口径是"免申即享",不需要你交材料申请,但要确认自己真的进了名单。微博
页面显示贴息为0的,问95599或经办网点时就问两句:“我的贷款有没有被认定进贴息名单?”“首期抵扣从哪个还款月开始?”——把认定状态和账期分开问,比笼统问"怎么没贴"更容易得到有用回答。
别把贴息当降息。月供只在前5年减负,第6年回到合同利率;财政贴的是你的月供,不是房价。 因为1个点贴息去重新判断"能不能买",等于把5年红包当成永久降成本。知乎
警惕"包贴息资格"收费。六大行公告均提示贴息全程零费用,谨防假借贴息办理的业务。 任何声称能"运作贴息资质""补材料进名单"的中介收费,直接拉黑——真有问题只有经办行和95599能查。
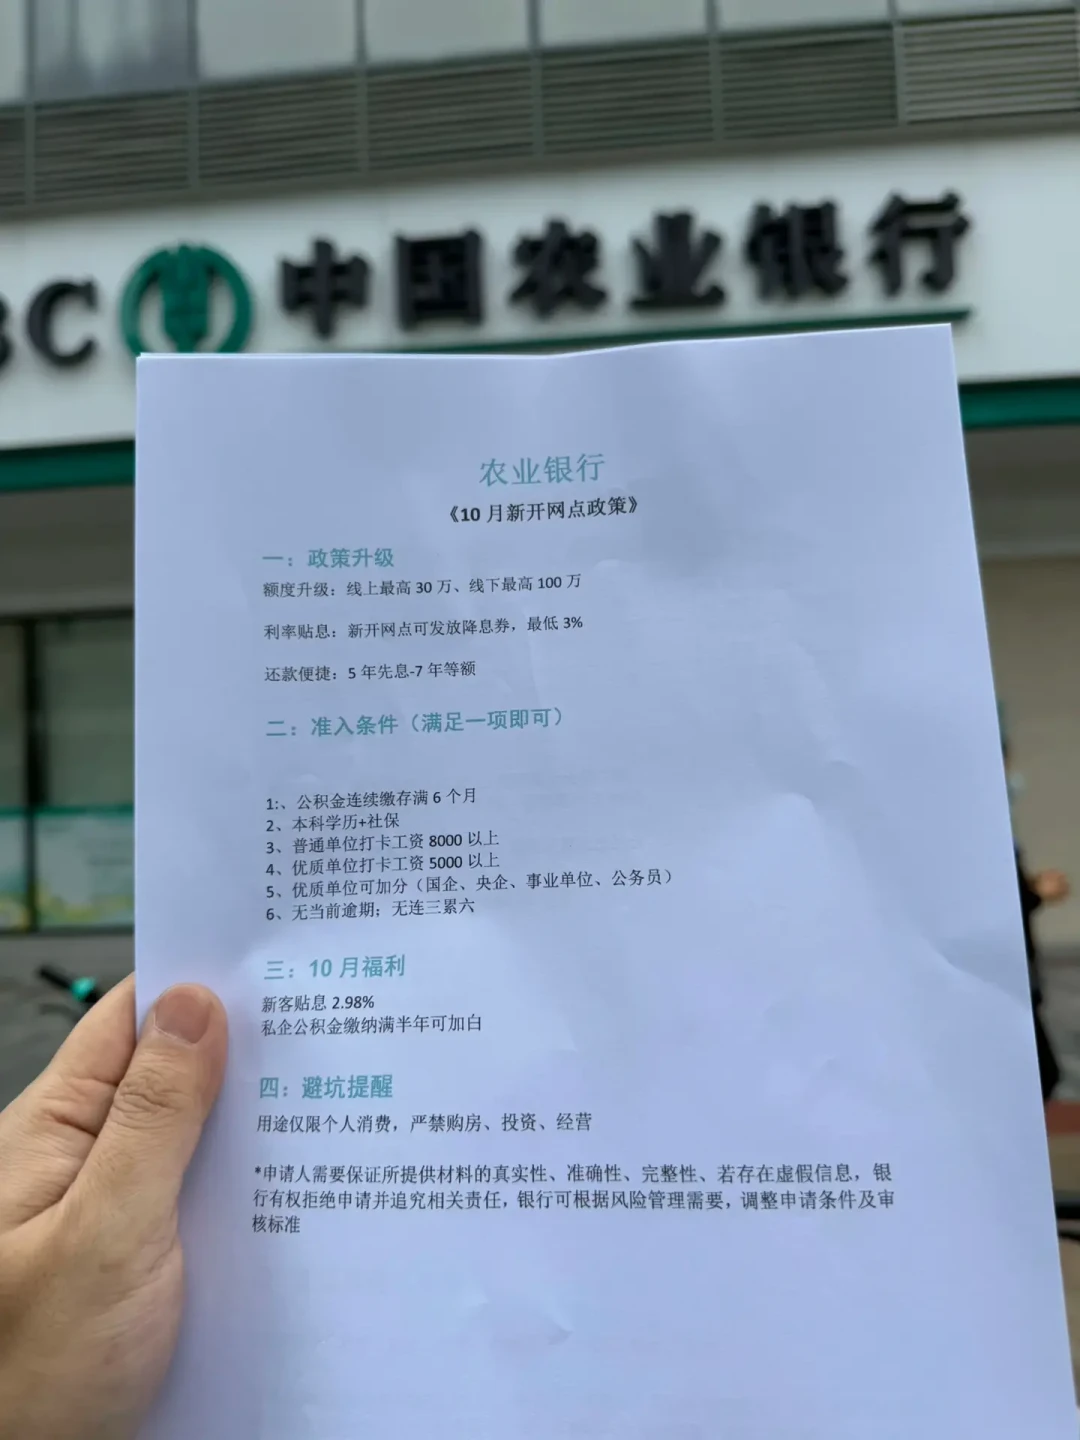
顺带一提:如果你手里有农行卡,财政贴息不止房贷这一项——今年8月起六大行把个人消费贷(含农行网捷贷、信用卡分期)的单一机构年度贴息上限从3000元提到了5000元。 同一个"财政贴利息"的框架正在从消费往住房扩,这类规则以后只会越来越多,值得设个长期观察。微博
五、还没落定的三件事,值得继续跟
"贴息为0"的账期解释:农行掌银账单的展示口径、首期抵扣时点,还没有公开的官方说明,等银行侧出FAQ再对表。
各地首套认定的细则差异:"认房不认贷"目前只有从业者拆解案例,未见权威统一口径,热门城市改善盘买家的边界仍在博弈。
5年窗口到期后的接续:政策明确最长贴5年,到期后是否续、存量会不会被纳入,是决定这批10月后新购房者长期成本的最大变量。
这轮"929新政"真正的门槛,从来不是"懂不懂政策",而是你的放款日排在哪一天、你的城市把你的房子认成什么样。正在农行流程里的人,先去把那两句问了。
(本文政策口径以财政部《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号)及中国农业银行2026年9月30日公告为准;个案来自公开社区晒单,具体认定以经办行答复为准。本文不构成信贷或购房建议。)