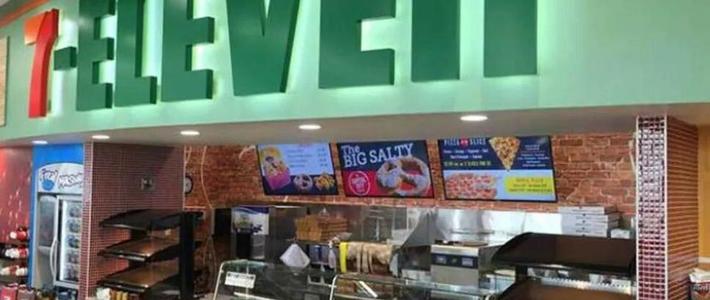
10月6日,日本7&I控股公司发布声明证实,旗下7-11在印度的所有门店均已关闭:印度最大零售商信实零售已于9月30日,关闭了在孟买和浦那经营的全部31家7-11便利店。 7&I控股公司没有说明此次关店的具体原因,日本媒体给出的说法是,这一全球门店数量最多的便利店品牌难以抵挡印度本土零售商的激烈竞争,才退出了印度市场。蓝鲸新闻环球时报
财报比声明更直白。印度《经济时报》援引项目子公司财报,2025-2026财年(截至2026年3月),运营7-11印度门店的主体实现营收9.2亿卢比(约0.66亿元人民币),净亏损逼近9亿卢比,相当于每家门店一年要承担约2900万卢比的亏损。 换算下来,每创造100卢比营业收入,几乎就要承受98卢比的净损失。凤凰网财经零售商业财经
掏学费的不是日本品牌,而是印度最强财阀
这并不是一家日本公司独自经营失败的故事。2019年,7-Eleven与Future Retail旗下公司签订特许经营协议,原计划当年开出印度首店,但首店始终没能落地,合作最终结束。 接棒的是信实零售:2021年10月,这家印度最大零售商把7-Eleven引进印度,在孟买开出第一家门店,发展最好的时候在印度共开店约60家,关店时只剩31家,始终没能走进德里首都圈。天眼查36氪蓝鲸新闻
换句话说,7-11在印度的角色从一开始就是轻资产输出:仅输出商标与整套运营管理体系,不持有印度本地门店资产,开店、投资、供应链、人员管理全部交由本土企业信实零售来完成,总特许模式也让它绕开了外资做多品牌零售的监管门槛。 这五年里,7&I付出的主要是品牌授权与机会成本,真正为这套体系埋单、连续承受接近营收规模亏损的,是印度第一大财阀的信实。凤凰网财经
它没等到的,是转起来的"密度—鲜食"飞轮
便利店这门生意,真正赚钱的从来不是货架上的标品。对照它的全球版图:在泰国,7-Eleven拥有接近1.6万家门店;在台湾,也有超过7600家门店。 而这套模式的盈利引擎,是密集门店网络摊薄冷链配送、高频高毛利的鲜食支撑起核心商圈的租金:日本本土7-11全店平均日销约67万日元,折合人民币约3.2万元,其中鲜食及快餐类商品贡献了约一半的销售额,该品类毛利率约36%-40%。 即便是7-Eleven最成熟的市场之一,中国台湾7-ELEVEn1979年进入当地市场,直到1986年门店开到100家,才实现扭亏为盈。36氪凤凰网财经零售商业财经
印度7-11的飞轮卡在起点。9.2亿卢比年营收平摊到31家门店,单店日均销售仅约8.1万卢比,折合人民币不到6000元,不足日本成熟门店的五分之一。 《环球时报》驻印度记者的实地观察更具体:孟买门店里,包装商品价格通常比本地店铺高出约5%至10%,热鲜食等核心产品的价格普遍高出一倍。 门店密度上不去,鲜食供应链转不起来;顾客专程到店、每天高频光顾的理由,也就始终没建立起来。凤凰网财经环球时报
它的对手没有连锁招牌:1300万家小店和手机下单
7-11面对的并非另一家便利店。第一重挤压来自Kirana——印度遍布社区的夫妻杂货店,据FICCI联合德勤2024年零售报告估算,全印度Kirana店数量超过1300万家。 零售研究机构Redseer的调研显示,2025年,kirana依然牢牢占据着印度杂货零售市场大约91%的份额;即便到了2030年,这一比例预计仍将维持在85%的高位。 这些小店的客单价维持在100到200卢比,但店主就住在社区里,租金低、全家自营,熟客赊账、送货上门,小额高频的生意照样能赚钱。凤凰网财经36氪零售商业财经
第二重挤压来自手机。Blinkit、Zepto等平台可以在5至12分钟内将零食、饮料和日用品送到消费者家中,让"出门就近购买"变成"足不出户、手机下单"。 贝恩与Flipkart联合发布的报告显示,2024年,印度超过三分之二的线上食品杂货订单来自即时零售。 便利店最核心的卖点——临时需要、快速买到,被社区小店和即时零售两头夹击。环球时报天眼查
还有一层更底子的约束:印度整体城市化率大约35%,城市内部就业结构特殊,非正式就业占比很高,7-11擅长的地铁口、写字楼通勤客流,实际只集中在孟买等少数城市的局部片区;24小时营业在夜间商业氛围淡薄的城市里,换来的是人力和能耗成本,而不是营业额。凤凰网财经
退出不等于市场出局,接棒者已经入场
就在7-11收拾行囊的当口,罗森宣布进军印度:计划于2027年先在孟买落地5家直营试验店,到2030年把网点扩张到大约100家。 印度零售的盘子也在扩大:德勤与印度零售商协会2025年2月报告测算,印度有组织零售市场规模到2030年有望达到2300亿美元,未来将保持10%的年复合增速。 《日经亚洲》10月报道同时提醒,罗森想通过特许经营和品牌授权把门店开到2050年的1万家,而它面对的,正是同样的即时零售与社区小店夹击。36氪凤凰网财经日经亚洲
7&I控股在声明中留了口子:仍计划探索长期内进军印度市场的其他可能性。 所以更准确的结论不是"印度不需要便利店",而是东亚打法在印度连起步条件都还没凑齐:城市化、通勤人流、鲜食习惯、门店密度,缺一不可。接下来值得盯住的两个信号,一是罗森2027年的5家直营店能否活下来,二是Kirana的份额会不会真的加速下滑——在答案揭晓之前,任何拿"14亿人口"直接折算便利店生意的账本,都得先打个对折再看。蓝鲸新闻