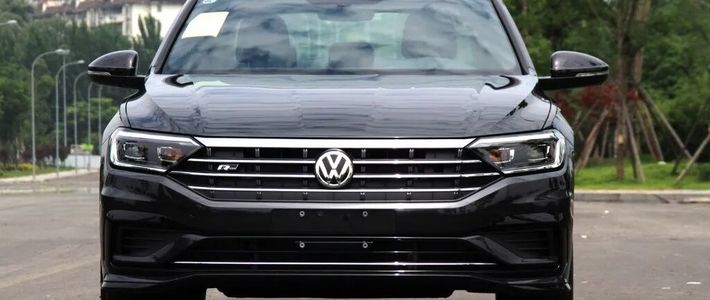
2026年前三季度,大众汽车集团在全球交付约601.1万辆、同比下降9%,在中国市场却只交付了约137.9万辆,同比大跌30.2%。 这个困境的答案不在某一款车、也不在某一年:大众并非没看见电动化,而是它四十年赢下来靠的那套模式——全球平台、两家合资、燃油时代的车标溢价——在电动化、智能化、本土快迭代的新规则下被逐条重定价,而旧利润机器又让它一次次推迟为转型买单。博客COVER
困境的量级:一个季度少卖25万辆,份额十年腰斩
最重的冲击集中在第三季度:集团在华交付40.58万辆,比去年同期少了近四成,一个季度蒸发25万多辆。 而咨询机构艾睿铂的统计里,大众在华市场份额已从2015年的14.7%降到2025年的9.7%,正是热榜词条里的那句"跌至一成"。车宇世界BT财经
利润侧同步坍塌。9月18日,大众集团公告预计2026年销售收入约3150亿欧元、营业销售回报率最高只有1%,远低于此前4%至5.5%的指引;全年特殊项目约100亿欧元,其中约60亿欧元来自保时捷业务商誉减值。 公告点名了中国市场:消费者需求加速转向纯电,奥迪和大众乘用车品牌受到的冲击尤其明显。华尔街见闻
与利润下修相伴的是89年历史上最大规模的重组。7月初,彭博社披露CEO奥博穆拟把原定5万人的裁员规模增加一倍、并可能关闭德国4家工厂;7月9日的监事会会议上,19名成员中有12人否决了他的方案,几天后他公开退让,称"相比关闭工厂,我们有更明智的解决方案"。 最终成型的计划是:未来10年削减半数车型,叠加此前已裁岗位,集团裁员总规模约10万人。帮宁工作室华尔街见闻
第一层原因:蛋糕结构变了,合资的燃油基盘比大盘缩得更快
大众汽车集团(中国)把销量下滑部分归于大环境:补贴及税收政策调整、价格竞争加剧,前三季度中国新车销量整体下滑超20%。 但乘联分会数据显示,新能源乘用车零售渗透率已升到67%,自主品牌渗透率84.5%,主流合资品牌只有15.9%,合资在新能源零售盘子里的份额仅4.8%——大盘在缩,大众丢掉的份额远超市场本身的下跌幅度,这部分才是它自己的答案。车宇世界博客COVER
两大合资支柱的处境印证了这一点:一汽-大众8月批售量同比下滑48%,单月市场份额被压缩到2.9%,连续第五个月坐在厂商批售十强的末位。 上汽大众1—9月累计销量约49.26万辆,同比下降34.52%。出行一客博客COVER
第二层原因:二十年的观望——不是没预见变革,是把转型的成本一拖再拖
中国市场电动化转向的政策导向出现后,大众欧洲管理层长期持怀疑态度,宁愿等到中国消费者对电动汽车表现出明显的偏好,而不是抢在政策前面采取行动。 等到2020年前后市场启动,大众最初选择的路线又是把现成汽油车改造成电动车,而不是从头设计原生平台;特斯拉同期在华快速放量,行业向电动化的切换比任何传统报表的预测都快,大众被打了个措手不及。帮宁工作室
开发节奏的错位同样致命。艾睿铂亚太汽车业务负责人把这层差距说得很直接:与西方车企漫长的开发周期不同,中国车企更倾向于先把产品推上市,再用软件升级持续完善。 大众集团中国区董事长兼CEO贝瑞德自己披露,2026年以来中国市场已有超过500款新车上市——燃油车时代合理的换代节奏,在这个供给密度下已经慢了一代。 行业整体的钱也越来越难赚:当前全行业新车毛利率平均为-21.4%,卖车环节普遍陷入亏损,主流品牌库存深度突破2个月,经销商对主机厂的满意度降至56.3%的近年低点。BT财经车宇世界36氪
第三层原因:成本与溢价,两根杠杆同时失灵
比产品慢半拍更棘手的是成本。中国车企靠垂直整合建立了结构性成本优势,德国制造商外购七成以上零部件,两种做法之间的差距折算下来约25%—35%。 成本压不下去,车标又不再值钱:9月20日一汽-大众上市的全新纯电SUV,把车长超4.8米的中型SUV起售价直接压到12.99万元,配192线激光雷达的高阶智驾版本被拉进15万元区间——放在燃油车时代,这是大众品牌无法想象的价格。帮宁工作室出行一客
不只是大众一家的仗
合资阵营的新能源车普遍困在"上市冲高、随后快速下滑"的曲线里:东风日产N7在2025年8月冲到10148辆后一路回落,2026年8月已不足千辆;别克至境L7自2025年9月上市以来仅有一个月销量超过3000辆。 到2026年上半年,合资及外资品牌在中国乘用车市场的合计份额已跌至28.2%,自主品牌升至71.8%——大众是这轮攻守易位里体量最大的输家,但不是唯一的输家。出行一客车宇世界
药方已开:把开发权交给中国,效果要等销量验证
过去三年,大众以大众汽车(中国)科技有限公司(VCTC)为核心重建本土产品开发能力,围绕整车平台、电子电气架构和智能驾驶搭建本土技术矩阵。 与小鹏联合开发的ID. UNYX 09、基于本土研发CEA电子电气架构的ID. AURA T6陆续落地,"先做全球车、再为中国适配"的旧流程正在被改写。车宇世界博客COVER
产品节奏也在加快:2026年大众在华各品牌及合资企业计划推出超过20款新能源车型,第四季度基于CMP平台和CEA架构打造的上汽大众ID. ERA 5X将正式上市,部分车型的开发周期已从过去的约7年缩短到3—4年。车宇世界
初步信号已经出现:大众在华第三季度电动化车型交付量同比增长约30%。 但这个增长建立在很低的基数上,电动化的绝对规模还填不上燃油收缩挖出的坑——拥有三款纯电车型的大众安徽,7月交付量只有741辆。车宇世界出行一客
回头看,大众在华困境是四件事的叠加:市场结构先变了,转型决策又晚了一拍,成本模型对不上新规则,品牌溢价被重新定价。每一个"再等等"在当时都符合报表逻辑,十年累积下来,差距再也无法一步追回。如今它的定义权、技术伙伴、开发节奏都已换轨,剩下的是一场速度竞赛:新车形成持续销量的速度,能不能跑赢燃油基盘收缩的速度。接下来几个月的ID.AURA T6月度销量曲线,以及年末大众集团的在华交付年报,是判断转型成色的最早两个观察点。