
10月12日,西门子医疗发布公告:停止销售所有通用影像超声系统。被拉下来的机型一共四个系列——Acuson Sequoia、Redwood、Juniper、Maple,全部是门急诊和体检中心最常见的全身彩超。知乎知乎
其中 Sequoia 在圈内被叫作"声学界的劳斯莱斯",是不少三甲超声科主任心里的白月光机型。现在,这条产品线的新机会永远停在柜台外面了。知乎
但先别急着替科里那台机器操心:这次停售只关"新机销售"这一扇门,公告同时明确,存量通用超声的维保、软件升级、探头供应等全生命周期服务照常履行。知乎
先把边界划清:停的是四条线,留的是三条线
网上一片"西门子退出超声"的说法,口径不准。按公告原文拆,其实非常清楚:
停售的(通用全身彩超,面向全院诊断场景):
Acuson Sequoia
Acuson Redwood
Acuson Juniper
Acuson Maple
继续卖的(专科与介入场景):
Acuson Origin:心血管介入平台,2024 年拿到美国 FDA 许可,带 AI 功能
Acuson P500:心腔内超声(ICE)
Acuson Freestyle:便携术中超声
以及配套软件与介入导管
西门子医疗超声业务负责人 Sourabh Pagaria 的说法是:影像正越来越多地融入治疗环节,而不再只承担诊断职能,因此把产品重心向术中成像倾斜。
翻译一下:不是不做超声了,是只做"能接上手术"的那部分超声。微博

存量机的两个账本:官方承诺的,和没人承诺的
如果你科里就是 Sequoia 或 Juniper 的用户,需要分两层看。
官方白纸黑字承诺的三件事:维保、软件升级、探头供应。公告特别加了一句"不影响临床患者服务"——也就是说,体检预约到西门子机器的患者,不需要因为这条新闻改天去。知乎
没有承诺的部分,行业文章和代理商圈子里聊的是另外两件事:一是 2021 年彭博社就报道西门子医疗考虑出售超声业务,2022 年路透社又报道"没有出售计划",中间还把 Sequoia Silver 放到上海投产自救,最后买家出价不达预期——这轮停售,是这条挣扎线走到头的结果;二是多位行业作者的判断:停止演进的产品线,科研合作和新临床应用基本不用盼了。有文章直接写"国内代理商直接懵圈,手里的产品线转眼变成绝版存量"。存量新机库存怎么消化、二手机行情怎么走,公告里没有数字,社区里的报价也还是个体样本,这块只能观察,不编数。知乎

为什么砍的是超声:三本账对出来的决定
超声是影像科里量最大、单价跨度从十几万到几百万的品类,但在集团报表里,它是个瘦狗。
集团账:超声业务 2025 年营收略超 6 亿欧元,只占其所属精准治疗板块的 9%。CT、高场磁共振、放疗有壁垒在外资手里,通用超声没有。知乎
商业模式账:通用超声是典型的一次性硬件买断,一台机器进医院用八到十年,全机唯一的消耗品是几块钱的耦合剂。医保控费、检查费下调的背景下,它沦为了医院的"翻台率基建",榨不出持续现金流。知乎
竞争账:往上看,高端妇产和心脏专科被 GE、飞利浦卡着位;往下看,迈瑞、开立带着供应链速度和迭代节奏打中端和基层。操作员社区里流传的算法很直白:国产给到九成临床需求,价格只有外资一大半,售后随叫随到——这是社区观点,不是实测结论,但方向和商业分析文章的判断一致。
而它留下的坑是现成的:西门子保留的 ICE 和术中成像,走的是"每台手术撕一包上万元一次性导管"的耗材+软件模式——从卖十年一换的台式机,切到跨国资本最熟的"剃刀与刀片"。行业解读普遍把这一步看作战略认亏后的模式切换,不是转型捷报。
空出来的份额长什么样:两组可核的数字
"数十亿市场谁来接"这个问题,可以先用公开采购数据描个底:
10 月第 1 周(10.1–10.11)公立医院影像设备中标约 12 亿元、562 套,其中超声 376 套、约 4.3 亿元——超声仍是影像中标里套数最大的一类。知乎
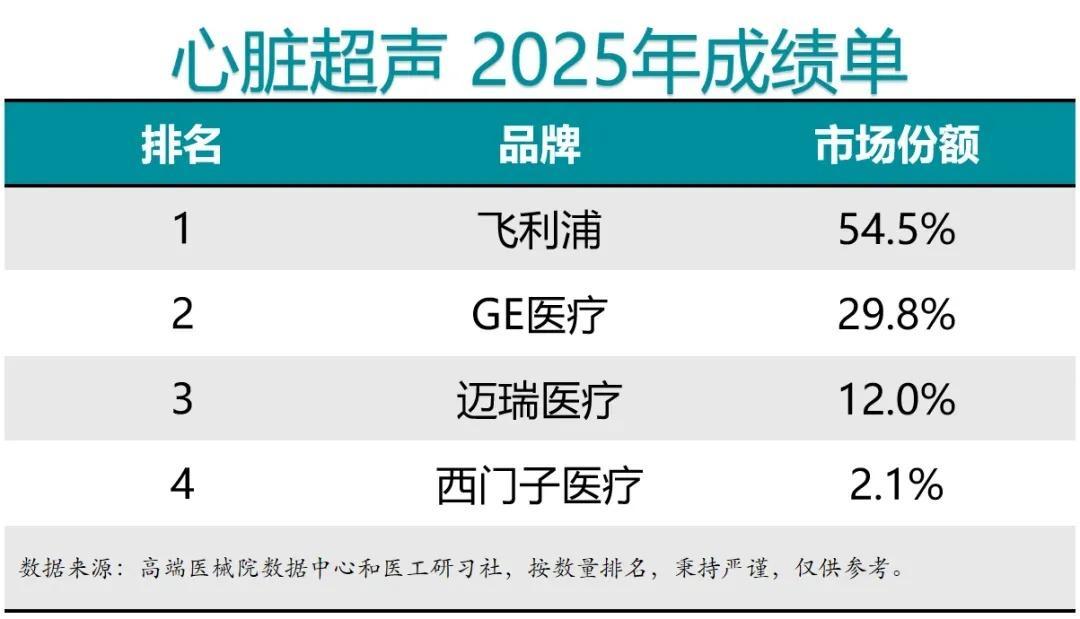
2025 年公开招投标口径的心脏超声共采购 980 台、合计约 20 亿元,平均单价约 203 万元;市场集中度极高,飞利浦、GE、迈瑞、西门子四家合计占比超 98%(高端医械院数据中心)。知乎
同一家机构的数据:2025 年超声集采已约占总采购数量的 28.9%、总金额的 19.4%,且占比预计继续扩大。
政策端在制造增量:二级以上医院胸痛中心、卒中中心强制配备床旁超声,县市级中心床旁彩超不少于 1 台。

结论只能说到证据为止:西门子退出的是"四强垄断的通用赛道"里自己的那条线,接单的会是剩下三家外资加迈瑞们;集采占比扩大意味着单价继续承压,这对国产厂商的性价比路线是顺风,对存量外资渠道是逆风。谁最终吃到具体哪个省的标,要等下一轮中标周报,不用现在猜。
四类人,四个动作
用着停售机型的操作员/设备科:不用恐慌,但趁续约窗口把维保合同里的三样逐项落纸面:探头备件供应年限、软件升级范围、响应时效。承诺"照常"和商业合同里"多久"是两回事。
正在选型采购的科室:原来排在短名单里的 Sequoia/Redwood 直接从可选清单划掉;预算对标时按上面 203 万心脏超声均价、4.3 亿单周超声盘子的量级去谈,别按停售前的外资报价锚定。
约体检/做超声的患者:不用挑机器品牌,存量服务承诺覆盖到你身上。
学超声操作的学生和代理渠道:西门子系操作界面的"方言"用户群会随时间缩水,主训机型向 GE、飞利浦、迈瑞集中是趋势——操作员圈子里"我开GE 你开什么"这类比机器的帖子常年在吵,评论区动辄上百条。代理手里的存量新机如何定价,公告没给口径,观望为主。小红书
接下来盯四个信号
停售机型维保合同续约条款的实际变化(备件年限有没有缩短);
接下来 4–8 周各省超声集采中标的品牌份额迁移;
二手市场 Sequoia 等机型的挂价与成交(目前是个体报价,还成不了趋势);
保留的 Origin/P500/Freestyle 三条线在国内胸痛/卒中中心建设里的装机节奏。
GPS 超声三国杀撕开了一角。这轮变局里真正值钱的不是"巨头退出"的情绪,而是你的机器在哪条线上、合同还剩几年、下一次招标名单里还有没有它。










