









18
54
大额存单返场:30万到期,1.6%和2.05%不是同一种钱
2026-10-31 08:00:34
0点赞
0收藏
0评论
银行的短信是上周三早上来的:家里2023年10月下旬存的那笔30万元三年期定存到期了,本息到账。我打开手机,正好刷到经济观察网10月28日的报道,标题就叫《大额存单"重出江湖",储户该不该跟着抢》。钱刚出来,产品刚回来——这两个日子凑到一起,不是巧合,是这两年所有存款家庭都会碰上的事。我没有先转钱,坐在书桌前把四笔账算了清楚。算完发现:页面上同样写着利率的数,1.6%和2.05%,根本不是同一种钱。
第一笔账:这回"返场"的,到底是什么
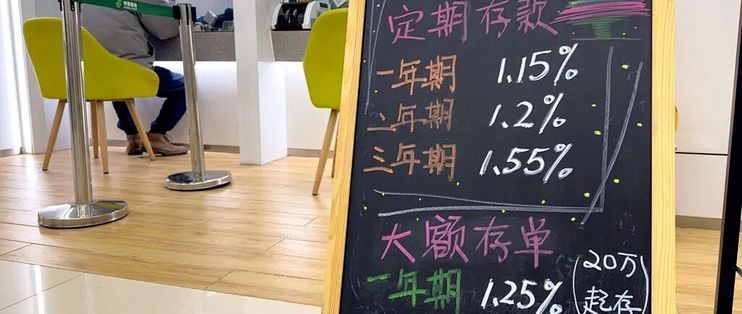
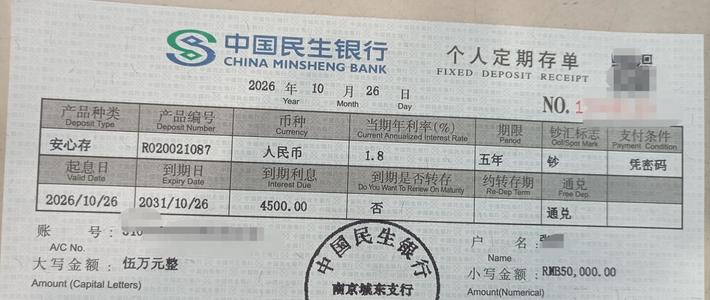
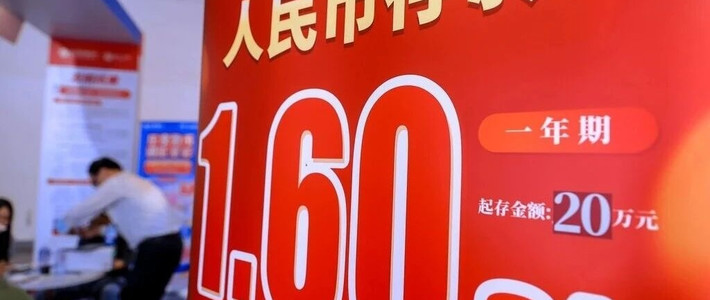
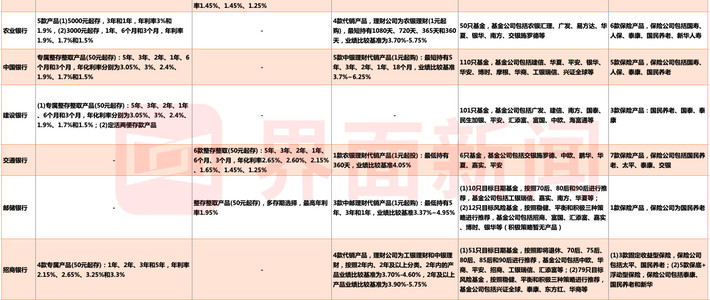
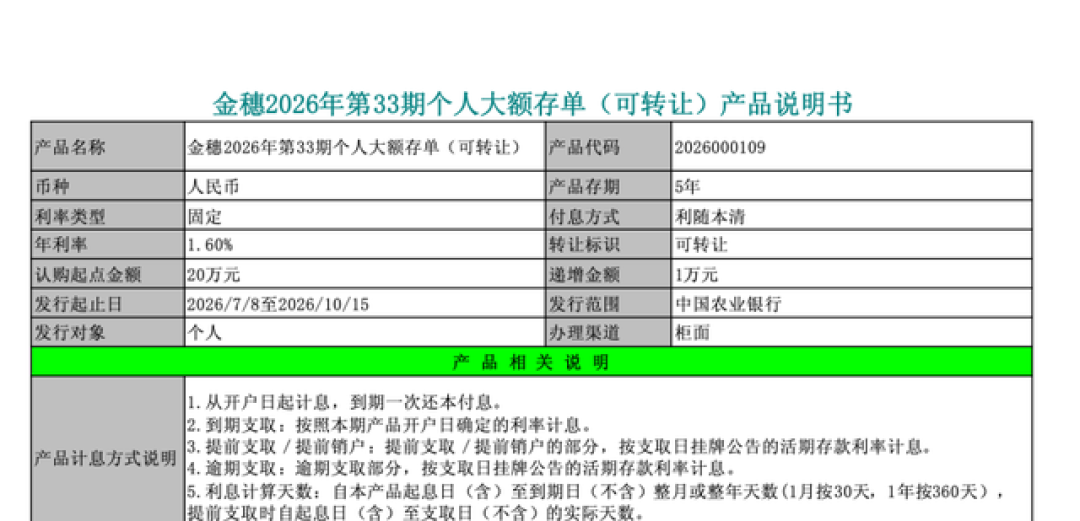
界面新闻7月31日和8月18日的两篇报道、光明网8月4日的转载,把这件事讲得很完整:2025年11月,六大国有银行集体下架了5年期大额存单,柜台上的长期产品一下收缩;2026年7月起,这一档产品陆续重新上架,最高的一档年化利率1.60%,另一档1.55%,起存门槛20万元,支持转让、质押,部分还允许部分提前支取。但报道里有两个细节,比利率数字更重要:多数产品要到线下网点才买得到,而且1.60%那档在手机银行上反复显示"已售罄"。融360数字科技研究院的分析师和网点客户经理给的是同一个口径:这轮产品整体发行额度仍然有限,想买别等售罄。也就是说,"返场"两个字,不代表它一直在货架上。
这笔账背后还有一层:不是只有我家在找长期存款。据华泰证券测算、光明网和经济观察网两家报道引用,2026年一年期以上居民定期存款到期规模是50万亿元,其中2年期、3年期各超20万亿元。一边是银行想把到期资金留住,一边是储户想找个能锁的档口,两边都盯着这排货架,售罄的消息才会一轮接一轮。
第二笔账:同样30万,锁进去差多少
先跟过去比。光明网报道里举过一个例子:工行2022年第一期大额存单,30万元、三年期、利率3.35%。同样30万,按那个利率,三年利息30,150元;按眼下最高档1.60%算,锁满五年拿24,000元——多锁了两年,利息反而少了6,150元。这就是"腰斩"两个字的具体形状。
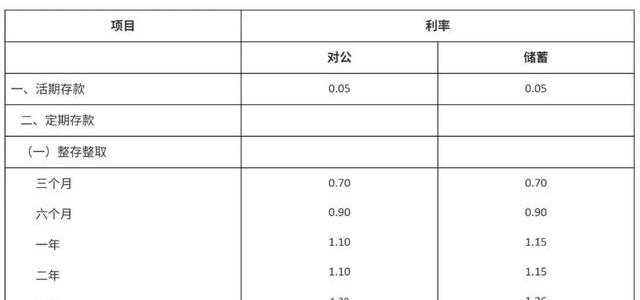
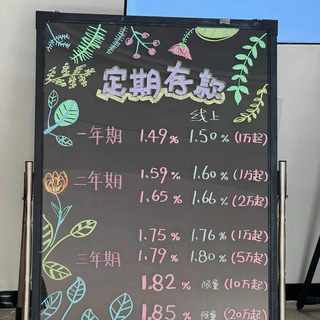
再跟同一家银行的普通定存比。我在柜台问了当期5年期挂牌利率,公示牌上写的是1.30%;中国基金报7月30日报道里,招联首席研究员董希淼的原话也对得上:大行5年期大额存单1.60%,“明显高于同期1.30%的挂牌利率”。同样30万存五年,存单拿24,000元,普通定存拿19,500元,差价4,500元。这笔差价有个一行公式:本金×(存单利率−定存利率)×年限,套进去就是30万×0.30%×5=4,500元。以后看见任何一期存单,先套这行公式,差价过不过千,一目了然。
第三笔账:是不是锁得越久越划算?不一定
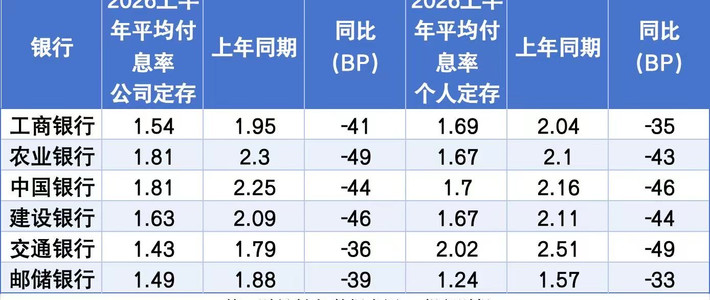
我原本的想法很朴素:既然要锁,就锁最长的。但融360数字科技研究院的7月统计(界面新闻8月18日引用)给我泼了盆冷水:7月全市场3年期大额存单平均利率1.716%,5年期反而只有1.620%——平均数上,5年比3年低了9.6个基点。落到网点:工行在售的3年期大额存单最高1.55%,5年期是1.60%,只差0.05个百分点。银行为什么这么定价,报道里给了数:国家金融监督管理总局数据显示,2026年一季度末商业银行净息差已降到1.40%,国有大行只有1.29%——银行不愿意用更高的成本长期接钱。我不预测利率往后往哪走,那是谁的话都不该照搬的事;我只记下眼前这条:从这一期开始,"期限越长越划算"在大额存单上不成立了。
第四笔账:2.05%很香,但这笔账我先算错了
最后一笔,是我自己翻的车。
刷到报道里有"某银行5年期大额存单2.05%",我拿30万一套:30万×2.05%×5=30,750元,比大行1.60%多出6,750元,当时就兴奋起来,盘算着要不要把那笔钱转过去存。转钱之前我多做了一步——去翻公告原文。那一行小字写着:起存金额50万元。我家只有30万,连门槛都没摸到。
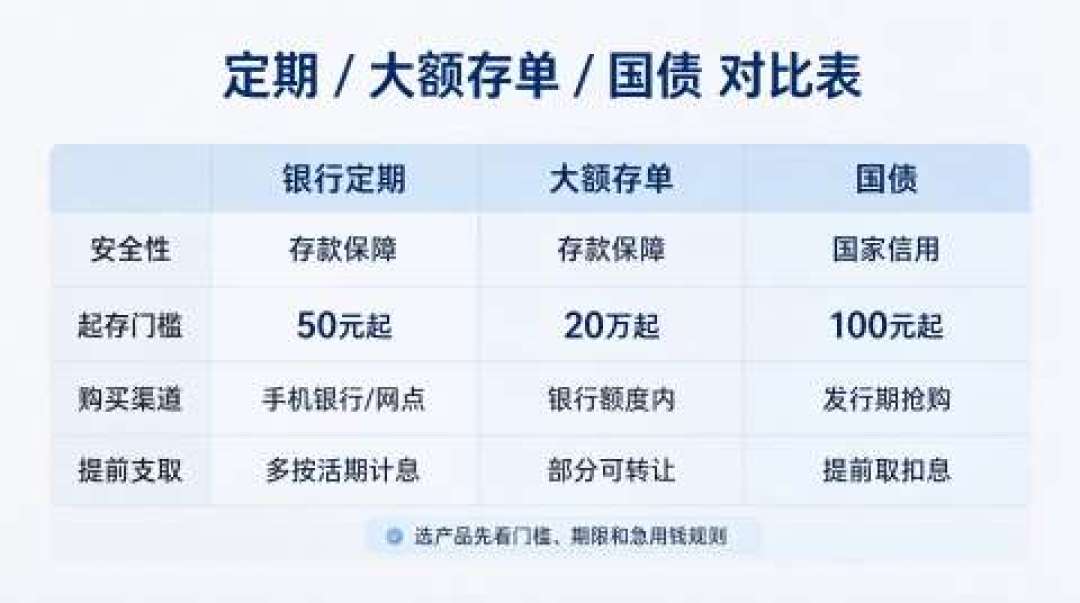
同一天我还看到另一类产品,3年期2%、5年期2.05%,起存确实是20万,刚觉得"这就该轮到我们了",公告下一页又是限制条件:有的限定省内用户购买,有的限量发行、卖完就下架。这趟来回算下来,我真正学到的不是那6,750元差在哪,而是同一个2.05%,背后的起存门槛、区域限制、发行量可能完全不同。大额存单公告的第一行字不是利率,是"谁买得到"。
我家最后这30万怎么放的
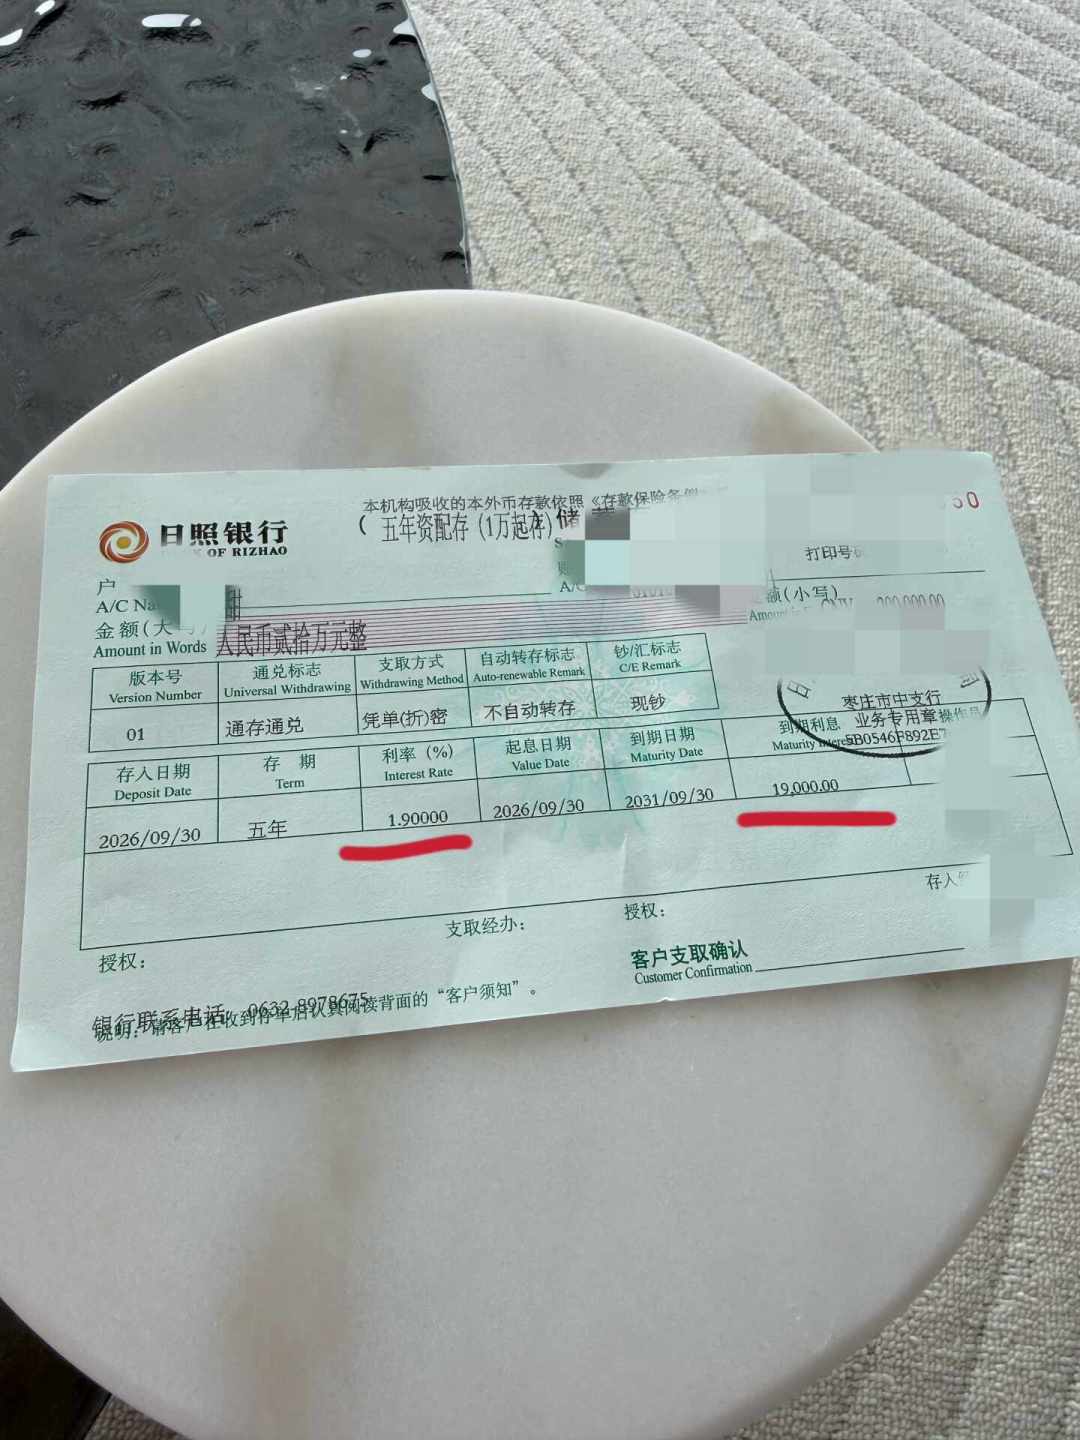
四笔账算完,我们家的安排是这样:20万买国有大行这一期的5年期大额存单(1.60%档),签单前我在柜台当面核了三件事——支持转让、当期有额度、加上家里在这家银行已有的本息,合并算下来不超50万元,还在存款保险条例的全额偿付限额以内;剩下的10万存一年期定存,留作缓冲,老母亲复查、孩子明年学费这类用钱场景都从这里走,不进任何锁定。这不算最优解,只是我家条件配出来的解:20万刚够起存线,10万是我敢留的最大活钱。
转让这张牌我也不敢高看:想提前用钱时,得有人在银行转让平台上接盘才转得出去,接盘的人少,利率上就得让一点。所以这20万我是按"真出事宁可让点利息也要能走"去买的,不是按"稳拿五年不动"去赌的。
三张门槛自查清单(可直接抄)
看见任何"高息"大额存单,先问三句,有一问答"否",这一期就不碰:
这笔钱拿得满整个存期吗?应急钱、学费钱、医疗钱不进锁定——提前支取和转让都要让利息,让多少写进合同。
你够这一档的起存门槛吗?有没有区域限制、客户限制?别拿利率数字反推门槛,门槛和范围只认公告原文。
同一家银行的存款本息加起来过50万了吗?存款保险按同一存款人在同一投保机构的本息合并计算,50万元是偿付上限,超了就换一家法人银行分开摆。
再带一行公式走:存单与定存的利息差=本金×(两档利率差)×年限。差价过千元,再权衡要不要锁期限;只有几百元,不值得为它牺牲流动性。
还有一条要盯:2026年6月央行发布了《大额存单管理办法(征求意见稿)》,拟把个人认购不低于20万元的门槛以制度固化,并允许转让、提前支取、赎回通过央行认可的合规第三方平台办理。目前它还是征求意见稿——正式稿没有落地之前,一切规则仍以银行现行公告为准,别把征求意见稿当新规办业务。
作者声明:文中的账与选择仅是我家的个例,我的选择≠普遍建议;利率、期限、门槛与计息规则,以银行当期网点公示与监管文件原文为准。
内容由AI生成