

“当时14万多人民币换了2万美元,理财收益4%,也没抵消升值。”知乎“人民币升破6.7”热帖下的这条评论,扎中了多少换过美元存款的人。知乎
这不是个例,是2026年下半年最流行的亏法。人民币从2025年初的7.42一路涨到10月底盘中6.6682,四年新高,较去年低点升了近10%。你手里美元定存那点3%~4%的利息,汇率一个回合就吃回去了。知乎观察者网微博
然后高盛又补了一刀:预测人民币每年升值3%~5%,2031年到5.5,#高盛预测2031年美元兑人民币5.5#随后冲上热搜,评论区一片“美元要不要扔”的追问。知乎观察者网微博
先别扔。这篇文章不是劝你抄底美元,是劝你把三个问题想清楚再做决定。
第一问:这笔钱将来花的是什么货币?
孩子两年后出国读书、家里有计划换汇消费、人在境外的资产要用美元落地——这笔钱换回来再换出去,点差、额度、时间成本全要重付一遍。汇兑损失只是账面数字,真正要花钱的时候才知道痛。币种跟着用途走,别跟着新闻走。
第二问:纯赚息差的,账算过没有?
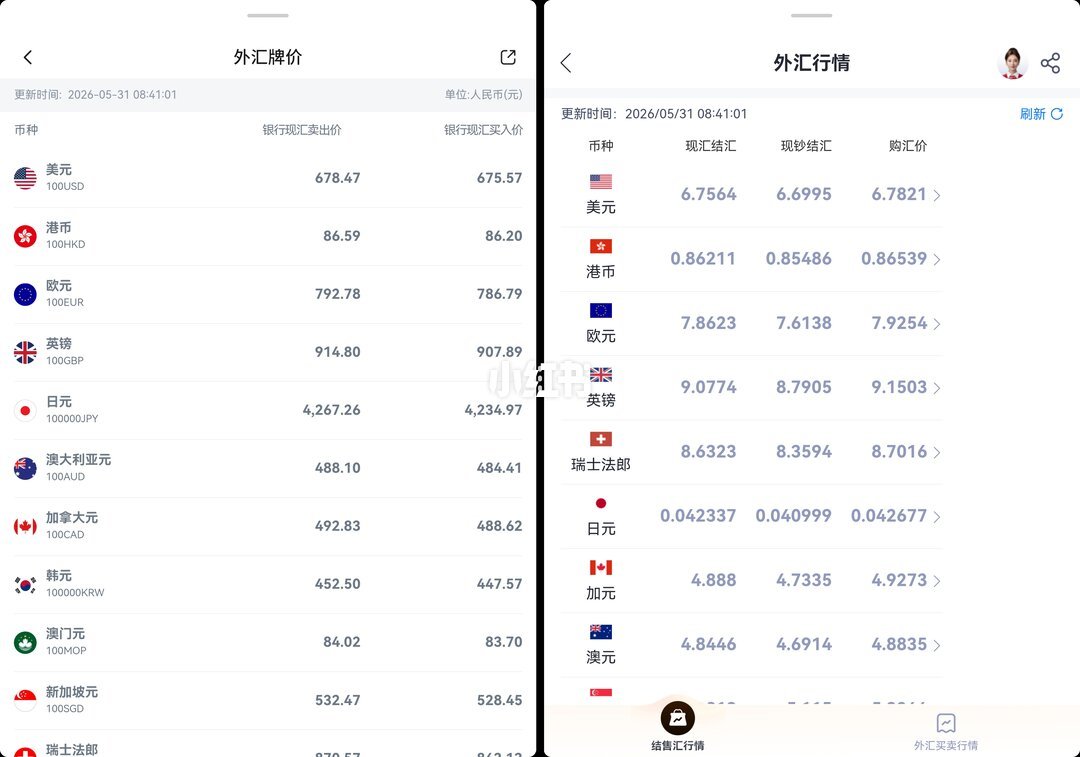
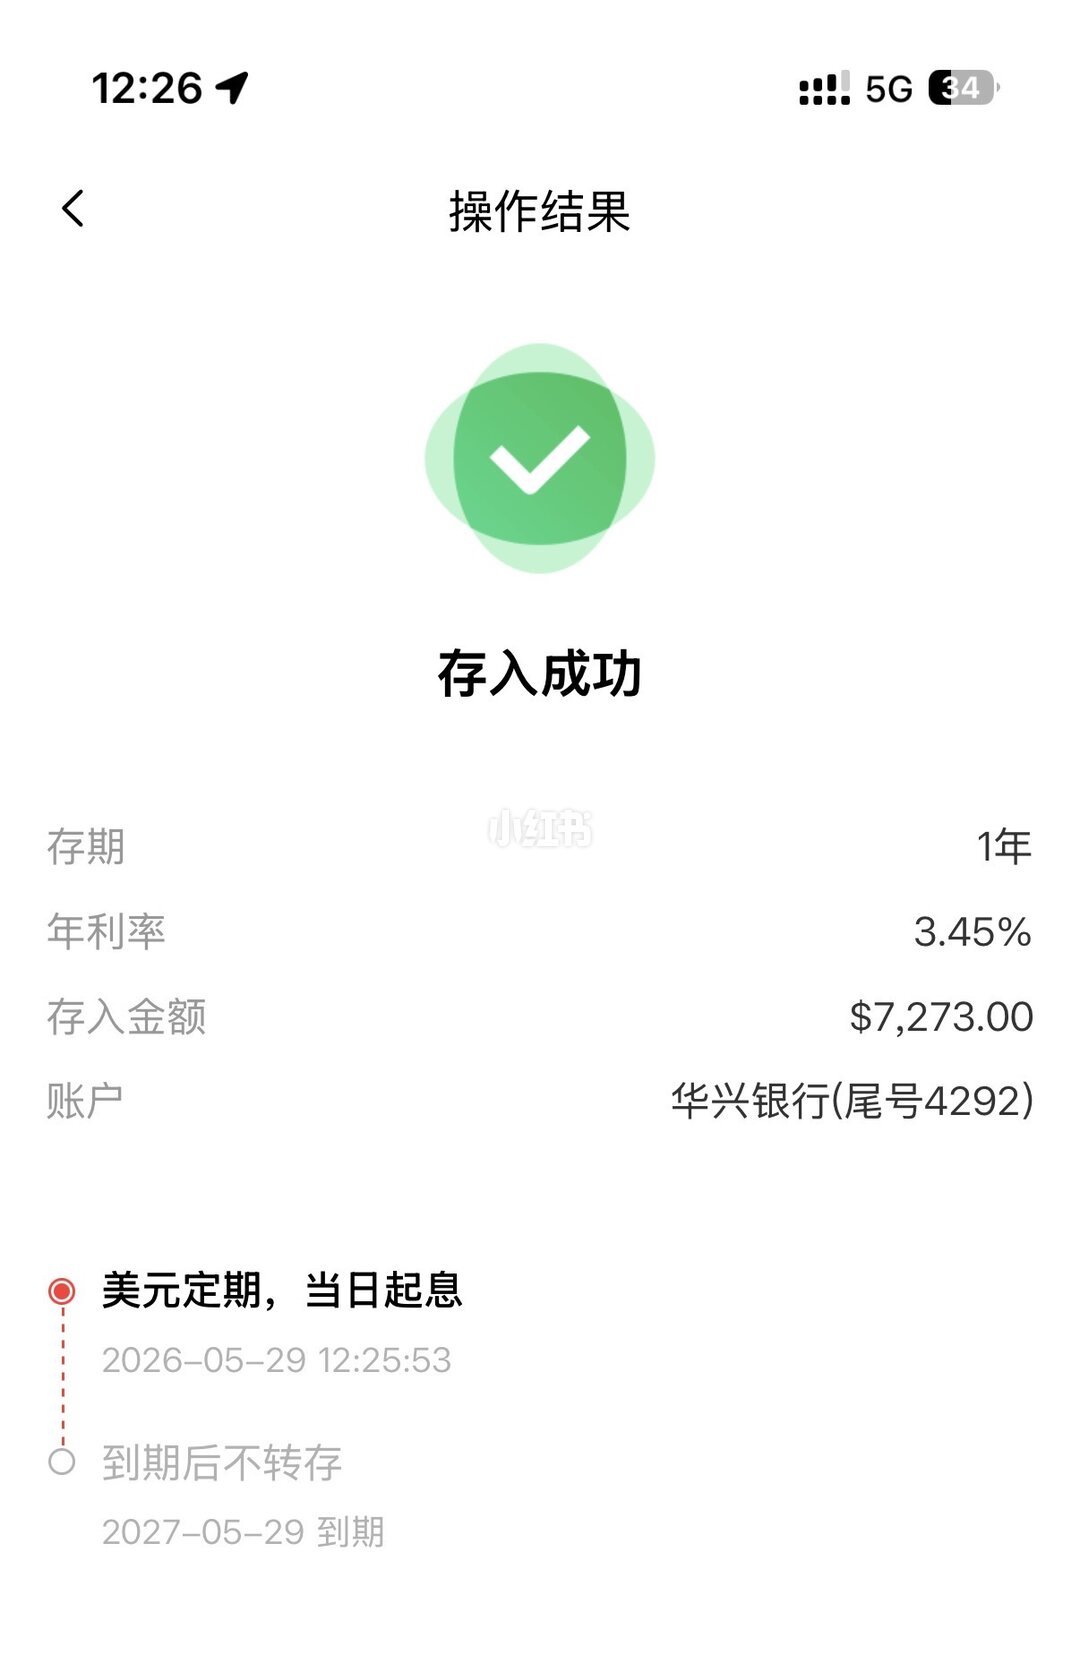
如果当初换美元就是为了吃那4%的利息,那现在要做的是冷静的减法。美元利率3%~4%,减去人民币过去一年已兑现的约4%升值,再减去来回换汇各1%的点差,剩余空间≈0甚至为负。高盛预测的路径是每年再升3%~5%,继续拿着就是拿利差赌汇率。可以考虑分批降仓位,而不是一把梭清仓——11月15日起央行把外汇存款准备金率从4%提到6%,近五年第一次动这个工具,就是给单边升值预期降温的。11月19日中间价6.7128,已经调贬了10个基点。汇率从来不给单边直道。中国经营报东方财富上海证券报北京商报中国新闻网
第三问:持有美股、港股的,你买的其实是两样东西
知乎上有专业投资人拆过一笔账:拿人民币换美元买美股,等于同时买了“股票+汇率”两份资产。人家有外汇远期对冲工具,跟银行锁汇率、动态调整敞口,案例里50%对冲能抵消六成升值损失。普通人没有这个门槛,最实用的对冲就是别一次性做币种决定。结汇分批、美元消费提前、人民币计价QDII份额替代直接持汇,都成本极低。但QDII也别无脑冲——11月18日纳斯达克100LOF二级市场价4.52元,比4.0857元的净值贵出10%还多,追高溢价买,汇兑风险没躲开,先交一笔“拥挤费”。知乎东方财富
最后泼个冷水:1.6%对5.1%的中美利差还倒挂着。这轮人民币走强靠的不是利差,是贸易顺差和结汇意愿——11月13日当周CFETS人民币汇率指数涨到104.43,创2022年4月以来新高。但进口增速已经反超出口,顺差扩张在放缓,央行也明显不想让它升值太快。升值的方向也许没变,但斜率很可能往下走。知乎东方财富
5.5是2031年的预测,不是今年的承诺。海外资产规划的核心从来不是赌汇率,是币种和用途对上号。赌错了顶多少赚,赌早了连手续费都白送。

当前文章无评论,是时候发表评论了