



















50
13
缴存12000躺着一年利息才6元:我给它排了三个去处
2026-11-10 21:37:05
0点赞
0收藏
0评论
上周六晚上,我干了一件拖了大半年都没干的事:把手机银行里那个个人养老金账户点开,看了一眼。

12000元,去年12月31日掐着点缴进去的,一分没动,页面右上角写着俩字:活期。我顺手算了下它这大半年挣的利息——按照大行挂牌活期利率0.05%算,一年6块钱,大半年连10块都不到。我当时还美滋滋:缴了,抵税了,任务完成。这笔糊涂账,直到我翻出人社部平台的公开数据才彻底看清:到2026年中,全国个人养老金账户里,超七成常年闲置,真金白银缴进去的不到三成。合着我不是个例,我是那七成的标准像。
先把前提钉死,只用一句话:12000元/年缴存上限、12月31日前缴才计入当年税前扣除额度、额度不结转,这是人社部发〔2024〕87号文全国实施后的现行规则;抵税本身能省多少,看你的税率档,这个账我早前替自家算过。今天要算的,是后面那半截几乎所有教程都一笔带过的问题:钱缴进去了,在账户里放哪儿,才不白放。
规则:缴进去≠管完了,这个账户有它自己的毛病
三个规则,构成这笔账的全部前提:
封闭运行。 钱进了个人养老金资金账户,正常情况下要等达到领取基本养老金年龄才能取(2025年9月1日起多了大病自付超线、领失业金满12个月、领低保三种提前领取情形,但那是应急门,不是理财门)。所以这笔钱的"期限",不是三年五年,是到你退休。
不买产品,就按活期计息。 缴存不等于投资。钱趴在资金账户里没买任何产品,一般就按活期存款利率计息(各行计息口径以开户银行公示为准)。
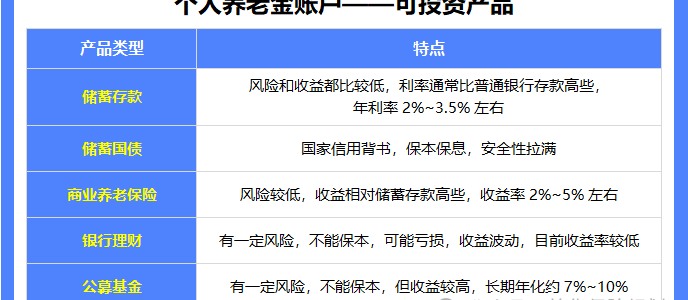
产品货架在扩,但要自己下手。 储蓄存款、理财、商业养老保险、公募基金、指数基金之外,2026年6月10日起,储蓄国债(电子式)正式纳入个人养老金产品范围。这是今年最大的新变化——以前想要"国家信用背书"的选项,账户里够不着,现在够得着了。下面这张是财政部官网的储蓄国债发行公告截图,3年期票面1.63%、5年期1.70%:

算账:12000元的三个去处,我把利差摊开算
先声明口径:下面的利率全部取当前公开挂牌/票面口径——六大行自2025年5月20日调整后,活期0.05%、三年期定存1.25%、五年期1.30%;今年6月、7月、9月发行的各期电子式储蓄国债,3年期票面年利率1.63%、5年期1.70%,按年付息、到期还本。利率后续以银行最新公示和财政部发行公告为准,以下都是按现行口径的示例测算,不构成任何收益承诺。
拿我家的12000元试算:
账户里的放法 | 现行口径 | 12000元一年利息 | 三年的总利息 | 要注意的毛病 |
|---|---|---|---|---|
缴存后不管(活期) | 0.05% | 6元 | 18元 | 纯白躺,多数闲置账户就是这样 |
买三年期定存 | 1.25% | 150元 | 450元 | 三年后到期不动手,钱自动变回活期继续躺 |
买五年期定存 | 1.30% | 156元 | —(锁五年624元) | 比三年期一年只多6元,但账户本来就锁到退休,这个"亏"其实不存在 |
买三年期国债 | 1.63% | 195.6元 | 586.8元 | 按年付息:每年到账的利息回到账户活期,不管它就漏息 |
买五年期国债 | 1.70% | 204元 | —(五年1020元) | 同上,要设个每年挪利息的动作 |
这张表里我自己算了三遍才算明白的两个点:
第一,五年期比三年期只多0.05个百分点(定存1.30%对1.25%,国债1.70%对1.63%),在普通存钱场景里这是"多锁两年只换6块钱,不值"。 但个人养老金账户是封闭的——你的钱反正要躺到退休,不存在"锁太久取不出"的代价。所以在这个账户里,能买五年期就买五年期,是跟银行存钱反着来的少数结论。
第二,我踩过的坑:以为"买了就完事"。 去年我看完这笔账,补买了一个三年期定存,心想这下锁住了。后来研究国债付息规则才发现,电子式储蓄国债是按年付息的,每年195.6元利息会回到账户里变成活期余额;定存也一样,到期不操作,本息一起退回活期起跑线。所谓"锁住收益",其实只是锁了三年,之后又躺回0.05%。闲置账户最阴的地方就在这:它不亏你的本金,它只是每天悄悄收你一点机会。
活期对五年期国债,12000元一年的利息差是198元。单看一年不多,但这个账户要陪你的时间单位是"十几年到几十年",而且这198元/年是零风险的利差——不是赚到了,是本来就不该丢。
我家的排法:品类就两类,动作就两个
按上面这笔账,我家今年这笔(12月31日前缴满12000)这么放,全部停在保本保息品类,理财、基金、养老保险类收益不保证、条款各异,我算不明白就一律不碰,具体以产品说明书为准:

大头买五年期电子式储蓄国债(票面1.70%,按年付息)。抢不抢得到看额度,国债是限额发行、发售期内先到先得,抢不到就退而买五年期定存(1.30%),不硬等。另外多比一句:部分银行养老专区里有"个人养老金专属存款",利率一般比普通挂牌定存高一些,有时还能撞见"3年期比5年期还高"的倒挂(下图就是APP里的实时对照)——数字以你自己APP公示为准,别拿我这张图去算。

每年付息日设一个日历提醒:利息一到账,立刻挪进一笔新定存,不让它掉回活期。这是买按年付息国债唯一的管理成本。
明年3—6月汇算时,在个税APP"办&查"—"个人养老金扣除管理"里做一站式申报,把抵税闭环走完——缴了不申报,前面全白算。缴存后随时可以在资金账户里查到这张缴费凭证,申报时就用它:

可带走的三步自查
打开你的个人养老金账户看资金状态:显示活期/闲置的,先买上任何一款保本品类,这一分钟的操作是全部利差里最好赚的。
12月31日前做缴存决定,选品类时记住账户的两条性格:封闭到退休(所以期限能买长不买短)、放着不动按活期(所以买了不等于完事,要管付息和到期)。
给自己设两个日子:每年付息/到期日的挪息提醒,和明年汇算期的申报提醒。
这12000元抵的税是我赚的,但它躺活期丢的息,是我自己没看住。年底窗口还剩最后五十来天,先把账户点开看一眼,比纠结买哪个产品重要。
——老周 | 家里那个管钱的人。以上是我替自己家算的账,属个人经历与按现行公开口径的测算,不构成税务或投资建议;政策与利率以人社部、税务部门、中国人民银行、财政部及开户银行最新发布为准,产品盈亏与条款以说明书为准。我的选择≠普遍建议。
内容由AI生成










