

口头2.49%,合同4.7%:问界车贷的费率戏法,利息差点翻倍
本来打算全款提车,被店里金融专员一句"车贷年利率2.49%,利息很低"说动,糊里糊涂签了字。一个月后打开APP准备还款才发现:口头说的2.49%,真实年化是4.7166%。这不是算术题,是一位问界M7车主11月18日刚晒出来的真实经历。小红书
一句话看懂"费率"和"利率"差在哪
利率,是按你手里还剩多少钱收利息;费率,是从第一块到最后一块,利息全按原始本金算。 这种还款方式叫"等本等息":你实际占用的本金每个月在变少,利息却纹丝不动。
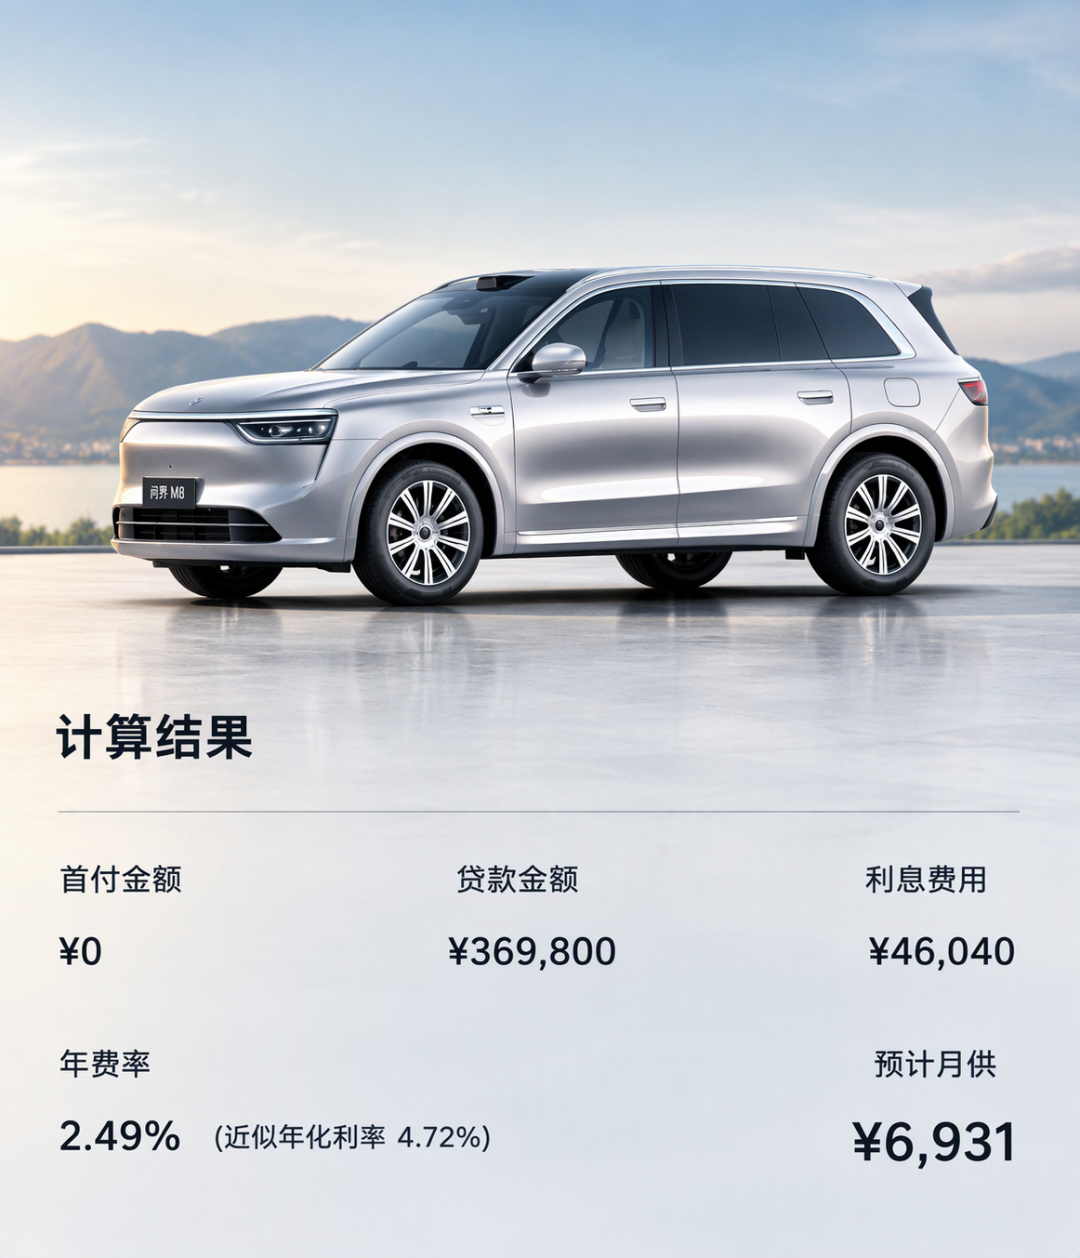
不用掏出计算器,记住一个口算捷径:5年60期的方案,费率乘以1.9,约等于真实年化。2.49×1.9≈4.7,和合同里的4.7166%严丝合缝。要是销售给你报"2.99的方案",心里乘一下——5.6%左右。小红书
同样的钱,多还一大截
借10万、5年期:真按2.49%年化利率等额本息,总利息约6400元;换成2.49%费率,总利息12450元。每10万差将近6000块,贷款二十来万就是上万元的差距。对比完更扎心:这位车主原话是"现在很多银行消费贷年化都不超过3.5%,这个真实利率高出一大截"。小红书
而且这不是孤例。往前翻,从M5、M7、M8到M9,"别用2.49%分期方案"的帖子两年里反复出现,评论区动辄几百条。套路也高度一致:口头话术是"低息/免息",落到合同是"年费率"。多位车主和市场帖还点破了一层利益逻辑:费率越高,门店拿的金融返点越高,销售越有动力推你贷款。小红书小红书小红书
"免息提车"扎堆,先别急着感恩
新M8上市这几天,另一拨"免息提车"帖子又热闹起来,宣称分期提车方案已上线、直接省1万~2万。但这类帖子多半出自贷款中介而非官方渠道:发帖账号名就叫"盈禧新能源车服务",声称按揭能省下40000+利息,文末还留着"留所在城市,分享当地M8分期免息细则"的钩子。核三件事:是不是银行直签?有没有服务费?贴息的钱从哪来? 省下的利息转手交了中介费,那跟刚跳出来的费率戏法没有区别。小红书小红书
签约前三个问题,答案必须写进合同
“2.49是费率还是利率?合同上真实年化写的是多少?”——找到IRR或"年化利率"字样那一栏;
“还款方式是等本等息还是等额本息?总共要还多少、总利息多少?”——让销售当场报总数;
“提前还款有没有违约金?第2年还清还剩多少?”——先说断,后不乱。
问完拿银行APP里的报价对照一遍:哪边总利息低,就签哪边。账其实很好算,难的是别在"利息很低"的氛围里把账忘了算。
现在消费方面的贷款大银行最低默认都不会低于3.0%,除了特殊地区政策外。低于这个的,基本都是费率
没有更多了