

英伟达跌倒,AMD吃饱——这句这半个月最流行的话,得拆开看。
11月上旬,英伟达首席执行官黄仁勋被迫卸任。市场第一件事不是哀悼,是找"更干净的替代品"。AMD一周股价暴涨近50%,随后Hunterbrook的做空报告出来,AMD盘中一度跌超11%,两天累计下跌近20%,8个交易日从高点跌掉27.5%,19日收在489.19美元。本周黑色星期五,纳指单日暴跌5.28%抹平全年涨幅,AMD、英伟达、博通一起被砸。知乎知乎知乎
涨和跌,其实是同一件事,钱没有离开AI,只是换了一个人去相信。
英伟达的钱,谁能接住
企业采购AI集群,最怕的不是单卡慢,是供应商"家里出事"。英伟达新班子磨合期业内估计有6到9个月,期间客户的增量预算没理由继续全押一家。AMD吃的就是这个"第二供应商"的确定性。知乎
数字也对得上,AMD今年数据中心GPU营收已突破百亿美元、Q4单季超过60亿,Helios机架下半年开始发货,客户包括Meta、OpenAI和甲骨文,预计明年营收增长超80%,但英伟达仍握着数据中心GPU约95%的份额,AMD只有4.5%。"第二供应商"的逻辑从来不要求你打赢老大,只要求在客户想分散风险时,你是那个已经备好的选项。知乎
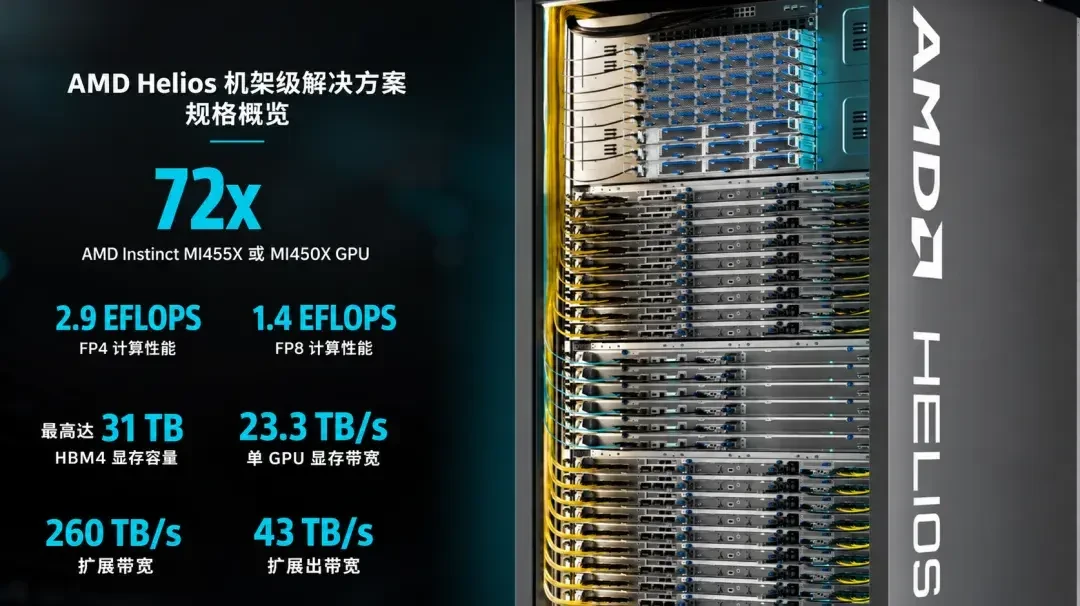
博通和Marvell吃的是另一口锅,云厂商蓄谋已久的"去英伟达化"定制ASIC订单。谷歌TPU从自用走向外销已有近100家客户,博通预计OpenAI 2027年部署1.3GW定制芯片。这条路分走的是"非英伟达算力"的预算,跟AMD的GPU其实是错位竞争。知乎
但接钱的手,也在被审
同一批钱为什么翻脸就砸?因为市场的定价问题变了,从"AI能不能变强",切换到"AI的钱从哪来、收不收得回"。五大云厂商2026年资本开支合计约8000亿美元,已经超过约7070亿的经营现金流,自由现金流转负只能靠发债填补,高盛测算AI业务每年需要约3080亿美元收入才能盈亏平衡,而对应实际收入只有约700亿。知乎
Hunterbrook的报告咬住的是两头,一是对华出口合规,二是"循环融资"——芯片厂出钱帮客户买自己的芯片,订单在涨,但有多少是真实终端需求,外部看不清。它算出AMD向客户和合作方做出的融资承诺合计约280亿美元,而AMD账上现金加短期投资只有158亿。知乎知乎
AMD回应报告"歪曲了公司的业务实践与合作关系",且严格遵守出口管制法规,这些指控至今未经独立证实。注意:把报告当圣经和把报告当废纸,是同一种偷懒。对AMD来说尴尬就在这:它是"去英伟达化"的受益者,同时也是"循环融资"叙事的嫌疑人——同一枚硬币的两面。知乎
跟你装机有什么关系
三句实话:
第一,你的游戏显卡不在主战场。RX 9000走消费渠道,MI系列在机房打架,这轮资本战打的是数据中心订单,不决定你那张9070 XT的供货。想等这场大战打完再买卡的,等的其实是一个不相干的东西。
第二,别指望这轮轮动把价格打下来。内存已涨了近7倍还在高位,数据中心"第二供应商"的生意越好,产能越往服务器倾斜。等等党能指望的只有产品迭代节奏,不是资本流动。
第三,真正该盯的信号只有一个,就是下一份财报里AMD数据中心营收中"有融资承诺背书"的订单占比会不会被披露或追问。这个数比股价涨跌更能回答——AMD到底是接住了英伟达的钱,还是接住了一个更大麻烦的定金。
当前文章无评论,是时候发表评论了