

11月21日,马斯克在X上回复Keras创始人肖莱的帖子时说,让如此大规模的算力设备通电、冷却并稳定运行“极其困难”。他推算,如果全行业从支付算力成本到设备稳定创收的周期累计推迟数月,仅营运资金就需要额外投入数千亿美元,而这些钱从何而来,仍是一个没有答案的问题。警告落在一个特殊的时间点上。11月19日,Anthropic登陆纳斯达克,上市首日完全摊薄市值一度突破2万亿美元。史上最大级别的AI上市与最直白的缺钱警告撞在同一周,不是巧合。知乎微博第一财经第一财经
先把标题的问题答完。最先被压垮的,不会是模型最差或产品最烂的公司,而是那些“用短期借款买了长期资产”的公司:靠杠杆持有GPU的算力租赁商、还没锁定电力与审批的中小数据中心开发商,以及靠下一轮融资续命、自身现金流无法覆盖投入的中腰部模型实验室和AI应用创业公司。行业里的钱并没有消失,被拉长的是“钱变成钱”的时间表,链条会在最薄弱的一环先绷断。
数千亿的缺口是怎么算出来的
缺口的前提,是这一轮算力紧缺依然为真。肖莱列出的依据是GPU现货租金继续上涨、算力资源难以锁定,HBM、DRAM产能紧俏,算力紧张局面或将持续到2030年代。SK海力士CEO郭鲁正在三季度财报会上把话说得更满:已经敲定的长期供货协议订单,叠加正在磋商的需求,直至2029年的DRAM与HBM产能实际上已经近乎售罄。微博36氪
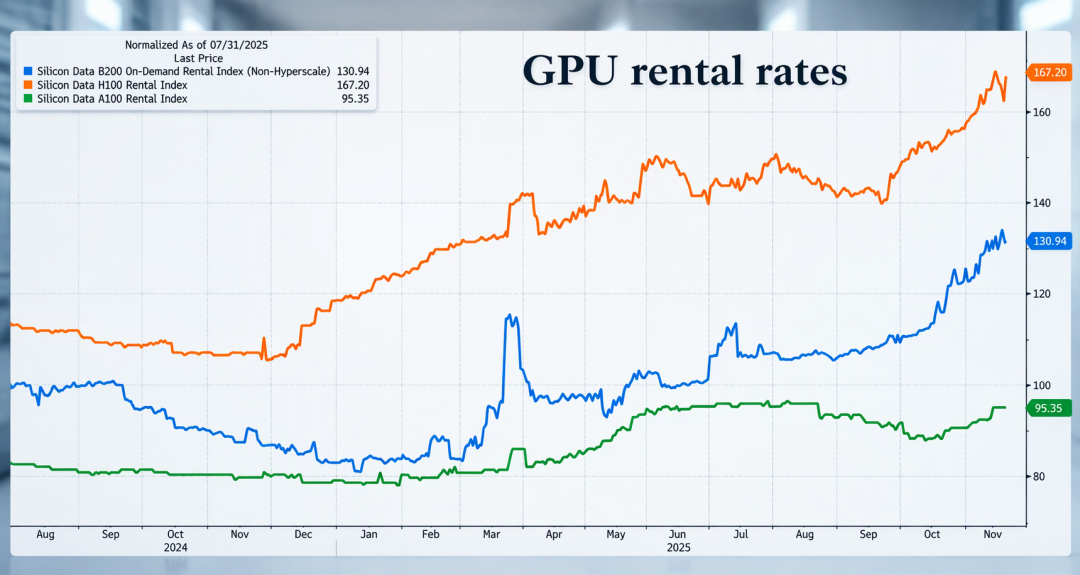
租金是最直观的体温计。Silicon Data的B200按需租金指数在8月底至11月19日间上涨23.5%,每GPU小时从5.62美元升至6.94美元,周二一度触及7.10美元;H100租金自2025年7月以来上涨67%,戴尔创始人Michael Dell称其每小时租金已从一年前的1.96美元升至3.10美元。华尔街见闻
但支撑高价的不只是需求,还有资金本身。美联储11月的金融稳定报告给出了口径:到2026年10月,先进算力的债务发行已超过6800亿美元,而2023年全年只有1300亿。知乎
表内之外,未起租的租赁义务加上照付不议采购合同与残值担保,未折现合计超过3万亿美元。知乎
花出去的钱买的是回报周期以十年计的资产,还债却按眼前日程表走。路透社对LSEG共识预测的统计显示,微软、Alphabet、亚马逊、Meta和甲骨文五家巨头的资本开支到2027年将超过其自由现金流,每新增1美元经营现金流对应约1.57美元新增资本开支。马斯克所谓“数千亿营运资金缺口”,补的正是这段时差:芯片要提前订,机房要先建,回款却在后面。华尔街见闻
第一环:算力租赁商最先被债市挤出去
压顶的顺序,市场已经用价格写出来了。Pimco首席投资官Dan Ivascyn的原话是,向贷款人证明这些投资能转化为足够收入的门槛越来越高,薄弱环节会最先受冲击。薄弱环节有精确的金融特征:借短投长、靠高收益债滚动。华尔街见闻
neocloud(新型算力云公司)以GPU抵押的贷款,利率报价已爬到两位数,其贷款价值比已从今年夏季的80%降至目前的50%至60%。华尔街见闻
以1亿美元的GPU集群为例,运营商需要自行筹集的资金已从3000万美元增加至最高5000万美元,增幅约67%。华尔街见闻
CoreWeave是现成的标本:今年早些时候发行的债券票面利率9.75%,二级市场收益率已超过15%,新云厂商的高收益债市场对新发行基本已经关闭。三季度它营收36.6亿美元,净亏7亿美元。其信用违约互换利差扩大至约1300个基点,2031年到期债券收益率升至16%。华尔街见闻36氪华尔街见闻
股权端同样不顺。Lambda最后一轮IPO前融资的目标估值从145亿美元下调至130亿美元,英国新云厂商Nscale的上市从11月推迟到12月。华尔街见闻
更早一步的Nebius,原本考虑发行首笔高收益债,最终作罢,转而向客户收取预付款。把融资缺口转嫁给下游客户,是资金面恶化开始外溢到经营面的信号。华尔街见闻
第二环:电力与审批卡住的小开发商
营运资金缺口的另一半在工地。摩根士丹利11月9日的报告测算,受美国中期选举政治阻力影响,约20%原定2028年落地的美国新增数据中心容量将被推迟至2029年,2026至2028年间在美部署的芯片中约40%面临无法及时通电的风险。这正是马斯克警告的实体版本:付了钱的设备不能按时通电创收,缺口就从假设变成现金问题。36氪
政治约束不是噪音。11月初的中期选举后,41项地方公投中的40项支持限制数据中心发展,出口民调显示56%的选民认为AI和数据中心是影响其国会投票的重要或关键因素。第一财经
安联贸易的量化估计是,全美约三分之一的规划新增数据中心容量处于“暂停风险区”,其中得州自今年9月起已暂停新许可证审批以待审计。第一财经
但建设周期没有终结:机构仍预计全球超大规模云厂商资本开支明年增至约1.4万亿美元,真正的问题是单瓦成本上升、周期拉长——消化得了成本的是巨头,最脆弱的是尚未锁定电力的中小开发商。锚定租户也在往后退:甲骨文此前已因电力供应和审批问题,通知新墨西哥州一座数据中心的开发商推迟开始支付全额租金的时间,各地贷款机构随即重新评估手中项目的建设风险。房东一犹豫,开发商的融资故事就先塌。第一财经华尔街见闻
第三环:靠“下一轮融资”活着的中腰部公司
资金收紧从最弱的信用开始,但压力会从最强的名字向外传导。黑石已告诉投资者,按主要评级机构指引,Anthropic上市后获得BB区间或以上评级的可能性更大。华尔街见闻
OpenAI则把融资目标削减至约200亿美元,估值从1.4万亿美元下调至1.25万亿美元,迄今募得的资金不到最初300亿美元目标的一半。Anthropic自己也主动将发行估值较此前市场传闻下调约三成。头部公司开始折价出售确定性,原本会顺次轮动到中腰部模型实验室和靠过桥融资续命的AI应用创业公司的增量资金,会被最先抽走——它们既没有巨头的经营现金流,也没有头部实验室的收入增速,是这轮分层里被同时挤压的一层。华尔街见闻第一财经
同一周的中文样本也在印证资金向头部集中。据企查查工商信息,DeepSeek第二轮融资从最初500亿元的目标两度上调,最终落地约1055亿元,投后估值约6155亿元,这是目前中国AI公司规模最大的风险投资。第一财经
而腾讯三季度资本开支达到814.33亿元,同比增长527%,现金资本支出被管理层称已到峰值水平。巨头自己都在为算力挤压现金流,一级市场留给腰部项目的余裕只会更少。第一财经
哪些是事实,哪些只是条件
把数字各归各位,才能判断这轮压力到底有多重。“数千亿资金缺口”是马斯克在“投产延迟数月”这个假设下给出的条件推算,不是审计出来的统计;美联储报告的原话也只是这些公司的经济敞口,可能显著大于表内负债显示的水平。知乎
更客观的是出清顺序。美联储报告把损失链条画成四层,第一层是股权和经营,收入不及预期时,先跌的是股票,先砍的是资本开支。其后压力才传到开发商与项目的劣后层,再到高收益债基金、私募信贷等非银机构。知乎
排在最后的才是银行体系:其敞口接近1万亿美元,但报告写明,银行资本充足,这块已经进了年度压力测试。换句话说,压垮大概率按这个顺序展开:先出清算力租赁商的债券与估值,再拖慢缺电缺审批的在建项目,最后才轮到烧融资款续命的中腰部公司。知乎
还有一层必须点破:AI收入每年约25%至30%的增长与资本开支60%至70%的增速之间,缺口仍在随每一轮业绩指引扩大。而发出警告的马斯克本人也是大额GPU采购方,xAI同样在场内,他的立场与他的算术要分开对待。华尔街见闻
接下来值得盯的信号也只有几组现成的数字:neocloud的LTV会不会继续下调,GPU租金在高位上是滞涨还是回落,CoreWeave的信用利差与债券收益率能否回落,以及美国州级审批暂停会不会从得州扩散。前两组恶化、后两组缓解,说明问题出在资金结构而非需求终结——最先被压垮的是哪类公司,本文开头已经给出答案;反过来,如果租金回落而利差修复,这一轮就只是一次昂贵的重新定价,行业出清会以并购和产能顺延的方式温和完成。

当前文章无评论,是时候发表评论了