一台笔记本 5099,一舱 504 张卡:先把戴尔的两副面孔拆开
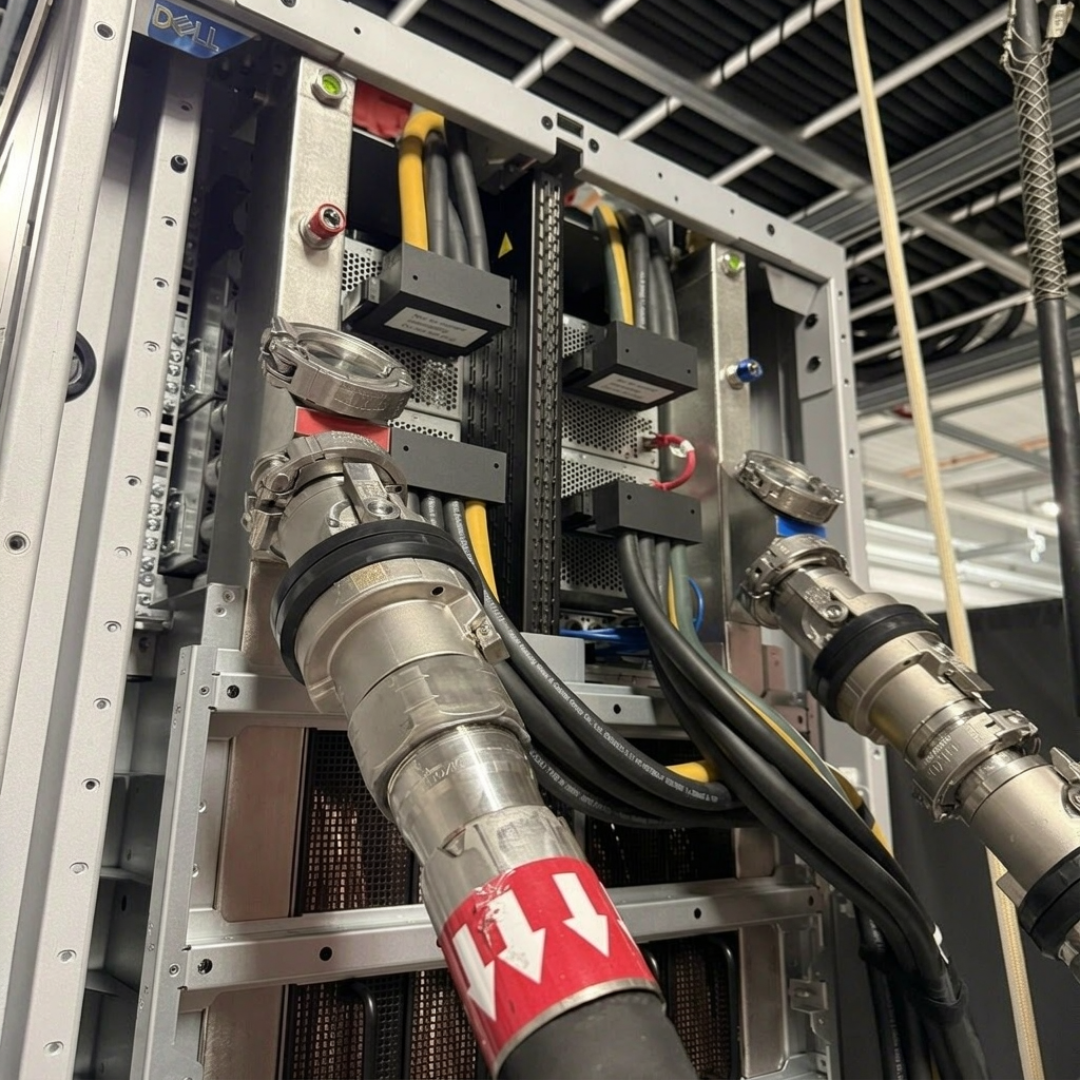
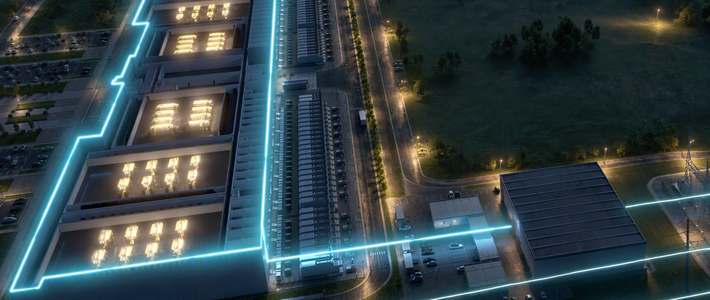
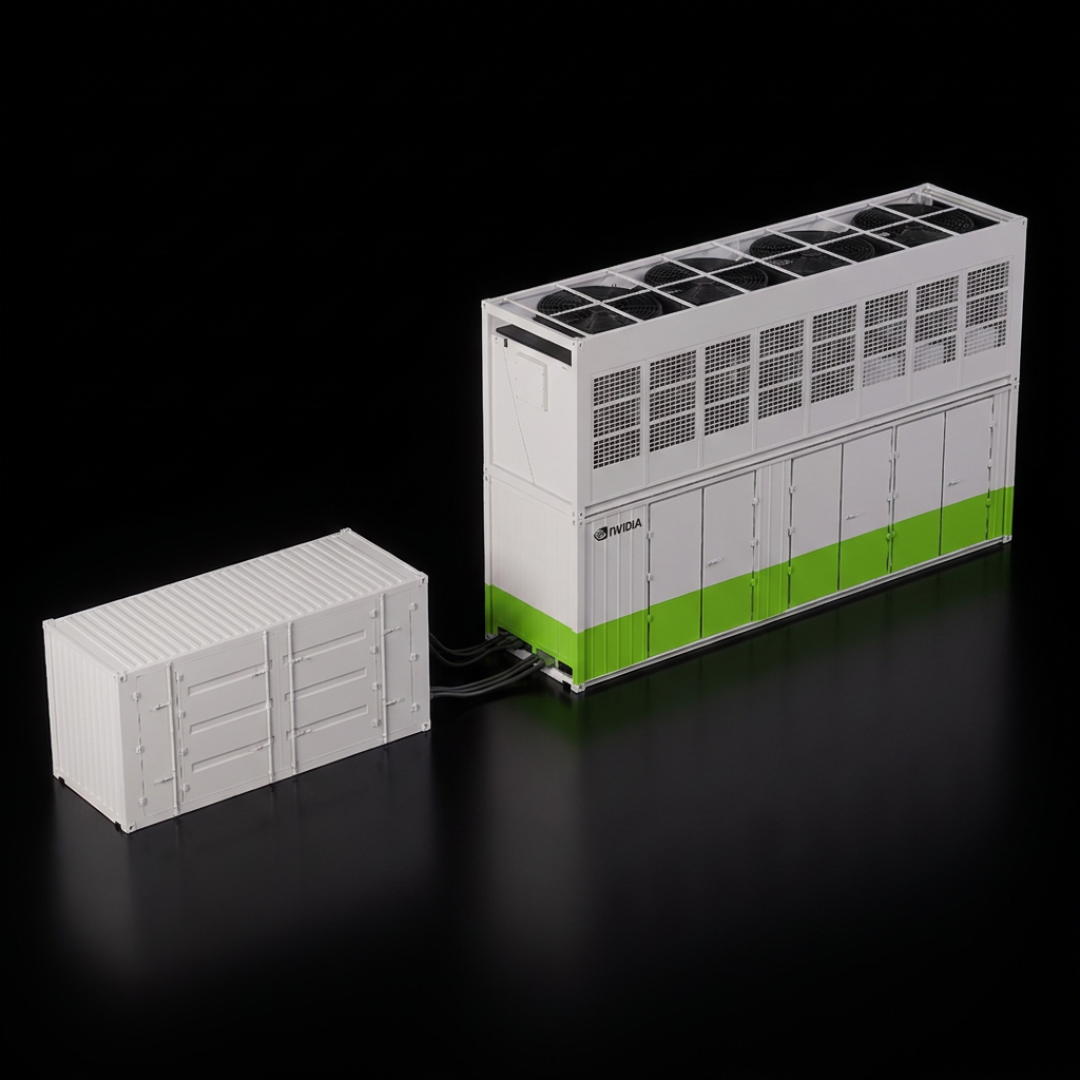
10 月 21 日,英伟达 GTC 柏林大会的大屏幕上出现了一个画面:一个 40 英尺集装箱里,整整齐齐码着 7 个服务器机架,管线全部接好,旁边写着"14 天部署"。 黄仁勋给这东西起了名字——DSX POD,一座装进集装箱的"AI 工厂"。知乎36氪
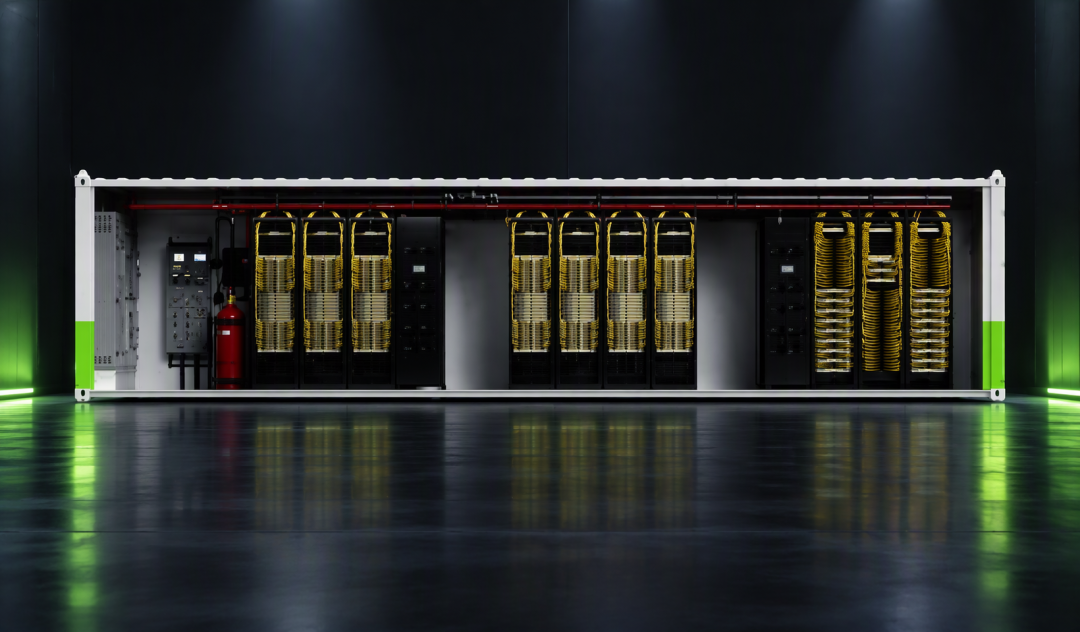
同一天,17 家官方交付伙伴名单里,有一个你天天在商场见、在京东购物车里见的名字:戴尔。 戴尔还同步官宣了自己的版本——“戴尔模块化数据中心”,搭载 DSX POD,2027 年初交付。知乎知乎
这条新闻对戴尔兴趣用户真正扎心的地方在于:你现在能买到的戴尔(笔记本、显示器),和你的钱够不着的戴尔(AI 工厂总包),共用的是同一条供应链。你的笔记本为什么越等越贵,答案一大半就藏在这个集装箱里。
先把集装箱拆开:这台"戴尔"长什么样
部件 | 数字 | 说明 |
|---|---|---|
机架 | 7 台 Vera Rubin NVL72 | 每台 72 颗 Rubin GPU + 36 颗 Vera CPU |
GPU 总数 | 约 504 颗 | 单机架 FP4 推理算力约 3.6 EFLOPS |
整舱推理算力 | 25 EFLOPS | 按官方口径 |
出厂前预接线缆 | 约 20 公里 NVLink 铜缆 + 约 17 公里 scale-out 线缆 | 现场只接电、接水、接网络 |
交付节奏 | 现场部署"从约 6 个月压到最快 14 天" | 2027 年初全球交付,不只给欧洲 |
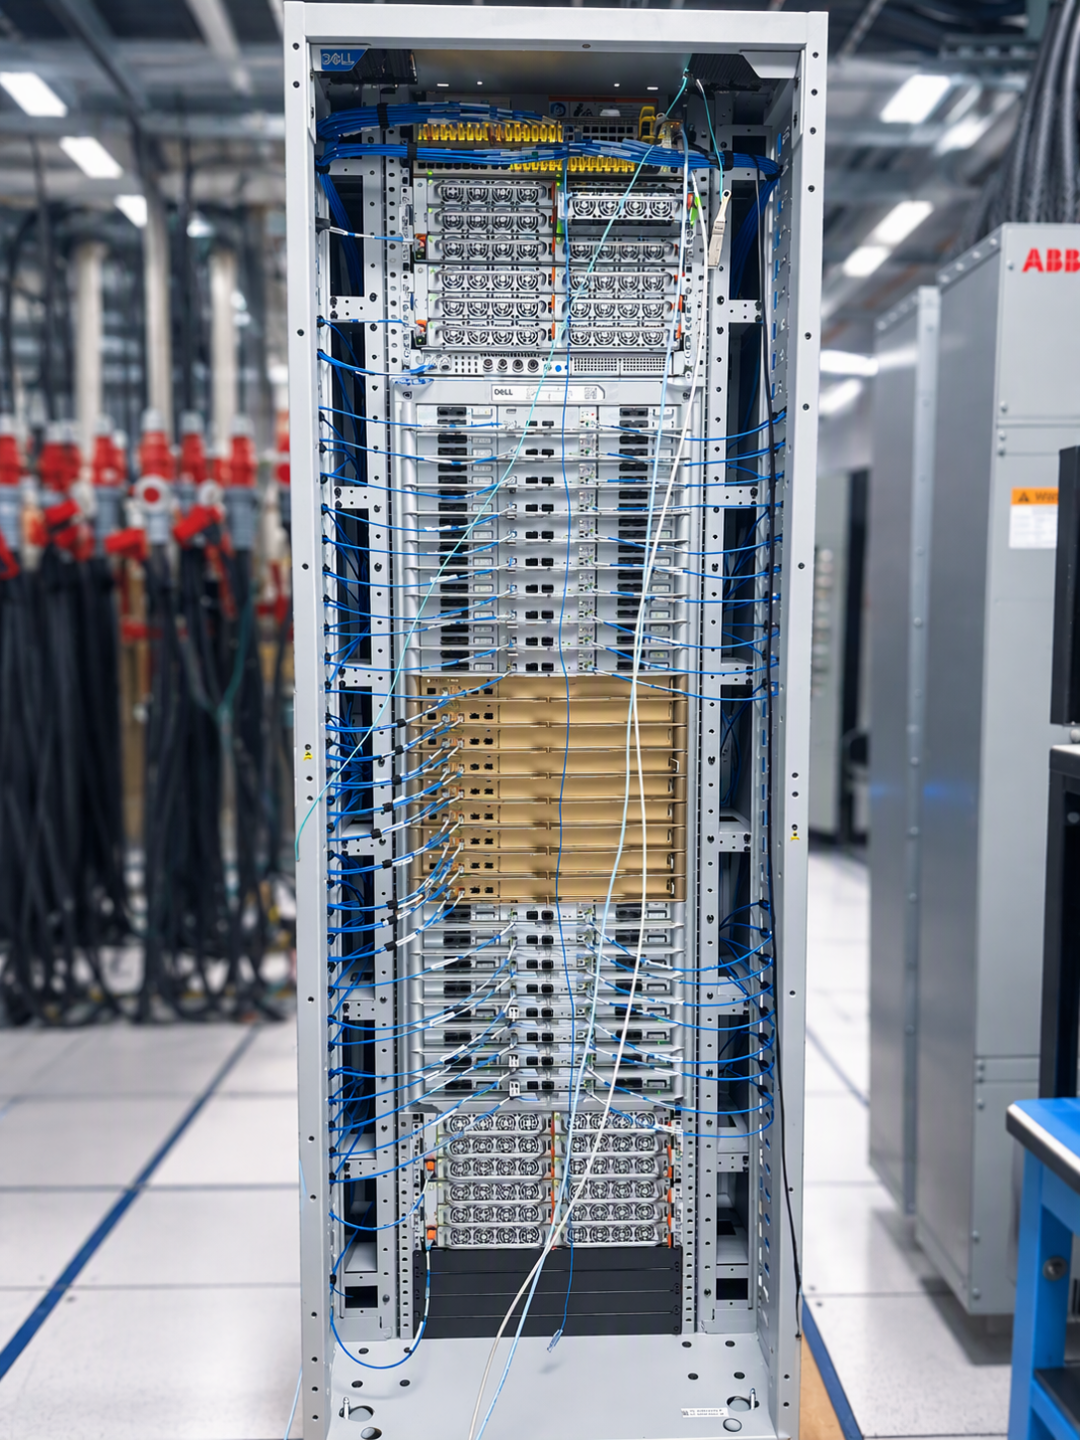
组装效率的变化也有官方数字:Vera Rubin 全面量产后,单节点组装从上一代 Grace Blackwell 的约 2 小时缩到不到 5 分钟——24 倍,靠的不是工人手快,而是把布线、接管、验证整段搬进了工厂。36氪
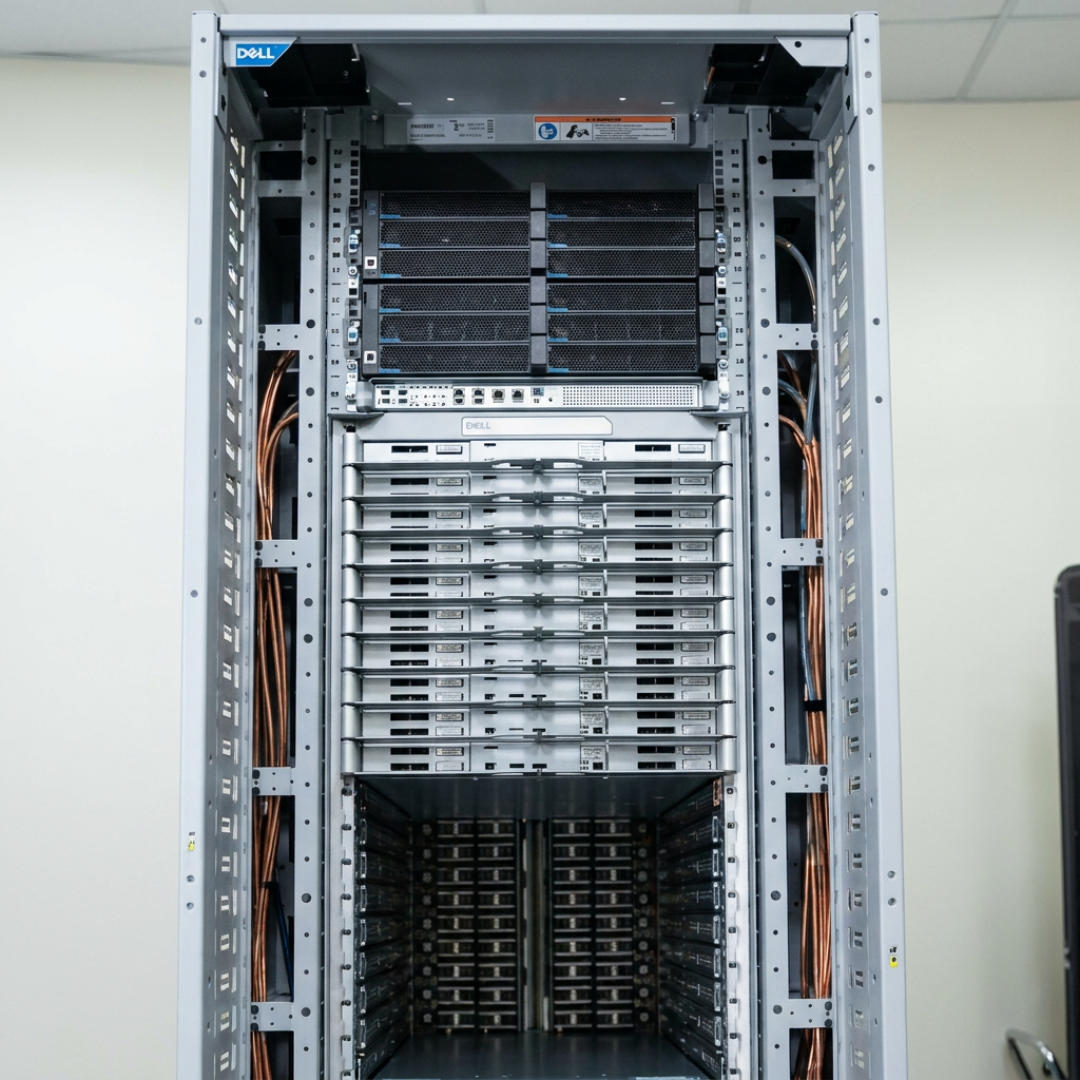
而"戴尔给英伟达造机架"不是从柏林开始的。今年 6 月,戴尔向 CoreWeave 交付了全球首台 Vera Rubin NVL72 整机柜:72 颗 Rubin、36 颗 Vera CPU、75TB 内存池、260TB/s NVLink 互连。小红书
最近两天,一台标着"戴尔 XE9812"的 NVL72 机架组装全程视频在小红书被收藏了 117 次——比点赞数还高,这种"收藏大于赞"的内容,基本是硬件从业者在存资料。小红书
三个数字,出厂就自带"注"
这事的增量信息不是"英伟达又发新品",而是把几个流传口径和真实口径对齐。以下三笔,我建议都打个折再看。
第一注:“14 天"的前提是"场地就绪”。 厂房、供电、供水这些土建一点没省,电网接入排队才是当下真正的长杆——澳大利亚能源市场运营商 AEMO 自己披露,大型数据中心从申请到通电平均要两年左右,到 6 月底排队项目已经堆到 9GW。 集装箱改变的是长杆的位置,不是把长杆锯断。而且英伟达自己有两个口径并存:柏林讲"6 个月压到 14 天",另一处口径是"4 到 5 个月压到 1 个月"。知乎知乎
第二注:台上的账是厂商口径。 黄仁勋现场算过一笔:一座 1 吉瓦 AI 工厂造价约 500 亿美元,一年约 400 亿美元收入,晚通电三个月约等于损失 100 亿美元——所以"快 14 天"才值钱。 同场的省电 30%(DSX MaxLPS)、每天节水 5400 万升(2 吉瓦规模)、Vera Rubin 每兆瓦智能体负载吞吐是上一代 30 倍,这些同场数字同样是厂商与主办方口径,第三方跑分还没出来。不过 Nscale 冰岛实测吞吐 +49% 算目前最硬的旁证,但那也是客户侧数据。知乎36氪
第三注:950 亿美元不是"卖疯了",是"交不出"。 迈克尔·戴尔 10 月 21 日接受 CNBC 采访确认,戴尔未交付的 AI 服务器订单约 950 亿美元,创历史新高,卡点就是内存。 订单是需求证据,也是毛利和现金流风险——TD Cowen 在 5 月底把戴尔目标价从 150 美元一路调到 450 美元,对应的是 FY2027 Q1 AI 服务器营收同比 +757%,但卖方预测不等于成交价。知乎小红书
更要盯的是负债端:戴尔首台 Vera Rubin 的买家 CoreWeave,5 年期信用违约互换利差 10 月中旬冲到 1117 个基点的历史高位,市场定价隐含五年内违约概率约 63%。 B 站上那条 46 万播放的《泡沫前夜》把链条说得很直白:"市场越差、厂商赚越多"这个结构,任何一环松动都会反噬。第一财经哔哩哔哩
这个集装箱,和你那台涨价的笔记本到底有什么关系
关系就一句话:存储的晶圆产能是同一份,AI 舱先用了。
三大存储原厂已把 70% 以上先进晶圆产能转向 HBM 和服务器 DDR5,一台 AI 服务器的 DRAM 用量是普通服务器的 8 到 10 倍,消费端内存 12 个月涨了近 500%,新建内存厂从动工到产出要 4 年,迈克尔·戴尔自己的说法是:显著新增产能要等 2029—2030 年。知乎
中金 10 月 21 日的预测是 Q4 DRAM/NAND 环比再涨 5%–10%,2027 年一季度仍有个位数涨幅,真正该盯的是 2027 年长协签约比例而不是现货报价。 一边是消费端:Counterpoint 初步数据,2026 年 Q3 全球 PC 出货同比下滑 21% 至 5700 万台,联想 1500 万台仍居第一,惠普、戴尔跌幅大于整体。 需求缩、成本高、优先给 AI 舱排产——这就是你购物车里那台机器"页面价涨得比国补折扣快"的完整链条。别指望双 11 出现"崩盘式降价",涨价的上游原因(产能转移)在双 11 窗口内一克都不会松。知乎微博
对号入座:这波里你是什么位置
等降价换本的:看 2027 年存储长协签约比例(中金给的盯法)和 2029—2030 年新厂产能爬坡信号,在此之前"等等党"的胜率不升反降;刚需就按国补到手价买现款,别为"抄底"硬扛。
捡配件、折腾老机器的:颗粒涨价会把"拆机料""回收颗粒"越炒越热,老戴尔塔式和退役企业机架(R640/R730xd 那一代)在闲鱼的挂牌活跃度已经说明风向——但扩容前先查你这台的本厂内存插槽,新款里砍单通道内存的机型正越来越多。
看热闹的信仰党:戴尔早就不是"组装厂"或"卖电脑的",它是把 AI 当制造业承包的总包方之一。对品牌本身还在意"戴尔是不是贴牌"的朋友,这句可以更新认知了——真正该问的是:总包生意赚的是毛利还是风险。
接下来盯这四件事
2027 年初:戴尔模块化数据中心的真实交付名单——是按时开箱,还是又一次"期货";
戴尔下一次财报:950 亿积压订单是变收入还是变坏账——重点看未交付订单的消化速度和 AI 服务器毛利率这两个数;
CoreWeave 的债务展期动作:CDS 利差回落或再度走阔,都是"泡沫前夜"论的温度计;
第三方 Vera Rubin 跑分:"每兆瓦 30 倍"从官方 PPT 变成公开基准之前,先当营销数字存放。
一台"戴尔"卖你 5099、6799,还嫌它贵;另一台"戴尔"按台报价、128 台起订、被当成期货抢。 两条线共用同一条内存产线,而产能的天平已经明确倒向后一种。看懂这个集装箱,你至少能想明白一件事:今年买戴尔,买的从来不只是那台机器,而是它在 AI 时代被重新排了序的优先级。小红书