9月23日晚上,范玮琪出席活动时被问到陈建州的近况,眼眶一红,说了一句"谢谢他活下来"。她还补了一句很实在的话——持续缺觉会严重拖垮心功能,以后要督促黑人"安分守己地入眠"。微博微博
距离那场心梗,刚过去一周多。9月15日下午,49岁的陈建州在场边看PLG篮球友谊赛,突然胸闷,他以为是肠胃不舒服,自己吃了中药和胃药硬扛。幸好球队队医一听心跳就察觉不对,紧急送到台大医院:一条心脏血管堵塞高达90%,紧急植入支架,术后因心律不整进了加护病房,22日出院。范玮琪后来说,“再晚五分钟后果不堪设想”。更戏剧性的是,他原定当天带双胞胎儿子飞名古屋,被范玮琪劝了下来。中国蓝新闻微博
这件事里最让我触动的,不是过程有多惊险,而是两个特别反常识的细节。
第一,黑人每年健检都正常,没有三高,常年运动,体格健硕——但血管堵到了90%。亲友透露的信息里藏着真正的风险清单:饮食重口味、有家族心脏病史、创立PLG联赛后常年熬夜透支。“体检正常"和"血管健康”,根本不是一回事。微博
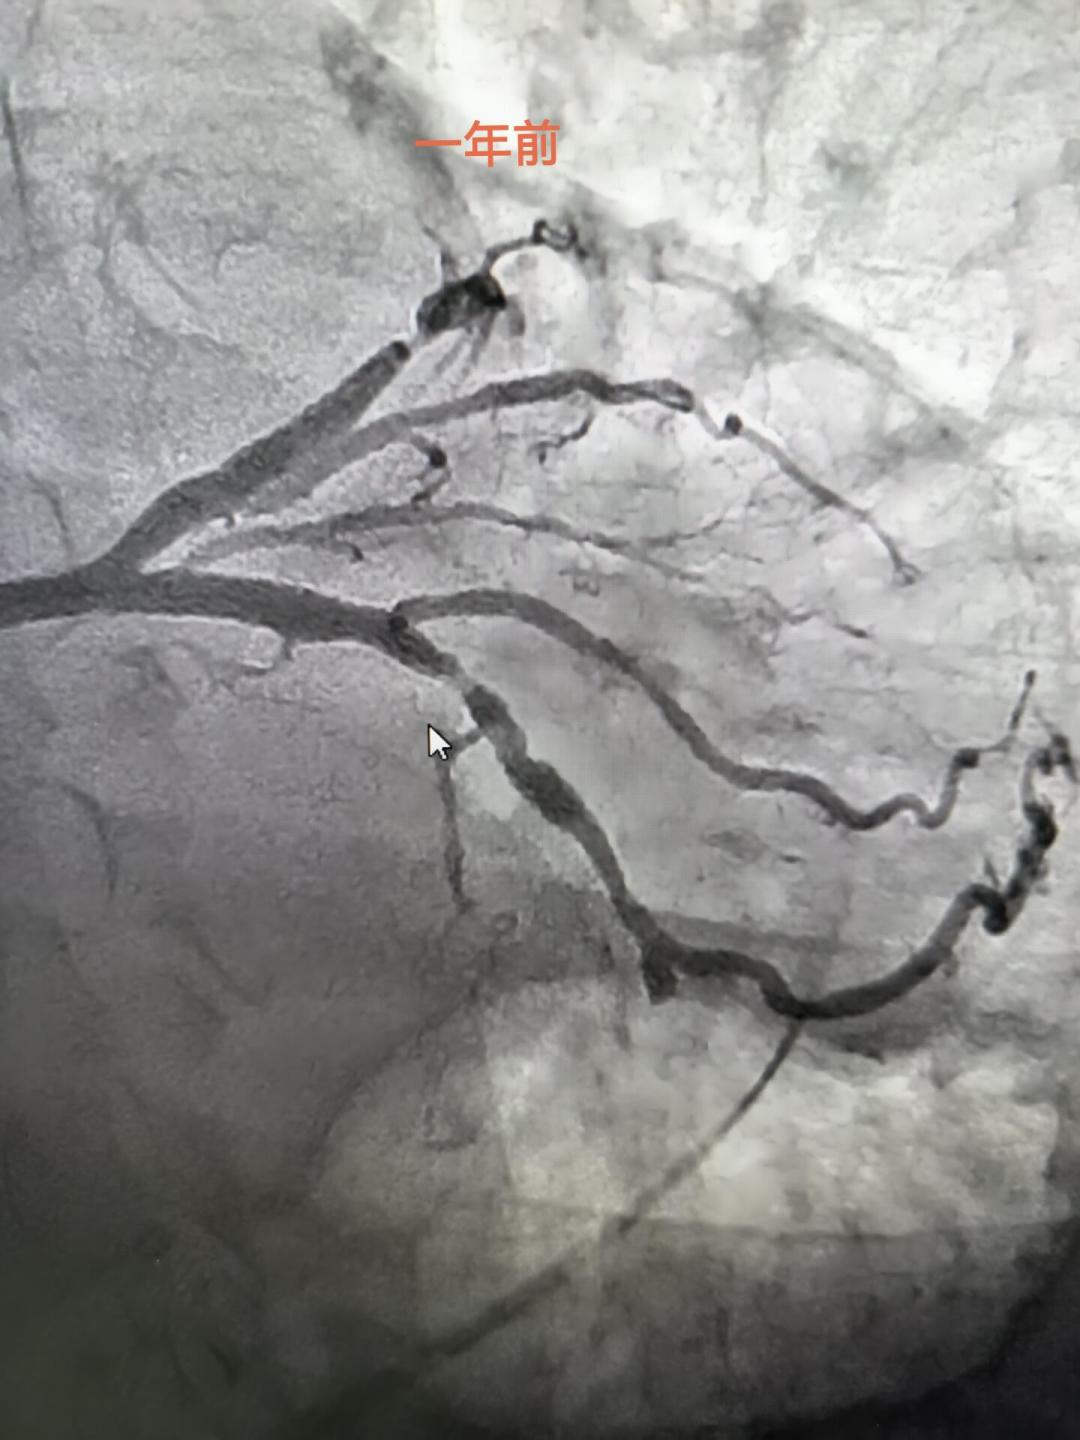
第二,微博上有网友发帖说,看完新闻觉得自己心脏"像岔气一样疼",吓得当晚就想去做心电图。评论区里最常见的反应也是这两步:先是怕,然后开始盘算——这事要是摊到我头上,治得起吗?谁来出钱?微博
今天不重复讲预防科普,全网医生已经讲得够多了。我想认真回答第二个问题:把公开政策文件、三甲医院的真实世界研究、一线陪诊师和保险从业者的爆料翻了一遍,一个家庭面对心梗,其实要算三笔账。这三笔账,建议在还健康的时候就算清楚。
第一笔账:支架现在到底多少钱?700块,但这个数字背后有故事
很多人对心脏支架的价格印象还停留在"一个好几万"。真实情况是:2020年11月,冠脉支架成为第一个国家集采的高值耗材,均价从1.3万元左右直接砍到700元上下,降幅超过九成。最极端的一个对比——某跨国企业的药物洗脱支架,集采前一根19250元,集采后中标价648元。知乎
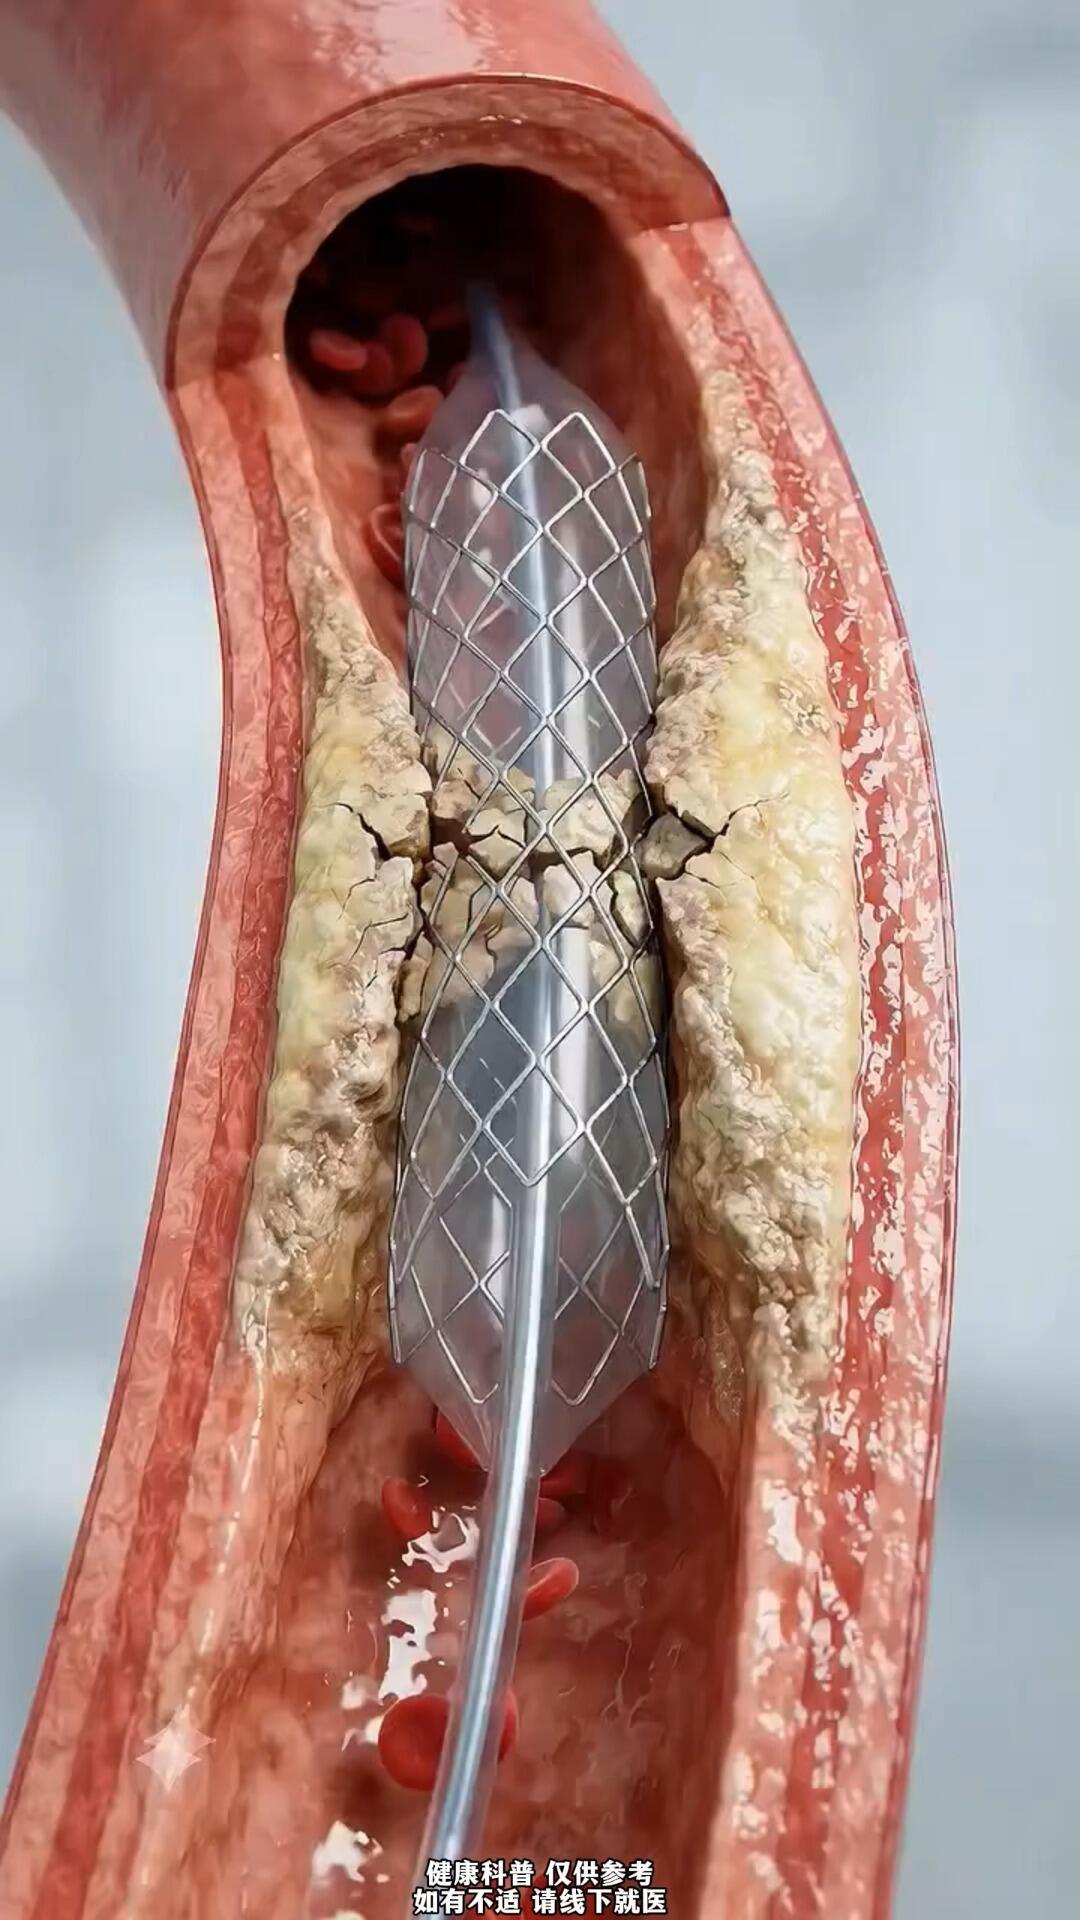
中间那一万八去哪儿了?9月13日国家医保局通报的河北医科大学第二医院商业贿赂案给了注脚:院内工作人员11年间收受贿赂46次、累计1.84亿元,其中约1.74亿来自医用耗材——支架、球囊、起搏器这些,占了九成四以上。通报里还有一家贸易公司,员工只有1个人,两年行贿2064万元。集采挤掉的就是这层流通环节的水分。央视网
2026年5月,冠脉支架第二轮接续采购在天津开标,15家企业30个产品投标、全部中选,临床主流的国产和进口产品都在名单里,中选价普遍落在700到1000元区间。也就是说,现在在医院里,"国产还是进口"已经不再是一道价格题。中国新闻网
那质量呢?这是家属术前最纠结的问题,恰好有高质量证据:中国医学科学院阜外医院牵头、覆盖全国8家三甲医院的真实世界研究,纳入集采前后9万余例冠脉介入患者,结果是术后2年内主要不良心血管事件发生率与集采前无统计学差异,心梗复发、支架内血栓等指标还略有下降;集采后例均住院费用减少了25.8%。国产新一代支架甚至拿到了欧盟CE认证和美国FDA附条件批准。知乎
结论很直接:对绝大多数常规病变,选集采目录内的支架,救命效果没有本质差别。真正需要进口支架的场景很窄——血管严重迂曲钙化、分叉病变这类复杂情况,医生会主动提。术前谈话时家属只需要问一句:“集采中选的支架够不够我的病情用?”
第二笔账:一次心梗的完整账单——700块的支架,3到8万的手术
这里要先泼一盆冷水:支架700元,不等于手术700元。支架只是耗材里的主角,整台手术是一张组合账单。
需要先说明:陈建州是在台大医院做的手术,走的是台湾健保体系,费用结构不同。下面这笔账,算的是同样的病发生在内地一个普通家庭身上、按2025-2026年集采和医保政策走的情况(综合一线陪诊师在三甲医院的实录,各地有差异,具体以当地医保结算为准)。
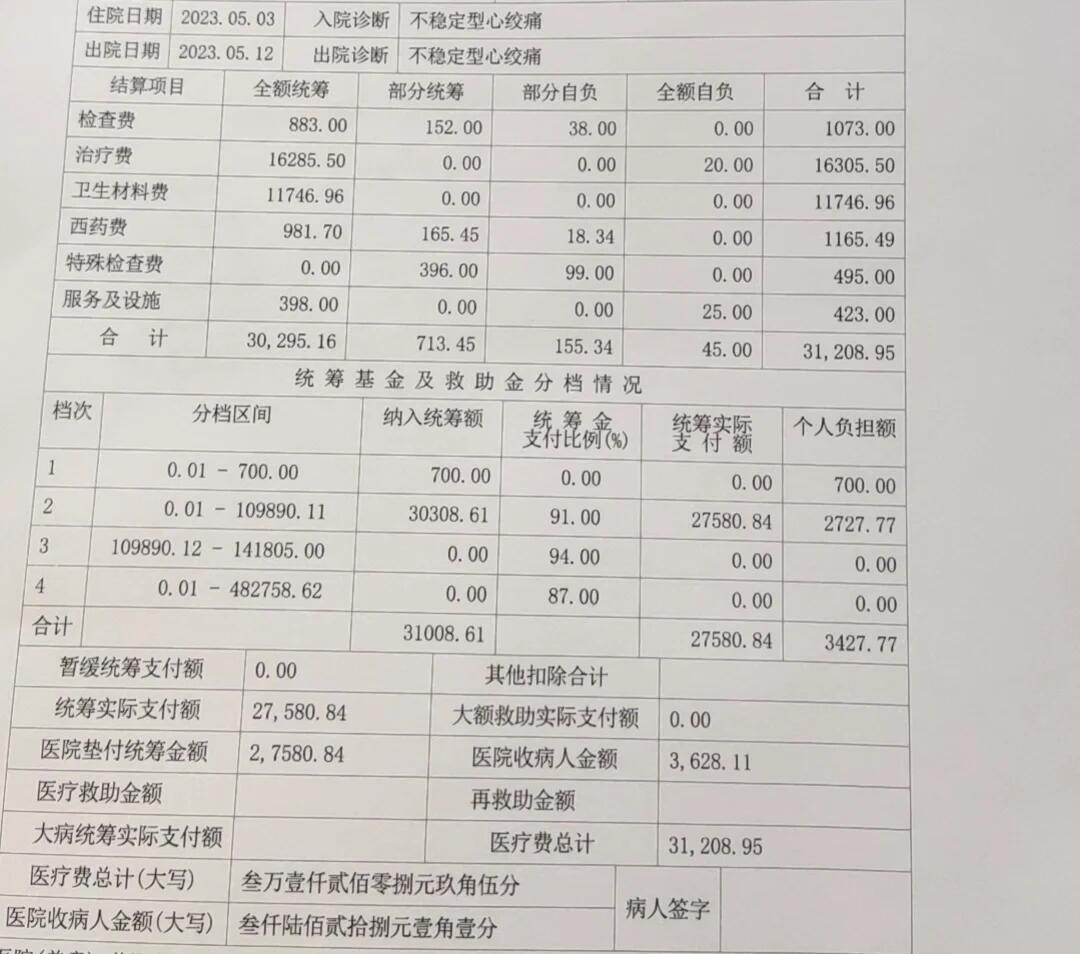
一枚支架的常规心梗手术,在三甲医院总费用通常落在3万到8万元之间。拆开看,大致是这样:知乎
冠脉造影+支架植入的手术操作费、导管室使用费:约1-2万元,这是大头;
术前检查(心电图、血常规、凝血、心脏超声等):约5000-8000元;
术后住院7-10天(床位、护理、药费):约5000-10000元;
支架本身:集采中选产品700-1000元/枚,多枚叠加;
如果术中需要血管内超声(IVUS)或OCT影像指导:加5000-10000元,这部分不少地区要自费。
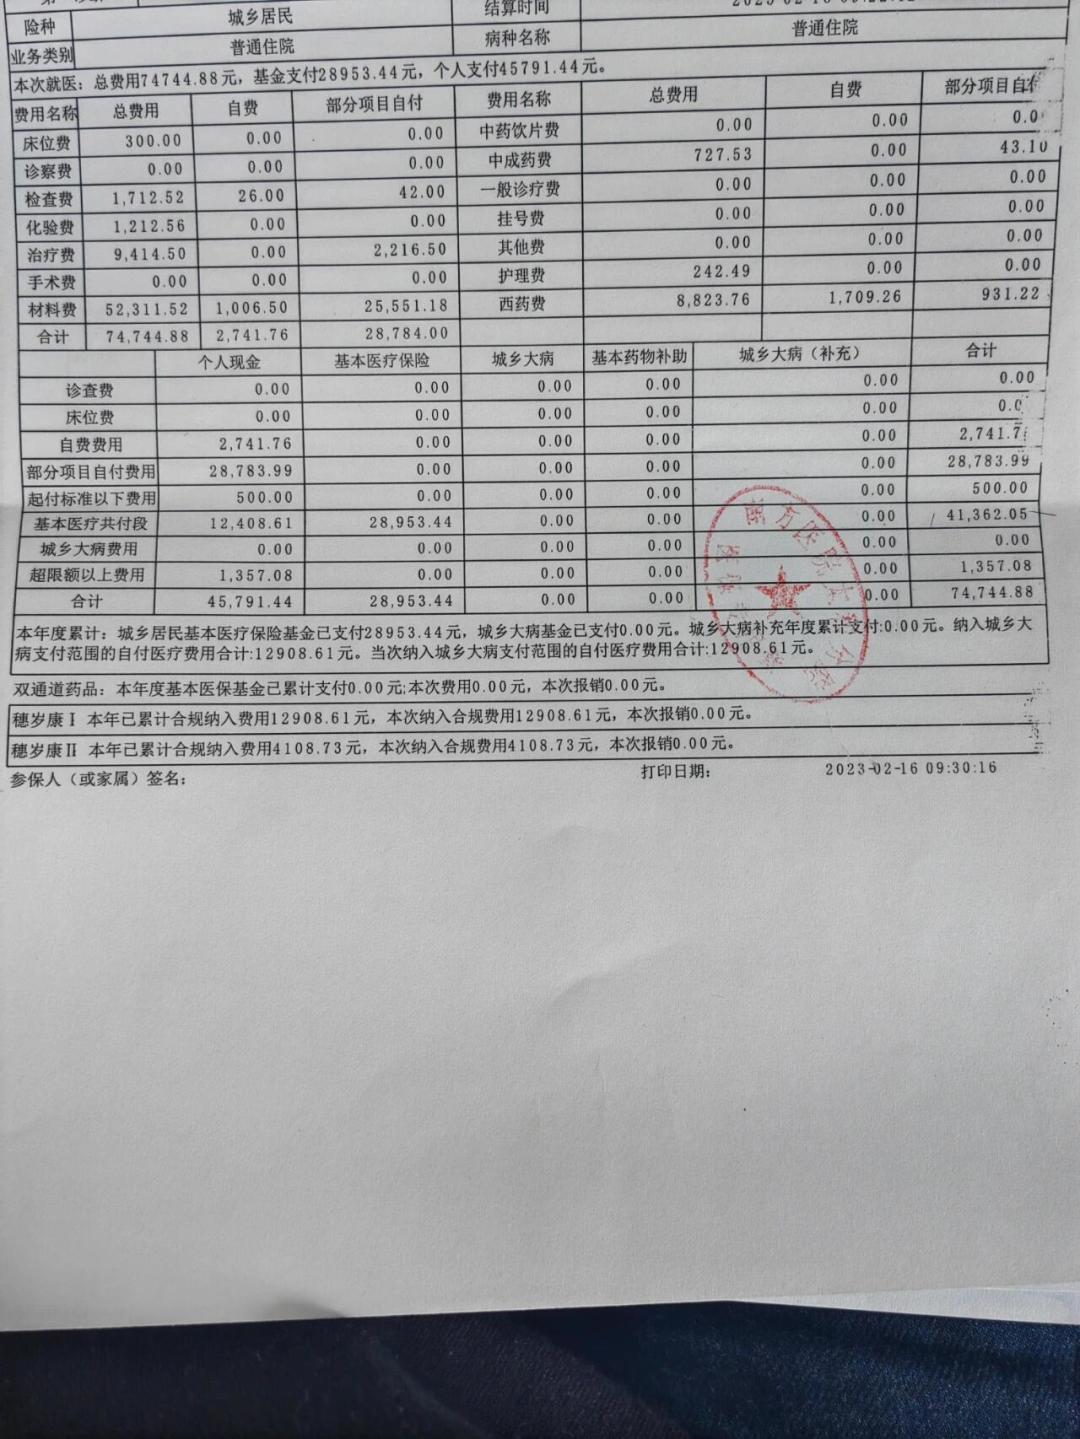
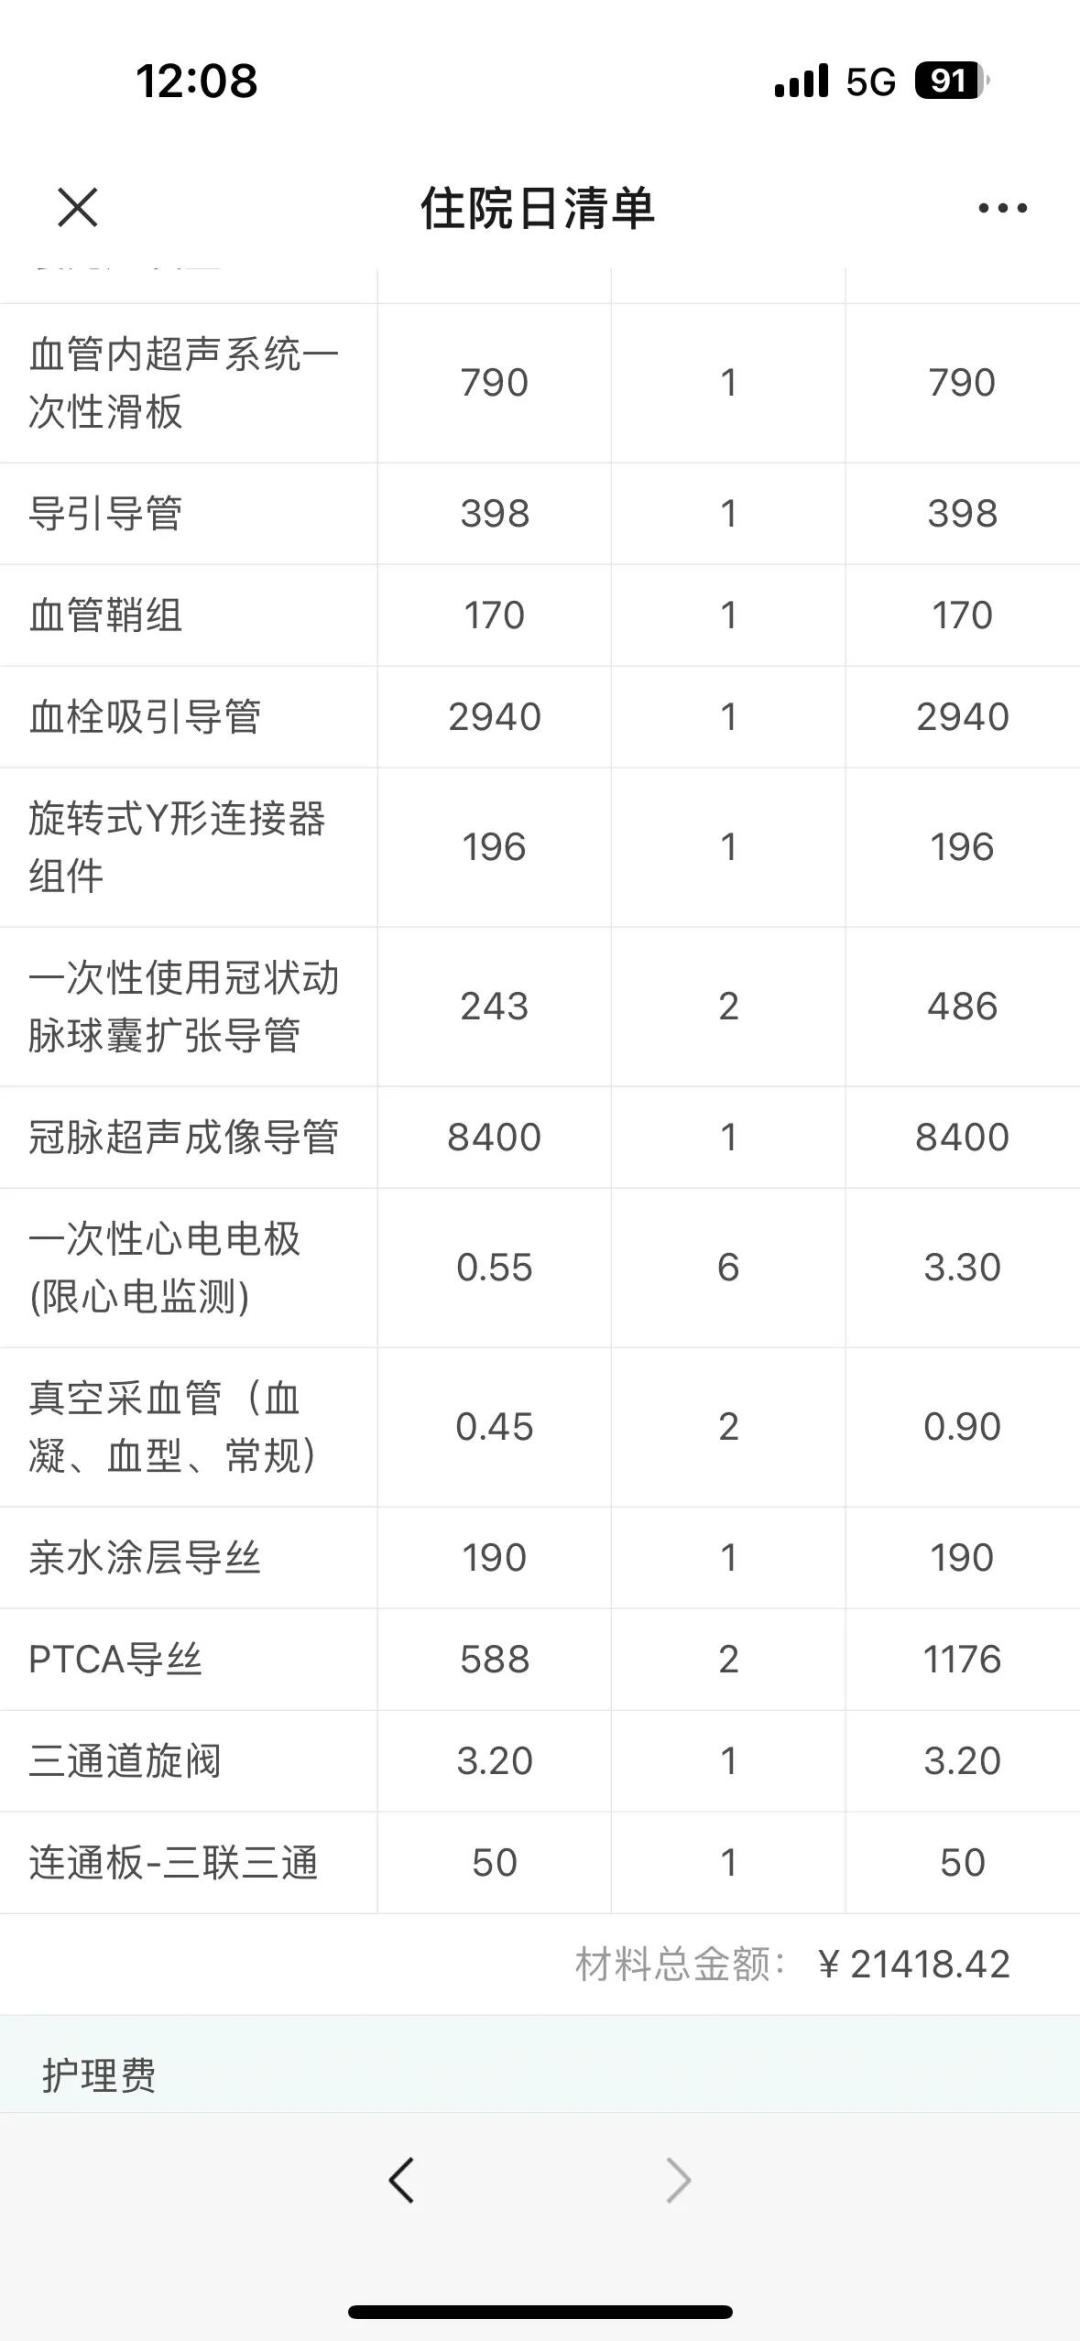
医保报销后自己掏多少?职工医保住院报销比例通常在70%-90%,居民医保略低。按单枚国产支架、总费用3.5万的常见情形估算,个人最终自付大致在1万到2万元之间。注意一个坑:如果选了医保限额之外的进口或非中选支架,超出部分往往全额自费——同样一台手术,自付可能从1.5万跳到接近3万。异地就医记得提前备案,不然回参保地报销比例可能打折。知乎小红书
手术结束也不是账单的终点。心梗后属于"超高危"人群,术后要双联抗血小板(阿司匹林+氯吡格雷或替格瑞洛)至少6-12个月,之后阿司匹林终身吃,他汀也要长期吃、低密度脂蛋白要压到1.4以下。这部分药费一年大约3000-5000元,医保能报一部分。有临床医生在知乎上说过一句狠话:绝大多数支架内血栓和二次心梗,都是患者自己把药停了。这几千块的"续命钱",是整个账单里最不能省的一笔。知乎
所以完整算下来:急性期自付1-2万,加上长期用药,心梗对一个家庭的直接财务冲击,其实是"可承受但必须有准备"的量级——前提是你有医保,且没有在术前慌乱中做出烧钱的选择。
第三笔账:最贵的一笔——心梗之后,保险的门基本关上了
如果说前两笔账是"花钱",第三笔账才是真正残酷的:钱的门可以想办法,保险的门关上就是关上了。
知乎上从今年7月开始反复出现同一类问题:“心梗装过支架,能买什么保险?”“做过心脏支架可以买什么保险?”——陈建州这波热点之后,问的人明显更多了。但从业者给出的答案,几乎是同一盆冷水:
百万医疗险、重疾险:心梗+支架病史基本等于直接拒保,这两类产品的健康告知里,心血管疾病是最硬的红线;
免健康告知的医疗险:能买,但明确不赔五大类严重既往症,心梗就在其中——买了之后,冠心病相关治疗不赔,如果合并高血压,连脑梗、主动脉夹层这些高血压并发症也全部除外;
防癌医疗险:能买,因为癌症和心梗不相干——但它也恰好不保心血管,最需要兜底的地方它不在;
剩下真正有用的兜底是惠民保:不少城市版本允许严重既往症带病投保,一年一两百块,但既往症相关住院的报销比例通常打折,而且各地惠民保停售、调整的情况不少,稳定性是个真问题。
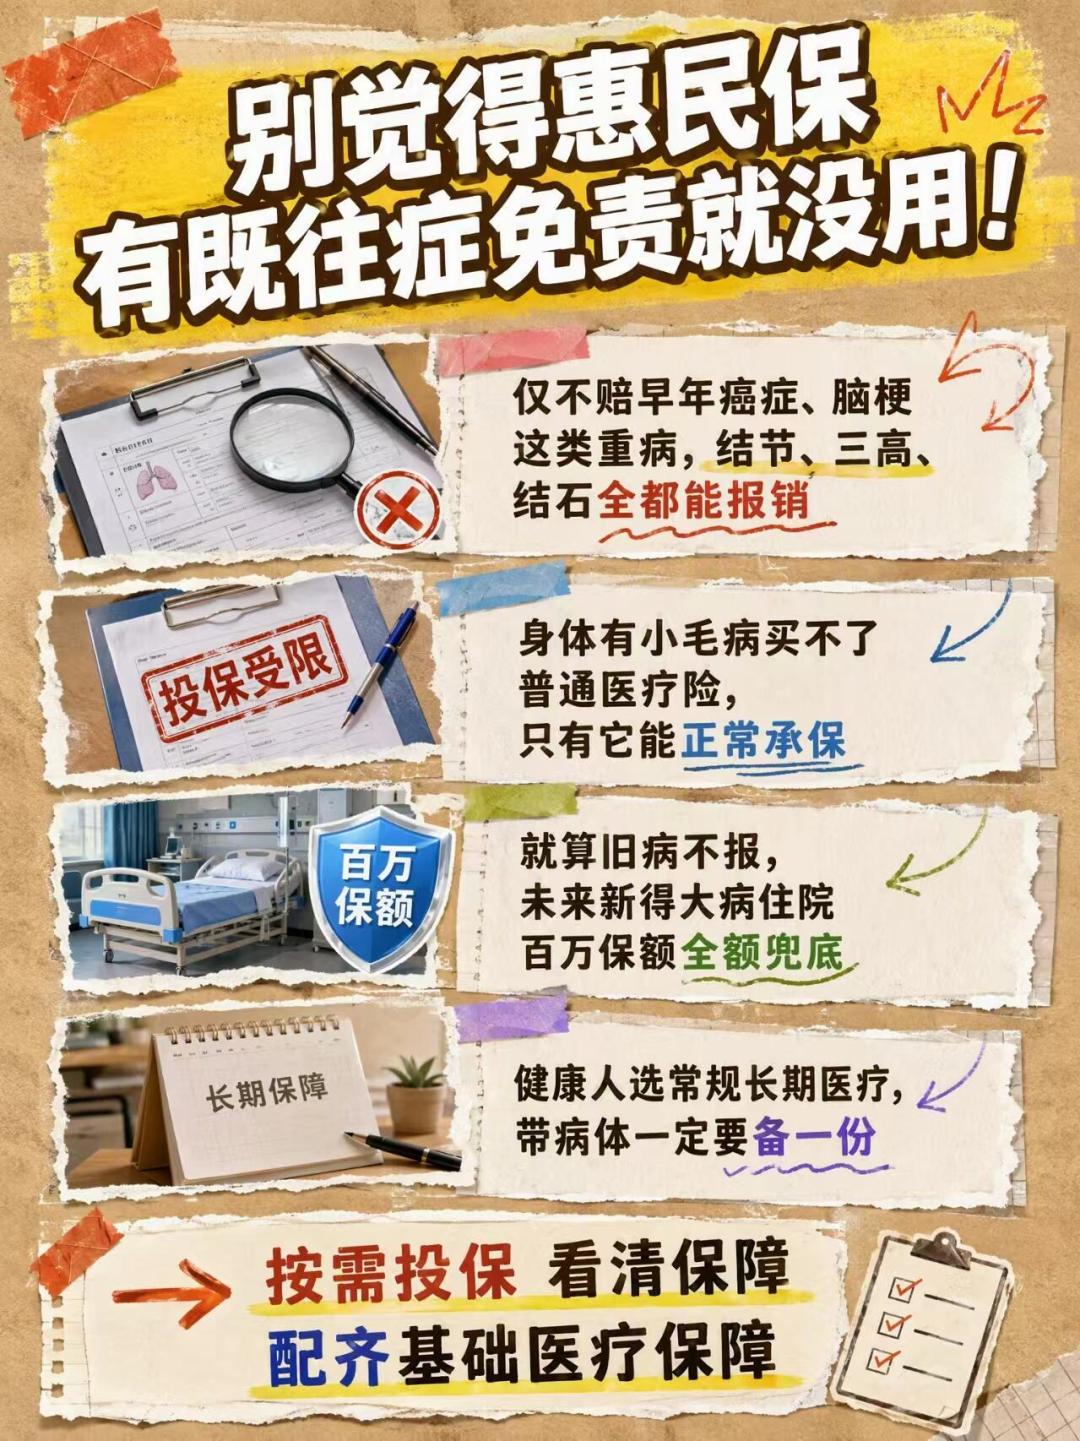
个别免健告产品在松动,比如连续投保满3年后对严重既往症开放30%起步、逐年递增的报销——但有1.5万免赔额,聊胜于无。翻译一下:一个49岁、血管堵到90%的人,出院之后再去买保险,能买到的保障和他健康时能买到的,完全是两个世界。保险这门生意的残酷之处就在这儿——它只卖给不需要它的人。知乎
顺带戳破一个被短视频反复营销的说法:“重疾险确诊即赔”。真实条款分三类:癌症这类是确诊即赔;冠状动脉搭桥术这类必须真做了约定手术才赔;脑中风后遗症这类要"熬到"180天后仍符合状态才赔。而心肌梗死本身也分级——达不到"较重急性心肌梗死"标准的,很多产品只能按轻症赔20%-30%。再加上90-180天等待期、健康告知不实直接解约这些规则,"买了重疾险=心梗全赔"是个很大的误解。买之前把条款里"疾病定义"那几页翻出来读一遍,比看任何测评视频都管用。知乎
那现在该干什么?分四种人
第一种,像事发前的黑人一样:体检正常、没有三高、爱运动。你的窗口还全开着——这是最该行动的人群。趁健康告知还能全填"否",把百万医疗险和重疾险配齐,再顺手查一下所在城市的惠民保是否还在售、是否覆盖既往症。别学"我体检正常"这个理由:黑人年年健检正常,但家族史+重口味饮食+长期熬夜三项叠加,血管照样堵到90%。核保时家族病史一定要如实告知,这是将来理赔不被翻旧账的底线。微博
第二种,已经有三高、结节或心血管家族史的人:窗口在收窄但没关死。能过智能核保或人工核保的产品先试着投,惠民保和税优健康险这类宽松产品先兜住,千万别信"隐瞒告知、熬过两年一定赔"——出险时保险公司查的是病历,不是你的记性。
第三种,家里已经有人心梗、装过支架的:放弃补百万医疗险的幻想,务实路线是惠民保(确认当地版本对既往症的赔付规则)+防癌医疗险+意外险三件套,然后盯紧术后用药和复查,那才是复发风险的大头。
第四种,所有看完新闻觉得心脏不舒服的"惊吓人群":微博上那位"怀疑自己心梗、犹豫要不要去做心电图"的网友,其实是大多数人的状态。先分清两件事——持续不缓解的胸闷胸痛、大汗、肩背放射痛,别犹豫,立刻打120,心电图加心肌酶几十块钱就能排查;但如果是随情绪波动、几秒钟刺一下的疼,更可能是焦虑,不值得连夜冲进急诊。还有个用药提醒来自南京的急诊医生:血管完全闭塞时,速效救心丸没有用;血压偏低时含硝酸甘油反而危险。心梗面前,"自己吃药观察"是最贵的选项——黑人硬扛那一阵,就是他这周离危险最近的时刻。现代快报
范玮琪说,谢谢他活下来。黑人这一家的运气其实很具体:队医懂行、台大医院近、手术及时。普通人的运气得靠提前配置——一张医保卡、一份趁健康买好的保单、一个知道"胸痛不缓解就打120"的常识,加起来可能就是那关键的5分钟和那关键的90%。
最后留两个值得持续盯的信号:一是2027年各地惠民保续约时,对严重既往症的赔付政策是收紧还是放宽——这直接决定带病家庭兜底选项的成色;二是冠脉支架集采第二轮接续采购的执行情况,以及药物球囊等新产品会不会进下一轮国采(9月10日第七批国采已经开标,首次进入消化介入领域)。有新的变化,值得再算一次这笔账。知乎