9月以来,小红书上一波"查广发账单"的帖子炸了。9月5日,一个持卡十年的用户写:自己一直用中国银行给广发卡设定期还款,十年如一日按时转账,但在广发的计账口径里这算"次日入账",按全周期计消费利息,光近一年被收的利息就有好几万。这条帖305个赞、219条评论,评论区问得最多的一句是:我的账单里有没有?在哪查?小红书
我把2024年12月到2026年9月12日之间能翻到的十几篇广发退息体验帖(小红书为主,1篇知乎问答)对了一遍,再叠上今年7月那单被中新经纬报道、广发信用卡中心公开回应的"还款日还款、6年被收1.2万利息"事件。发帖人自述的追回金额,低的201元,高的1.2万元;拉扯时长短的14分钟,长的一个月;有全额到账的,也有一分没退、银行咬死的。能不能退,先看你摊上的是哪一类。中新经纬
晚还一天,为什么冒出201块利息?
先拆机制,不然连该退什么都说不清。
9月1日一位用户的账单10736元,还款日8月14日,8月15日还上,晚了"一天",账单里冒出201元消费利息。按合约里日利率万分之五算,一万元一天5块多——201元哪来的?因为信用卡未全额还款时走的是全额计息:利息从每笔消费入账日起算,不是从逾期日起算。201元就是账单里几十笔消费各自"从刷卡那天一直计到你还清那天"的总和。所谓"晚一天",实际是把整期账单重新按年息约18.25%(日万分之五×365)计了一遍——这就是9月5日帖子里"年息近20个点"的来路。小红书
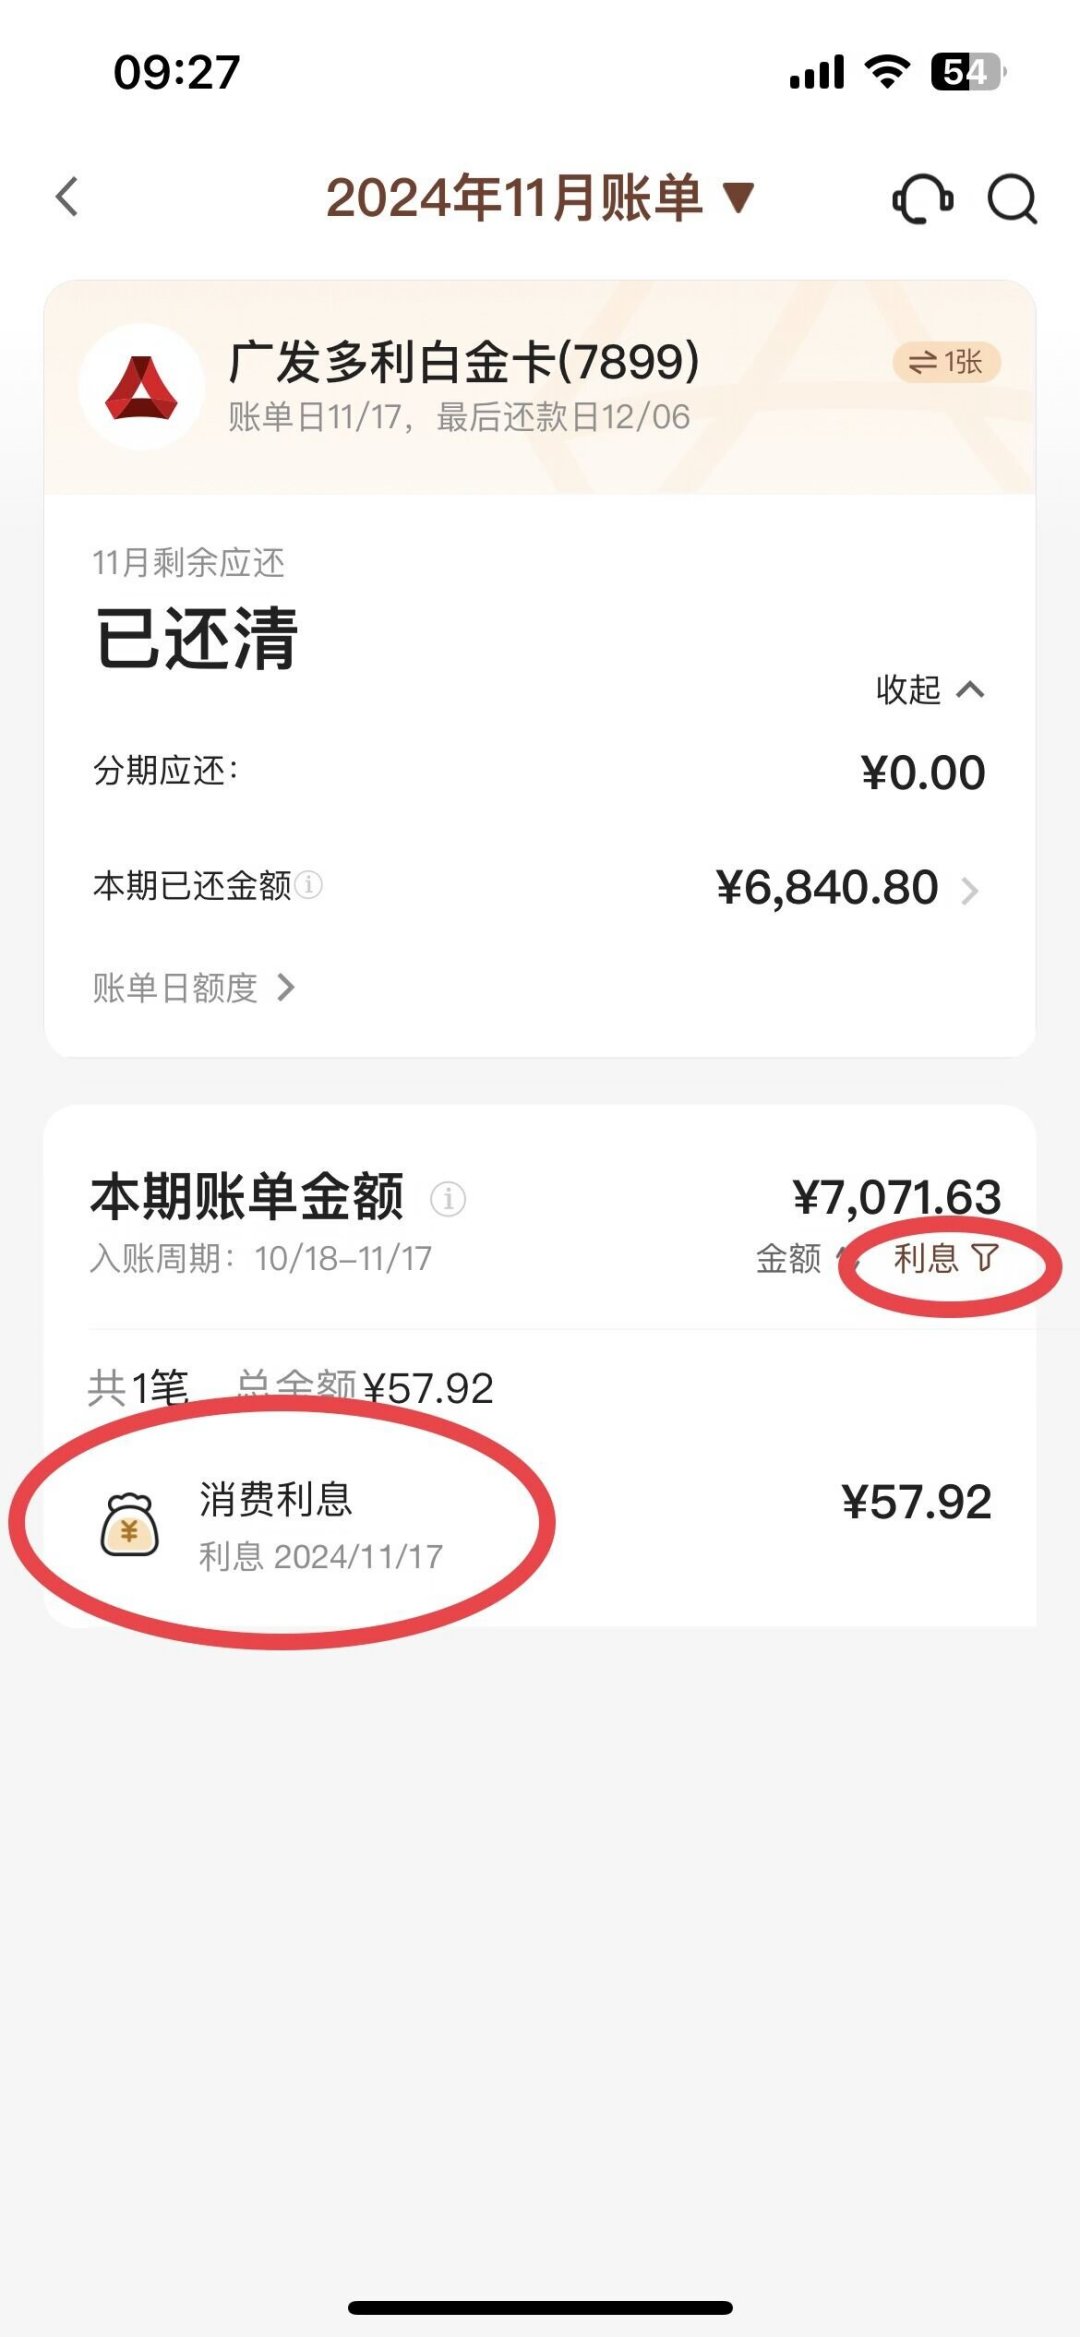
更隐蔽的是入账时间口径。8月13日那篇482赞的帖子写得很细:他用云闪付/他行还款,还款日当天操作,发卡行次日才入账,按领用合约"以入账时间为准"——还款日当天还款也算逾期。他按攻略翻查两年账单,被收了9629.54元消费利息。帖子记录的客服第一反应是"都是合理的",但在他逐笔报出每笔利息的产生时间、还款时间后,改口"我去给你申请减免",14分钟处理完。小红书
这套口径今年7月被摆上过台面。中新经纬的报道里,云闪付页面就标注"广发银行信用卡当日还款、次日到账"。广州周女士(化名)同样"还款日当天全额还款、从未分期从未最低还款",2018年12月起的6年多被收了1.2万利息,今年3月查账单才发现。7月16日广发信用卡中心回应:争议源于客户未按约定方式还款,客户协议第九条第4款写明"还款入账日以款项到达广发卡账户日为准",部分利费源于客户未能在还款日(含1天容时)前完成全额还款入账,该行已按"行内最新容时政策(3天容时)“为其提供减免方案,账单查询与收取明细披露"与同业一致”。中新经纬
银行说法和用户体验之间隔着的那道缝,恰恰是这轮查账潮的导火索:多位卡友称容时减免不会自动到账,要打电话申请才有。这一说法银行没有公开确认过口径,但成功帖里几乎每一篇,都是从这通电话开始的。小红书
体验帖分出来的5类账:前3类有得谈,后2类是硬骨头
按发帖人自述的利息来源归类:
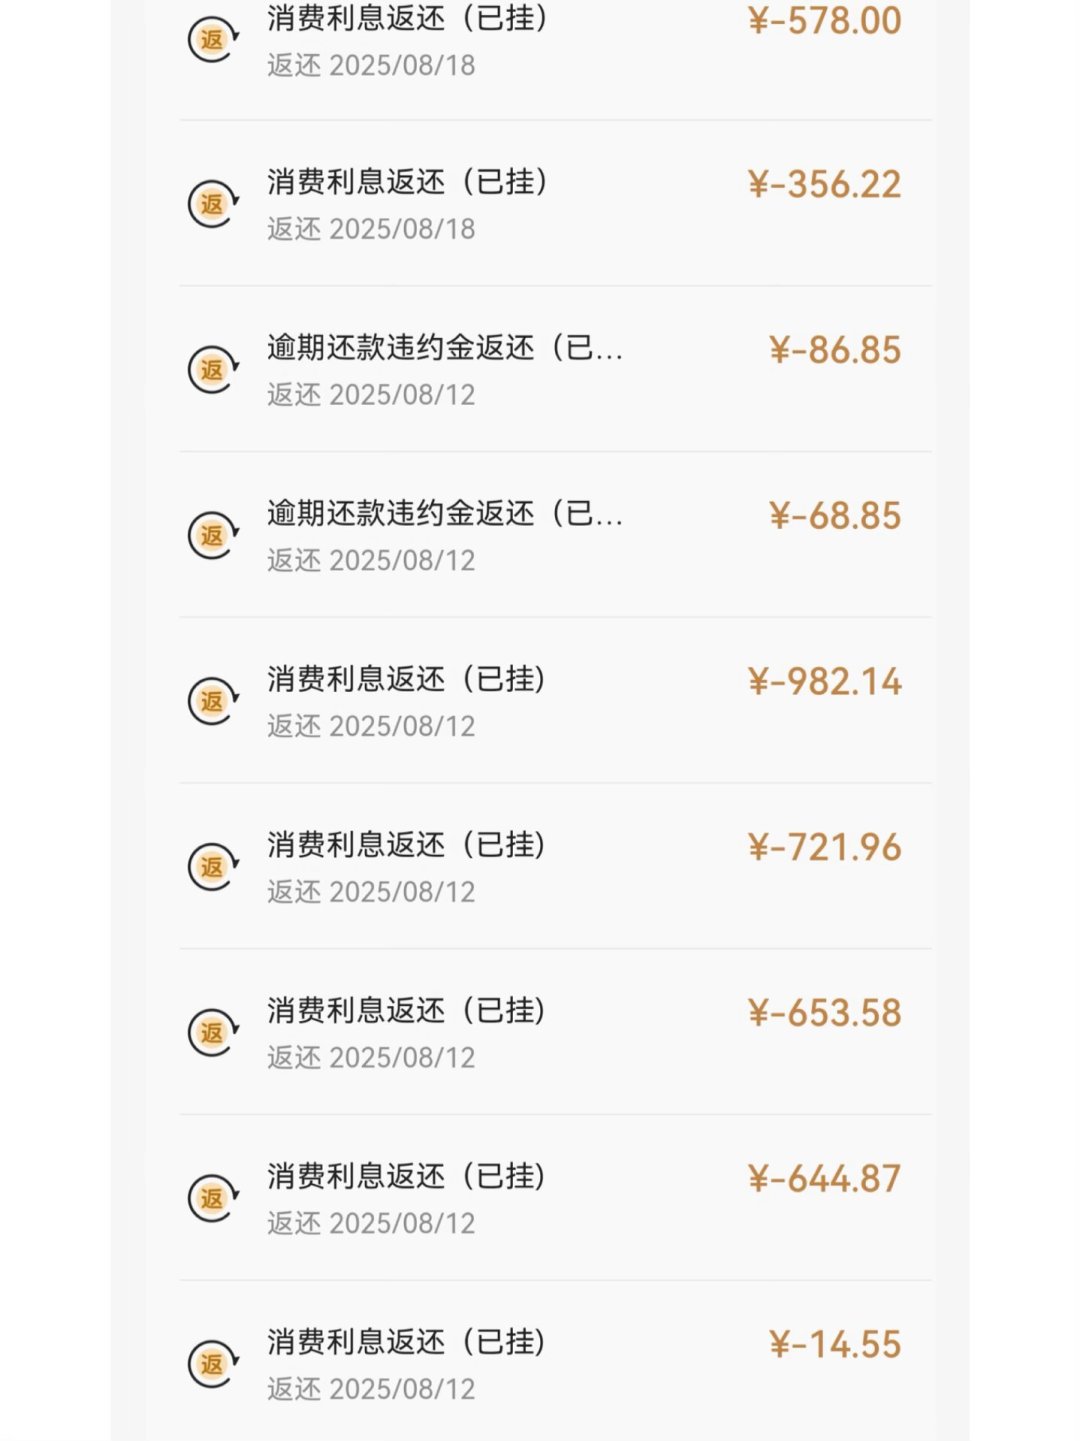
① 容期内全额还清、却被收息(成功率最高)。8月13日的9629.54元,14分钟处理完;2024年12月那位85赞的用户,开卡至今9笔逾期消费利息和违约金全部原路退回——用她自己的话说,“本来还准备了一大堆话术想要硬刚,没想到直接就申请到账了”。小红书
② 入账延迟造成的"隐形逾期"(1-3天晚还)。9月1日那652元属于此类,要回来了,作者仍追加了一笔监管投诉。
③ 长期最低还款滚出来的消费利息(金额最大)。2025年8月那篇151赞的攻略帖:6年被收2.9万,拉扯一个月减免1.2万(约41%)。帖里强调一个前提——本金和已产生的逾期息费先还清,减免才有得谈,这条说法在多篇帖里重复出现。小红书
④ 不知情被开的自动分期(硬骨头之一)。9月10日"拉扯失败"的用户:16500额度,自动分期利息12280.11元、主动分期利息12443.03元、消费利息22743.20元,再加提前清偿违约金569.93元,息费总额远超额度本身。银行始终不同意退。这类如果属实,正好撞上2022年监管信用卡新规里"分期等业务须取得客户本人确认、不得未经同意办理开通"的要求——帖子作者已转向国家金融监督管理总局渠道投诉。能不能退,取决于你手里有没有"未确认开通"的证据,别指望一开口就赢。小红书
⑤ 主动申请的分期手续费、提前结清违约金(另一块硬骨头)。十几篇里没有一例成功,③那篇写得直白:“分期手续费、违约金很难免。”
一句话判断:越接近"我按时还了、是你们入账口径让我逾期",越好退;越接近"我确实长期用了最低还款和分期",越难。
14分钟到1个月,变量不是话术
对下来,各帖话术几乎一模一样(说明类型→要求核查退还→被拒就登记升级投诉专员),真正拉开结果差距的是两点:
证据。14分钟那位,头天晚上就在APP里把两年里每笔利息截图固定下来,客服问哪笔答哪笔;失败帖的共同点则是账目一团乱——④的用户连"哪笔利息对应哪期自动分期"都拿不出凭证。
升级节奏。95508客服→登记升级投诉处理专员→再无果,走12378(国家金融监督管理总局消费者热线)或消保投诉平台。9月1日的用户652元到手后还是补了一单投诉;③的1.2万是催了好几轮、向上申报换来的。
时间成本参考:14分钟到账/3个工作日回电/一个月多轮,三档在帖子里都有原型;减免比例从0到全额都出现过,全是个体案例,任何"保证退50%-100%"都不属于监管或银行的公开口径。
反踩坑:抽成50%的"退息中介",卖的就是本文
潮水起来,灰产跟着来。今年6月时代周报记者做了调查,微博话题词条直接写着:网贷退费中介抽成高达50%,个资泄漏、法律风险高企。这类中介打着"人人可退、500-20000元、最快当天到账"的旗号,收的是你的身份证件和银行卡信息;9月中旬的金融消保提示也点名"债务优化、全额退息、停息挂账"套路。时代周报
说句扎心的:正规退息全程0费用——14分钟案例、9笔直接到账案例,都是本人打95508完成的。中介卖的东西,就是本文已经写明白的那套话术和升级渠道。
另外澄清两件事(按体验帖口径):退的是息费科目,不影响征信;但退息也不消除已经上报的逾期记录。至于真到了债务重组、催收协商那一步的人,本文帮不上——那条赛道上的水比这深得多。
十一假期前,花10分钟做一件事
中秋国庆是消费和资金周转的全年高峰,最低还款、延迟还款恰恰最容易在这个窗口发生——9月1日那单"201元",就是8月晚还一天炸出来的。
按帖子里验证过的查法:打开"发现精彩"APP,这也是银行回应中点名的官方明细查询渠道。翻近一年的账单明细,逐笔找"利息""违约金"字样;再确认一下你的还款路径是不是第三方/他行转入(是的话,还款至少提前2天)。没有,花钱买安心;有,截图记下金额和期数,对照上面5类,判断这通电话值不值得打。中新经纬
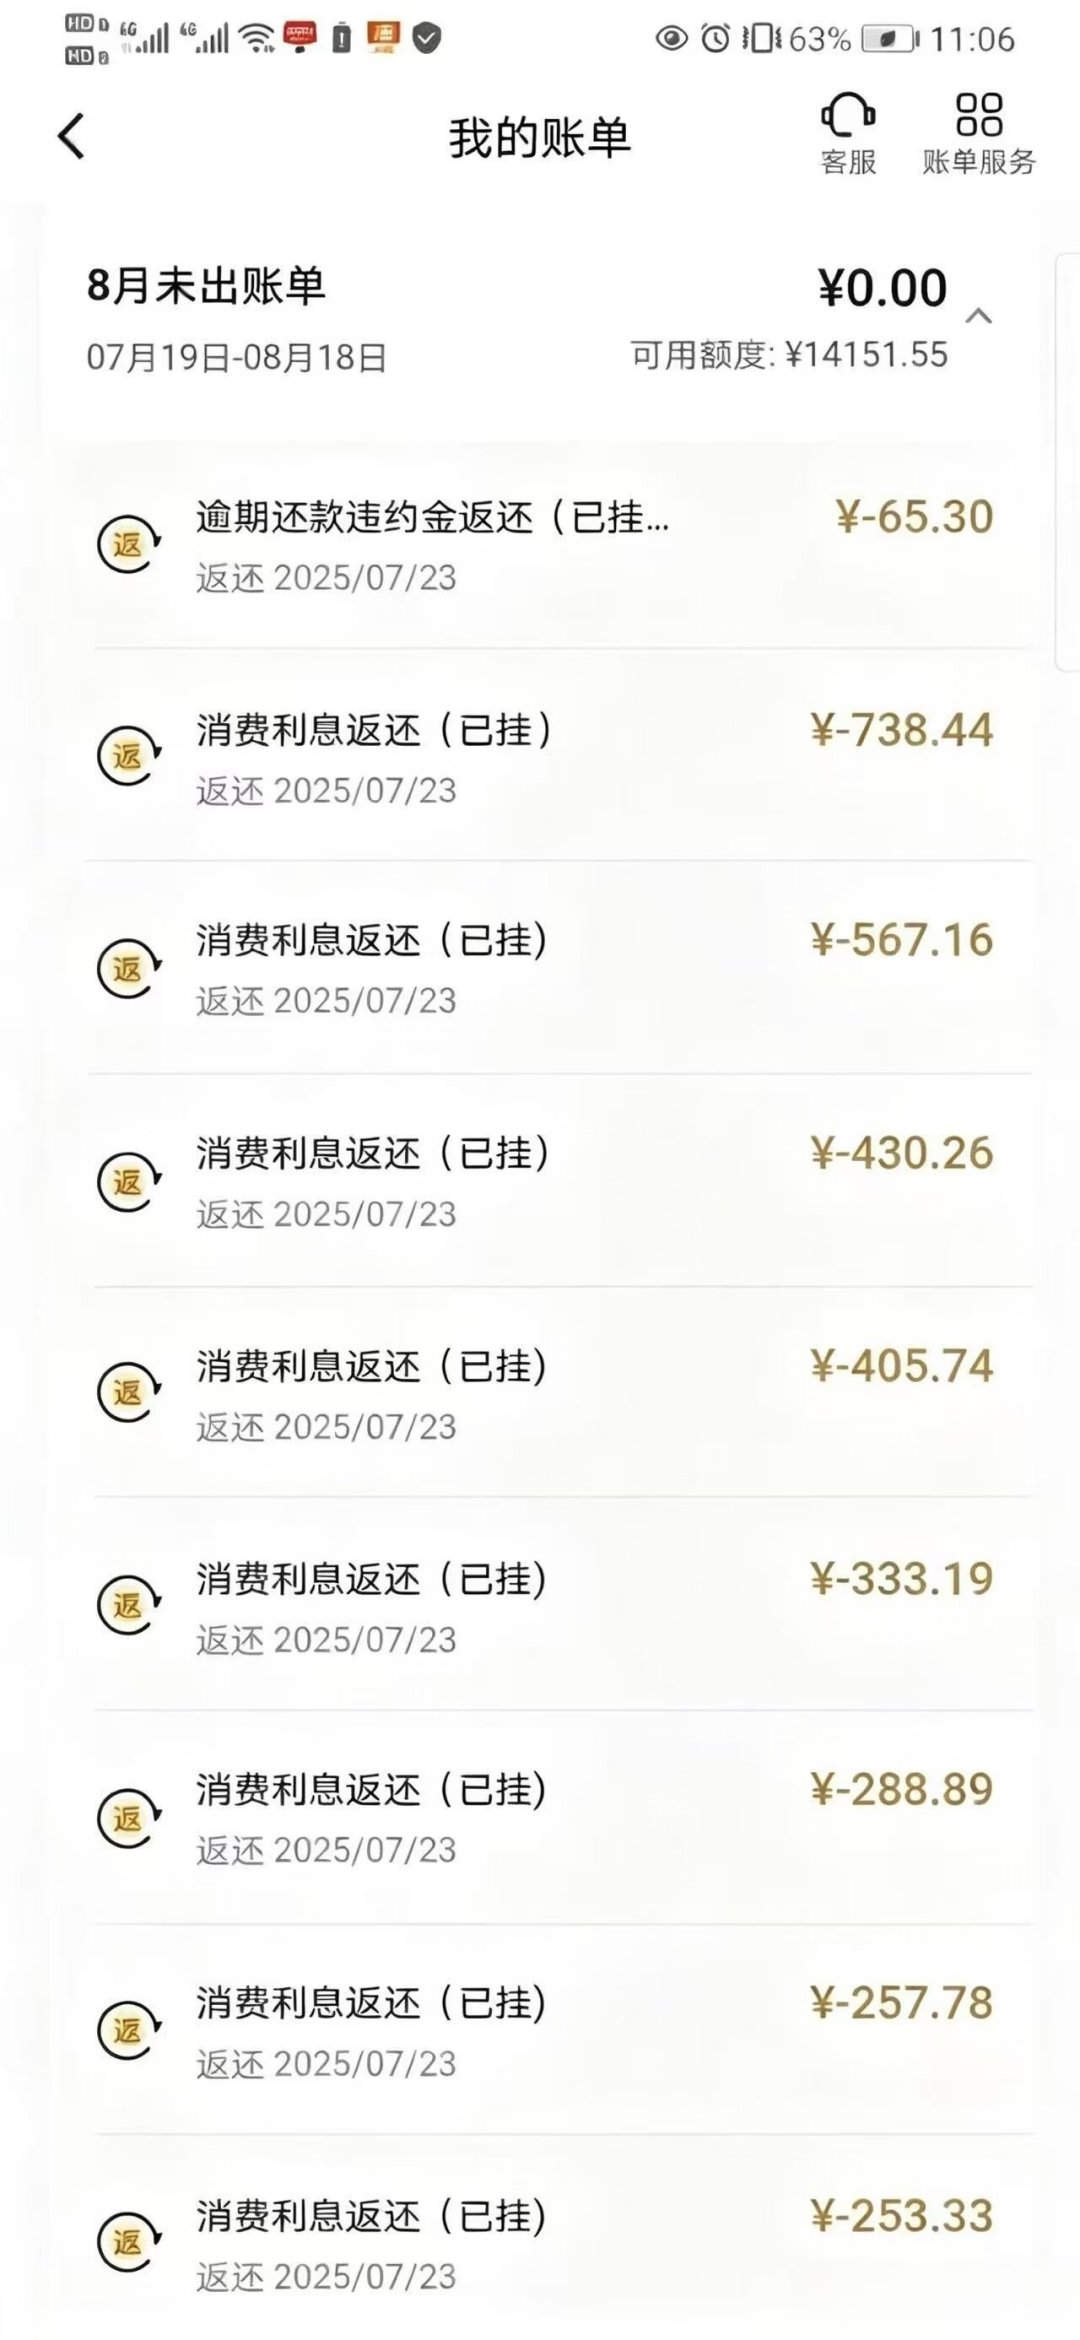
真正贵的从来不是那201块,是"按时还款十年如一日"的那句自我确认——查一下,只需要10分钟。