

近期,银行密集发布公告。不少卡友也遇到一个问题:如何评价一张卡是否适合自己?对于已经持有的卡,如果卡片权益或自身需求变动,究竟是否需要注销?
这里面涉及卡片的评估。虽然落落不定期的文章都有卡片评测或推荐,但那只是一个参考。卡片是否适合自己,仍需要根据自身需求和消费来做进一步判断。
 图片图片
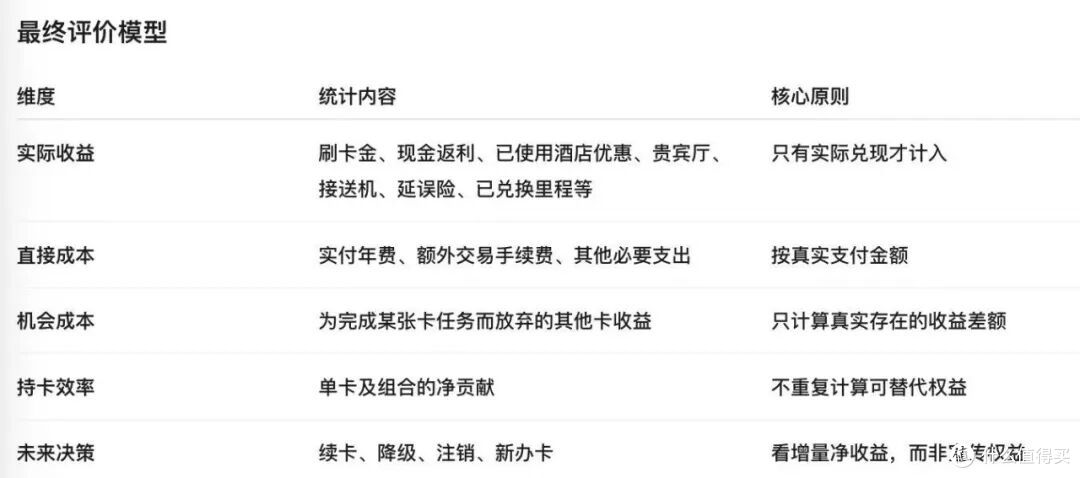
卡圈大佬文总有一份自用的信用卡评价模型,落落认为相对公允,适合绝大多数卡友作选卡参考。
于是,在获得授权之后,落落以该模型为基础,结合个人解读,展开聊聊我们如何告别感性,依靠评价模型理性选择适合自己的信用卡。
01
实际收益
信用卡的收益,分为理论收益和实际收益。理论收益是指卡片的账面权益和活动。这也可以看作是理想状态,但是在实际用卡中,很少有人能将其完全用足。
我们在做卡片收益评估时,就要根据个人需求和消费,按实际使用价值来评估。通常实际收益又可以分为几部分:
1、刷卡金/消费返利
通常以权益或活动形式开展,针对指定消费(指定渠道、指定消费额)给予消费返利。比如农行超燃商务卡的消费达标送两票、浙商红利卡的指定渠道1%返现均属此类,年末各家银行的消费达标抽奖、排名等均属于此类。
2、增值权益
机场贵宾厅、接送机、同城代驾、酒店优惠等各类增值权益均属于此类。这类增值权益虽然大多无时限限制,但是只有我们使用到的权益才算是实际收益。
以招行经典白为例,核心权益虽然包含6次贵宾厅+1次体检+6次300精选酒店+1次洗牙+12次高尔夫练习场,但是我们在增值权益评估时,只能按自己实际使用的部分计算。如果没有高尔夫需求和酒店需求,那么这张卡在你手中实际收益将大打折扣。
额外说明:除了基础的增值权益,部分信用卡往往还提供航班延误险、旅行不便险等保障类权益,这类增值权益建议仅作为参考,不建议直接将其账面权益量化。
3、积分兑换
我们使用信用卡消费产生积分,积分可兑换信用卡年费、里程、刷卡金等。其中兑换信用卡年费为我们持卡的成本,而里程和刷卡金才算作实际收益。
当然,积分兑换里程后,里程的使用价值因人而异。这个需自行评估,各航司里程的公允价只能作为参考,并不能代表个人信用卡积分兑换里程的实际使用价值。
02
直接成本
收益必有代价,世界万物皆如此。信用卡的直接成本大致有以下几类:
1、年费成本
分为显性成本和隐形成本:显性成本多为刚性年费,数字一目了然。隐形成本,即部分卡片可以使用积分兑换年费、消费达标免年费或资产达标免年费,我们为达成年费减免所付出的积分、消费以及资产达标,就属于隐形年费成本。
2、交易手续费
信用卡仅用于个人真实消费。对于真实消费的卡友,可直接无视此项成本。
3、其他必要支出
近几年,多倍积分成为各家银行营销活动的主要手段之一。持卡人需要花钱购买积分包,才可享受信用卡消费多倍积分权益。积分包对于已购买的卡友,就属于必要支出,在计算积分价值回报的同时,需扣减此项支出。
03
机会成本
凡有选择,必有成本。机会成本就是为了得到某样东西,放弃的其他选择里价值最大的那个。鱼与熊掌不可兼得时,你放弃“大山白”的价值,就是选择“尊然白”的机会成本。
以主流的高端信用卡为例,个人的消费是有限的,在有限的真实消费中,我们需要做持卡的选择和取舍。年消费十万,是选择尊然白、大山白这类权益型高端信用卡,还是选择返现类信用卡。
如何取舍,其实也简单,比如结合个人需求和消费,你计划持有交通白麒麟,可以先思考,如果不选它,还有别的选择,全部一一列出来,挑选其中你认为最好的一个,和目标卡片白麒麟放一起对比,然后做出对自己最有利的选择。
机会成本的代价因人而异。以资产达标办卡或免年费为例,有人对此嗤之以鼻,有人却乐此不疲。没有对错,只是机会成本不同,选择有差异而已。
04
持卡效率
持卡效率,我们可以通过差异化的组合叠加提高持卡收益,并尽可能避免同质化的持卡组合降低效率。
1、叠加组合
最常见的为消费达标有回报的卡和积分兑换年费的卡组合,一笔消费,多份收益。
举例:邮储鼎盛白需要年消费30万方可减免次年年费,但消费的过程必然产生积分,这样的话,搭配可积分兑换年费的鼎致白,两卡组合的持卡效率就要比单持鼎盛白好很多。再举例:农行尊然白/运通黑金卡的年费需要积分兑换,可以购买五倍包加持累积。但农行五倍积分包并不限制单一信用卡消费,因此可搭配超燃商务卡等在累积积分的同时,额外赚取消费达标奖励。
2、同质化递减
同一家银行高端卡的部分增值服务内容一样,如果我们重复持有高端卡,仅为增加权益次数,并不会呈现显著的效率提升。
以农行尊然白为例,如果我们有一张银联尊然白,如果再申请一张万事达尊然白,补充的权益中,贵宾厅次数增加但是覆盖范围完全一样,积分兑换里程权益重复。这种情况,如果要补充贵宾厅覆盖,申请其他银行高端卡更为有效,如果要补充积分价值,则申请农行银联航司白补充更为有效。
此外,部分银行权益按户,多持并不会带来权益叠加,选择时需注意。比如招行300精选酒店权益按户,多持权益次数不按卡叠加。广发第三方贵宾厅以权益次数最高的卡为准,多持同样不叠加。
3、行权或消费优先级
持有多张权益卡时,贵宾厅等优先使用不限次的、本地分行赠送或即将过期类权益,降低单次使用成本。代驾和接送机等根据距离选择最匹配的,将长距离类权益留给未来使用。在卡片组合不变的情况下,尽量提高权益的实际使用价值。
日常消费时,根据消费金额和已持卡组合,考虑消费回报的效率。选择回报相对最大的一个,并考虑消费返利+积分效率+积分价值+达标奖励等多重回报叠加提升效率,境外消费在确认奖池的前提下,卡片返现+银行返现+卡组织返现活动叠加参与。
05
未来决策
基于上述的分析,我们在持卡过程中,自然会有一些决策行为。
1、续卡
卡片的实际收益回报较为理想,没有明显的权益浪费,持卡成本在本人可控范围之内。从卡片角度看,权益和活动相对稳定,一些细微的调整不影响个人实际使用体验,可保留继续持卡。
2、降级
降级常见于卡片权益波动、个人需求或消费变化,或过往持卡经历中实际支出与回报不成比例的情况,可以选择卡片降级持卡。
比如广发北京机场贵宾楼冠名厅取消,2500元年费和800元年费白金卡差异缩小,可选择降级降低持卡成本。比如办了2000元中信航司白,后续出于消费因素和年费成本考虑,可以降级为480元年费版。
当然,也可以短期内注销高端卡,仅保留火种卡,观望后期卡片权益和活动再做选择。
3、注销
卡片不匹配,或者综合比较之下,有了更好的选择,可以注销已有信用卡。这里需要注意,销卡和销户是两个概念。落落建议动态调整卡片,适度注销和新增卡片,谨慎销户。
销卡:仅注销某张卡片,行内仍有其他卡片,账户仍在、额度仍在,优点在于后期再申请方便,缺点在于行数并未降低,总授信也并未降低。
销户:即注销某一家银行所有的信用卡。优点:降低行数和授信,部分银行后期还可能恢复新户资格。但是缺点也明显:后期申请信用卡需要重新审批,部分银行“记仇”,想要新下卡极为困难。
4、新办卡
新办卡的理由有很多,具体到每个人身上更为复杂。大致分为
主动办卡:新的神卡出现,卡片选择排序发生变化,或通过评价模型,发现某部分权益回报组合缺失,需要新办卡补充短板。
被迫调整:银行卡片权益调整,回报率降低,不得不选择新的持卡方案来补充。
福利办卡:部分银行有办卡或信用卡活动加码,加持之下,首年或前几年持卡成本极低,且福利活动具有一定的时效性,先办卡再说,后期再考虑是否长期持卡。
消费办卡:因为个人或家庭原因,个人消费在短期内出现剧增,已有持卡组合已无法满足新的消费需求,故而补充新卡。
预备性办卡:当前并无相关需求,但担心卡片未来会停发,或担心未来个人资质变化下卡难度提升,故先申请为安,持卡备用,有需求时再激活。
不过,以上无论是何种理由新办卡,一定要以实际增量收益回报作为评估标准,而非卡片的纸面回报或宣传的感知价值回报。
这套信用卡评价模型的解读,落落仅为抛砖引玉,你有什么观点,欢迎在文末补充。
当前文章无评论,是时候发表评论了