

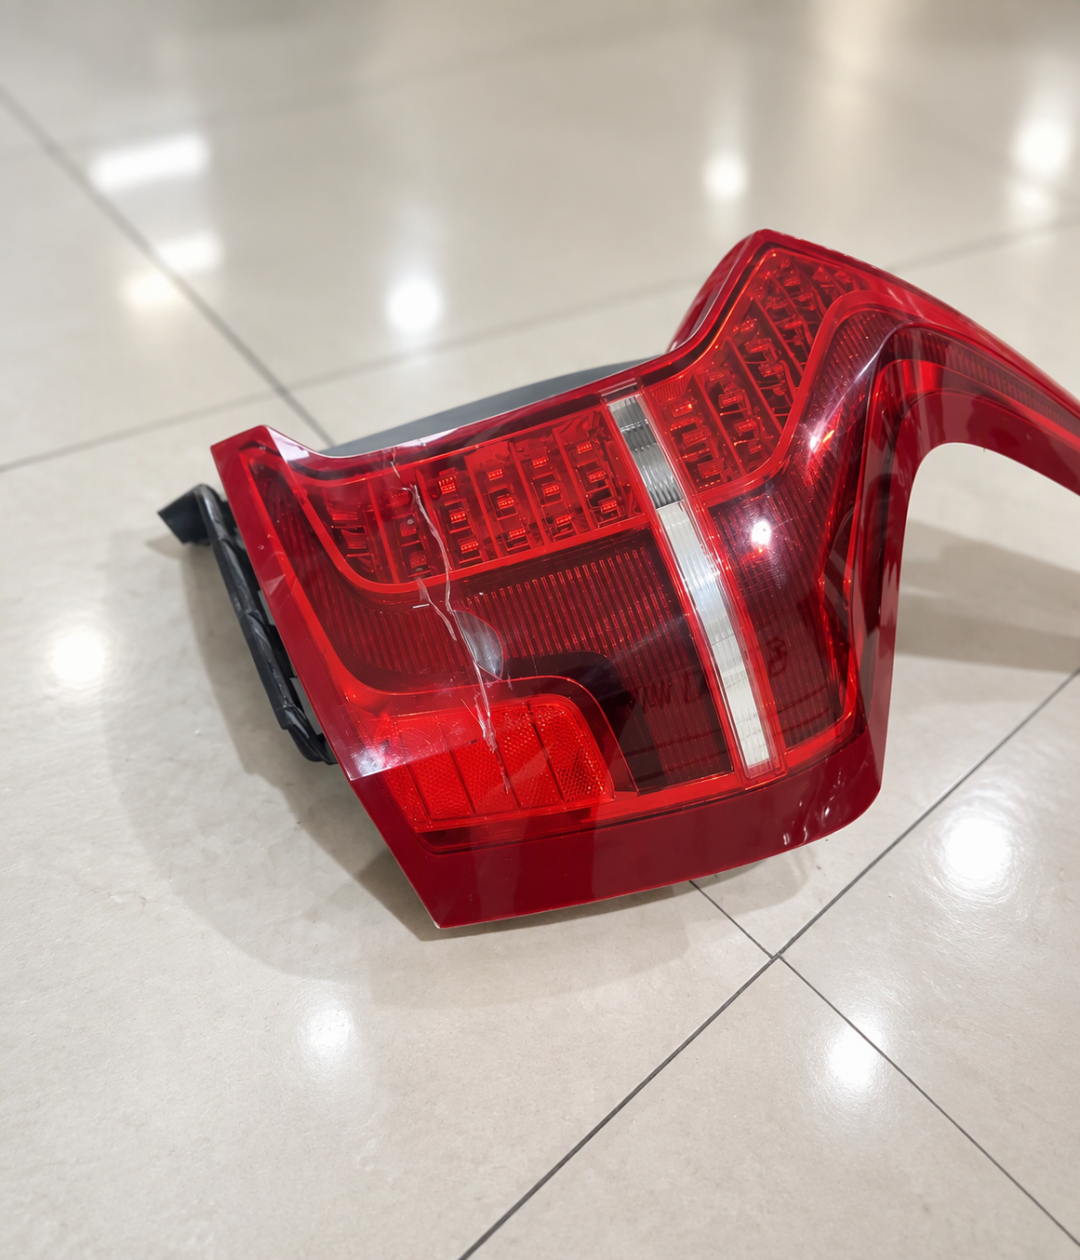
北京朝阳区的董先生,2024年夏天追尾前车,撞坏一个尾灯灯罩,判全责。第二年续保,多家公司报价7400元左右,还有保险公司看到出险记录直接拒保,他最后花约7000元买下交强险加三者险。而之前开燃油车,同样险种最贵一年也就3600多元。法治日报
另一位北京车主金女士更懵:2025年一整年没出险,今年6月续保,保费却从约5000元涨到7400多元。业务员只给了一句“保险公司按3年内出险记录核费”,没说清为什么。中国新闻网
一个尾灯灯罩,凭什么撬动几千块保费?
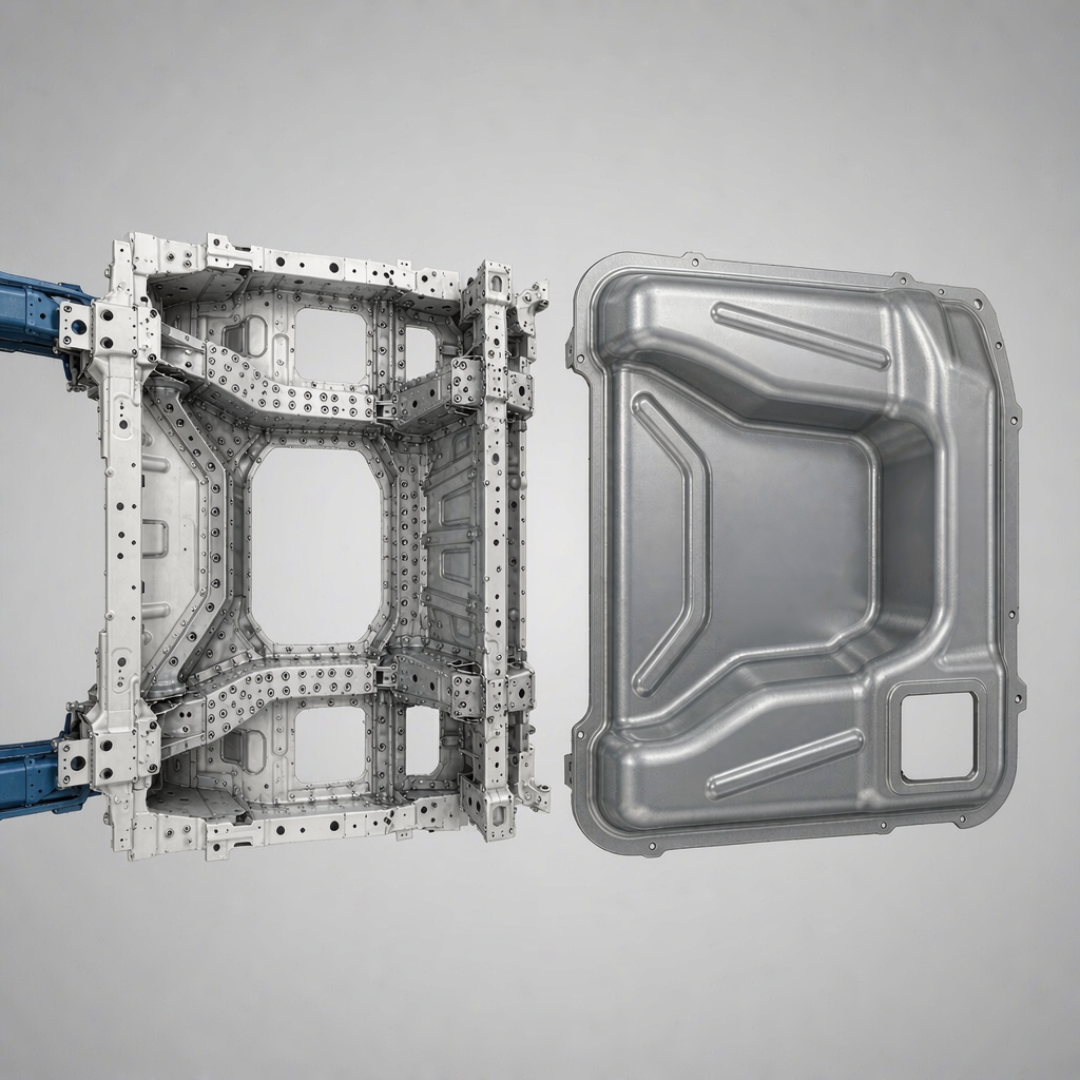
因为这把定价尺子量不准。华东政法大学教授孙宏涛给了一组数:2025年新能源车险保费收入1900亿元,承保仍亏损56亿元——“车主喊贵、险企喊亏”同时成立,症结不在价格水平,在价格结构。最大的一块是维修:J.D.Power研究显示,2026年新能源车事故维修费是燃油车的1.7倍。一体化压铸车身、一体式灯组、藏进保险杠的传感器,让很多损伤没法局部修,只能整块换。那个尾灯灯罩,就是这么变成7000元保费的。法治日报央广网中国新闻网
这周有两件事,直接冲着这把尺子去
11月17日,中国保险行业协会第六届常务理事会第六次会议审议通过《智能网联新能源汽车商业保险示范条款(试点地区)》等五个示范条款。11月20日,另一条消息出来:金融监管总局财险司、工信部装备工业一司等四部门指导支持下,中国精算师协会2026年新能源车险高质量发展闭门会达成共识,要建立保险车型综合分级制度。翻译成人话,跟你有三层关系。央广网新浪保险频道
一,保费开始看“你这款车型”,不只看你这个人。
孙宏涛说的方向是从“一车一价”走向“一车型一价”:以低速碰撞试验结果、易损零部件价格、常见维修工时为基础,形成车型风险等级,再与基准保费挂钩。这意味着买车多了一项隐性成本:好修的车全系都便宜,难修的车车主一起买单。法治日报
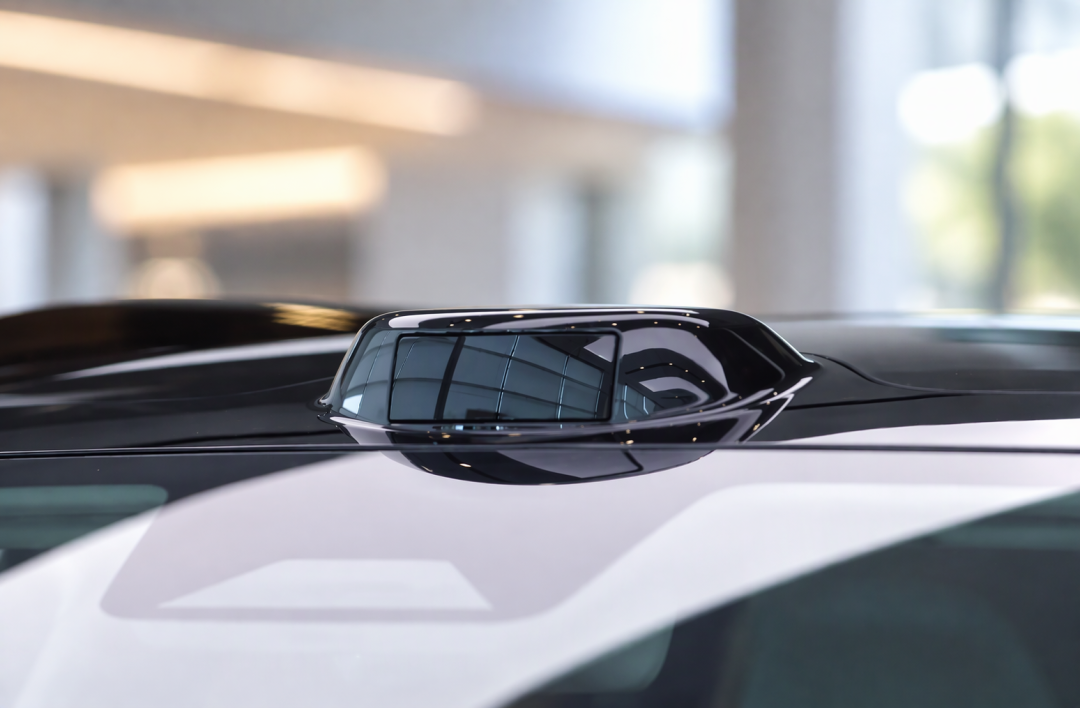
二,激光雷达和你自费买的OTA包,有望进车损险。
旧条款只认“自然人驾驶人”,激光雷达常被当成改装件不赔;事故数据又攥在车企手里,险企赔完追不动,风险最后摊回全体车主。而传感器偏偏集成在保险杠、后视镜和车身关键位置,过去修个保险杠的小事,现在要牵扯硬件调校甚至系统标定。贵的不是零件,是标定。央广网律商风险
三,“先赔后追”。
新条款给出的答案是:后续有望实现“先赔后追”、激光雷达与自费OTA包纳入车损险、全行业一套释义。说白了,保险公司先赔给你,追偿是它自己的事。央广网
但先别激动,三个坑要认
第一,示范条款的全名带着“试点地区”四个字。它还是份尚需报备定价、系统改造后分车型上线的“行业底稿”,不是明天就落到你保单上。它也不强制,只是11月1日起施行的《财产保险公司保险产品开发管理规定》明确:有行业示范条款的,各公司原则上应当使用,不用的须在可行性报告或精算报告中说明理由。销售拿“新条款”催你续保,听听就好。新浪保险央广网中国新闻网
第二,车型分级目前还只是“或将落地”。分级表还没影,谁也说不准自己的车会落在哪一级。新浪保险频道
第三最要紧:中央财经大学副教授刘春生提醒,条款能减少智驾场景下的拒赔争议,但你的接管义务还在,智驾不等于免责。央广网
眼下能立刻做的,是比价
经济观察报采访的张先生,两年零出险零违法,2024年首年保费7760元,2025年续保5300元;今年10月原公司报4900元左右,另一家上市险企旗下财险公司报了2992元,差1900多元,他当场转保。不过律商联讯风险信息的戴海燕提醒,这个案例并不具有普遍代表性:新车型上市初期赔付样本不足,险企会审慎定价。经济观察报
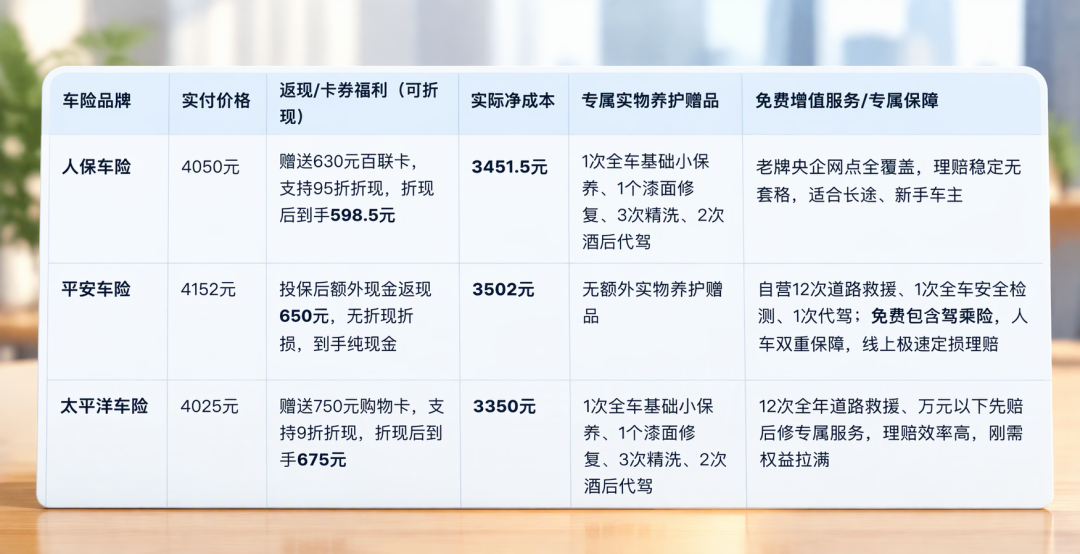
空间在哪?68家财险公司披露了今年前三季度车均保费,可比口径下41家同比下降。行业均价在缓慢下移,落到每张保单上却在加速分化。别默认自动续保,多问三家——这一步现在就能省钱。证券日报

当前文章无评论,是时候发表评论了