五粮液单季净利近乎腰斩,普五价格却在回升

源自607位全网作者

10-31 12:50

10月27日晚,五粮液交出一份上下半场割裂的三季报:前三季度营收328.58亿元、同比增长7.25%,归母净利润97.11亿元、大增49.98%。单拎第三季度,营收44.42亿元、同比下降37.68%,净利润9.58亿元、下降48.25%,几乎腰斩。第一财经界面新闻新浪微博

同一个报告期,为什么两套数字差这么远?

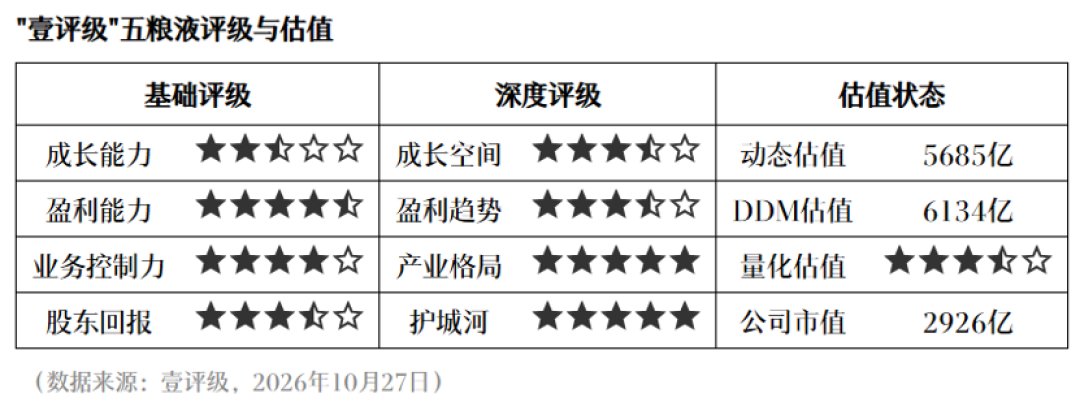
不是五粮液忽然卖不动了,而是它不再向渠道压货。公司解释是"市场需求偏弱、产品销量减少",但对照前三季度的口径,能看到另一半原因:上半年的高增长来自去年同期低基数和元旦、春节旺季的动销前置。三季度则是公司主动控货、帮经销商消化库存——先把此前塞进渠道的水分在季报里挤出来,报表和真实动销的差距才有机会合拢。第一财经"壹评级"的判断也类似:三季度报表收入降幅高于终端真实动销降幅。新浪微博第一财经
五粮液单季净利近乎腰斩,普五价格却在回升

渠道比利润表更诚实

比单季利润更有信息量的,是藏在渠道里的几个数字。

合同负债从年初134.6亿元降到89.27亿元。这是经销商打了款、还没提货的钱,相当于渠道用预付投出的信心;它持续缩水,说明经销商不再抢着提前打款囤酒。新浪微博

前三季度经营现金流净额只有4668万元,同比下降99.83%,实际收到的回款几乎停滞;好在三季度单季回到22亿元,算是边际改善。新浪微博

销售费用却在加码:前三季度销售费用率23.73%、同比提升8.28个百分点,三季度单季费投继续加大。收入缩水、费用扩张,利润被两头挤,这是净利跌幅比营收更大的直接原因。新浪微博

价格这条线,短期反而稳了

报表难看,酒价在修复。

618前后普五批价一度跌到710元附近,7月起公司收紧补贴、控货挺价,批价回升,中秋、国庆双节之后多在760—780元。终端零售均价则守在800元关口附近。对准备买酒的人来说,年底的价格带已基本清晰:指望普五再跌回700元以下,短期内概率不大;春节旺季前,主流成交价大概率在760—800元之间徘徊。新浪微博新浪财经
五粮液单季净利近乎腰斩,普五价格却在回升

这也解释了三季报发布后白酒股为何连涨两天、10月30日贡!酒!>等多股涨停。分析师蔡学飞认为,市场看的不是当期利润,而是出清接近尾声的信号——酒企控货后渠道库存下降、批价企稳,行业从"压货负循环"转入"去库稳价"。第一财经

公司在用真金白银托底

三季报里另一组数字是给股东看的:年度分红比例不低于70%、分红金额不低于200亿元,80—100亿元注销式回购与30—50亿元大股东增持计划同步推进。截至9月30日,公司已累计回购约12亿元。截至10月29日,五粮液集团累计增持3694.97万股、投入27.14亿元,持股比例升至56.03%。新浪微博新浪微博格隆汇
五粮液单季净利近乎腰斩,普五价格却在回升

分红、回购、增持三件事同时进行,是在对冲报表下行,但替代不了基本面修复。按壹评级的预计,四季度到明年春节前后,公司仍以消化历史库存为主。第一财经

对普通人来说,值得盯的信号其实很集中:春节前后普五的开瓶动销,以及批价能否站稳760元。前者决定这轮调整何时见底,后者决定你买一瓶普五要花多少钱。

内容由AI生成

精选参考来源

1. 五粮液:前三季度归母净利润97.11亿元,同比增长49.98%

2. 五粮液2026前三季度营收328.58亿元,同比增长7.25%

3. #重塑辉煌五粮液+汾酒复兴跨步跃# 【兴证食饮】五粮液:报表加速出清,包袱去化笃行致远投资要点事件:公司发布2026年三季报:前三季度营业总收入/归母净利润/扣非归母净利润分别为328.58/97.11/94.41亿元,同比+7.25%/+49.98%/+46.18%。Q3营业总收入/归母净利润/扣非归母净利润分别为44.42/9.58/9.57亿元,同比-37.68%/-48.25%/-48.16%。Q3报表加速出清,主动释放风险。今年以来公司持续推进历史遗留包袱出清,二季度淡季动销平稳过渡,三季度主动提速出清。从动销层面看,年初以来主品牌普五动销同比增长,1618、低度受益于宴席场景动销良性,但系列酒有所承压,主要系中低价格带存量竞争加剧,当前渠道库存相对健康。税负高基数扰动叠加费投增加,盈利短期扰动。毛利率:前三季度毛利率为79.89%,同比+4.17pct,其中Q3毛利率为77.32%,同比+8.66pct,主要系结构影响。费用项:前三季度税金及附加占营收比重同比-14.97pct,主要系去年同期报表口径调整后、已产生税负无法退税冲减,导致基数偏高。前三季度销售费用率为23.73%,同比+8.28pct,其中Q3销售费用率同比+15.92pct,主要系费投增加。综合以上因素,前三季度归母净利率为29.55%,同比+8.42pct,其中Q3归母净利率为21.56%,同比-4.40pct。历史包袱加速出清,公司务实经营、筑牢底盘。公司新领导班子上任后,战略定调以稳为先,经历前期行业波动后,公司展现出更务实的姿态,经营思路更趋稳健、更具耐心。今年以来公司持续推进历史遗留包袱出清,一季度报表在去年同期低基数下实现较好增长,二季度以来主动出清、消化历史库存,渠道端7月以来收紧多项补贴政策,当前普五批价稳定在750-760元左右。股东回报方面,2026年度规划分红率不低于70%且分红金额不低于200亿元,同时公司推出80-100亿元注销式回购、30-50亿元大股东增持方案,测算综合回报率达10%+,未来公司会适时启动新一轮三年回报规划。整体来看,随着历史包袱逐步出清,公司报表质量优化、经营底盘夯实,核心品牌动销保持良性,预期随着终端需求修复,长期经营势能有望兑现。风险提示:产能投产进度或不及预期、产品质量管理风险、行业政策风险、市场竞争加剧风险、汇率波动风险。

4. 壹评级:五粮液经营仍处调整期,无需过度悲观

5. 五粮液2026年三季报,最扎眼的地方不在“前三季度净利润还涨了近50%”,而在于第三季度单季突然“变脸”。这份报表像一个人上半年跑得太猛,把力气提前用掉了,到了三季度真实体能跟不上了。先看表面:累计数据很漂亮,单季数据很难看前三季度,五粮液营收328.58亿元,同比只涨了7.25%;但归母净利润97.11亿元,同比大增49.98%。单看这个组合,像是“收入没怎么动,利润却暴增”,听起来很厉害。但把第三季度单独拎出来,画面完全反过来:Q3营收44.42亿元,同比下降37.68%;归母净利润9.58亿元,同比下降48.25%,几乎腰斩。为什么累计和单季反差这么大? 公司自己说得很直白:前三季度利润高增长,主要靠两件事——上年同期利润基数低,加上元春(元旦春节)旺季动销做得好,把增长“前置”到了上半年。换句话说,前三季度的漂亮数字是“借来的时间”,到了Q3,真实需求偏弱、产品销量减少,借来的增长就还不上了。单季拆解:利润为什么比收入跌得还狠?Q3营收降了37.68%,利润却降了48.25%,利润跌幅比收入跌幅更大。这说明每一块钱收入里,落到利润上的部分在变薄。一个关键推手是销售费用。前三季度销售费用77.98亿元,同比增长64.76%,是三大期间费用里唯一大幅增长的。钱花得更多了,但Q3收入反而大幅缩水,意味着这些投入在当季并没有换来相应的销售回报。公司在需求偏弱的时候加大费用投放,短期对利润形成了直接挤压。另一个容易被忽略的因素是税金及附加。前三季度税金及附加从上年同期的91.16亿元降到48.59亿元,降幅显著,这对累计利润改善起了不小作用。但这更多是累计口径下的结构性因素,并不能掩盖Q3单季经营层面的压力。渠道真相:比利润下滑更值得警惕的信号如果只看利润表,Q3的下滑是“需求偏弱、销量减少”。但资产负债表和现金流量表里藏着更实在的信号。经营现金流:前三季度经营活动现金流净额只有4668.41万元,同比骤降99.83%。公司解释是收款政策调整、银行承兑汇票到期额度减少等。经销商打过来的真金白银变少了。值得注意的是,Q3单季经营现金流是22亿元,同比回正,说明单季现金流有边际改善,但放在前三季度累计只剩零头的背景下,整体回款质量仍然很弱。合同负债:这是白酒企业最该盯的指标之一,它代表经销商已经打了款、但公司还没发货的收入,相当于渠道对未来的“预付信心”。报告期末合同负债89.27亿元,比年初的134.6亿元缩水了33.68%。经销商不仅在放慢提货,连预付的资金也在压减。这比Q3单季利润腰斩更能说明渠道端的真实温度:不是公司不想发货,是渠道不愿意像以前那样提前打款备货了。盈利质量的另一面:毛利率承压与“以量换价”Q3的“量减”已经写在了公司公告里。但价格端的情况同样值得看。2026年上半年,五粮液主品牌产品呈现的是“量增价减”:销量大增,但吨价同比下降。普五批价在618期间一度跌到710元左右,7月底以来在控货挺价下回升到800元左右,但中秋旺季放货后批价又回落到770—780元区间。这说明公司是用价格上的让步来换销量,而到了Q3,连“量”也开始减少了,量价两端同时承压。从行业对比看,这不是五粮液一家的问题,但它的处境有特殊性。机构普遍预计Q3五粮液收入/利润同比下降25%/30%,实际降幅比预期更大;茅台相对稳健,Q3收入预计微增、利润微降,泸州老窖的降幅则更大。五粮液处在“比茅台压力大、比老窖略好”的中间位置,而它选择的策略是主动控货、帮经销商去库存、追求开瓶率,而不是压货做短期业绩。这会让当季报表更难看,但方向上是在为渠道减负。公司在对冲什么:分红、回购、增持“三件套”在基本面承压的同时,五粮液在股东回报上给得比较明确:分红:2024—2026年度每年现金分红不低于200亿元,分红比例不低于70%。回购:80—100亿元回购注销方案在推进,截至9月30日已累计回购约12.01亿元,最高成交价85.25元/股。增持:大股东五粮液集团开展30—50亿元股票增持。这三件事合在一起,是在用真金白银给市场传递一个信号:短期报表难看,但现金流和资产负债表底子还在,愿意把股东回报兜住。不过也要清醒,分红和回购是对冲估值下行的“缓冲垫”,不能替代基本面本身的修复。后面要盯的核心不是单季利润数字,而是合同负债能不能止跌、普五批价能不能稳住、经营现金流能不能恢复正常量级——这三件事比累计净利润的增速更能说明五粮液有没有真正走出这轮调整。

6. 【五粮液普五八代下跌5元仍守在800元关口上方】新浪财经“酒价内参”过去24小时采集约200个分布于全国各大区点位的真实成交数据显示,10月20日白酒12大单品终端零售均价四涨四跌四平,价盘连续上行后转平盘整理,各取一瓶总售价10784元,与昨日持平,处近13天高位。

7. 三季报业绩还在磨底,白酒股今日为何集体大涨、多股涨停

8. 五粮液:五粮液集团累计增持3694.97万股,合计持股升至56.03%

0
扫一下,分享更方便,购买更轻松
0评论

当前文章无评论,是时候发表评论了
提示信息

取消
确认
评论举报

最新文章 热门文章