10月30号晚上,六大行三季报一起交卷。评论区还是熟悉的火药味:“什么行业不赚钱,还是银行赚钱”。调侃"给银行打工"的有,断言"最后的狂欢"的也有。微博
吵归吵。平心而论,这份财报里有三个数字,跟你的钱包直接有关。
第一个数:+10.84%,凭什么是农行跑第一。
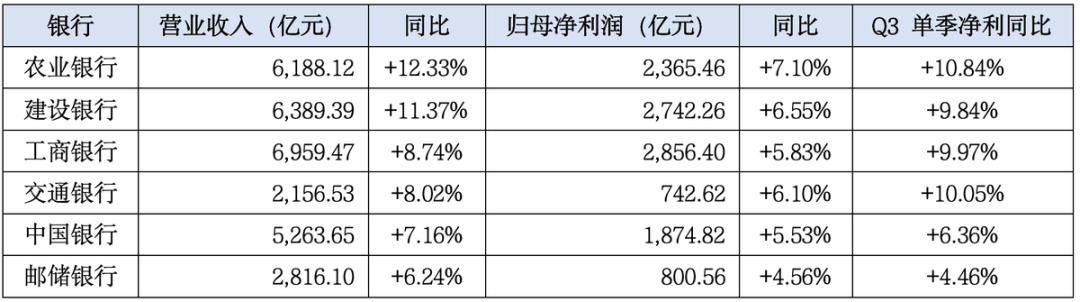
前三季度六大行合计归母净利润1.14万亿、比去年多赚659亿,平均每天净赚约41.7亿。第一财经知乎
农行是六家里的增速王:前三季度营收6188.12亿(+12.33%)、归母净利2365.46亿(+7.10%)、三季度单季净利901.65亿(+10.84%),三项增速全部第一。第一财经
答案不神秘:农行56.8%的网点扎在县域乡镇,全口径客户存款余额41.04万亿元、日均存款增量3.69万亿元——低成本存款就是大行的命根子。前三季度利息净收入4725亿元、同比+10.6%,贷款余额29.13万亿元、较年初多放了1.99万亿元,规模、价格两头都占住了。第一财经
第二个数:-5.6%,这条说的就是你。
农行前三季度利息支出降了5.6%,管理层在业绩说明会上的归因写得很直白:前期高利率定期存款到期、重定价。翻译成人话:你两年前存的那笔3%三年期,到期之后就是续不回3%了——这不是预测,是正在发生的账。第一财经
还有个稍微宽慰的边界:农行前三季度净息差1.28%,与上半年持平。也就是说:挂牌利率连砍的陡坡大概率走完了,但高息时代也不会回来。第一财经
管理层同时留了后半句:预计全年净息差将保持总体稳定,但进一步回升空间有限。所以存款的合理姿势是:存量定期别急着折腾,新增存款把预期调到"稳"而不是"涨"。第一财经
第三个数:1.037万亿,看存钱罐,别看烟花。
单季+10.84%是烟花,拨备余额才是存钱罐:农行期末贷款拨备10370亿元,是目前唯一一家拨备余额破万亿元的商业银行,拨备覆盖率289.13%、六家最高,不良率1.23%、较年初降0.04个百分点。第一财经知乎
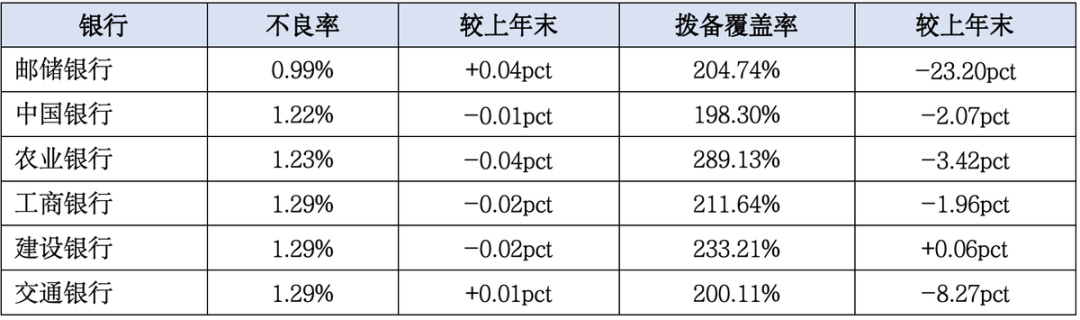
逾期贷款与不良贷款的"剪刀差"已连续25个季度保持负值,ROE 10.68%还是六家最高——分红的安全垫够厚。第一财经知乎
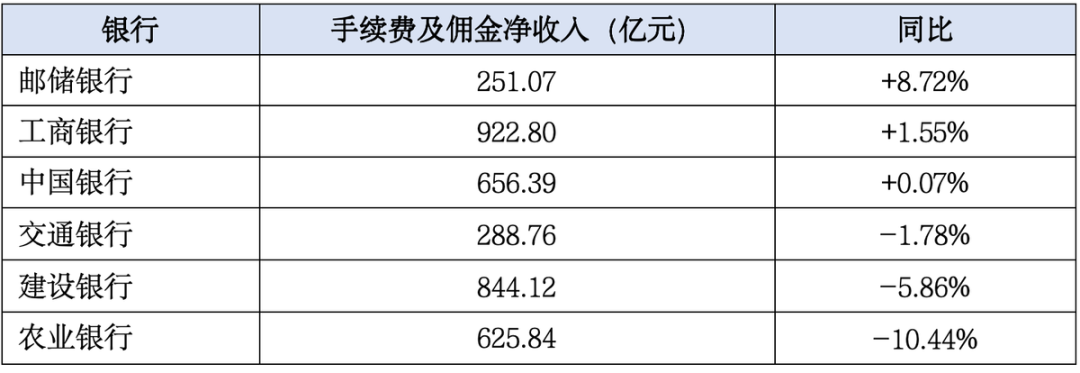
要泼的冷水也有:核心一级资本充足率10.90%,六家里倒数第二,扩张不是没天花板。手续费收入同比降了10.44%、六家最大降幅,口径解释是上年同期存量理财一次性收益抬高基数,剔除该因素按可比口径实为正增长。理财的真实收益预期,自己掂量。知乎
至于"给银行打工"?证据链撑不起这个结论:六家不良率全部落在0.99%–1.29%的窄区间。息差企稳、利润回升是真的;但息差回到从前,也是真的不会来了。知乎
一句话带走:存量的别提前动,增量的别盼高息,拿股票的看垫子别看烟花。
(数据口径:六大行及农行2026年三季报、10月30日业绩说明会公开信息;本文不构成投资建议。)