10月29日美股收盘,英特尔跌3.6%,报92.07美元。盘后财报公布,股价直线下坠;到10月30日收盘,跌幅定格在28.59%,报约66美元。 一天,市值少了约1400亿美元。第一财经
四个月前,它刚摸到142美元。今年大部分时间,英特尔是半导体板块最热的“重生”故事:美国政府持股、18A量产、至强缺货。然后,一份财报把故事按了暂停。
只看三季度,这份财报不该跌。营收165.1亿美元,同比增长21%;调整后每股收益0.52美元,比市场预期的0.40美元高三成。
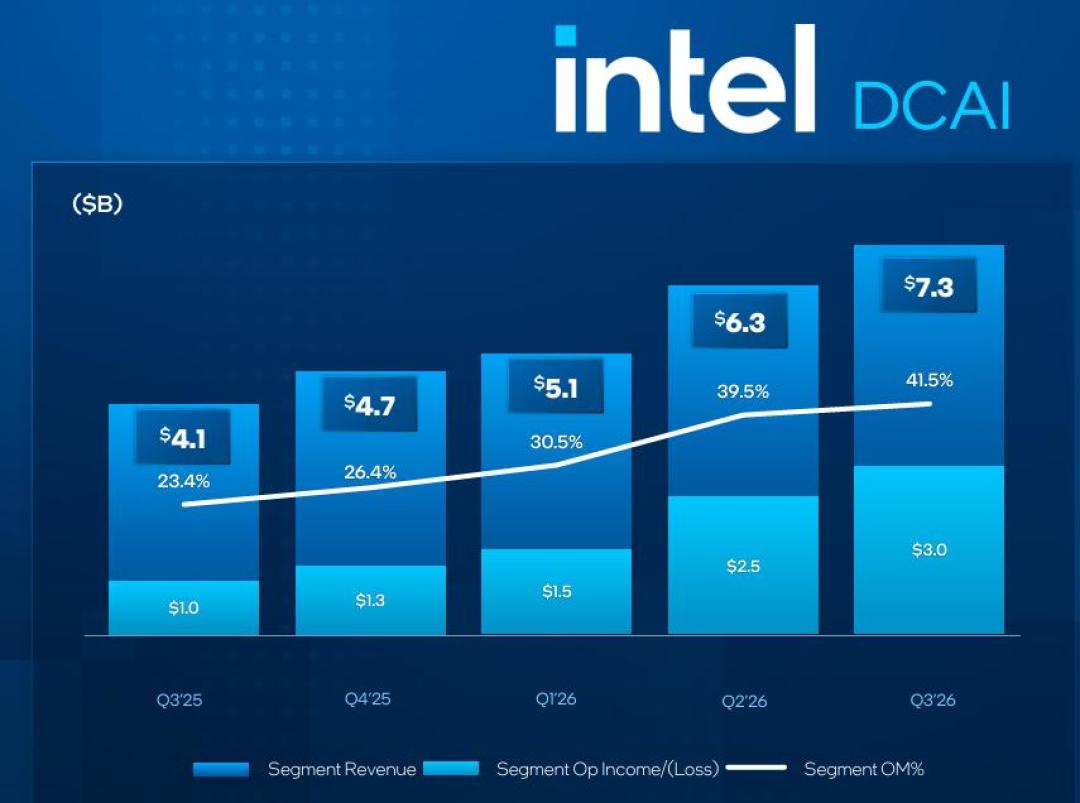
数据中心与AI业务收入73.18亿美元,同比涨78%,是15年来最快的增速。腾讯科技
问题全在下一季。公司预计四季度营收150亿到160亿美元,市场预期170.7亿;调整后每股收益0.25美元,只有预期0.43美元的六成;毛利率从44.1%掉到38%。腾讯科技
财报讲的是过去,指引卖的是未来。市场按未来出价。
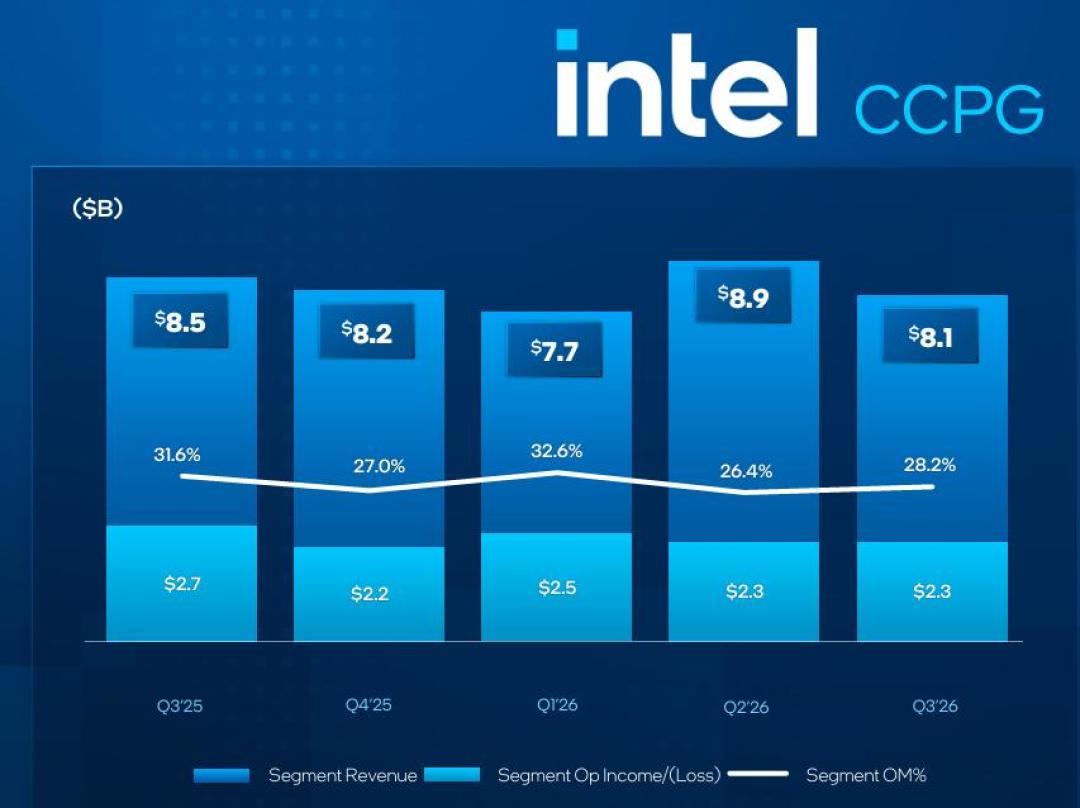
四季度掉得最狠的是PC。客户端业务三季度收入80.97亿美元,同比降5%,低于预期的89.8亿;公司说,四季度这块还要环比再降两成以上。
原因不在英特尔一家。AI数据中心在抢内存,HBM把DRAM产能吸走,PC用的内存跟着涨价。 集邦咨询预计,四季度标准DRAM合约价环比再涨10%到15%。知乎
内存一涨,整机就涨。联想、戴尔、惠普的笔记本已集体上调500到1500元,有商家说3000元档办公电脑已经绝迹。PC变贵,买的人就少;买的人少,英特尔的CPU就卖不动。
英特尔也试过涨价。9月传出PC处理器第三轮提价约10%;在中国,部分服务器CPU年内累计涨幅超过40%。可价格补不上量。
数据中心那头是另一个故事。至强处理器供不应求,三季度DCAI营业利润30.39亿美元,是去年同期的三倍多,利润率41.5%。陈立武说,现在的首要任务是增加供应。
客户在排队。2026、2027两年,服务器CPU出货量增速预计都超过30%,紧张要持续到2027甚至2028年。英特尔把部分PC芯片产能调去生产服务器芯片。
同一场AI繁荣,在财报里是至强的订单,在柜台前是装机的账单。你买不到或买贵了的那台电脑,和云厂商机房里那排至强,抢的是同一条产线。
这时,工厂出事。10月14日,以色列基里亚特加特的Fab 28爆炸,两名工人遇难,停产约两周。 这座厂用Intel 10制程生产数据中心芯片。格隆汇
四季度营收因此少约3亿美元,毛利率再压200个基点;明年一季度还有类似影响。
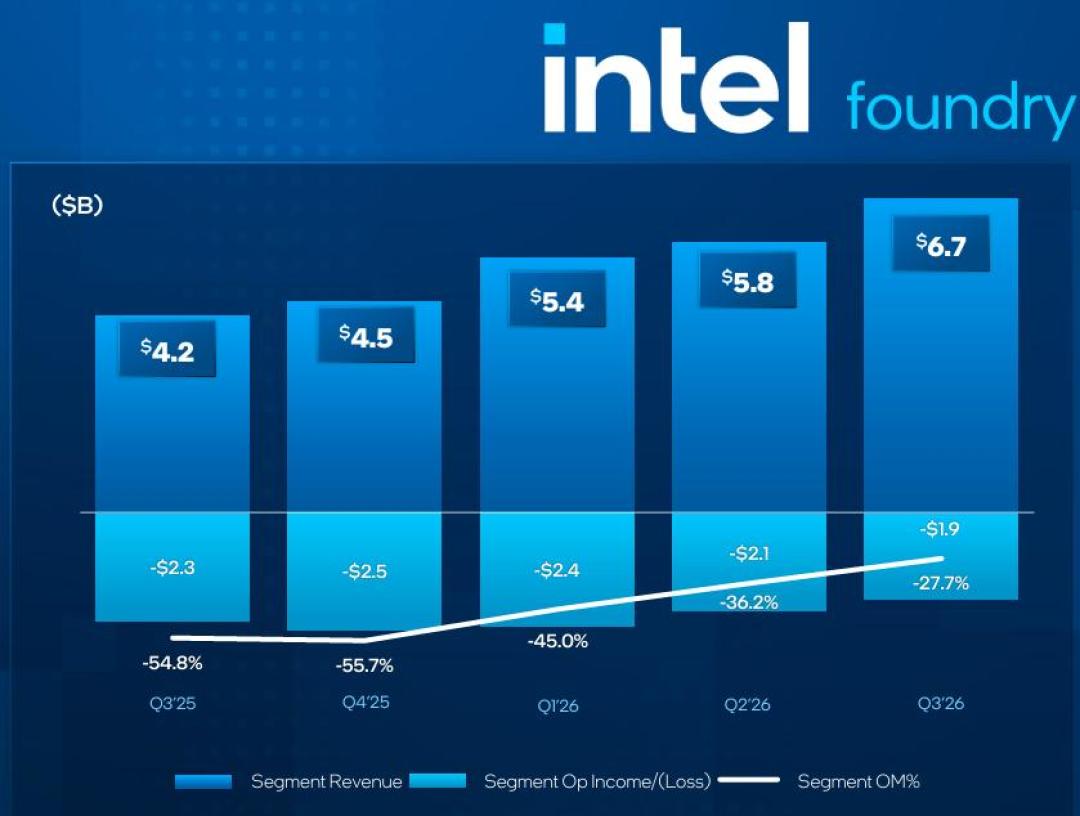
代工是英特尔估值的另一半。三季度代工收入66.97亿美元,同比增58%,但九成以上是内部结算,对外只有约4亿美元;板块仍亏18.53亿美元。芯东西
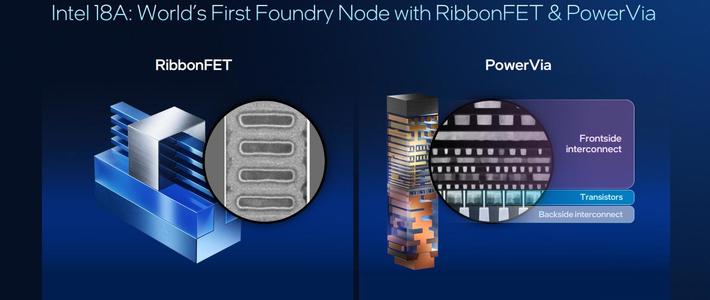
18A已量产,Panther Lake在爬坡,Clearwater Forest开始出货;18A-P年底上线,14A的0.9版套件10月发给客户。
管理层说,未来两个季度会有外部客户消息。但消息不等于订单。苹果的代工传闻从6月传到现在,双方都没确认,更没签下量产合同。
对普通人,有用的信息有两条。
第一,PC不会很快便宜。英特尔自己预计,2026年PC市场下滑12%,2027年再降10%;内存供应恢复正常之前,整机价格很难回到涨价前。
新平台却抢手:18A的Wildcat Lake已售罄,Panther Lake在高端段的需求还在。
第二,刚需别赌最低点。双11的补贴是真的,但上游内存、CPU都在涨,等来的可能不是降价,而是下一轮调价。非刚需可以等,但别把“等等”当策略。
英特尔真正要回答的,不是“AI需求还在不在”。需求在,订单在,至强甚至不够卖。它要回答的是:工厂能不能按时交付,18A和14A能不能换来外部客户订单。
股价跌掉的是预期,不是需求。可预期一旦跌了,补回来要靠交付,不靠故事。