11月1日,车企集体"交卷"。这份10月成绩单比电视剧还精彩:有人创了新高,有人直接腰斩。数据本身只是热闹,但藏在后面的买车机会,是真金白银。
信号一:新势力头名易主
零跑10月全球交付106127台,同比增长51%,连续4个月站上10万台,累计交付突破190万。当别人还在争"能不能破3万"的时候,零跑已经掀桌子了。财联社微博
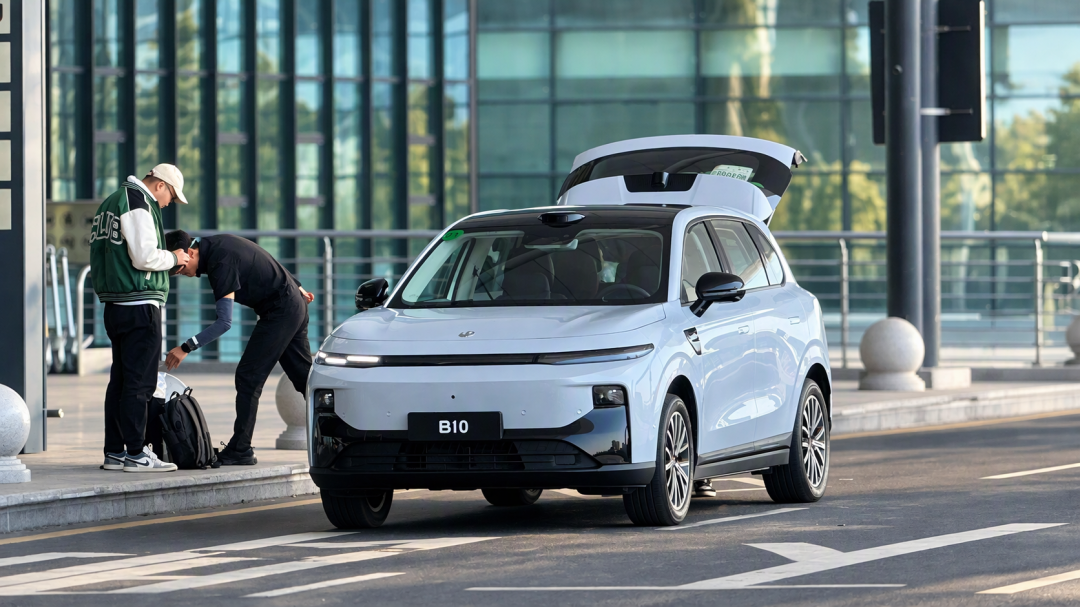
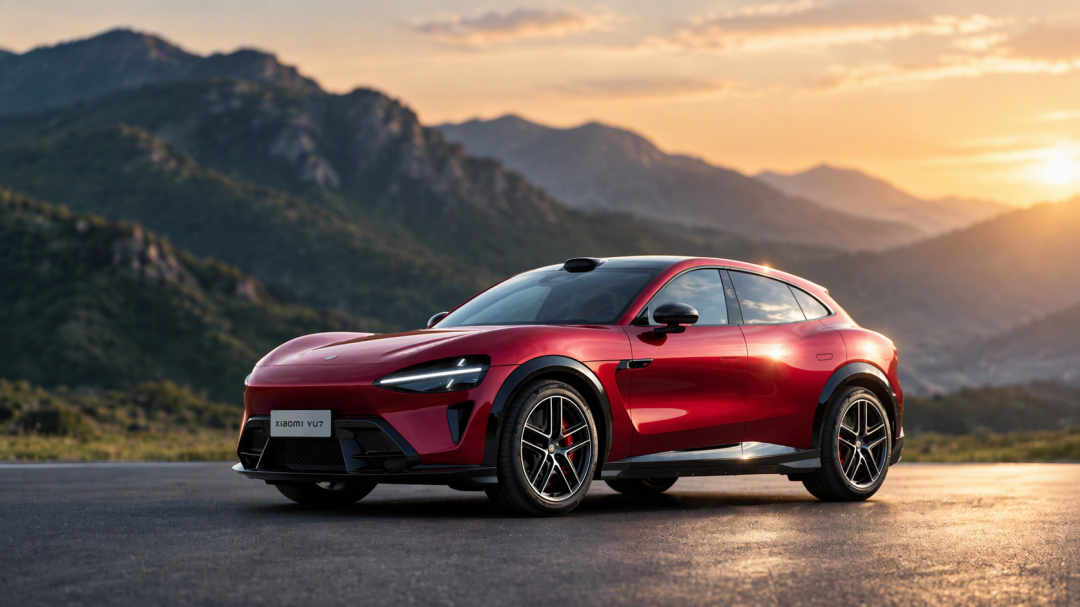
小鹏和小米紧随其后,双双站上5万台:小鹏50237台,小米超5万。小米的爬坡轨迹很清晰——9月40015台,10月破5万,SU7、YU7加上新推出的澎程系列三条线一起发力。不过全年55万的目标还有缺口,剩下两个月得月均5.7万台左右,四季度必然是小米的交付冲刺期。已经锁单的用户,盯紧合同里的交付时间条款。微博大河财立方微博
信号二:华为系这次真跌了
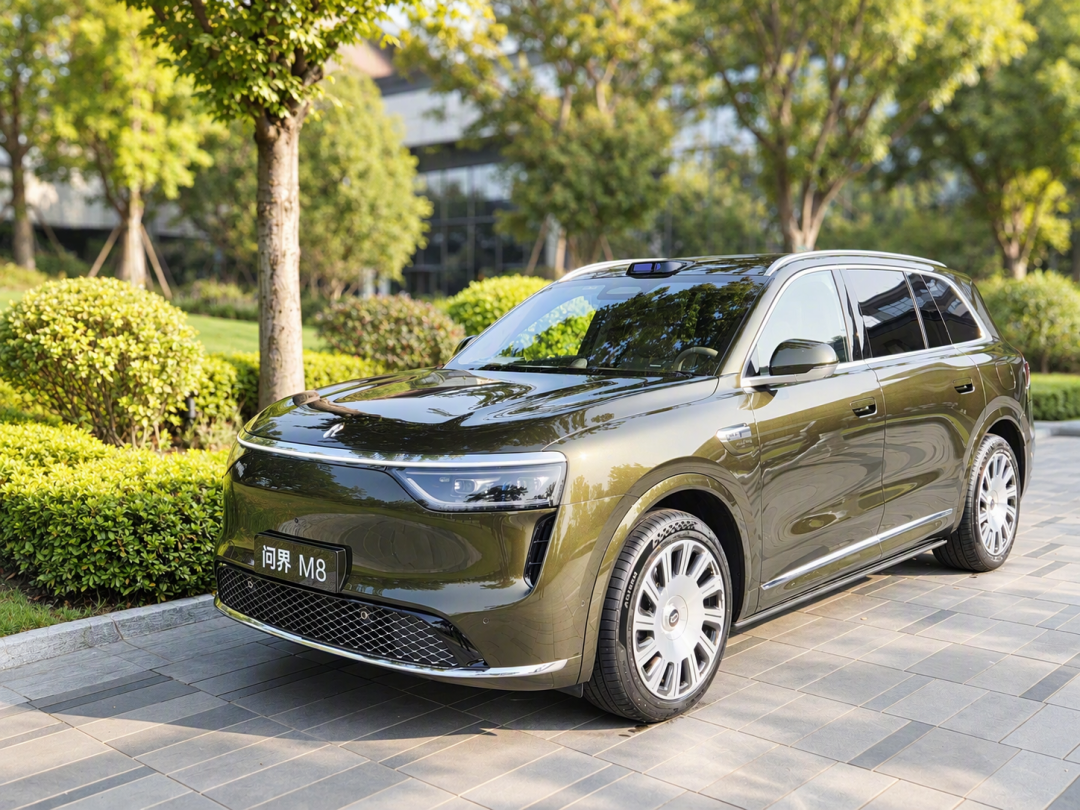
鸿蒙智行10月交付33537台。放在均价40万以上的盘子里不算难看,但去年10月是68216台——同比接近砍半,环比已经连降四个月。赛力斯更直接:10月总销量27037辆,同比下滑50.29%,核心的问界品牌22105辆,降幅54.69%。原因并不复杂:老款M7、M8进入生命周期后段,新款M6还在爬坡,全新M8要等到11月13日才上市,正好卡在产品空窗期,再叠加渠道分网交接和增程赛道份额下滑。年初定下的100万—130万台年目标,前九个月跑了37.2万台,完成率不到四成。大河财立方微博微博
信号三:比亚迪还是那个比亚迪
49.02万辆,接近小鹏10月销量的10倍,把新势力前五名加起来都不够它打的。五菱142757辆、长安启源63648辆,传统大厂的新能源盘子也在滚。中间梯队的蔚来34246台(蔚来、乐道、萤火虫三品牌合计)、极氪32483台、深蓝32602辆、理想29025辆,掉队谈不上,但增速明显追不上头部。大河财立方微博
这份战报,跟买车有什么关系?
第一,"下滑"不是贬义词,它往往是谈判筹码。问界正处在新老切换的空窗期,现车的优惠空间值得多问几家门店;想买全新M8的,等11月13日上市看完价格再决定。想捡漏买现款,还是等等买新款,关键是把需求想清楚。
第二,销量连续下滑的品牌,下单前查三样东西:这款车的改款和停产节奏、你所在城市的服务网点是不是稳定、同款二手车的残值掉了多少。下滑不等于崩盘,但会实实在在影响你几年后的置换价格。
第三,别被单月战报带节奏。同比看势头,累计看基本盘,两个一起看才是真趋势。零跑的10万台稳,是因为连续四个月都稳;鸿蒙智行的下滑是真的,也是因为连续四个月都在滑。单月冲高可能是新车效应,单月回落也可能只是产品空窗。
销量数字是车企的KPI,价格和交付才是你的。这个年末购车季,该冲刺的在冲刺,该观望的也有观望的理由——看懂战报的人,谈判桌上腰杆更硬。